熱門資訊> 正文
瑞幸咖啡,殺回來了
2026-09-26 16:50
本文作者 | 遠禾
數據支持 | 勾股大數據(www.gogudata.com)

那個差點死掉的瑞幸,回來了。
近日,阿布扎比主權財富基金穆巴達拉投資公司宣佈,攜手瑞幸控股股東大鉦資本,對瑞幸咖啡完成約10億美元的戰略少數股權投資。
管理着約3850億美元資產的穆巴達拉,此前在中國投過SHEIN、買過優時比製藥的核心業務,如今把籌碼押在了咖啡上。
還是曾經那個被渾水做空、自曝22億元財務造假、從納斯達克狼狽退市的「騙子」,瑞幸。
六年前,瑞幸還在被整個資本市場千夫所指。
如今,它坐擁3.6萬家門店,月均交易客户突破1.13億,年入近500億,連中東主權基金都跑來送錢了。
股價從粉單市場最低谷的1.54美元,一路攀回30美元以上,漲幅超過20倍。
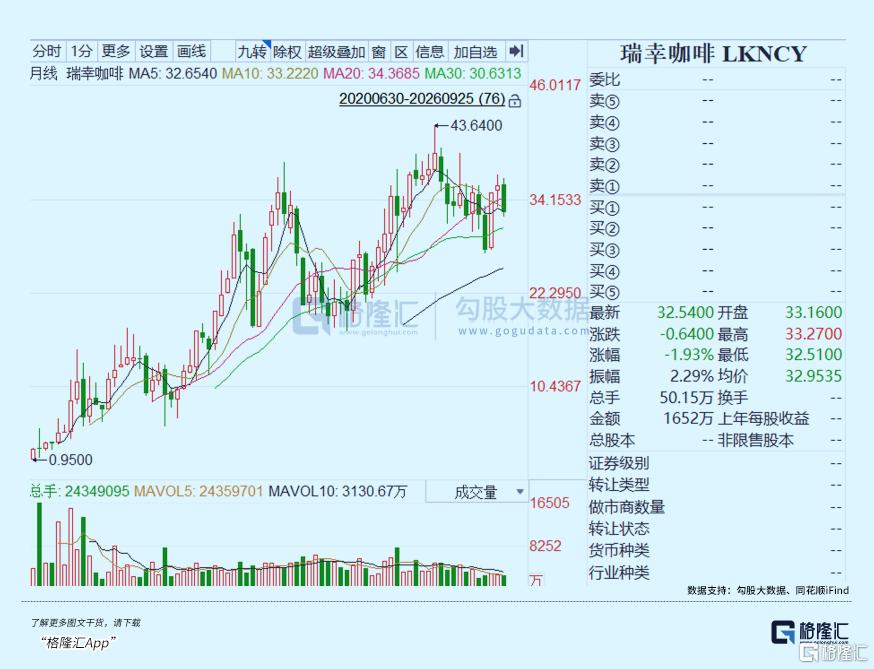
從過街老鼠到資本寵兒,瑞幸到底經歷了什麼?
01
浴火重生
先把時間撥回2020年。
那一年,瑞幸自曝2019年虛增約22億元收入,股價一夜之間跌去八成,隨后從納斯達克退市,轉入粉單市場。
錢治亞、陸正耀等創始團隊被清洗出局,郭謹一臨危受命,接任董事長兼CEO。
那時候,幾乎沒有人相信瑞幸還能翻身。
罰款、訴訟、債務重組,一座座大山壓得這家成立僅三年的公司喘不過氣。
但瑞幸偏偏活了下來。
2021年,一款生椰拿鐵橫空出世,全年賣出超過7000萬杯,硬是把瑞幸從懸崖邊拽了回來。
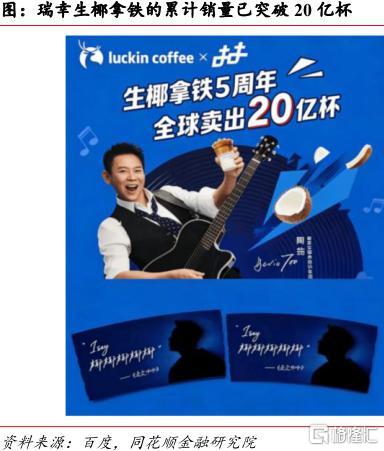
緊接着,椰雲拿鐵、醬香拿鐵一波接一波,瑞幸用一種幾乎瘋狂的產品迭代速度,重新贏得了消費者的錢包。
2022年2月,瑞幸與美國證監會達成1.8億美元和解,同時完成破產重整。
2023年10月,提前償還全部債務。
2024年,成為首批通過PCAOB現場審計的中概股之一。
到了2025年,瑞幸交出了一份令人驚歎的成績單。
全年總淨收入492.88億元,同比增長43%;淨利潤36億元,同比增長21.8%。
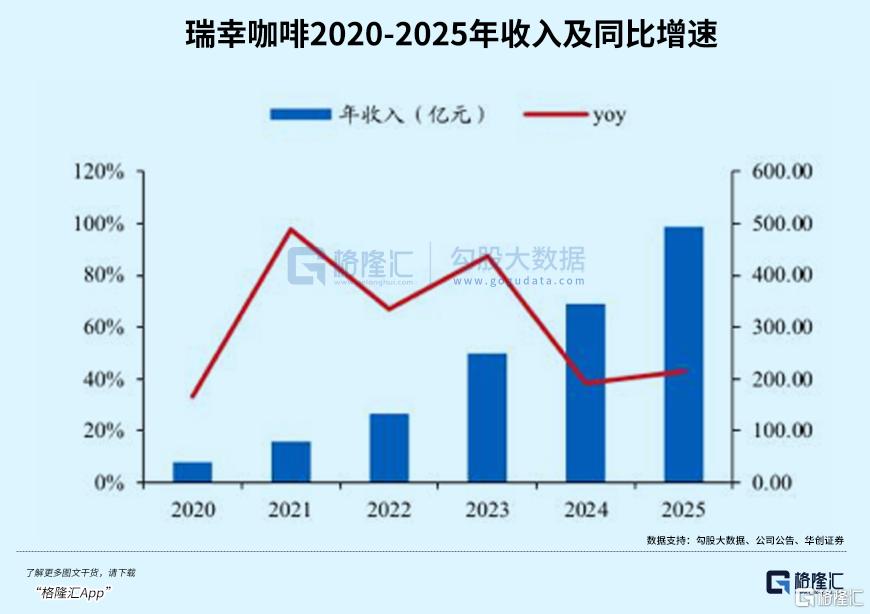
全年現制飲品銷量41億杯,相當於這一年,每個中國人都喝了快3杯瑞幸。
瑞幸的GAAP營業利潤達到50.73億元,營業利潤率10.3%。
截至2026年6月30日,瑞幸全球門店總數達到36310家,上半年淨增超過5000家。
對比老對手星巴克,在中國苦心經營了二十多年,門店數也不過8000家。
瑞幸用不到十年,就干到了星巴克的四倍多。
不僅如此,星巴克全球門店總數約41000家,若瑞幸維持當前開店節奏,或將很快追平甚至反超這位擁有半個多世紀曆史的全球咖啡巨頭。
但,故事從來不會只有光鮮的一面。
規模狂奔帶來的副作用已經顯現。
2026年第二季度,瑞幸自營門店同店銷售額同比下降了5.3%,而上一季度這個數字同樣微跌0.1%。
換句話説,新開門店正在稀釋老門店的客流,每多開一家店,旁邊的老店就少賣一點。
利潤端同樣承壓。
2025年第四季度,瑞幸淨利潤同比下滑39%至5.18億元,核心原因是配送費用大幅激增94.5%。
彼時,外賣大戰打得火熱,消費者習慣了坐在家里等咖啡,但每一杯外賣咖啡的履約成本都在蠶食利潤。
縱觀2025年全年,瑞幸配送費用高達68.79億元,同比激增143.8%。
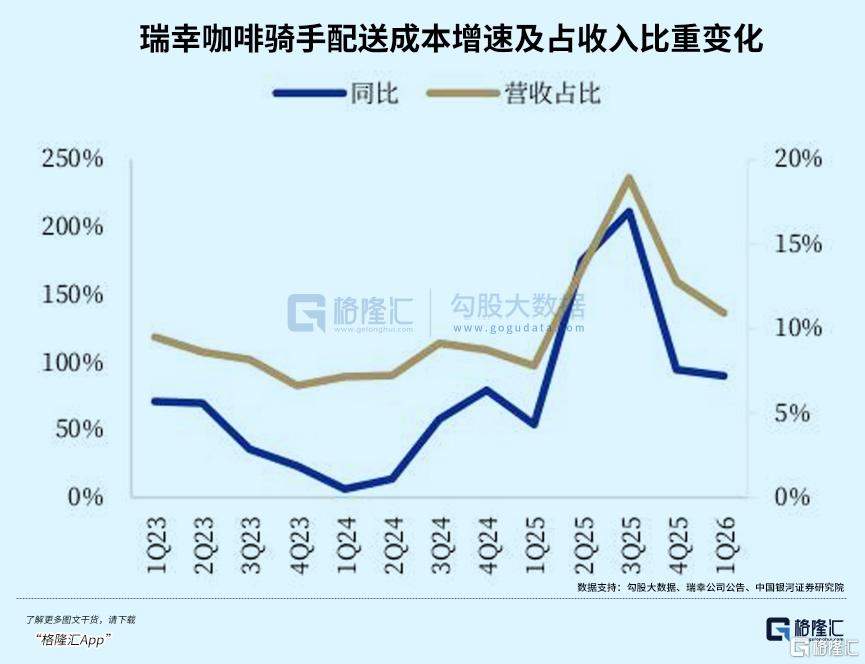
瑞幸CEO郭謹一對此態度也很清晰,外賣履約成本佔比過高,單位經濟效益欠佳。
不過隨着外賣大戰逐漸停歇,瑞幸2026年二季度配送費用同比下降3.1%至16.18億元,為外賣大戰以來首次同比下降,費用率逐漸回落。
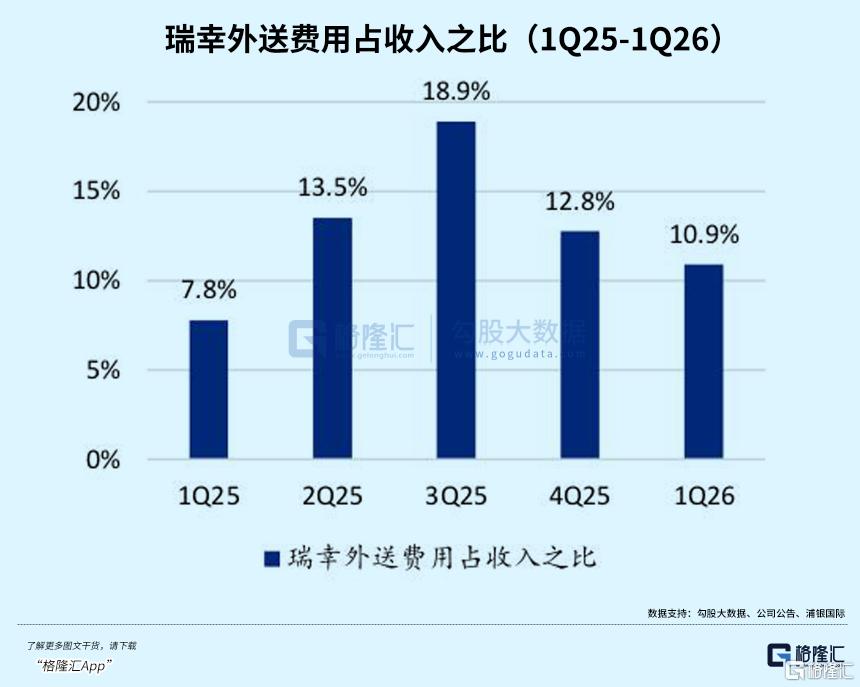
但配送費用的改善,掩蓋不了一個更根本的問題,瑞幸正在面臨的更為慘烈的大亂鬥。
02
咖啡茶飲大亂鬥
瑞幸的故事,放在整個咖啡茶飲行業的大背景下看,會更加耐人尋味。
2026年上半年,國內6家上市茶飲企業合計營收約367.8億元,同比增長僅9%,歸母淨利潤更是同比下滑約2%。
對比前幾年動輒20%以上的增速,整個行業明顯慢了下來。
2025年中國新式茶飲市場規模同比增長5.7%,咖飲市場增速9.6%,均結束此前連續多年的兩位數增長態勢。
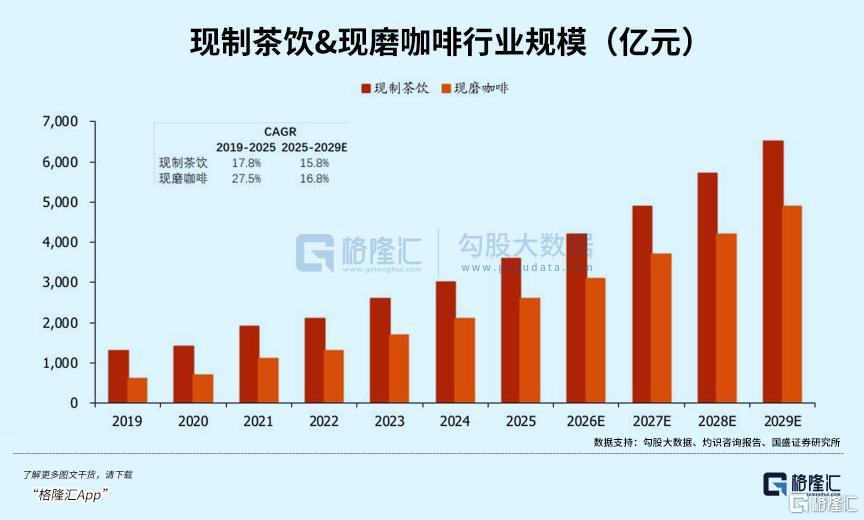
隨着過去幾年高喊的萬店目標陸續達成,越來越多新興品牌逐漸蠶食市場,各大茶飲品牌不約而同放慢了腳步。
但,慢下來之后怎麼辦?
各大品牌做出了同樣的選擇,那就是跨界。
現如今,奶茶和咖啡的界限正在越來越模糊。
茶飲品牌衝進咖啡賽道,咖啡品牌反過來賣茶飲,原本涇渭分明的兩個行業,現在已經徹底攪在了一起。
古茗,是其中最激進的代表。
這家市值超450億元的茶飲公司宣佈投入4億元發力咖啡品類,計劃將咖啡營收佔比從10%-15%提升到20%-25%,幾乎翻倍。
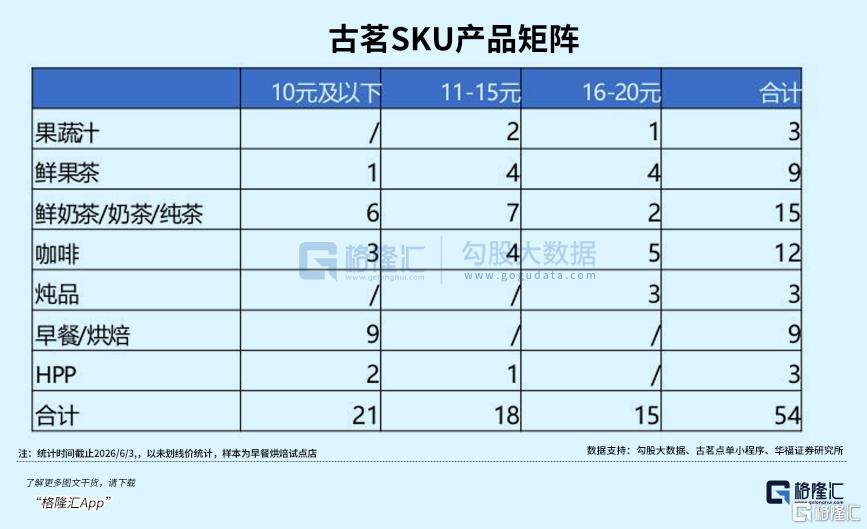
截至2026年6月,古茗約1.35萬家門店已配備咖啡機,覆蓋率超過九成。
而正是咖啡帶來的早晨時段的營收,讓古茗維持了上半年的增長。
茶百道、滬上阿姨、蜜雪冰城也紛紛跟進。
蜜雪冰城約6000家門店鋪設了現磨咖啡機,滬上阿姨則有9000多家門店完成咖啡機升級。
蜜雪冰城旗下的幸運咖,門店規模已經突破萬家,用的還是蜜雪那套下沉打法,低價、高密度、供應鏈驅動。
而在咖啡這一側,瑞幸最大的對手庫迪也沒閒着。
目前,庫迪的門店數已然達到約1.6萬家,覆蓋358個城市,是咖啡品牌中覆蓋城市最廣的。
但2026年上半年,庫迪一度90天內關閉門店超過600家,大量聯營商在社交媒體上掛出轉讓信息。
更值得玩味的,是價格戰的風向轉變。
2026年初,庫迪宣佈終止全場9.9元不限量的促銷,僅保留3-7款產品維持低價,其余產品恢復常規售價,部分核心單品漲幅達30%-60%。
這場從2023年打到2026年的「9塊9大戰」,終於開始退潮了。
但退潮之后,留下的是更加殘酷的存量競爭。
瑞幸的對手不僅沒有減少,反而變得更多。
瑞幸,該怎麼熬過這一場惡戰?
03
貴還是便宜?
回到資本市場的視角,瑞幸的估值一直是個爭議話題。
目前,瑞幸的市盈率約為19倍,遠低於星巴克的58倍,但高於蜜雪集團的11倍。
如果對標具備國際品牌影響的星巴克,19倍太便宜了,但如果僅僅按餐飲公司估值,19倍又不算低。
這個數字本身就說明了一個問題,市場並不確定瑞幸是否具備成為國際品牌的潛力。
過去一年,瑞幸股價大致原地踏步,這背后或許就是,市場對其增長故事的興趣正在迅速減退。
這也在某種程度上解釋了,為什麼時隔多年,穆巴達拉向瑞幸投資了這10億美元。
有一個容易被忽略的細節,這筆交易並非典型的發股募資,而是老股轉讓。
大鉦資本旗下兩隻老基金的出資人實現退出,穆巴達拉作為新的出資方進入,資金並未流入瑞幸的公司賬户。
目前,瑞幸賬上現金和短期存款已經達到109億元,二季度現金淨流入26.3億元,並不缺錢。
那這筆錢,到底要拿來干什麼?
市場目前的一些猜測,是併購。
大鉦資本今年早些時候以4億美元從雀巢手中收購了精品咖啡品牌藍瓶咖啡,而瑞幸和大鉦此前還曾聯手競購COSTA。
如果瑞幸想要講一個新的增長故事,比如通過收購高端品牌來打開精品咖啡市場,或者通過併購海外標的來加速國際化,這10億美元能夠給予瑞幸充足的彈藥。
目前瑞幸海外門店僅223家,佔總門店數的0.6%,國際化的空間巨大。
而另一個可能的用途,是推動重返美國主板上市。
2025年11月,郭謹一曾公開表示瑞幸正積極推動在美主板重新上市,儘管官方隨后迴應稱沒有確定的時間表,但這個信號本身已經足夠明確。
穆巴達拉的戰略入股,恰好為瑞幸提供了國際資本層面的背書。
一旦重返主板,流動性和估值通常同步提升。
粉單市場日均成交額僅數百萬美元,大多數美股基金和ETF無法參與交易,也缺乏期權市場與融資融券機制。
而機構普遍預計,瑞幸重返主板后合理PE有望提升至18-22倍。
04
結語
從北京銀河SOHO的第一家門店,到覆蓋全球3.6萬家門店的咖啡帝國,瑞幸這十年的故事,比許多小説都更戲劇化。
但咖啡這個行業從來不缺戲劇性。
星巴克用了50年教會中國人喝咖啡,瑞幸用了不到10年把咖啡變成了9塊9的日常消費品。
而下一個十年,或許茶飲會和咖啡徹底融合,喝奶茶的和喝咖啡的人群正在逐漸重合,瑞幸還能否守住如今的地位?
對於瑞幸而言,如今重要的不再是過去,甚至也不是現在,而是它在下一個十年里能否繼續改寫行業規則。
至於瑞幸最后的結局,只有時間能給出答案。(全文完)
推薦文章
華盛早報 | 重磅利好!房貸貼息新政下月落地;美聯儲「三把手」稱10月不急於加息;歡創科技今日上市,昨日暗盤飆升近200%

蘋果年內大漲約25%,市值迫近5萬億美元!資金風向生變,AI+摺疊屏雙重催化,果鏈哪些標的還能上車?
資金覆盤 | 北水淨買入港股近1500萬港元,分別淨買入友邦保險逾8億、小米近4億港元,沽出康方生物逾5億港元
華盛早報 | 股債性價比反轉!10年美債吸引力超標普500指數;英偉達狂撒1500億美元回購逆勢上升;Anthropic25財年營收飆升1088%
丘盛一籌 | 美股兩大策略曝光!押注短債 + 高 ROIC AI 成長股
新股申購 | 「知名RISC-V芯片廠商」奕斯偉計算今啟招股!一手入場費3212.07港元
油價上漲,伊朗稱不會在霍爾木茲海峽問題上讓步
黃仁勛:駁斥AI末日論,AI是工程革命而非神祕超自然力量