熱門資訊> 正文
9月飆漲36%!Meta創下近13年最佳單月表現;Muse驗證AI戰略,市值劍指2萬億美元
2026-09-25 10:55
智通財經APP獲悉,Meta Platforms股價終於迎來了突破。這家Facebook母公司股價在9月大漲36%,此前公司發佈了個人AI助手Muse。該助手迅速攀升至美國應用排行榜榜首,並緩解了市場對AI鉅額投入無法帶來回報的擔憂。Meta股價有望創下自2013年7月以來的最佳單月表現,距離加入2萬億美元市值俱樂部,僅差約1%的漲幅。
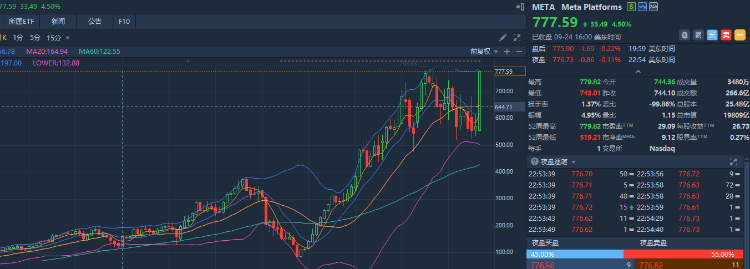
Muse成催化劑,股價戲劇性逆轉
「在過去一年半的時間里,由於人們不確定AI究竟會帶來積極還是消極的影響,Meta的股價基本持平,而如今,Muse明確驗證了其AI戰略和定位的正確性。」Asymmetric Capital Partners聯合創始人兼管理合夥人Rob Biederman表示,並補充稱:「AI代理將成為許多人進入互聯網的入口,這合乎邏輯,也使得Meta在競爭中佔據了優勢。」
本月反彈標誌着Meta股價的戲劇性逆轉。今年大部分時間里,由於市場對其鉅額AI投資和針對社交媒體業務訴訟帶來的法律風險持懷疑態度,Meta的股價一直低迷不振。不到六周前,Meta在7月底發佈令人失望的收入預測后,年內股價跌幅達18%,截至8月18日,該股位列標普500指數表現最差的50只股票。
然而,自那以后,Meta成為該基準指數中表現第三好的成分股,漲幅達43%。反彈始於上月末Meta同意支付最高180億美元和解一樁社交媒體訴訟,消除了一項重大不利因素。但最大的推動因素,是對新AI產品及其潛在收入提升的樂觀情緒,這讓Biederman等投資者相信Meta股價仍有上行空間。
投資者對Muse反響熱烈的一個跡象是,他們一直在拋售多個行業公司的股票,擔心這些公司可能被顛覆,情形類似今年早些時候AI初創公司Anthropic引發的拋售。
Meta已宣佈與Instacart母公司Maplebear達成食品雜貨銷售合作,並與在線旅遊公司Expedia達成合作。在周三的一場活動上,Meta發佈了多款獲分析師稱讚的產品,包括一款配合Muse使用的掌上設備,以及無攝像頭版本的智能眼鏡系列。
摩根大通分析師Doug Anmuth在9月10日報告中寫道:「Meta仍處於發佈前沿模型和廣告以外AI驅動產品的早期階段,仍有顯著上行潛力。」他將該股評級從「中性」上調至「增持」。
AI豪賭擠壓現金流,估值分歧仍存
當然,Meta仍有很長的路要走,需要證明其AI投入能夠產生足夠回報,以支撐鉅額支出。今年資本支出預計接近1400億美元,是2025年約700億美元的兩倍。這一數字預計明年將增至1970億美元,2028年達到2150億美元。
鉅額支出正在對財務狀況造成壓力。在去年產生460億美元自由現金流后,Meta預計2026年自由現金流為負64億美元,明年為負292億美元。
這給公司帶來了增長壓力。分析師平均預期,2026年銷售額將增長26%至2540億美元,淨利潤預計增長33%至806億美元。但明年營收和利潤增長預計將分別放緩至20%和9%。
數據顯示,Meta基於未來12個月預期利潤的市盈率為21倍。雖然較6月低點不到14倍的水平顯著上升,但大致相當於過去三年的平均估值倍數,較納斯達克100指數的22倍略有折價。
「目前,Meta 的估值倍數低於市場平均水平,但增長速度卻高於市場平均水平,這本身就很有吸引力,而且它還擁有巨大的規模和分銷渠道,這些優勢是競爭對手很難超越的,」Biederman表示。
華爾街仍普遍看好Meta,機構跟蹤的分析師中超過90%給予「買入」評級,但其股價接近分析師平均目標價,這意味着未來12個月的上漲空間可能有限。
GuideStone Funds首席投資官Brandon Pizzurro表示,鑑於此次上漲的幅度,Meta股價容易回調,因為AI服務市場的看法變化很快。他幫助管理290億美元資產。
「隨着新AI模型不斷發布,市場對大型科技公司的看法似乎也在同樣頻繁地變化。像Muse這樣的產品,會給市場帶來新催化劑式的短暫興奮,但如今要打動投資者的門檻越來越高,人們也有理由擔心這些公司能否兑現承諾。」Pizzurro表示。
推薦文章
一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市

美股前瞻 | 伊朗總統願推進與美談判!三大期指齊升;9月勁升36%!Meta創2013年來最佳月度表現;比特幣一度重返8.5萬美元
一圖看懂 | 華夏富時港股高息ETF開啟申購!入場門檻為1000港元
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點


