熱門資訊> 正文
行情分化、估值背離,北美互聯網板塊「便宜」只是表象?
2026-09-24 14:03
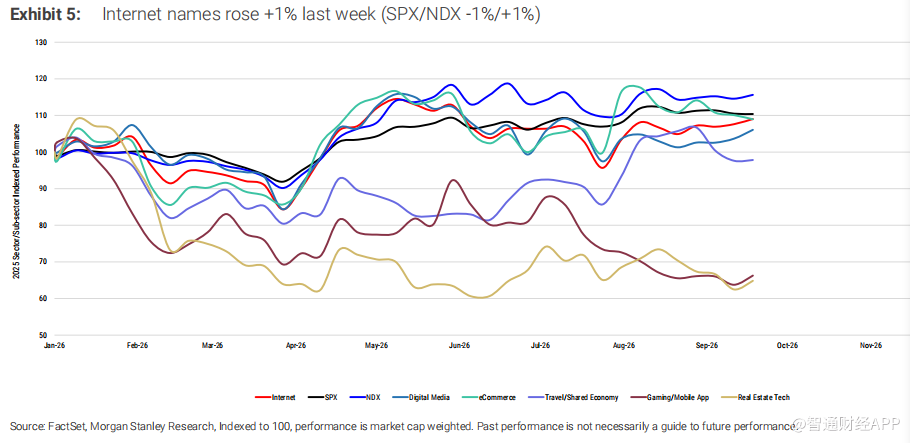
智通財經APP獲悉,摩根士丹利最新發布的北美互聯網行業周報顯示,上周互聯網板塊整體上漲約1%,同期標普500和納斯達克指數分別下跌1%和上漲1%。板塊內部表現分化明顯:數字廣告領漲,電商、旅遊和共享經濟則普遍承壓。該行維持北美互聯網行業「有吸引力」的行業觀點,並指出,若把股權激勵(SBC)視為現金支出,該行業真實估值並沒有那麼便宜。
回顧行情表現:數字廣告領漲,電商與共享經濟承壓
上周,數字廣告板塊表現最強。谷歌(GOOGL.US)和Meta(META.US)分別上漲約3.3%和2.7%,帶動數字廣告板塊市值加權平均漲幅達到3.1%。不過,Snap(SNAP.US)、Pinterest(PINS.US)和Reddit(RDDT.US)分別下跌2.6%、2.4%和4.4%。
電商板塊市值加權平均下跌1.1%,但內部分化明顯,亞馬遜(AMZN.US)下跌1.2%,eBay(EBAY.US)和WW International(WW.US)分別上漲3.8%、18.9%。
旅遊板塊承壓,其中,Booking(BKNG.US)下跌3.5%,Expedia(EXPE.US)下跌0.5%,愛彼迎(ABNB.US)下跌2.3%。
共享經濟板塊也整體走弱,優步(UBER.US)下跌1.6%,DoorDash(DASH.US)下跌4.5%,Maplebear(CART.US)下跌6.9%,Lyft(LYFT.US)下跌1.4%。
估值指標背離:「便宜」只是表象?
摩根士丹利指出,當前北美互聯網板塊估值指標出現明顯背離。整體來看,板塊未來12個月(NTM)EV/EBITDA為12.4倍,較5年和10年曆史均值分別低9%和17%;但NTM EV/Sales為4.7倍,較5年和10年曆史均值分別高14%和15%。
大型股方面,按2026年EPS計算,亞馬遜、谷歌和Meta的市盈率分別約為19倍、17倍和21倍,較過去12個月均值分別低35%、33%和7%。截至9月18日,三者的NTM EV/EBITDA分別為10.8倍、15.0倍和10.4倍。與2年均值相比,亞馬遜低15%,谷歌高6%,Meta低16%;與3年均值相比,亞馬遜低17%,谷歌高11%,Meta低14%。
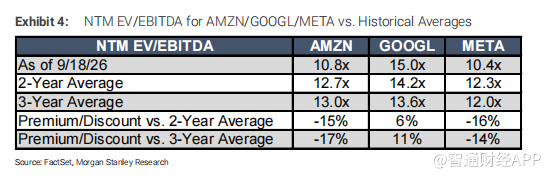
這意味着,從EBITDA角度看,北美互聯網公司估值仍低於歷史均值;但從銷售額倍數看,板塊整體估值並不便宜。
報告還分析了將股權激勵(SBC)視為現金支出后,對互聯網公司EV/EBITDA估值的影響。結果顯示,若把SBC當作現金成本,多數子板塊的估值倍數會明顯上升。
具體來看,數字媒體板塊中位數上升約38%(剔除Snap);電商板塊中位數上升約26%;視頻遊戲板塊中位數上升約13%(剔除Roblox和Unity);旅遊、共享經濟及房地產科技板塊中位數上升約51%(剔除Zillow)。
這一調整意味着,如果投資者更保守地看待股權激勵對真實現金流的影響,不少互聯網公司的估值並沒有表面看起來那麼便宜。
交易面看,空頭興趣分化明顯:Opendoor(OPEN.US)、The Trade Desk(TTD.US)、WW International(WW.US)等空頭持倉比例居前,而亞馬遜、Meta、谷歌等大型平臺空頭持倉比例最低,顯示市場對龍頭分歧較小。
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


