
熱門資訊> 正文
5%美債收益率失去震懾作用,市場開始推演6%
2026-09-24 13:00
美國10年期國債收益率站上5%關鍵關口,但曾經被視為風險資產「減速帶」的警戒線,這一次並未立刻引爆全球股市的劇烈回調。
華爾街對利率風險的研判正在出現微妙分化。BlueBay Asset Management市場策略主管邁克·貝爾(Mike Bell)認為,金融市場上從來不存在一個絕對觸發拋售的「魔法點位」,關鍵在於國債收益率與股票盈利回報之間的相對溢價。當無風險收益率持續走高,而企業盈利未見顯著擴張時,股市提供的風險補償被極限壓縮,資產配置的天平纔會真正發生傾斜。
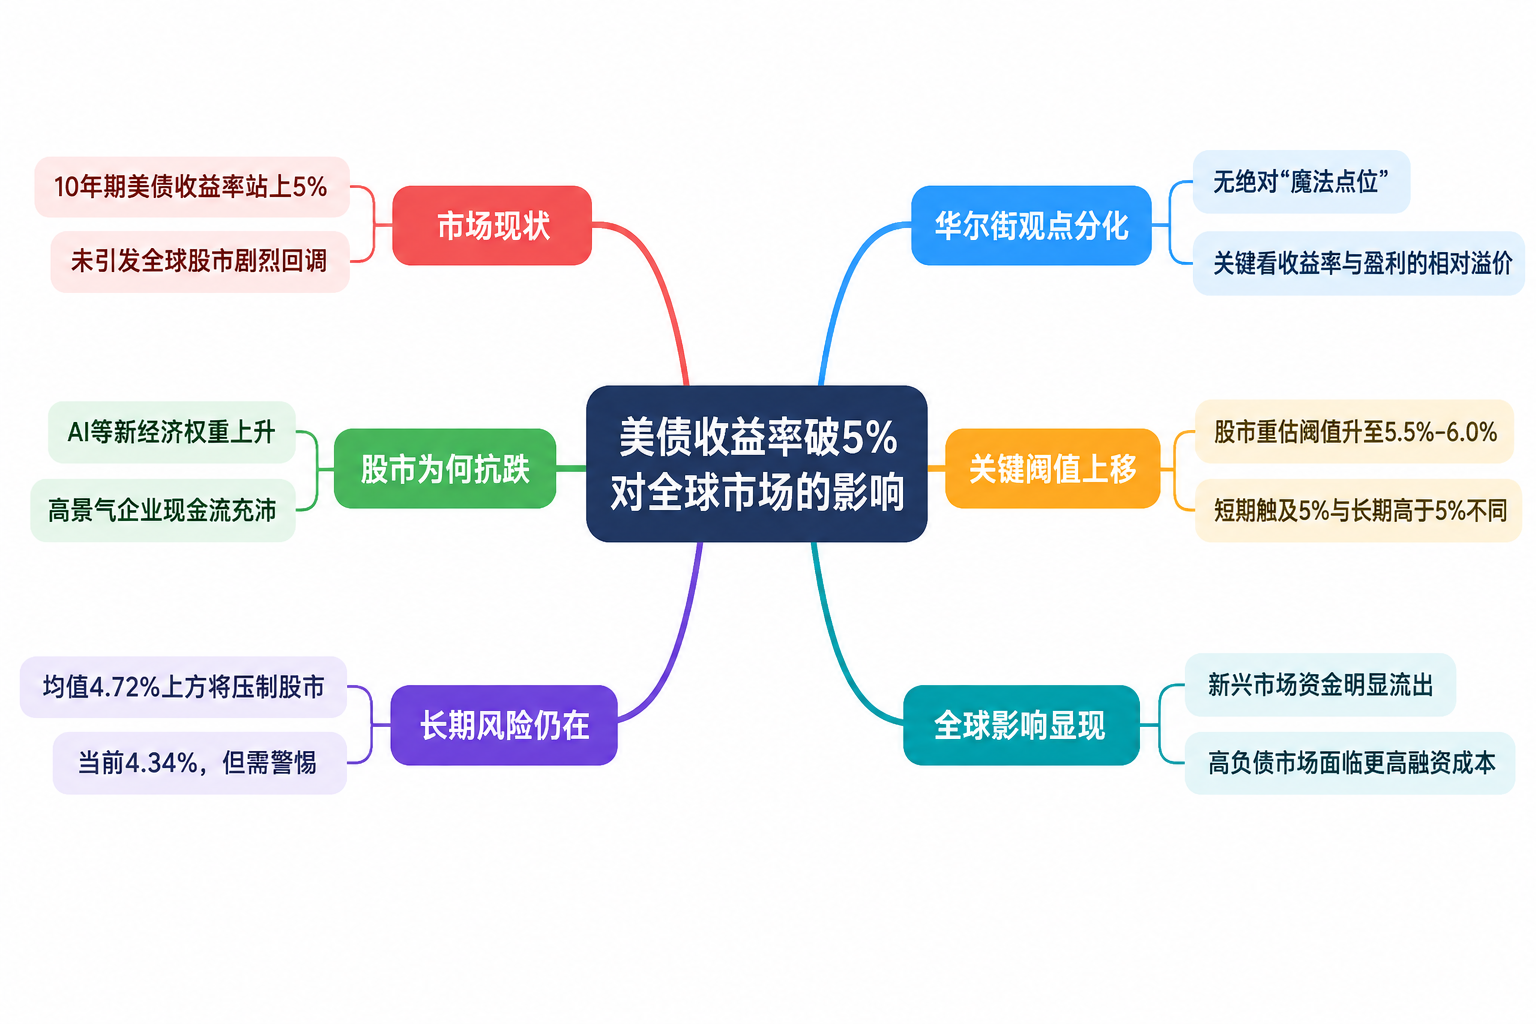
股市表現出超預期的抗跌性,與當前經濟結構的深層變化密切相關。摩根大通分析指出,隨着人工智能、先進製造與高端服務業在經濟中權重上升,大量高景氣企業即便面對昂貴的融資成本,仍有充沛現金流維繫資本擴張,從而削弱了傳統貨幣政策的收緊傳導。
摩根大通在近期與大型機構的溝通中發現,投資者普遍認為能夠真正迫使股市全面重估的「破壞閾值」,已經從5%被動上移至5.5%到6.0%區間。
但這絕不意味着5%以上的資本成本可以被長期無視。景順(Invesco)全球資產配置研究主管保羅·傑克遜(Paul Jackson)指出,美國國債作為全球資產定價的基礎錨,當收益率突破5%時,無風險回報對追求確定性的資金已經具備極強吸引力。
傑克遜的歷史量化模型顯示,當10年期美債收益率過去12個月的移動均值攀升至4.72%上方時,全球股市往往會開始感受到實質性壓制。目前該均值在4.34%左右,距離拐點仍有一定緩衝,但他已開始縮減股票持倉並加倉主權債券。
美聯儲官員古爾斯比同樣提出了警示。他坦言,收益率短期觸及5%與長期停留在5%以上完全是兩回事,時間一長,債務滾動的沉重壓力終將侵蝕企業預算與真實資本開支。
Premier Miton首席投資官尼爾·伯雷爾(Neil Birrell)補充分析稱,當前股票資產表面的波瀾不驚,很大程度上源於多數機構的盈利模型尚未徹底把「長期5%以上」的折現率帶入計算。真正的考驗,往往發生在全市場集中重跑模型、下修遠期現金流假設的時刻。
在這場由29萬億美元美債市場主導的重新定價中,邊際壓力早已在防線薄弱處暴露。
數據顯示,伴隨美債收益率走強吸引全球資本回流美元資產,新興市場債券基金與股票基金近期出現了規模達數十億美元的明顯流出,主權債務的海外發行節奏也大幅降温。對高負債與依賴外幣融資的市場而言,資本成本跳升的苦果正以更快速度兑現。


