
熱門資訊> 正文
10月加息預期升溫,市場開始接受一個現實:美聯儲還有很多工作要做
2026-09-24 10:50
美聯儲10月再次加息的預期正在快速升溫。周三,美聯儲理事邁克爾·巴爾(Michael Barr)明確表示可能需要進一步調整利率,同日公佈的經濟數據則顯示,美國企業活動和就業增長明顯加快,通脹壓力也在重新上升。
市場迅速重新定價。芝加哥商品交易所(CME)的FedWatch工具顯示,美聯儲10月27日至28日會議加息概率從約50%升至73%;2年期美債收益率跳升逾13個基點至4.9%,10年期收益率升至5.11%上方,創2007年以來最高。
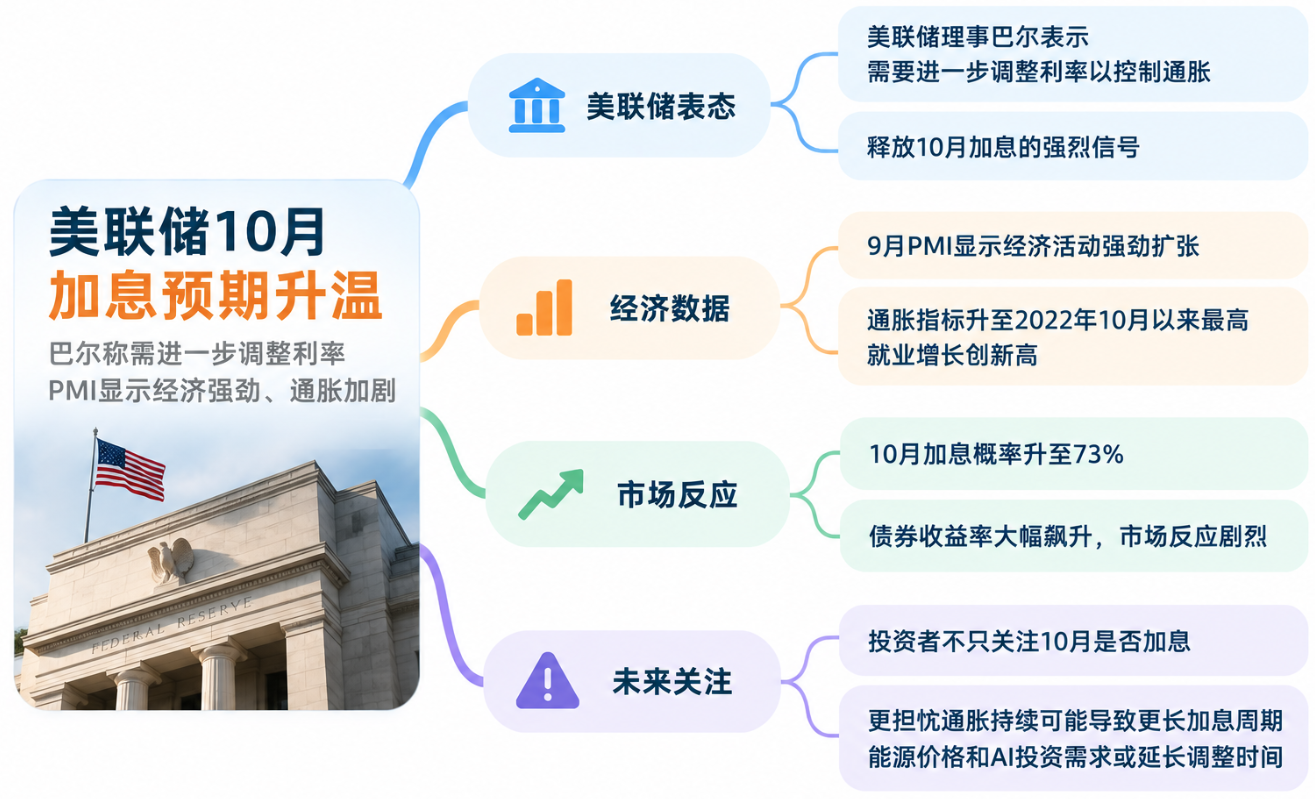
巴爾在芝加哥一場住房會議準備的講話中表示,他認為上周加息25個基點后,美聯儲仍有更多工作要做。
「在我的基準情景中,可能需要進行進一步的政策調整,以確保通脹及時回落至目標水平。」巴爾説。他同時強調,可持續增長和最大就業都需要價格穩定作為基礎。
當天公佈的標普全球(S&P Global)採購經理人指數進一步強化了這一判斷。9月服務業指數升至58.7,為59個月來最高;製造業指數升至57,為53個月來最高。綜合PMI達到58.4,創62個月新高。指數高於50意味着經濟活動處於擴張狀態。
更令債券市場擔憂的是價格指標。標普全球表示,其整體通脹指標升至2022年10月以來最高水平,燃料、運輸成本和工資上漲都在推高企業投入成本。
標普市場情報(S&P Market Intelligence)首席商業經濟學家克里斯·威廉姆森(Chris Williamson)表示,9月企業投入成本以四年來最快速度上漲,油價上漲推高燃料和運輸成本,未來幾個月可能進一步增加銷售價格和通脹壓力。
就業數據同樣偏強。企業表示需要增加員工以處理積壓訂單,PMI調查中的就業增長達到2022年6月以來最快速度。
其中,服務業就業擴張速度達到2022年6月以來最快,製造業就業增速則創2021年2月以來最高。
這些數據與美聯儲上周的政策轉向疊加在一起。上周,FOMC將基準利率提高25個基點至3.75%至4%,這是美聯儲自2023年以來首次加息。
在提交經濟預測的18名會議參與者中,只有兩人預計今年不會再次加息。巴爾則稱,上周的加息是「一項重要行動」,並表示美聯儲目前的利率水平「處於不合適的位置」。
「我們朝着正確方向做出了調整。」他説。
本周早些時候,聖路易斯聯儲主席阿爾貝託·穆薩萊姆(Alberto Musalem)和波士頓聯儲主席蘇珊·柯林斯(Susan Collins)也表示,他們認為還需要進一步加息。兩人今年均不是FOMC投票委員。
市場擔心的已不只是10月加息
債市的劇烈反應説明,投資者關注的已經不只是下一次會議是否加息。
華爾街目前對后續加息幅度存在明顯分歧。
偏鷹派的觀點認為,美聯儲可能需要最多三次25個基點的加息,才能基本逆轉2025年的降息。偏鴿派經濟學家則認為,上周的加息可能已經是本輪周期的最后一次調整。
這兩種觀點看似差異很大,但共同點是都把美聯儲當前行動視為有限度的政策校準,而不是大規模緊縮周期的開始。
歷史經驗卻提供了不同參照。1997年3月,美聯儲曾加息25個基點后便停止調整,當時美國年度通脹率在三個月內從3%降至2.2%。但除此之外,美聯儲的加息周期通常遠不止一次小幅調整。
德意志銀行全球宏觀與主題研究主管吉姆·里德(Jim Reid)的數據顯示,現代以來最小的加息周期是1986年至1987年的137個基點,中位數為313個基點,平均值則達到478個基點。
里德還援引紐約聯儲研究指出,市場往往低估美聯儲整個加息周期最終會達到的幅度。
這也是周三債券市場重新定價的關鍵。投資者擔心的不是10月再加25個基點本身,而是如果通脹繼續維持高位,美聯儲后面還需要加多少次。
能源價格上漲尤其棘手。加息能夠壓低需求,卻難以直接解決供給側衝擊帶來的能源價格上漲。如果油價繼續推高通脹,美聯儲可能面臨更大的政策壓力。
與此同時,大型科技公司仍在持續投入人工智能基礎設施。企業投資沒有因為融資成本上升而明顯放緩,也意味着單純依靠更高利率來壓低整體需求可能需要更長時間。
周三的經濟數據與巴爾的表態因此同時推動了市場預期變化:10月加息概率迅速升高,而債券投資者開始重新考慮的,是這次加息究竟會不會只是一個開始。


