
熱門資訊> 正文
什麼情況?美股三大指數集體下挫!多重利空突然「砸」來,歐美空頭集體加碼
2026-09-23 22:39
今日(9月23日)晚間,美股三大股指集體低開,隨后跌幅繼續擴大,截至發稿,納指跌超1%,標普500跌超0.5%。歐洲市場亦是全線下跌,德國市場高開之后快速跳水,英、法、意等主要歐洲股市集體走弱。歐洲斯托克50指數從衝高到翻綠,跌幅超過1%。
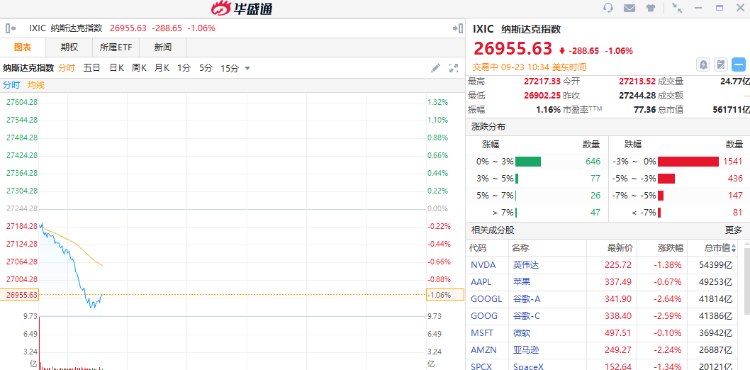
分析人士認為,有三大利空襲擾市場:
一是,歐洲市場突遭「空襲」,法國評級被匯豐下調至減配,而德國兩年期國債收益率大漲,歐元匯率持續走弱,顯示出歐洲在財政、政局和地緣上的困境。
二是,美國30年期固定抵押貸款利率躍升至7.12%,美國國債收益率亦持續飆升,美聯儲10月會議加息25個基點的概率達到54.2%。利率正在影響權益市場。
三是,「大空頭」投資者邁克爾·伯里最新披露,他已增加對美光科技、Nebius、iShares半導體ETF以及Palantir的空頭頭寸。關鍵是,「產業大佬」的「言論」強化了伯里做空的邏輯。
三大利空
今日,歐洲市場股債匯聯動。歐元兑美元今天已經跌至近兩個月最低水平。在美聯儲加息后,期權交易員加大了對歐元進一步走弱的押注。歐元勢將連續第三個交易日下跌,一度下挫0.4%,至1歐元兑1.1409美元。英鎊兑美元也跌至12周低位。
期權市場指標顯示,投資者情緒正變得愈發看空,押注年底前歐元走弱的倉位已接近8月中旬以來最高水平。歐元區債券收益率繼續上升,德國2年期國債收益率一度上漲超過5個基點,達到近3.26%的水平。匯豐控股更是將法國評級下調至減配評級。顯然,法國的財政問題,德國的政局問題,整個歐洲所面臨的地緣和通脹問題,仍看不到緩和的曙光。
除了歐洲的利空之外,美國的利率更值得關注。據抵押貸款銀行家協會周三表示,截至9月18日當周,30年期固定利率抵押貸款的平均利率上漲15個基點至7.12%。該利率上一次達到如此高的水平還要追溯到2024年5月。
抵押貸款利率與美國國債收益率密切相關,而美國國債收益率又對油價及其對通脹構成的威脅十分敏感。交易員們也押注美聯儲將進一步加息。據CME「美聯儲觀察」,美聯儲10月會議加息25個基點的概率為54.2%。美國兩年期國債收益率今晚一度升至4.8%左右水平,這也反映了市場對美聯儲短期加息的強烈預期。
行業層面的利空則來自存儲空頭邏輯的強化。周二,伯里表示,他「在一定程度上」增持了美光科技、iShares半導體ETF(SOXX)、Nebius(NBIS)和Palantir Technologies(PLTR)的空頭頭寸。
在最新的交易報告中,伯里重點提及了宏碁董事長兼首席執行官陳俊聖的「言論」。陳俊聖表示,某些高端內存產品仍然供不應求,而DDR4內存的賣家多於買家。他還指出,有關企業存儲芯片產量的增加最終可能緩解供應限制並給價格帶來壓力。不過,目前無法證實上述言論的真實性。
多個市場累積大量空頭
事實上,全球主要市場近期累積的空頭部位處於增長趨勢當中。由策略師David Chew 領軍的花旗團隊指出,歐洲Stoxx 50指數及美國大型股的淨部位仍相對穩健,但投資人持續削減方向性風險,反映市場情緒轉弱。多個市場累積大量空頭部位,也使后續走勢呈現不對稱風險。
這種情況發生在美聯儲三年來首次升息、日本央行進一步調整政策、能源價格上漲及地緣政治緊張之際。花旗形容,這些因素共同引發本輪利率周期以來最同步的避險浪潮。
美國市場方面,三大主要股指均出現偏空資金流向,主要源自投資人新建空單,而非撤出多頭部位。其中,羅素2000指數目前所有剩余多單都處於虧損。相較之下,標普500指數及納斯達克指數展現較強韌性,持續出現的空單回補抵消大部分偏空壓力。
花旗指出,標普500指數約80%的多單與空單目前均處於虧損,但由於空頭部位規模較大,市場風險明顯偏向空單回補。即使指數僅温和反彈,也可能促使空頭平倉,帶來額外買盤。
歐洲方面,德國DAX指數及歐洲銀行股指數因新空單增加,部位轉為輕度偏空。歐洲斯托克指數雖出現區內最大規模的資金流出,整體部位仍保持偏多。花旗認為,歐洲市場的主要風險正由方向判斷轉向部位壓力。多數指數的多頭部位已陷入虧損,其中DAX的損益結構在歐洲市場中最弱。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。


