
熱門資訊> 正文
AI懷疑論者又一次投降! Muse與Astra揚起算力狂浪 科技ETF瘋狂吸金220億美元
2026-09-23 22:08
智通財經APP獲悉,隨着Muse、Astra等最前沿AI智能體工作流系統擴大了能夠自動完成的商業任務範圍,也使算力需求由單次問答延伸至持續高效率運行的極度複雜智能體工作流,全球AI算力需求預期迎來新一輪井噴式擴張狂潮,這也是近日全球股票市場將AI智能體應用超預期加速普及,轉化為SK海力士、三星、美光、英偉達以及AMD、臺積電等等一眾AI算力產業鏈領軍者以及算力核心供應商增長預期的重要邏輯。
隨着AI懷疑論者再次宣告投降,看好AI算力主題的那些交易員們積極探尋科技股未來走勢。納斯達克100指數創下6月以來首個紀錄高位的過程,可謂一波三折。如今,推動這一漲勢的股市多頭們,正在尋找基於史無前例AI基建狂潮的上漲動能不會消退的看漲證據。
華爾街巨頭傑富瑞近日表示,在AI投資狂潮和AI相關企業盈利超預期上行的雙重引擎驅動下,標普500指數預計將在2026年底飆升至8000點,並在2027年進一步觸及9000點。傑富瑞的核心邏輯清晰而有力:在一個AI驅動的盈利增長超過歷史平均兩倍以上的周期中,與盈利趨勢對抗是危險的。傑富瑞的2026年8000點位標普500指數基準預測基於每股收益(EPS)達到373美元(同比增長35%,遠高於市場共識的29%)以及21.5倍的市盈率。
近日風靡全球的Meta Muse AI智能體與「比肩AGI」的OpenAI Astra大模型/AI智能體帶來的最核心變化,可謂是一次用户指令可以觸發持續、多階段的計算工作。一個研究、編程或辦公任務,可能依次包含規劃、檢索、讀取文檔、調用工具、執行代碼、檢查結果和修正錯誤,其中多個步驟需要重新調用模型,複雜任務還可能採用並行探索與驗證,而這類近乎無止境且愈發複雜的AI工作負載會把增長機會加速傳導至GPU之外的完整聚焦AI推理負載的算力系統。
基於「傑文斯悖論」(Jevons Paradox),未來AI計算資源需求總體將因推理端算力成本下行而不斷擴大。近期討論火熱所謂的傑文斯效應,又稱「傑文斯悖論」,是一個反直覺的經濟學理論:當前沿技術進步提高了某種資源(如能源、原材料或AI算力基礎設施資源)的使用效率時,它會降低單位成本,從而刺激市場需求大規模擴張,最終導致所有類型資源的總消耗量不降反增。該概念由英國經濟學家威廉·斯坦利·傑文斯(William Stanley Jevons)於1865年在《煤炭問題》一書中首次提出。
從AI推理系統架構角度看,Meta Muse主導的更復雜的AI任務往往包含更長上下文、多輪模型調用、工具執行與結果校驗:預填充(Prefill)需要處理輸入,解碼(Decode)持續生成輸出,鍵值緩存(KV Cache)則隨上下文和併發規模擴大而佔用更多內存,計算吞吐量、內存帶寬與容量需要協同提升。因此,隨着Meta Muse等前沿智能體進一步引爆AI算力需求,對於AI算力產業核心推論在於,GPU、TPU承接模型計算,CPU承接工具執行與任務編排,HBM、服務器DRAM、存儲和高性能網絡基礎設施、數據中心光互連器件共同支撐數據高效率運輸與狀態管理;最終需要由一整套完整且未來規模愈發龐大的AI算力服務器集群交付可持續運行的服務。
Meta的Muse以及OpenAI的Astra強化了計算機操作、編程及多步驟化的極度專業工作能力,由此可以推演出的是,AI應用的加速擴張正同時增加「模型思考」和「實際執行工作」所需的基礎設施投入。這也是為何隨着AI商業化進程大幅改善,瑞銀集團的資深分析師團隊將全球超大規模雲計算廠商及新雲類型企業2027年的經營現金流預測大幅上調30%,以及華爾街金融巨頭摩根士丹利預計北美四大超級雲計算與AI應用廠商們數據中心綜合資本開支將從2026年的9170億美元升至2027年的1.47萬億美元、2028年的1.64萬億美元,同期部署容量預計由2025年的35吉瓦擴大至2028年驚人的145吉瓦。
AI懷疑論者再一次選擇投降,全球資金再度涌向科技股
Bloomberg Intelligence 最新匯編的數據顯示,股市多頭們本季度向聚焦科技板塊的美國交易所交易基金(即美股ETF領域)累計投入了高達220億美元,相比之下,淨流入市場其他板塊的資金大約為46億美元,前者約為后者的4.8倍,接近5倍。而美國商品期貨交易委員會(CFTC)的最新數據顯示,最近,對衝基金將其納斯達克100指數期貨淨多頭頭寸提高至12月以來的最高統計水平。
儘管這項以科技股為主的指數漲勢強勁,企業盈利也表現穩健,但圍繞中東緊張局勢、頑固通脹以及美聯儲遏制通脹行動的不確定性依然存在。由於市場在很大程度上押注AI算力交易,當前格局意味着容錯空間很小。
「鑑於企業盈利十分強勁,投資者仍然對AI基建相關配置主題感到樂觀,」總部位於聖路易斯的Argent資本管理公司投資組合經理傑德·埃勒布魯克表示。該公司超配網絡安全、軟件和AI芯片領頭羊,低配或者做空包括必需消費品和房地產在內的板塊。「但要讓漲勢延續,我們需要繼續看到最大型科技公司的盈利預測得到上調。」
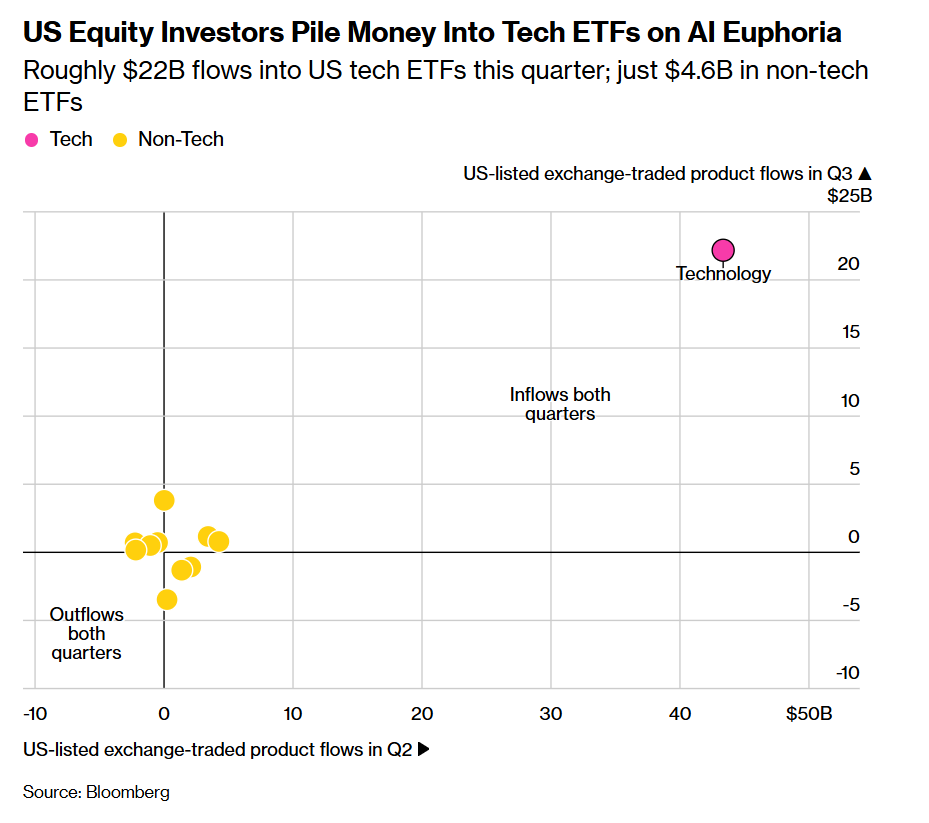
如上圖所示的那樣,史無前例AI熱潮之下,美國股票投資者們大舉向科技ETF投入資金——本季度約220億美元流入美國科技ETF;非科技ETF僅吸引46億美元。
納斯達克100指數周二收盤實現上漲0.8%,收於創紀錄歷史最高位,扭轉了今年早些時候的一段慘烈跌勢——那輪下跌一度令該指數較峰值回落超過10%。標普500指數收盤基本持平,距離重返8月創下的紀錄高位不超過0.5%。
華爾街機構投資者們也正在為漲勢延續進行佈局。高盛主經紀業務部門的數據顯示,上周美國股票出現五周以來最大規模的淨買入,軟件股領銜。美國銀行策略師援引EPFR Global數據稱,截至9月16日的一周,美國股票基金吸引近640億美元資金流入,為三個月以來最多。與此同時,現金類資產出現九周以來最大規模的資金流出。
「AI算力主題牛市行情仍有進一步上漲的空間,我們認為投資者短期內不會降低風險敞口,」Bloomberg Intelligence的ETF專題分析師阿薩納西奧斯·普薩羅法吉斯在電話採訪中表示。「流入科技股的資金遠未達到極端水平,還不足以構成拋售這些股票的逆向指標。要打斷這股上漲動能非常困難。好戲還在繼續。」
並非所有人都確信科技股漲勢以及資金向AI交易的輪動能夠持續。包括賈里德·伍達德和邁克爾·哈特內特在內的美國銀行策略師表示,相對於利潤增長前景,投資者的持倉顯得過於樂觀。與此同時,市場廣度繼續惡化。彭博匯編的數據顯示,本月多達6%的標普500指數成分股觸及52周新低,上一次出現這種情況是在10月。
大型科技公司的亮眼業績支撐了美股持續近四年的牛市,而交易員需要看到更多這樣的表現,才能證明投入AI基礎設施的數十億美元具有合理性。距離第三季度財報季啟動已不到一個月,投資者預計信息技術板塊利潤將增長64%,相比之下,標普500指數整體利潤預計增長24%。
「沒有必要持有科技板塊以外的大多數板塊,」Baird Strategas首席ETF策略師託德·索恩表示。「能源板塊在春季經歷了一陣短暫的亢奮。消費板塊仍受宏觀經濟不安情緒困擾。醫療保健板塊有所改善,但內部差異太大。不過,如果油價繼續維持高位,我認為能源將是吸引更多資金流入的板塊之一。」
然而,華爾街資深人士仍然記得20世紀70年代以及互聯網泡沫時期的經歷,當時過度緊縮的貨幣政策等因素損害了經濟。許多交易員也仍記得2022年,美聯儲從當年3月開始加息,以應對一代人以來最嚴重的通脹壓力。
所有這些因素,都讓試圖把握資金轉向大型科技股這一輪動的交易員更難判斷走勢:8月和9月曆來是股票回報表現最差的月份,卻在11月美國中期選舉前逆轉了季節性弱勢。標普500指數上個月上漲2.6%,9月至今又上漲了1%。
「客户會問:‘這輪上漲是不是已經好得太過頭了?’」Argent的埃勒布魯克補充道。「但股市對科技公司的依賴程度已經超過以往任何時候,因此,在配置退休資金時,你必須考慮這一點。」
Muse智能體狂潮點燃新一輪算力需求:萬億美元投資版圖與科技股資金迴流共振
Muse與Astra強化AI算力需求預期的核心,在於將一次用户指令擴展為持續執行的工作流程:規劃、檢索、讀取資料、編寫代碼、調用工具和驗證結果,可以觸發多輪模型計算及軟件運行。Meta披露,Muse擁有專用雲端虛擬機和瀏覽器,能夠在用户關閉應用后繼續工作;OpenAI則為Astra對外部署中的全部工具調用推理增加了行為監測,並明確指出這會產生顯著計算開銷。因此,智能體商業化同時擴大了「模型思考」和「實際執行任務」的基礎設施需求,增長機會覆蓋AI加速器、CPU、內存、存儲與網絡。
從AI Transformer推理架構看,預填充(Prefill)負責處理輸入,解碼(Decode)逐步生成輸出;長上下文、多輪交互與高併發,會同時增加計算、內存容量和數據傳輸需求。GPU、TPU及其他ASIC承擔模型計算,CPU負責工具執行、虛擬機、任務調度與數據處理,HBM和服務器DRAM承載模型及運行狀態,企業級存儲保存文件、長期記憶和任務記錄。
OpenAI披露顯示,其Habitat在線存儲平臺已處理每秒超過7,000萬次請求、超過500PB的數據,並承擔路由、壓縮、加密和校驗等CPU密集工作,為AI應用同時拉動CPU與存儲提供了實際工程依據。 從實際的龐大AI推理工程角度推演,持續增長的任務量還會通過跨節點通信、服務器擴容和機架功率密度提升,傳導至高速互連、供電與散熱系統。
模型/智能體效率提高,也可以擴大可商業化的任務範圍。Meta工程師的比較測試顯示,Muse Spark 1.3相較於1.2,工具調用和Token使用量分別減少約20%和25%。 若同類任務的平均Token用量減少25%,只要任務數量增長超過三分之一,總Token消耗仍會上升;當更高的成功率和更低的執行成本吸引更多用户、更多行業採用AI,這種需求擴張就可能超過效率提升帶來的節約。高盛也指出,推理效率改善正在擴大企業能夠經濟地交給AI處理的任務範圍。
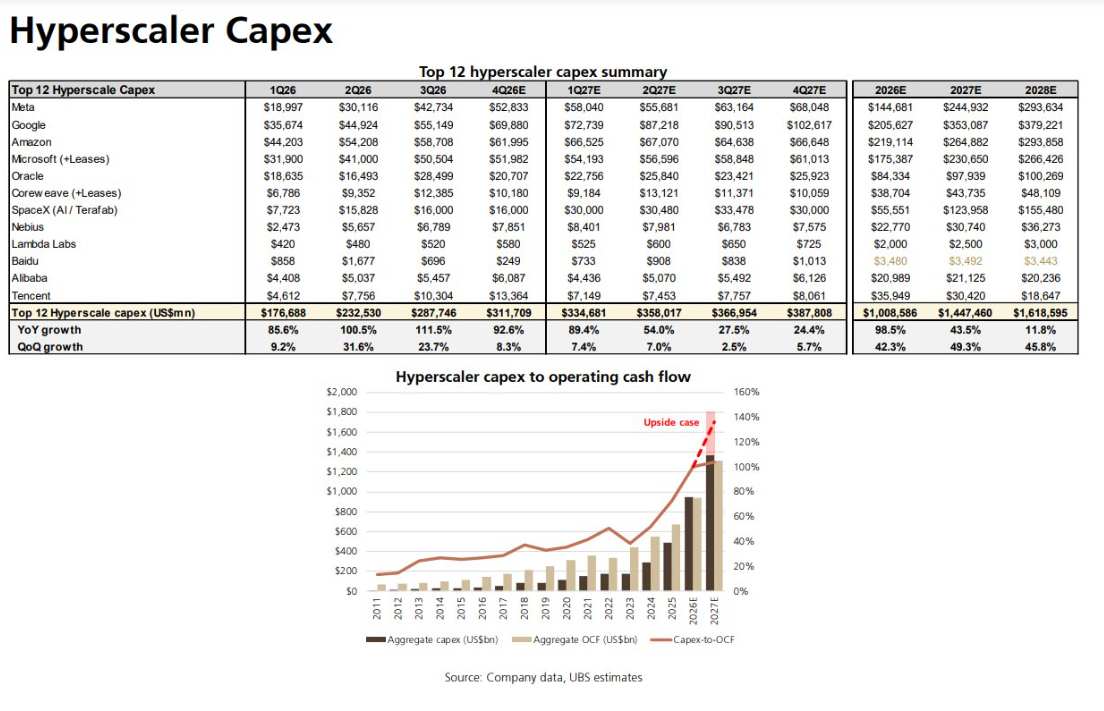
瑞銀研究摘要顯示,其覆蓋的12家雲計算及AI基礎設施企業,2026—2028年資本開支預計分別達到約1.009萬億、1.447萬億和1.619萬億美元,同比增長98.5%、43.5%和11.8%;瑞銀同時將2027年經營現金流預測上調30%,體現出其對商業化支撐能力的判斷改善。摩根士丹利則預計,超大規模雲廠商及AI相關資本開支2027年約為1.2萬億—1.3萬億美元,2028年可能高達1.4萬億美元;高盛9月則將2027年超大規模雲廠商支出預測,從3月的1.2萬億美元大幅上調至1.7萬億美元,對於2029年預期則從1.5萬億美元上調至2.1萬億美元。這些預測的覆蓋範圍和更新時間不同,但共同指向基礎設施投資規模繼續擴大。
行情與資金流也呈現出科技股重新獲得增配的跡象:截至9月22日,費城半導體指數本周上漲約6.44%,較8月24日上漲約11.09%;截至9月23日,韓國KOSPI指數本周上漲約2.71%,較8月24日上漲約5.73%。 與此同時,美國科技ETF本季度吸金220億美元,非科技ETF僅僅約為46億美元;截至9月16日的一周,美國股票基金則吸引近640億美元流入。
整體而言,納斯達克100指數重返紀錄高位背后,可謂是資金迴流與盈利增長預期相互積極支撐與共振。投資者們一致預計第三季度信息技術板塊利潤增長64%,明顯高於標普500整體的24%。多頭接下來關注的是,大型科技公司的盈利預測能否繼續上修,使新增算力投入進一步轉化為收入和利潤。


