
熱門資訊> 正文
美國抵押貸款利率衝向兩年來新高! 美國樓市遇7%利率高牆,房地產復甦交易承壓
2026-09-23 20:53
智通財經APP獲悉,美國房貸利率大幅攀升至兩年多以來的最高水平,進一步拖累了近年來本已受到高房價和銷售疲弱壓制的美國住房市場。根據美國抵押貸款銀行家協會周三公佈的數據,截至9月18日當周,30年期固定利率房貸的合同利率大幅上升15個基點,至7.12%,為2024年5月以來的最高水平。不過,前五年利率固定的可調利率房貸利率意外下降13個基點,至6.1%。
美國30年期固定房貸利率,可近似拆分為10年期美債收益率+抵押貸款支持證券(MBS)相對國債的利差+貸款發放、服務、擔保等成本及利潤加價。房貸本金逐步償還,借款人也可能提前還款或再融資,因此其利率風險期限與合同的30年期限並不相同,市場通常以10年期美債收益率,而不是更長期期限無風險收益率或者短期借貸成本作為重要定價基準;MBS利差還會隨提前還款風險等因素變化。
隨着30年期固定房貸利率升至7.12%,購房貸款申請和再融資申請分別下降0.8%和2.6%,凸顯出長期融資成本上升進一步壓縮住房購買力。與此同時,隨着一些高收入以及中產群體婚姻和工作變動等搬遷需求仍提供一定支撐,經濟學家們對住房市場進一步下跌的空間存在不同判斷。
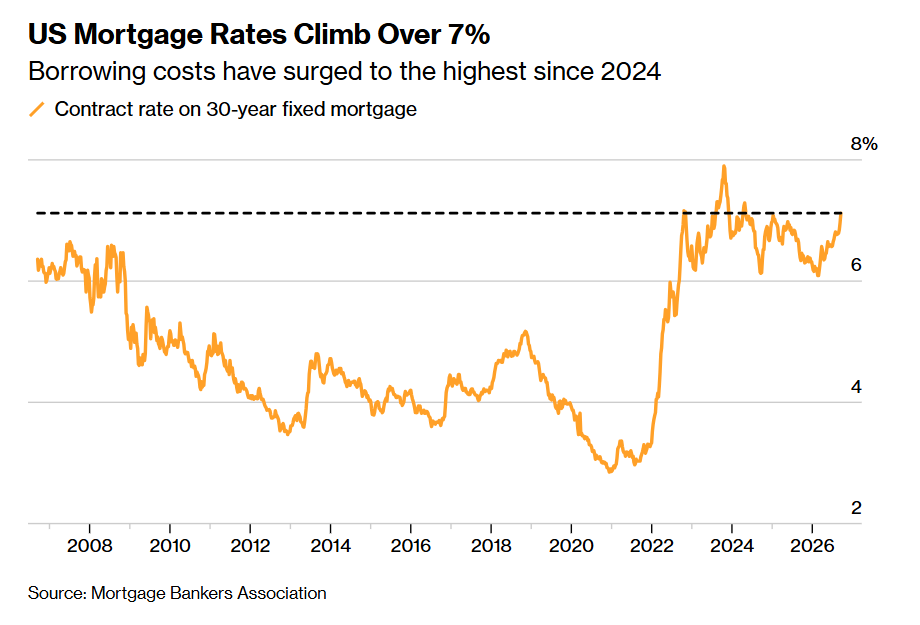
如上圖所示的那樣,美國房貸利率升破7%——房屋借貸成本飆升至2024年以來最高水平。來源:美國抵押貸款銀行家協會。
美國房貸利率飆升至7%以上,創逾兩年新高
自2月以來,房貸利率一直呈上升趨勢。當時伊朗戰爭爆發,推動能源價格上漲,重新引發通脹擔憂。美聯儲上周進行了2023年以來的首次基準利率上調,以遏制物價壓力。
隨着借貸成本攀升,申請住房融資的美國人有所減少。衡量購房貸款申請情況的美國抵押貸款銀行家協會購房指數下降0.8%,至四周低點。該協會的再融資指數下降2.6%,至2025年2月以來的最低水平。
突破7%關口可能進一步抑制需求。「7%之所以重要,單純是因為人們看到利率數字以‘7’開頭時,會產生心理影響,」Redfin首席經濟學家達里爾·費爾韋瑟表示。
資深經濟學家費爾韋瑟預計,更高的利率將限制房價漲幅,但銷售仍將低迷。
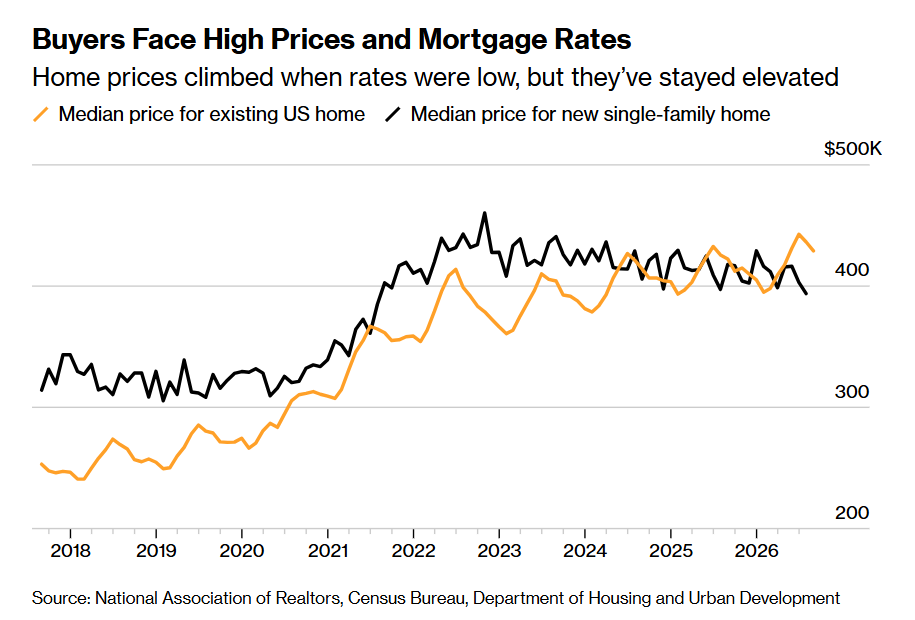
如上圖所示的那樣,購房者近年來面臨高房價與高房貸利率——房價在低利率時期上漲,此后在美聯儲加息以及降息背景下仍然呈現出居高不下態勢。來源:美國全國房地產經紀人協會、美國人口普查局、美國住房和城市發展部。
8月成屋銷售降至一年多以來的最低水平。本月住宅建築商信心追平2022年末以來的最低水平,原因是更高的利率令潛在買家卻步,而建材和燃料價格上漲又推高了成本。
住宅建築商也一直在裁員——住宅建築業就業人數於2024年9月見頂,此后總體呈下降趨勢。
「住房市場本身顯然已陷入衰退,但這種衰退可能還不夠深,也不會持續足夠長的時間,以至於把經濟的其他部分也重新拖入衰退,」Nationwide高級經濟學家本·艾爾斯表示。
借貸成本可能繼續維持高位。房貸利率緊密跟隨10年期美國國債收益率,而后者正徘徊在接近近20年來最高水平的位置。Nationwide預計,至少到今年年底,房貸利率仍將維持在7%左右。
即便如此,住房市場進一步下跌的空間可能已經不大。
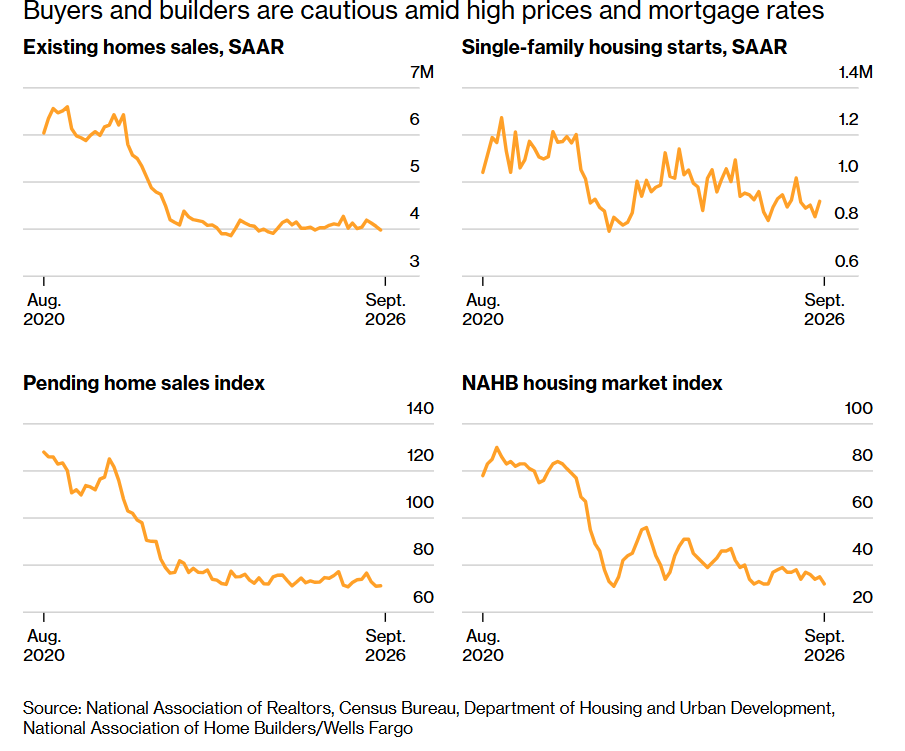
如上圖所示的那樣,房屋銷售與新住宅建設陷於低位——高房價和高房貸利率令買家與建築商保持謹慎。來源:美國全國房地產經紀人協會、美國人口普查局、美國住房和城市發展部、美國全國住宅建築商協會/富國銀行。
「目前,我們已經非常接近底部了,」Realtor.com高級經濟學家漢娜·瓊斯表示。「觸及7%這個數字確實會產生心理影響,但我不認為需求會出現斷崖式下跌。」
瓊斯表示,雖然沒有人會僅僅爲了把握有利的市場時機而搬家,但結婚、離婚和工作變動仍將支撐住房市場。
美國抵押貸款銀行家協會自1990年以來每周開展這項調查,採用抵押貸款銀行、商業銀行和儲蓄機構提供的反饋。相關數據覆蓋美國超過75%的零售住宅抵押貸款申請。
10年及以上長期限美債收益率持續高企的背后:通脹壓力疊加AI融資需求
近期美債收益率持續高企,反映了市場對未來政策利率、中東地緣政治局勢愈演愈烈導致的能源通脹和持有長期債券所需風險補償的重新定價。美聯儲於2026年9月16日加息25個基點,將聯邦基金利率目標區間上調至3.75%—4.00%;同期公佈的官員利率預測中位數,隱含年內還可能再加息25個基點。
與房貸調查對應的9月18日,10年期和30年期美債收益率分別為5.01%和5.34%;9月21日雖回落至4.96%和5.29%,仍處於高位。能源價格帶來的通脹壓力與后續緊縮預期,正在通過長期融資市場傳導至企業投資和居民購房成本。
AI基礎設施擴張則增加了長期融資需求。AI數據中心超大型園區、電力配套等資產需要長期資金支持,科技公司發行長期債券,會增加投資者需要承接的利率風險;項目運營商還可能通過「浮動利率借款+支付固定利率互換」鎖定融資成本,將額外的長期利率風險傳遞至長期限美債收益率定價市場。
對於10年及以上長期限美債收益率曲線而言,更關鍵的結構性力量來自「財政赤字+AI發債」爭奪全球久期債券資金池:美國國債余額史無前例地突破40萬億美元超級關口,2026財年赤字預期約1.9萬億—2.1萬億美元;與此同時,AI相關債務已接近今年投資級債券發行量的15%,高盛稱年內谷歌母公司Alphabet以及亞馬遜(Amazon)全球等超大規模雲計算服務商們(即AI Hyperscalers)已發行約1,940億美元債券,並預計其2026年直接融資供給可能達到約2,500億美元。
更宏觀地來看,Alphabet、亞馬遜、Meta等AI Hyperscalers從今年開始迄今已發行接近2200億美元債券,是2025年全年1080億美元的兩倍以上,從現有可比數據看,堪稱是「同期級別的歷史新高或者同期創紀錄發行節奏」。
達拉斯聯儲研究人員指出,這些融資渠道可能影響長期收益率與期限溢價。其背后的核心傳導機制是長期資金需求和久期風險供給增加,在其他條件不變時,對10年及以上期限的利率/收益率曲線機制形成附加上行壓力。


