
熱門資訊> 正文
英偉達股價創新高再遇阻力? GPU與Vera CPU需求雙線爆發之際,董事大舉套現3億美元
2026-09-23 17:00
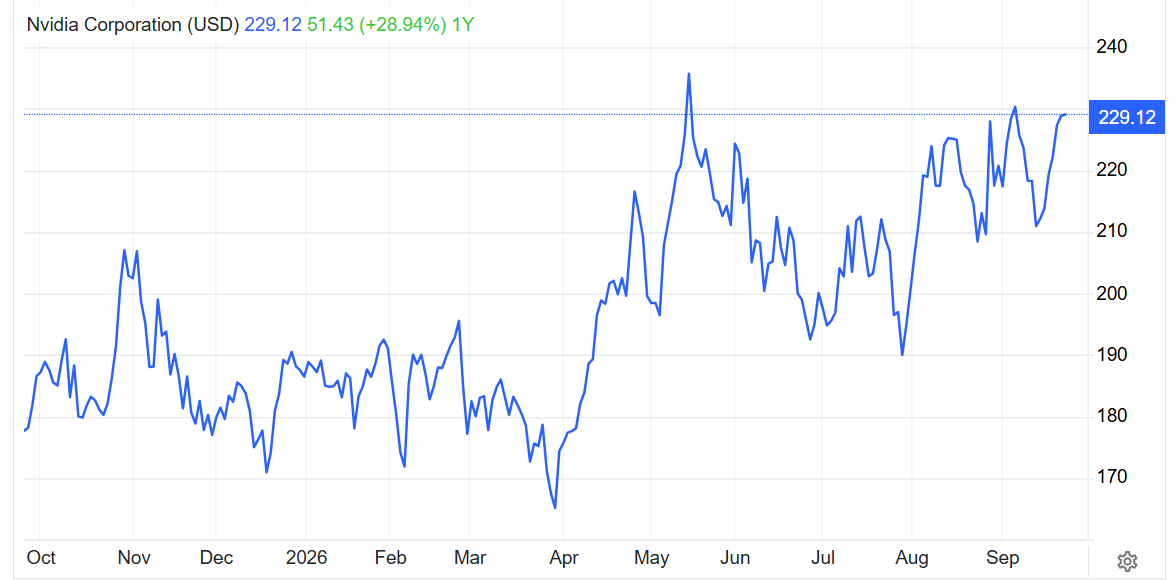
智通財經APP獲悉,隨着最新披露顯示英偉達公司董事馬克·斯蒂文再一次大舉拋售英偉達股票,近期經歷六連漲的全球最高市值公司——即「AI芯片超級霸主」英偉達(NVDA.US)股價在周三美股盤前呈現震盪走勢,突破236美元這一歷史最高點似乎再遇市場重大拋售阻力。
根據周二提交的一份最新Form 4申報文件,董事馬克·斯蒂文斯在9月18日的交易中再次出售140萬股股票,價值約3億美元,延續了這家芯片巨頭內部持有人士大額減持的趨勢。在此次最新減持之前,斯蒂文斯本月早些時候已出售約6.4億美元的英偉達股票。
值得注意的是,申報文件並未顯示價值約3億美元在內的近期出售交易是依據第10b5-1條規則交易計劃執行的。第10b5-1條規則下的交易計劃,可以理解為「提前設定的股票買賣安排」:高管或董事在不掌握重大未公開信息時,預先確定交易條件,滿足冷靜期等要求后按計劃執行,可作為應對內幕交易指控的抗辯依據。倘若未使用這類計劃,並不直接代表交易違法或者涉嫌內幕交易。
隨着Muse、Astra等最前沿AI智能體工作系統擴大了能夠自動完成的商業任務範圍,也使算力需求由單次問答延伸至持續高效率運行的極度複雜智能體工作流,全球AI算力需求預期迎來新一輪擴張,英偉達AI GPU與Vera CPU更是呈現算力雙線擴張,大舉推動英偉達自9月14日以來實現連續六個交易日上漲,當前市值徘徊在5.5萬億美元附近,今年以來漲幅約25%。涵蓋英偉達、AMD、博通以及英特爾、臺積電等一眾AI算力產業鏈領軍者們的費城半導體指數近期漲幅比英偉達更加強勁,使得該指數年內迄今漲幅高達80%。
六連漲之后,英偉達申報文件披露大舉套現動態
英偉達最新的內部人士交易申報,為重要股東持續出售股票的動向再添一筆。
根據周二提交的一份最新Form 4申報文件,董事馬克·斯蒂文斯在9月18日的交易中再次出售140萬股股票,價值約3億美元,延續了這家芯片巨頭內部持有人士大額減持的趨勢。
斯蒂文斯可謂持續減持英偉達股票。曾任紅杉資本管理合夥人的斯蒂文斯,以219.72美元的加權平均價格出售了最新一批股票,另以220.42美元的價格出售了1萬股。這些股票通過信託持有。值得注意的是,申報文件並未顯示這些交易是依據第10b5-1條規則交易計劃執行的。
在此次最新減持之前,斯蒂文斯本月早些時候已出售約6.4億美元的英偉達股票。他在2026年也一直定期出售英偉達股票,其中包括6月一次價值1.86億美元的減持。
斯蒂文斯仍是持股規模可觀的股東,最新申報文件顯示,他直接持有1154萬股,另通過Envy信託間接持有大約1502萬股。
在經歷一輪由AI推動的強勁上漲后,英偉達股價過去幾個月總體仍呈橫盤走勢未能創下歷史新高點位,主要因投資者們越來越大規模地權衡其非凡增長與持續高企的市場增長預期、日益加劇的AI芯片競爭態勢,以及對AI基礎設施支出可持續性的擔憂。
儘管英偉達持續交出令人矚目的業績,股價表現仍較為平淡。英偉達公佈的第二財季營收為962億美元,同比增長106%,其中數據中心營收大增117%,達到890億美元。該公司還預計,2028財年營收將增長約70%。
首席執行官黃仁勛在8月24日的財報中表示,AI已達到一個「拐點」,隨着更多前沿實驗室、初創企業和開放模型開發者擴大其系統規模,需求正在加速增長。
在Stocktwits平臺上,散户對英偉達的情緒為「中性」,一周內保持不變,散户交易者們正持續關注即將在華盛頓舉行的峰會,參會者美國總統唐納德·特朗普,以及多位商業和科技界領袖。
英偉達增長在加速,估值卻在打折
Muse、Astra等前沿AI系統擴大了能夠自動完成的商業任務範圍,也使算力需求由單次問答延伸至持續運行的智能體工作流。從底層架構看,一項複雜任務可能包含多輪推理、工具調用、代碼執行和結果驗證:GPU負責模型矩陣運算,長上下文預填充增加輸入處理負荷,持續解碼及併發會話則提高對計算吞吐、內存帶寬和鍵值緩存容量的要求;CPU承接工具執行、沙箱運行和任務編排。用户數量、任務覆蓋範圍與並行工作流的擴張,構成GPU、CPU、存儲和網絡需求共同增長的基礎。這也是市場將智能體應用普及,轉化為英偉達、AMD等算力供應商增長預期的重要邏輯。
Vera CPU的價值尤其體現在智能體工作流中的串行步驟。英偉達技術資料指出,在高負載推理系統中,CPU執行工具的時間越長,原請求的鍵值緩存越可能被其他請求擠出GPU內存,恢復任務時便可能需要重新處理上下文;更快的CPU能夠縮短這一間隔,減少重複計算,提高GPU有效產出。
Vera因此既服務於Vera Rubin系統,也拓展獨立CPU服務器市場,戴爾、惠普和超微電腦等廠商已公佈相關產品佈局,多家模型公司及雲服務商也在評估或規劃採用。這使英偉達的增長機會從模型計算進一步延伸至智能體執行基礎設施,並提高整套系統協同優化的商業價值。
英偉達當前最突出的定價特徵,是盈利預期快速增長,而股價沒有同步擴張,導致遠期市盈率明顯下降至不足20倍——這里指的是未來12個月預期利潤對應的市盈率,接近十多年來最低位。
與之對應,英偉達2027財年第二季度營收達到962億美元,同比增長106%,數據中心收入達到890億美元,同比增長117%;標普全球旗下Visible Alpha的研究還確認,公司提出2028財年營收增長約70%的展望,高於財報發佈前44%的市場預期。 黃仁勛所稱「成長價值股」,表達的是高速增長與較低估值同時出現的反差;投資者分歧則集中於,這些盈利預測能夠以多高的確定性兑現,並持續多長時間。
市場主要在重新評估利潤率、競爭格局與客户投資持續性。存儲等關鍵部件漲價,使AI建設帶來的部分利潤向上遊供應商轉移;大型客户增加自研ASIC,則讓市場更加關注英偉達未來的份額和議價能力。從工程經濟性看,定製芯片適合圍繞較穩定的工作負載優化成本,英偉達則以可編程GPU、軟件生態和系統互連承接快速變化的模型與複雜部署需求。與此同時,高利率和持續增加的資本開支,提高了客户對投資回報的要求。因此,即使行業總需求仍在增長,市場仍會分別評估英偉達能夠獲得多少收入,以及保留多高的利潤率。
Muse等前沿AI智能體商業化若能夠強勁且持續驗證客户AI基建採購的回報,將能夠大舉支撐英偉達的長期盈利能力。如果更多可收費的AI任務推動基礎設施利用率、客户訂單和新平臺收入增長,GPU、Vera CPU及網絡產品就有機會共同擴大收入來源,盈利兑現也可能推動估值修復。華爾街金融巨頭美國銀行給出的350美元目標價,正是體現了其對英偉達AI長期強勁增長機會的積極判斷。


