
熱門資訊> 正文
市場定價美聯儲還要加息三次?期權交易員「不服」:加不了那麼多
2026-09-23 14:39
財聯社9月23日訊(編輯 瀟湘)期權市場的最新交易數據顯示,部分交易員正在為美聯儲最終加息幅度,可能不及市場當前定價這一情況做好防範……
利率互換市場目前反映出,到明年6月前美聯儲將累計加息75個基點——即進行三次25個基點的加息。
這一觀點在美聯儲決策者上周一致投票決定加息25個基點后得到了進一步鞏固,而美聯儲9月政策會議后的最新點陣圖也顯示,為遏制通脹未來還需進一步加息。
然而,不少市場人士當前對此「鷹派」定價,並不服氣——他們開始藉助對貨幣政策高度敏感的有擔保隔夜融資利率(SOFR)期權進行對衝。
數據顯示,過去一周,市場對明年3月份到期的SOFR期貨看漲期權需求持續走高,表明市場對防範美聯儲加息力度弱於預期的風險興趣日益濃厚。
SOFR(Secured Overnight Financing Rate)即有擔保隔夜融資利率,是反映機構以美國國債為抵押進行隔夜借款成本的關鍵利率,與美聯儲政策利率密切相關。交易員通過買賣SOFR期權,來押注未來短期利率的走向。SOFR利率期貨的價格與利率本身走勢相反,若價格上漲意味着市場預期利率將下降。
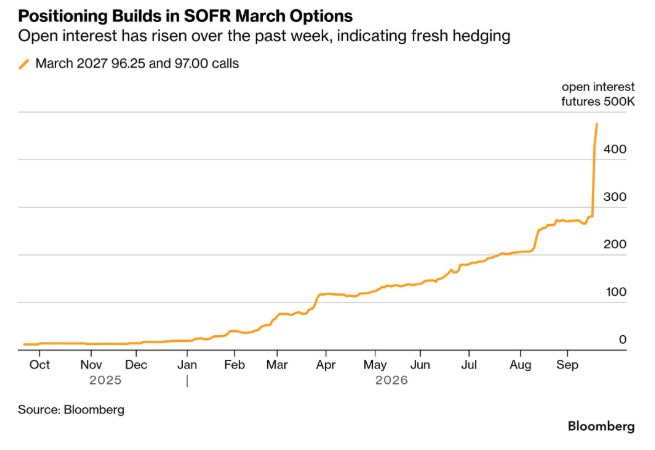
「市場目前已完全計入了后續還有三次加息的預期,而我傾向於反向押注,」Thornburg投資管理公司固定收益主管Christian Hoffmann表示,「在一年之內加息四次,是對當前經濟背景相當激進的反應,必將對宏觀經濟產生實質性的連鎖衝擊。」
油價仍是核心變量
事實上,原油目前仍是擾動美聯儲政策路徑與市場預期的核心變量。
此前受伊朗局勢波及,油價走高並推升美債長端收益率突破5%關口。而周二,隨着沙特阿拉伯計劃恢復一條關鍵輸油管道的輸油,加之投資者正密切關注各國代表在紐約聯合國大會上的動向,以探尋霍爾木茲海峽能否重新通航的蛛絲馬跡,長債收益率與油價同步出現了回落。
Allspring Global Investments固定收益首席投資策略師George Bory透露,近期市場動盪已促使他加大了在債市的做多頭寸。
持此觀點的並非個例:摩根大通最新的投資者調查顯示,其淨多頭持倉已升至去年11月以來的最高水平。
「收益率上升、當前更緊縮的貨幣政策以及油價上漲,實質上都是在對經濟增長施加額外負擔,」Bory指出,「因此進入第四季度乃至明年,這類對經濟增長構成的壓力可能會逐步顯現出來。」
Bory進一步補充道,經濟動能放緩,疊加中東地緣局勢降温以及人工智能領域資本開支趨於理性,都可能促使美聯儲縮減未來的加息頻次。
持倉數據顯示,截至本周一收盤,2027年3月到期的SOFR看漲期權的未平倉合約量約為270萬份,這一數字比同期限看跌期權多出約100萬份。這清晰表明,交易員正傾向於建立防範頭寸,以應對美聯儲屆時加息路徑比當前市場定價更為平緩的可能。
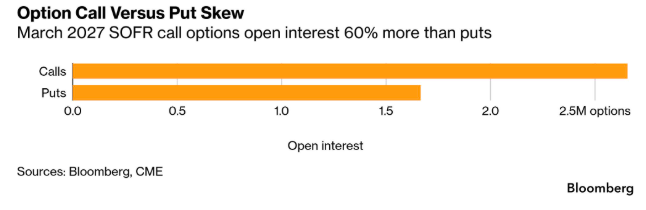
「這類資金流向或許傳遞出一個信號:美聯儲可能僅剩一到兩次審慎的加息空間,而在完成這些加息后,市場很可能會步入相對平穩的震盪區間,」Constitution Capital利率交易主管Jeff Schuh分析道。
值得注意的是,在2027年3月到期的SOFR期權中,還有一筆引人注目的頭寸瞄準了接近3%的隔夜利率——遠低於當前3.88%的聯邦基金有效利率。
若要兑現該預期,意味着美聯儲必須在進入2027年之際便迅速開啟一輪降息周期——而這一激進轉鴿的情景,目前在市場中幾乎無人敢於押注。


