
熱門資訊> 正文
Pimco開始回補長期美債:5%收益率改變了風險回報
2026-09-23 14:25
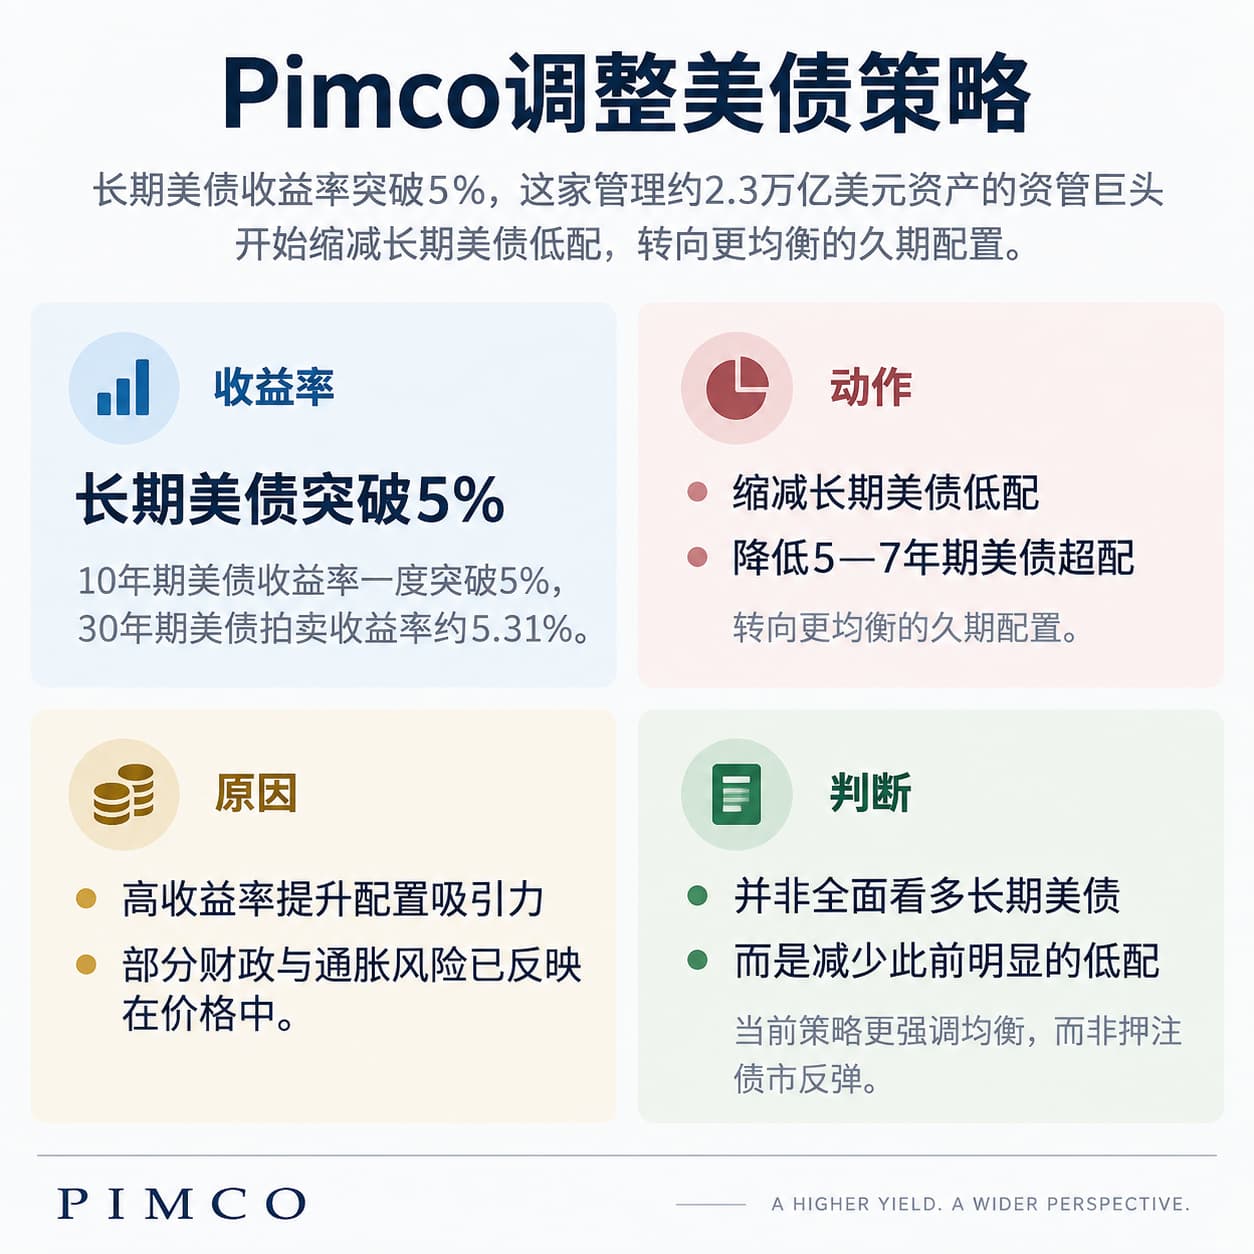
長期美債收益率突破5%后,管理約2.3萬億美元資產的太平洋投資管理公司(Pimco)開始縮減對長期美國國債的低配。
Pimco首席投資官丹尼爾·伊瓦辛(Daniel Ivascyn)表示,公司同時降低此前對5年至7年期美債的超配,轉向更均衡的久期配置。
這一調整意味着,持續多年的美債長端拋售已把收益率推到Pimco認為風險補償明顯改善的水平。伊瓦辛表示,對於中期投資者,目前美債「已經有不錯的價值」;對投資期限更長的資金而言,5%以上的收益率尤其具有吸引力。
Pimco近年來一直對長期美國國債保持謹慎,主要擔憂美國財政赤字、政府融資需求和通脹風險。今年6月,公司仍明確偏好中期美債。如今態度開始變化,伊瓦辛稱,許多財政風險已經反映在價格中,
「並不是説我們對財政狀況感到非常放心,但在這樣的收益率和經通脹調整后的實際收益率水平上,投資價值已經提高」。
從押注中端轉向均衡久期
Pimco並未全面轉向看多長債。公司一邊縮減長期美債低配,一邊降低5年至7年期美債超配,核心變化是減少此前明顯的期限偏好。
近期美債長端收益率快速上行。10年期美債收益率上周一度突破5%,為近三年來首次,並升至2007年以來高位;此前30年期美債拍賣收益率約為5.31%,但需求依然強勁,顯示高收益率已經開始吸引長期資金。
今年前8個月,美國債券共同基金和ETF淨流入約6250億美元,為晨星自2010年有數據以來同期最高。Pimco和先鋒集團預計,隨着投資者從股票向固定收益資產重新平衡,債券資金流入仍可能加快。
高票息也提高了投資者承受進一步利率上升的能力。彭博美國綜合債券指數的最差收益率已從2月的4.15%升至5.3%。Pimco高級投資組合經理邁克爾·庫齊爾(Michael Cudzil)此前表示,在當前收益率水平買入,投資者擁有較大的收益率繼續上升緩衝空間。
中東局勢仍可能推高收益率
伊瓦辛認為,美債短期壓力尚未消失。中東戰爭持續推高油價,並加劇市場對通脹的擔憂;圍繞霍爾木茲海峽重新開放的進展,也可能繼續影響能源價格和美債收益率直至年底。
他預計,美聯儲仍可能繼續加息以控制通脹,因此當前5%以上的長期收益率並不意味着債市已經見底。Pimco目前的策略更接近減少極端倉位,而非押注長債出現持續反彈。
美國政府融資規模擴大和人工智能基礎設施投資帶來的企業發債潮,也在增加債券供給,但伊瓦辛認為,這對固定收益投資者同時意味着更高的風險補償。「當政府或企業需要借更多錢時,我們可以向他們收取更高的利率。」
美國財長貝森特近期試圖通過擴大存量長期國債回購等措施緩解長端收益率壓力,但Pimco並未把政策干預納入核心投資邏輯。伊瓦辛表示,這些措施目前對市場的影響仍較為有限,
「可能會出現某種政策迴應,成為債券走強的催化劑,但我們並沒有押注這一點」。
Pimco旗下規模約2320億美元的Income Fund今年以來下跌0.3%,但表現仍超過約77%的同類基金;過去一年、三年和五年的表現均超過90%以上的同行。


