熱門資訊> 正文
IDC:26Q2全球手持智能相機市場出貨量超588萬台 同比增長57%
2026-09-23 13:35
- GoPro(GPRO) 0
- 蘋果(AAPL) 0
- 京東(JD) 0
智通財經APP獲悉,國際數據公司(IDC)最新發布的《2026年第二季度全球手持智能相機市場跟蹤報告》顯示,2026Q2全球手持智能相機市場出貨量超過588萬台,同比增長57%。銷售額接近157億元人民幣,同比增長50%。IDC預計,至2030年,全球手持智能相機市場出貨量規模將會接近4100萬台,五年複合增長率接近20%。
市場現狀
運動相機市場:26Q2全球運動相機出貨量突破255萬台,同比增長47%。平均單價2262人民幣,同比下降4%。其中不可拆卸運動相機(即廣角運動相機)出貨量同比增長22%,可拆卸運動相機(即拇指相機)同比增長超過300%。
雲臺相機市場:26Q2全球雲臺相機出貨量接近280萬台,同比增長87%,平均單價2968人民幣,同比下調6%。主力廠商單攝升級迭代,全新雙攝新品發佈即斷貨,特別是中國區市場暑促銷售勁爆,拉動雲臺相機市場再創新高。
全景相機市場:26Q2全球出貨量超過53萬台,同比增長4%。
競爭格局
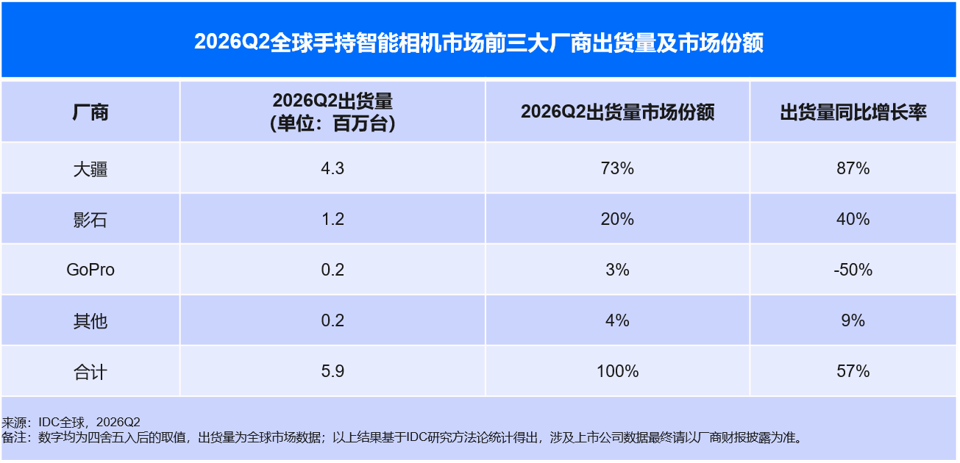
26Q2全球手持智能相機市場,大疆以73%出貨量市場份額保持第一,同比增長87%;影石出貨量市場份額達到20%,同比增長40%,排名第二;GoPro在全球市場受到國內廠商的強勁挑戰,出貨量同比持續萎縮且跌幅放大。
大疆
26Q2大疆出貨量超過428萬台以73%整體市場份額排名第一,同比市場份額增加11個百分點創新高。細分品類來看,大疆雲臺相機自身出貨量佔比超過60%,同比增長超過77%。不可拆卸運動相機出貨量市場份額同比上升11個百分點增長至64%,Action5 Pro和6代產品結構佔比顯著攀升。同時可拆卸運動相機僅一款單品出貨量市場份額超過55%。
雲臺雙主攝Pocket4P四代創新產品登錄中國和全球市場,憑藉17級動態範圍,新一代D-Log2專業色彩曲線完成「口袋電影機」躍遷。超越產品層面,大疆供應鏈體系與全球零售網絡構成品牌深度護城河。面對上游核心零部件價格劇烈波動,品牌憑藉準確行業判斷與強供應鏈把控,保障了雲臺新品在「高配大存儲」下的平穩交付與極具競爭力的發售價格。
影石
26Q2全球出貨量超過115萬台(結果基於IDC研究方法論統計得出,涉及上市公司數據最終請以廠商財報披露爲準),在總體手持智能相機市場,影石獲得20%出貨量市場份額保持第二位排名。在全景相機市場(即360相機),26Q2影石出貨量市場份額73%,環比回升超過4個百分點。在不可拆卸運動相機市場,出貨量市場份額超過17%,同比增長2個百分點。在可拆卸運動相機市場拿下43%出貨量市場份額。Luna Ultra雲臺相機首發登錄全球市場熱銷至26Q2結束出貨量市場份額接近6%。
26Q2雲臺新品發佈和全景相機,可拆卸以及不可拆卸運動相機打造完成全影像矩陣且未來仍佈局更大傳感取景器新影像產品方向。憑藉三大技術核心方向即Imaging成像(AI模型替代傳統算法,夜景降噪、色調色彩管理)、AI智能(用户意圖理解分析,自動構圖、智能取景與AI剪輯)、Robotics機器人學習(相機物理世界移動與運鏡)打造相機智能體願景。同時影石加速國內和全球渠道覆蓋和佈局。26年下半年全線影像產品將進駐國內Apple以及榮耀專賣店,海外日本,歐洲美國將新增品牌旗艦店。
GoPro
運動相機出貨量同比下降49%,全景相機下跌61%。運動相機新品MISSION1/Pro以及全景Max2雖然終於補齊硬件短板,但生態,軟硬件迭代和中國廠商仍存差距。全球戰略收縮,出貨量超過65%集中在美洲。
IDC洞察與市場未來發展預測
從影像記錄設備到小型化AI影像計算平臺終端1.0到相機智能體遠景。手持智能相機從產品發展趨勢來看,AI算力已經快速融入軟硬件體系並且很快將成為產品圈層競爭的核心因素。獨立AI芯片已經在旗艦級產品植入,對平臺計算性能顯著提升,在場景主體識別,防抖降噪,智能HDR,構圖編碼等層面推動產品向AI智算影像平臺1.0演進。在應用軟件層面,核心廠商開始自研和訓練AI多場景模型。以往成熟的一鍵剪輯已經向AI導演剪輯升級,大幅提升用户實現一鍵成片的精彩體驗。此外,廠商已經引入語音助手雲端大模型實現AI算力調度的端邊雲協同。
場景畫質再升級,雲臺相機市場潛力爆發進入高速增長期。手機作為用户粘性最強的智能終端之一在用於視頻拍攝場景時仍舊在運動跟拍防抖,長時創作疲勞等方面不夠友好。運動相機算法防抖強但畫質,景深,空間感和夜景又相對較弱。微單畫質碾壓但操作複雜,機身鏡頭組體積重量大,不便攜且價格昂貴。雲臺相機具有便攜體積小,帶有三軸機械防抖的雲臺超穩特性,部分媲美微單的畫質輸出以及兼顧了運動相機的易用性。26年光學變焦雙攝產品的導入推動雲臺市場在場景和畫質進入新階段。同時更大感光芯片,AI芯片模塊,多鏡頭組,保持小體積,散熱,特別是對於小型雲臺的結構設計,控制精度,防震等層面也給廠家提出了諸多挑戰。伴隨產品快速迭代以及平均單價下移,雲臺相機的用户群體也從專業視頻內容創作者向普通消費者快速拓展特別在學生人群和女性用户群體,雲臺相機市場正步入爆發增長期。
渠道變革,內容電商崛起,線下聚焦中高端體驗和服務,垂類渠道活躍。從手持智能相機渠道結構來看,傳統電商京東天貓亞馬遜仍舊貢獻了出貨量的基本盤面。由於運動相機,全景相機和雲臺相機的應用場景源於視頻內容創建屬性和傳統3C數碼終端區隔,不同場景的創作體驗,KOL種草到直接購買要比搜索比價下單的模式更加吸引主力消費人群,因此以抖音為代表的內容電商比重迅速攀升。線下渠道,品牌仍舊聚焦國內和全球旗艦店建設包括建立和中高端手機品牌的渠道生態合作。兼顧品牌背書,客户體驗,線上引流,高端產品銷售和打造金牌服務網絡。另一個線下渠道方向是開拓各種垂類資源,比如旅遊消費場景渠道,租賃渠道以及配件渠道。
手持智能相機市場需求端和行業內部均保持樂觀,預計未來五年出貨量複合增長率將接近20%。儘管手持智能相機市場發展態勢良好,但如果和高相關影像終端品類智能手機,單反微單以及傳統固定鏡頭數碼相機年度出貨量相比較其滲透率僅不到2%。綜合預測模型,IDC認為至2030年,全球手持智能相機市場規模將會接近4100萬台,總體複合增長率接近20%。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


