
熱門資訊> 正文
實際利率創20多年新高,黃金ETF卻升至七個月高位:黃金換錨了!
2026-09-23 14:40
美國10年期實際收益率與黃金之間的傳統關係正在出現明顯變化。盛寶銀行大宗商品策略主管奧勒·漢森(Ole Hansen)指出,即使實際收益率升至20多年高位,黃金ETF持倉仍在回升。
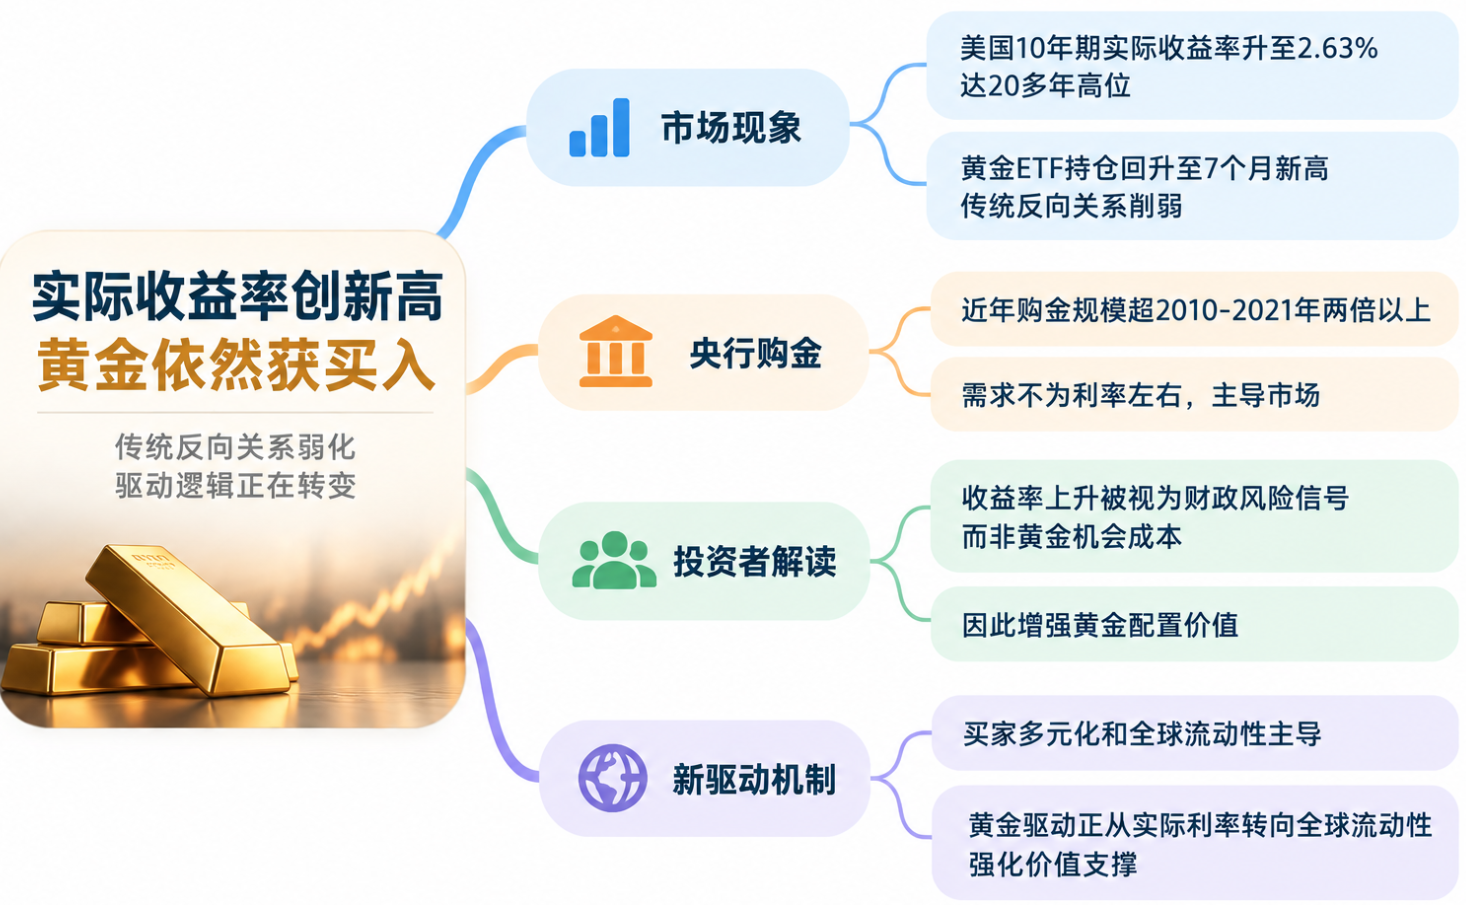
上周五,美國10年期實際收益率升至2.63%,創20多年最高水平,自年初以來上升76個基點。與此同時,黃金支持的ETF總持倉在2026年上半年下降后重新回升。
漢森表示,這種分化説明黃金需求與實際收益率之間長期存在的反向關係正在減弱。過去,實際收益率上升意味着持有不產生利息或股息的黃金機會成本增加,通常會給金價帶來壓力。
2022年至2023年,美聯儲大幅加息推動實際收益率快速上升,投資者通過退出黃金ETF降低敞口。但金價當時依然保持韌性,強勁的央行購金抵消了ETF投資者的拋售。漢森認為,如今出現了進一步變化。實際收益率再次走高,但黃金ETF並沒有出現新一輪大規模清算,反而繼續增加持倉。
財政風險正在改變黃金的持有邏輯
漢森認為,一個重要原因是投資者開始從不同角度看待長期收益率。
他表示,越來越多投資者可能將長期收益率上升視為財政風險、政府債務償付成本增加以及金融穩定問題的信號,而不僅僅是黃金的替代持有成本。
在這種情況下,黃金作為傳統金融體系之外的資產,其配置價值可能上升。漢森指出,當前實際收益率處於歷史高位且仍在上升,卻沒有對黃金形成傳統意義上的持續壓制。
他認為,持續的央行購金、西方ETF買家迴歸以及亞洲投資者的需求,共同擴大了黃金的投資者基礎。與2022年至2023年相比,這部分需求對利率和收益率的敏感度也有所下降。
美聯儲上周加息后,漢森認為金價表現顯示,更鷹派的貨幣政策已經在很大程度上被市場消化。他表示:「進入周末,黃金似乎已經對美聯儲加息不以為意。」
漢森目前繼續維持看漲展望。他指出,儘管貴金屬近期表現疲軟,黃金支持的ETF持倉已經升至7個月高位,顯示對利率不那麼敏感的投資需求仍然存在。
央行買家改變黃金市場結構
富時羅素(FTSE Russell)全球投資研究主管英德拉尼·德(Indrani De)也認為,單純依靠收益率判斷黃金走勢已經不夠。
她表示,名義和實際收益率上升確實會提高黃金的機會成本,但央行已經成為越來越重要的黃金買家。2000年至全球金融危機期間,央行總體是黃金淨賣家,此后轉為淨買家,近幾年購買速度明顯加快。
英德拉尼説:「央行購買黃金的規模,在過去兩三年里,是2010年至2021年間水平的兩倍多。」
央行的配置邏輯與普通投資者不同。英德拉尼指出,官方部門通常不會因為債券收益率上升帶來的機會成本增加,就相應削減黃金配置。
她説:「我們現在有大量黃金需求來自對收益率不敏感的來源。」在她看來,這是黃金與實際收益率關係進一步脱鈎的重要原因。
這種變化也反映在全球儲備結構中。英德拉尼表示,按當前估值計算,各國央行合計持有的黃金價值已經超過美國國債。
與此同時,美元在全球外匯儲備中的佔比持續下降,從世紀之交略高於70%,降至目前的55%至57%之間。不過,英德拉尼並不認為這代表美元失去主導地位。
她認為,美元仍然缺乏規模相當的替代品。當前的變化更接近儲備資產的逐步多元化,背后則是地緣政治和全球經濟格局的變化。
英德拉尼預計,官方部門仍將是黃金市場的重要需求來源。雖然未來購買規模可能低於近年的異常高水平,但亞洲和拉丁美洲央行仍在參與,地緣政治不確定性也沒有迅速消退。
零售投資者和黃金ETF帶來的需求同樣在擴大。英德拉尼表示,黃金的買家基礎正在變得更加多元,這也增強了市場對收益率變化的承受能力。
收益率為何上升,同樣重要
英德拉尼認為,收益率上升本身並不能決定黃金一定走弱,投資者還需要觀察收益率上升的原因。
她指出,發達經濟體的財政壓力正在增加,當前環境越來越接近所謂的「財政主導」,即財政政策對經濟和利率的影響增強。
與此同時,全球經濟也正在離開金融危機后廉價資本充裕的時期。人工智能、基礎設施投資、產業迴流和全球綠色能源轉型都在爭奪資本,使資金成本重新定價。
英德拉尼表示,收益率上升存在多種原因,其中一些甚至可能反映生產性投資需求增加。更高的融資成本也會給生產率較低的企業帶來壓力。
這種變化並不隻影響黃金。她指出,與主要大宗商品生產國相關的貨幣,包括挪威克朗、澳元、巴西雷亞爾和墨西哥比索,都出現走強跡象。
銅也從人工智能基礎設施和能源轉型帶來的額外需求中受益。英德拉尼認為,未來的大宗商品市場不再只是黃金單獨發揮作用,能源安全、工業需求和綠色轉型都會繼續影響大宗商品配置。
她表示,全球能源市場的變化正在強化能源安全與經濟安全之間的聯繫。電動汽車和電池的發展也顯示,綠色轉型今年並沒有停滯,反而加快。
富達:黃金已經從「利率交易」轉向「流動性交易」
富達投資(Fidelity Investments)全球宏觀主管尤里恩·蒂默(Jurrien Timmer)則從全球流動性解釋黃金的變化。
蒂默周一在領英上發佈分析稱:「(黃金)上周上漲,因為全球流動性狀況開始恢復。」根據他的黃金與流動性迴歸模型,全球M2與黃金的關係顯示,黃金價值約為每盎司5000美元。
蒂默認為,黃金正在從過去主要由實際利率驅動的交易,轉向更多由全球流動性驅動的交易。他分享的圖表顯示,這一驅動機制的轉變始於2022年。
9月早些時候,蒂默還指出,美國財政部採取措施增加長期債券回購,同時發行更多短期國庫券,壓低了美元並推動黃金上漲。
他認為,市場正在感受到向「財政主導」以及美聯儲獨立性可能受到影響的轉變。按照他的分析,如果財政部希望壓低長期收益率,可能需要擴大債券回購規模,這又可能要求美聯儲在相關操作中發揮更大作用。
蒂默表示:「寬松的財政政策加上寬松的貨幣政策,對美元明顯是負面的,對黃金明顯是正面的。」


