
熱門資訊> 正文
交易員加碼對衝力度 押注美聯儲加息周期或比市場預期更淺
2026-09-23 06:58
智通財經APP獲悉,交易員正在為一種可能性尋求保護——美聯儲加息幅度可能低於市場當前的定價。利率掉期目前反映的預期是,到明年6月之前美聯儲將加息3次、每次各25個基點。這一觀點在上周美聯儲政策制定者投票決定將聯邦基金利率目標區間上調25個基點、並釋放出需要進一步加息以遏制通脹的信號后進一步得到鞏固。
與此同時,這種鷹派共識正促使一些交易員利用與政策敏感的有擔保隔夜融資利率(SOFR)掛鉤的期權進行風險對衝。過去一周,與3月SOFR期貨相關的看漲期權需求不斷增加,表明市場對防範美聯儲採取不那麼激進的政策路徑的興趣正在上升。
Thornburg Investment Management固定收益主管Christian Hoffmann表示:「市場目前定價的是從現在起加息三次。我會選擇押注相反的方向。」「一年內加息四次,對於當前的經濟背景而言是一個相當激進的應對措施,而且將對宏觀經濟產生實質性的連鎖影響。」
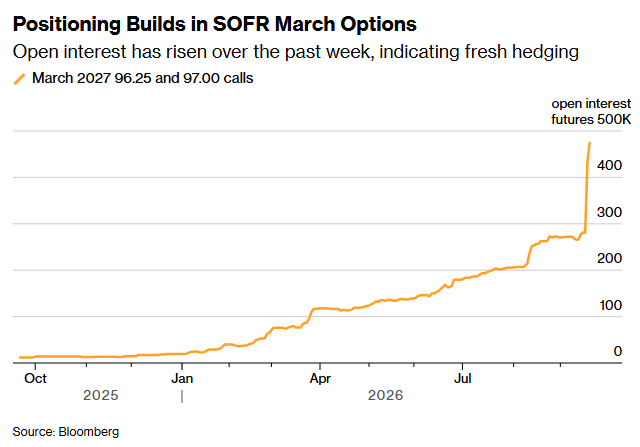
過去一周未平倉合約數量上升,表明新的對衝倉位正在建立
油價仍是一個關鍵變量,並繼續對美聯儲政策路徑和市場前景產生重大影響。受中東戰爭相關因素推動的原油價格上漲,美國十年期美債收益率近期一度飆升至5%以上。
周二,隨着沙特阿拉伯尋求恢復一條重要管道的原油運輸,同時投資者將注意力集中在紐約聯合國總部舉行的外交官年度會議上、希望從中尋找霍爾木茲海峽重新開放進展的線索,美國國債價格與油價一道波動。
Allspring Global Investments固定收益首席投資策略師George Bory表示,近期市場環境促使他增加了對債券市場的看多倉位。而他並非唯一這麼做的人。摩根大通最新的投資者調查顯示,投資者直接做多倉位有所增加,達到去年11月以來的最高水平。
George Bory表示:「更高的收益率、更高的當前貨幣政策利率以及更高的油價,本質上都相當於對經濟增長征税。」「因此,其中一些壓力最終可能會在第四季度開始顯現,甚至可能延續到明年。」他補充稱,經濟放緩、緊張的中東局勢緩和以及人工智能(AI)支出降温,都可能導致美聯儲加息次數減少。
截至周一收盤,2027年3月到期的SOFR看漲期權未平倉合約——即新增風險敞口——約為270萬份。這一數字比相同期限的看跌期權多約100萬份,表明交易員更傾向於通過對衝來押注屆時美聯儲的政策路徑將比當前市場定價的路徑更為温和。
Constitution Capital利率交易主管Jeff Schuh表示:「這些資金流向可能意味着,美聯儲還剩下一到兩次謹慎的加息,但在這些加息之后,市場可能進入一個相對區間震盪的時期。」
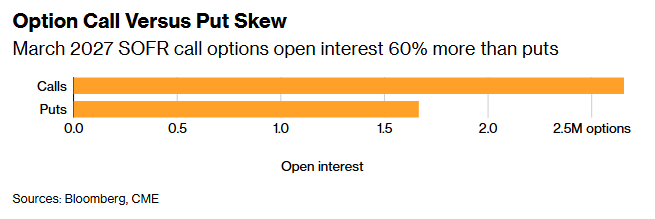
2027年3月SOFR看漲期權未平倉合約數量比看跌期權高60%
此外,2027年3月SOFR期權中,一個突出的倉位目標是隔夜利率接近3%,遠低於目前3.88%的聯邦基金有效利率。若要達到這一目標,美聯儲需要在2027年初迅速啟動降息周期,而目前很少有人預計會出現這種情況。
以下是過去一周利率市場各項倉位指標的概覽:
摩根大通美國國債客户調查顯示,截至9月21日當周,投資者直接做多倉位增加4個百分點,升至去年11月以來的最高水平;與此同時,做空倉位減少6個百分點。
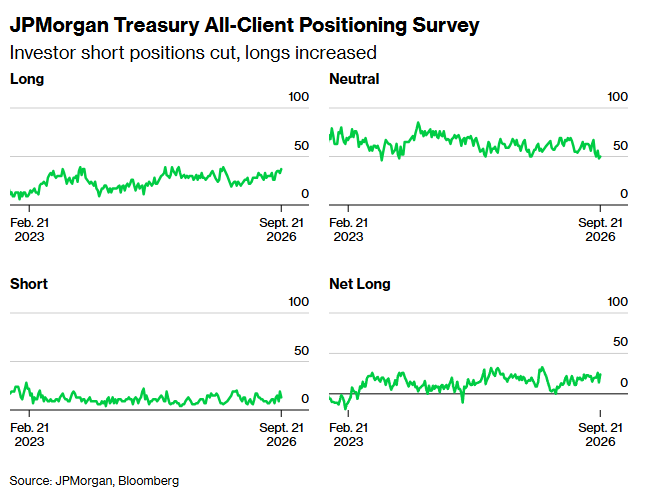
摩根大通美國國債全客户倉位調查
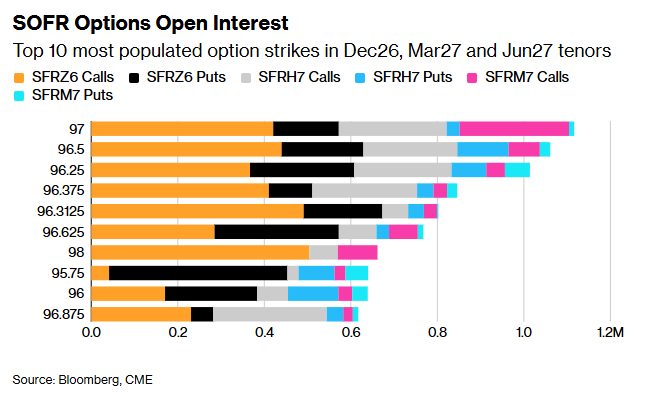
SOFR期權倉位方面,在SOFR 2026年12月、2027年3月和2027年6月期權中,過去一周3月2027年看漲期權的多個行權價出現大量新增風險敞口,包括97.00行權價(增加94,262份)和96.25行權價(增加102,713份)。這主要是由於大量買入SFRH7 96.25/97.00雙買三(2x3)看漲價差期權。市場還通過SOFR 2027年3月96.75/97.75雙買三(2x3)看漲價差期權對類似結構產生需求。
不過,過去一周交易最活躍的是95.4375行權價,這主要是因為2026年12月看跌期權數量激增,其中的資金流包括買入SFRZ6 95.9375/95.8125/95.4375/95.3125看跌蝶式組合(put condors)。
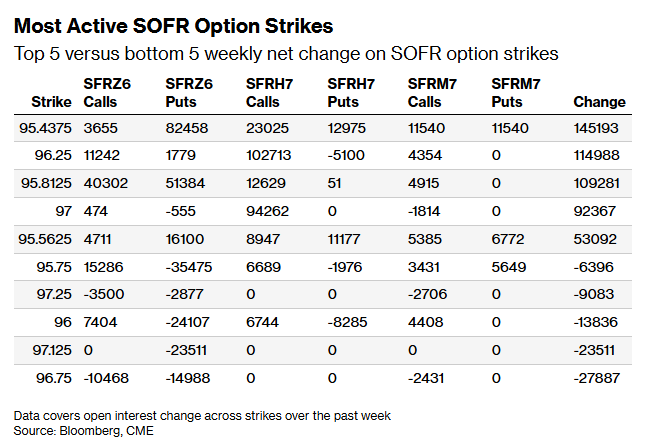
最活躍的SOFR期權行權價
SOFR期權未平倉合約
由於過去一周SOFR 2027年3月97.00看漲期權交易量巨大,97.00行權價目前已經成為2026年12月、2027年3月和2027年6月各期限中未平倉合約最多的行權價。96.50行權價的未平倉合約數量也依然較高,其中仍有大量2026年12月看漲期權倉位。
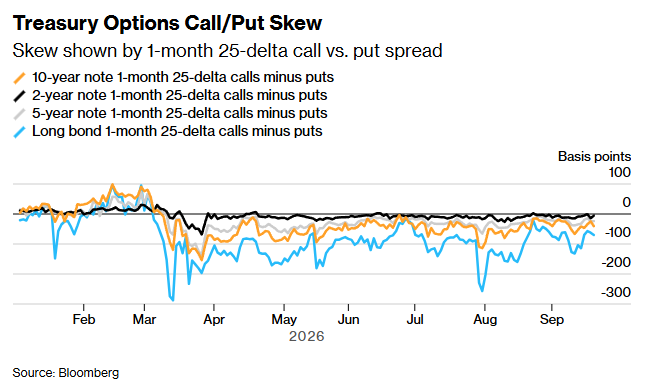
在長期國債合約中,為對衝美國國債期貨風險所支付的期權溢價仍然偏向看跌期權,不過與幾周前相比已經更加接近中性。這表明,交易員為對衝長期收益率曲線出現拋售而支付的溢價正在下降。過去一周,從前端到中端期限的偏斜程度一直維持在接近中性的水平。
美國國債期權看漲/看跌偏斜


