熱門資訊> 正文
二季度雲廠商收入與積壓訂單齊創紀錄,伯恩斯坦看多亞馬遜微軟,CoreWeave收入翻倍仍被看空
2026-09-22 22:22
智通財經APP注意到,2026年二季度全球雲巨頭集體加速,亞馬遜AWS 增速創18個季度新高、谷歌雲大增82%、甲骨文 OCI 翻倍。投行伯恩斯坦認為雲市場需求仍遠超供給,瓶頸已從 GPU 供給轉向可通電的數據中心物理產能,而天量資本開支的回報與融資方式正成為新的勝負手。
四大雲廠單季資本開支約1500億美元,總積壓訂單2.33萬億美元
研報測算,2026年二季度微軟、亞馬遜(AMZN.US)、谷歌(GOOGL.US)、甲骨文(ORCL.US)合計現金資本開支約1500億美元;該行模型預計2026年全年達6600億美元,加上Meta后接近8000億美元。同期AWS、Azure、谷歌雲與OCI合計雲收入1050億美元,同比增長52%;四家總積壓訂單(RPO)達2.33萬億美元,同比增長188%。
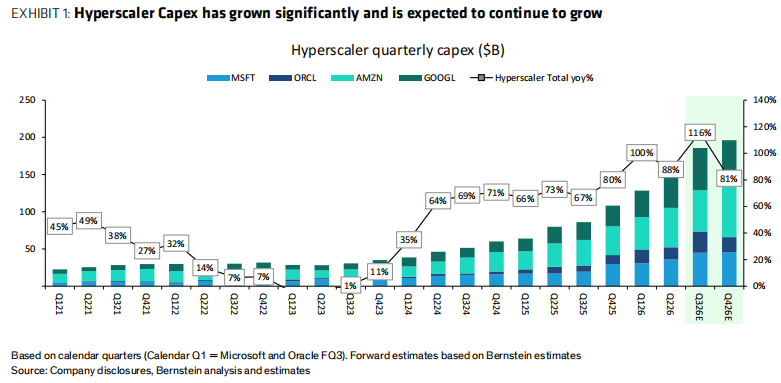
該行測算超大規模雲市場規模在1.3萬億至1.5萬億美元,為軟件與互聯網領域最大有形市場。
融資結構方面,除微軟外,其余美國雲巨頭今年均已轉向發債或增發等外部融資。
天量資本支出能否換來回報?
資本開支失控、AI 泡沫化,Anthropic CEO 關於放緩前沿模型開發的呼籲進一步加劇了市場的疑慮。針對資本開支失控與AI泡沫化的擔憂,該行指出,近幾個季度雲廠收入與積壓訂單同步加速,需求持續跑贏供給。
研報援引亞馬遜的投資回報框架:數據中心殼體提前約兩年投入,可產生30年以上收入;服務器在部署前數月才採購,2至3年回本,而合同期為5至6年,后續代際設備可複用廠房,經濟性逐代改善。AWS平均合同期限已升至6.4年,2027年產能大部分被鎖定,訂單排至2028年。
對於Anthropic CEO放緩前沿模型開發的呼籲,該行提示其關係到超大雲廠的收入增速與利潤率前景。
該行認為,AI至少在建設期會拖累IaaS與PaaS毛利率,核心變量是GPU的真實使用壽命。亞馬遜2025年已將部分服務器折舊年限從6年下調至5年;微軟則把數據中心折舊年限從15年上調至25年,使2026日曆年資本開支口徑從1900億降至1750億美元,但公司強調這只是會計調整,並未削減硬件投入。
甲骨文通過合同條款將內存等組件漲價傳導給客户,並披露3至4年前的舊GPU續租價格反而高出約20%。微軟管理層近期亦表態,AI業務利潤率長期將接近非AI業務。
新雲模式難持續
報告將 CoreWeave 定位為"過渡期產能提供商":受益於電力與 GPU 稀缺,但客户集中、買家存在自建傾向、回報結構受限。一旦數據中心產能緩解,它將最先、最重受創。儘管 CoreWeave 2Q26 收入 25.8 億美元(同比 +112%)、積壓訂單約 1040 億美元(同比 +246%)、7 月全線提價約 25%,但伯恩斯坦仍給予"跑輸大盤"評級,目標價74美元。
超大雲巨頭持續受益
該行維持亞馬遜「跑贏大盤」,目標價320美元。該行指出,AWS二季度增長37%,為18個季度以來最快,環比加速約9個百分點;積壓訂單達4960億美元,其中含4月簽署的約1000億美元Anthropic協議;AI收入年化達250億美元,較一季前的150億美元大幅躍升;自研芯片年化收入250億美元。管理層在財報電話會上提出了AWS邁向萬億美元年收入的路徑。
微軟同樣被維持「跑贏大盤」評級,目標價660美元。該行強調,微軟指引2027財年自由現金流為正、無需新增舉債,為差異化優勢。
甲骨文獲得維持「跑贏大盤」評級,目標價325美元。該公司OCI收入74億美元,同比增長121%;RPO達6640億美元,其中OpenAI約3000億美元;公司指引FY30 OCI收入1660億美元,未來三年將上線10GW產能;FY27資本開支指引900億至950億美元,其中含客户預付200億至250億美元。該行提示,公司現金需求峰值預計在2028財年。
曾經的雲市場老三谷歌,憑藉自有模型+自研 TPU 的垂直整合成為 AI 雲最強競爭者,但伯恩斯坦對五家覆蓋標的中最謹慎的評級恰恰給了它。其維持谷歌「與大盤持平」評級,目標價385美元,為五家中唯一未獲「跑贏大盤」的美國巨頭。該行同時提示,Gemini 3.5 Pro發佈延期,且公司因自有產能受限而租用第三方基礎設施,將壓制利潤率。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


