熱門資訊> 正文
奢侈品行業盈利預期「過於樂觀」!一個月內多家大行集體看空,奢侈品股邁向2008年以來最差年度
2026-09-22 19:25
- 加拿大皇家銀行(RY) 0
- 愛馬仕(HESAY) 0
- 法拉利(RACE) 0
智通財經APP獲悉,加拿大皇家銀行(RBC)的分析師表示,考慮到需求環境和購買趨勢走弱,市場對歐洲奢侈品製造商的盈利預期過於樂觀。
由皮拉爾·達德哈尼婭領導的團隊在一份報告中表示,經濟背景走弱導致亞洲的數據表現不一,美國消費也可能放緩。他們指出,在更艱難的環境下,奢侈品品牌的創意營銷不太可能實現預期的銷售提振,並將自身立場描述為「更為審慎」。
RBC 將路威酩軒(LVMH)和博柏利集團的股票評級從「跑贏大盤」下調至「與大盤持平」。分析師下調了開雲集團、盟可睞(Moncler SpA)、愛馬仕國際和斯沃琪集團(Swatch Group AG)2027年的每股收益預期。
達德哈尼婭和同事表示,對明年盈利的預期「在我們看來仍然過於樂觀,它假設多數股票將實現營收增長加速和利潤率擴張,但這並不反映當前的奢侈品行業環境,且需要趨勢出現拐點」。
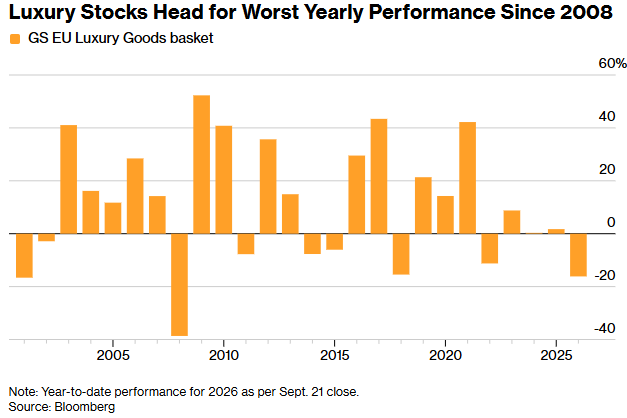
奢侈品股或將創下2008年以來最差年度表現
RBC 的觀點為本就令人失望的奢侈品股票投資者又添一層陰霾。伊朗戰爭推高油價,加劇了通脹擔憂,並引發央行鷹派迴應,可能抑制消費支出。亞洲需求持續疲軟,進一步挫傷了行業盈利復甦的希望。
高盛集團編制的一籃子奢侈品板塊股票2026年已下跌15%,截至周一收盤,正邁向自2008年以來最差的年度表現。權重股路威酩軒和愛馬仕是表現最差的落后者之一,年初以來均下跌約37%。RBC 分析師表示,他們在奢侈品板塊中的偏好是法拉利和歷峰集團。
悲觀情緒蔓延
奢侈品行業的空頭情緒正在華爾街蔓延。過去一個月,從RBC、摩根士丹利到匯豐、伯恩斯坦,多家投行密集下調歐洲奢侈品股的評級、目標價或盈利預測。
此前一周,摩根士丹利將LVMH目標價從520歐元下調至450歐元,維持"與大市同步"評級;摩根大通將目標價從580歐元降至525歐元,維持"中性",並預計中國零售的波動與疲軟將延續到2027年。匯豐分析師Anne-Laure Bismuth團隊也將LVMH和博柏利降至"持有",直言投資者不應因估值便宜而買入,除非銷售增速的"二階導"改善,而下半年看不到更積極的動能。傑富瑞則將LVMH目標價從510歐元下調至440歐元。
觸發這輪集體轉向的,是亞洲需求的再度熄火。伯恩斯坦分析師Luca Solca團隊9月初警告,內地奢侈品商場樣本數據顯示7月銷售額同比下滑12%,這是疫后亞洲奢侈品消費復甦的"第四次假曙光"——此前2023年末、2024年末、2025年末的反彈均告夭折。該團隊將三季度行業有機增長預測下調110個基點至4.9%。
對離岸財富的税務監管加強,也被認為對高淨值消費產生"寒蟬效應"。
比需求波動更讓華爾街擔憂的是結構性問題。摩根士丹利指出,支撐奢侈品溢價的"歷史支柱"——強定價權、中國驅動的結構性增長、利潤率擴張、低盈利波動——正在被挑戰或常態化,長線基金因此持續迴避該板塊;即便估值已大幅回落,未來12個月也看不到估值修復空間。
不過,共識中也有結構性偏好,硬奢被一致看好:RBC和伯恩斯坦均將歷峰列為首選,伯恩斯坦稱其為板塊"最佳標的";摩根士丹利最看好歷峰,認為珠寶品牌在中國更具韌性。
瑞銀9月2日將歷峰列入歐洲非必需消費品五大精選股,指出其估值相對同業處於近20年低位;巴克萊則超配歷峰、盟可睞、博柏利和普拉達。傑富瑞最新渠道調研也顯示,軟奢疲弱之下硬奢在中國仍具韌性。
分歧主要在於估值是否足夠便宜,但在需求趨勢出現拐點之前,"更為審慎"仍是華爾街的主基調。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


