熱門資訊> 正文
CrowdStrike與Okta估值大幅溢價,AI業務回報尚未得到驗證
2026-09-22 18:24
2026 年網絡安全板塊行情向好,投資者押注:企業為抵禦 AI 催生的網絡威脅,將加碼安全防護投入。標普肯肖網絡安全指數今年上漲 41%,同期標普 500 指數漲幅為 11%。
但其中最受市場追捧的標的 —— 雲安全廠商 CrowdStrike 與身份安全軟件服務商 Okta,估值已經飆升至高位,值得該板塊投資者保持警惕。到目前為止,幾乎沒有證據表明,市場對 AI 安全的新擔憂已經帶動兩家公司營收增長。
花旗股票分析師法蒂瑪・布拉尼(覆蓋 CrowdStrike、Okta 等網絡安全標的)稱,當前網絡安全板塊估值已達到 「令人咋舌的水平」。儘管 AI 普及會帶來新型網絡安全威脅、存在業務擴張潛力,但這類標的 「吸引力已經大打折扣」。
以 CrowdStrike 為例,該股年內漲幅達 103%。標普全球市場情報數據顯示,CrowdStrike 的企業估值為明年預期營收的 36 倍,接近其上市以來歷史最高市銷率。但截至 1 月的財年,公司營收增速已經從上年的 29.4% 放緩至 21.7%;本財年預計小幅回升至 24.8%,2028、2029 財年將回落至約 22%。
這樣的增長水平,很難支撐當前的估值倍數。ServiceNow 傳統上主打企業流程自動化軟件(人力資源、客服支持等),如今也在切入安全軟件賽道。近年它穩定保持 20%–22% 的增速,預計當前財年(12 月財年末)增速 22.2%,但它的市銷率僅為明年預期營收的 8 倍。
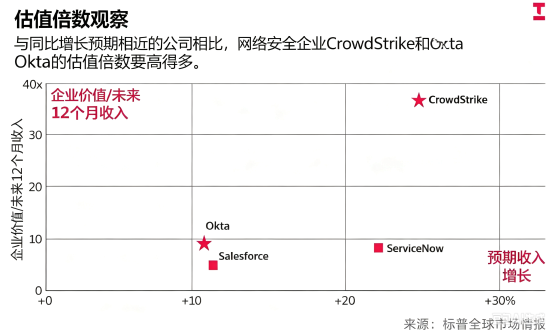
再看 Okta,這家公司的產品幫助企業覈驗員工身份、管控系統訪問權限,是網絡安全領域的熱門賽道。背后動因正是 AI 智能體大量普及:智能體可代用户執行任務,無需在每一步操作單獨申請審批。Okta 剛剛推出面向 AI 智能體安全的新產品。
但 Okta 截至 1 月財年的營收增速放緩至僅 11.8%,本財年預期增速 11.2%,略低於 Salesforce 預期的 11.5%。然而 Okta 市銷率達到預期營收的 9 倍,相比 Salesforce 不到 5 倍的估值,溢價顯著。
誠然,Okta 預計下一年可確認的合約收入儲備增速略高,為 14%,但這依舊不足以支撐當前估值。軟件行業中位市銷率為 4 倍,遠低於 Okta;行業未來 12 個月營收增速中位數 13%,高於 Okta 當前增速。
這意味着,儘管 4 月才正式全面上線的智能體 AI 安全工具套件前景看似不錯,但 Okta 的估值已經跑在了 AI 實際業績前面。
伯恩斯坦分析師在 9 月 17 日研報中寫道:「我們很難判斷 AI 智能體業務何時成熟到可規模化落地,也難以預測其商業化收益能否超出我們現有模型。」 報告認為該公司屬於一批 「估值已經充分兑現」 的網絡安全標的。分析師補充,Okta 這套 AI 安全工具的定價模式、市場需求規模 「仍不明朗」。
既然 AI 帶來巨大網絡威脅,為什麼這些公司營收增速沒有更快?企業網絡安全支出確實在增加,但賽道十分擁擠,競爭還在加劇。除 CrowdStrike、Palo Alto Networks、Okta 這類老牌安全廠商外,谷歌、微軟都擁有體量可觀的安全產品線。例如谷歌 2022 年收購網絡安全公司 Mandiant,今年 3 月又收購另一家安全廠商 Wiz。
同時大量初創公司涌現,專門解決 AI 智能體相關安全問題。
此外,OpenAI、Anthropic 這類 AI 實驗室未來也有可能自研網絡安全工具。目前包括 CrowdStrike 在內很多安全廠商,其 AI 產品都是基於 OpenAI、Anthropic 的基礎大模型搭建。
KeyBanc 資本市場分析師埃里克・希思表示:「大語言模型擅長對海量數據做推理;前沿模型廠商可以打造 AI 智能體,對數據進行推理、篩選研判,完成原本需要安全分析師人工調查、研判、修復的工作。」
希思跟蹤了 OpenAI 與 Anthropic 的招聘信息,判斷兩家企業在網絡安全領域的 「野心大於當前對外展示的產品佈局」。
像 CrowdStrike 這類廠商依託 AI 實驗室的大模型開發產品,存在風險:一旦 AI 實驗室漲價,它們會直接承壓。而如果 AI 廠商直接下場面向客户銷售產品,還可以用低價擠壓老牌安全廠商。
網絡安全軟件公司 SentinelOne 在 8 月財報中明確提示這一風險:「若新競爭者推出與我方相似或形成競爭的產品服務,我們可能無法通過調價實現有效定價優化,難以按原有定價模式吸引新客户。」
在投資者看清前沿 AI 實驗室會對網絡安全行業帶來多大顛覆之前,以當前估值繼續加倉網絡安全個股,或許應當更加審慎。
推薦文章
華盛早報 | 納指四連升再破頂!閃迪漲近7%;黃仁勛稱英偉達是"全球首隻成長價值股";量子計算概念股夜盤普升

交易員大舉對衝 以防美聯儲加息力度不及預期
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片
Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
美聯儲加息25個基點!最新點陣圖:年內還將加息一次


