熱門資訊> 正文
清華教育基金會港股IPO投資:愛芯元智解禁時浮虧超五成 整體收益靠智譜拉動——慈善投資規則尺度待釐清
2026-09-22 18:06
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
2026 年,清華大學教育基金會通過三家不同載體參與多筆港股 IPO,分別採用基石認購與錨定配售兩種模式。其中基石投資有公開認購金額披露,錨定配售藉助場外收益互換落地,投資規模並未對外披露。這批投資標的二級市場表現分化顯著,智譜錄得可觀漲幅,同時部分標的上市后股價走弱。整套架構在字面層面可以契合《慈善組織保值增值投資活動管理暫行辦法》相關規定,但結合該規章的立法初衷,多層嵌套的投資安排,留下若干值得市場觀察與討論的問題。
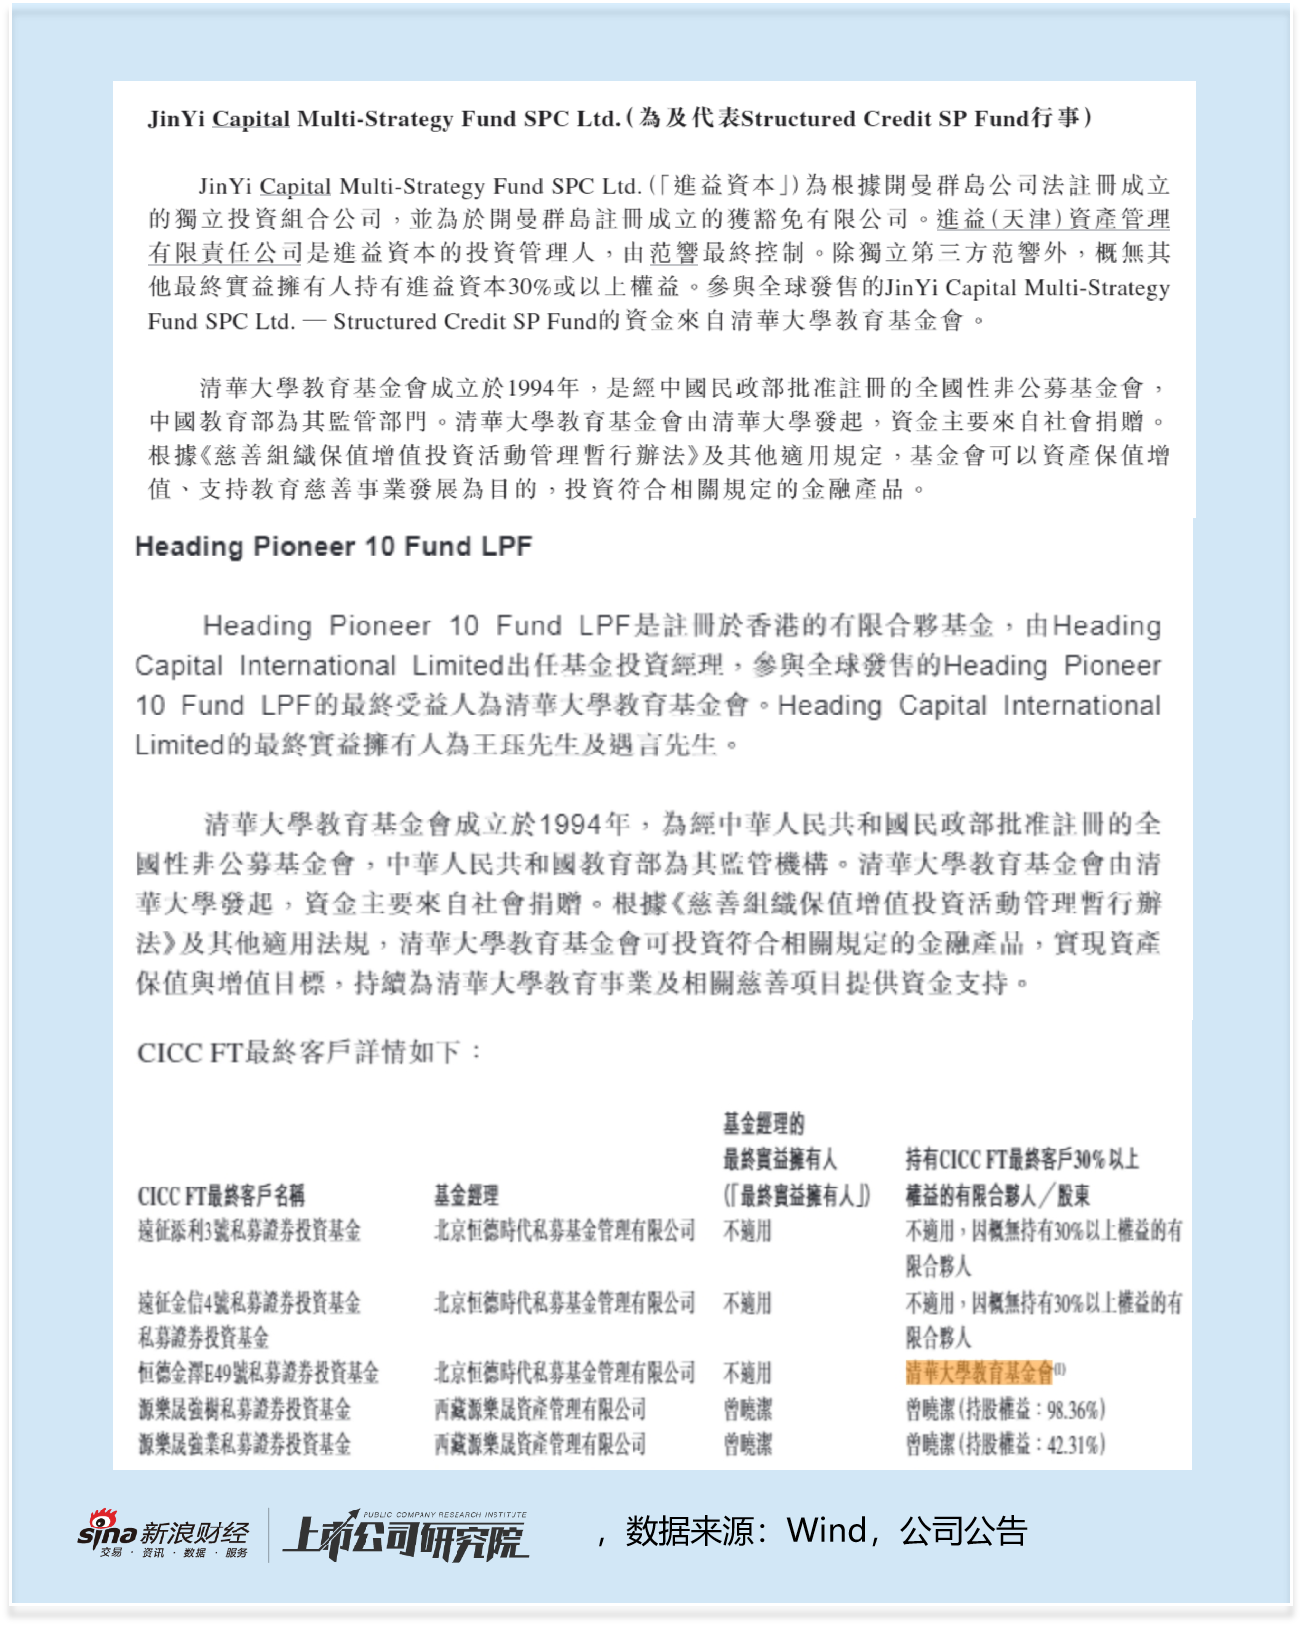
三類投資載體分工各有不同:JinYi Capital旗下Multi Strategy Fund SPC Ltd. 參與智譜、愛芯元智、美格智能、華勤技術四單基石投資,招股書信息顯示該基金用於 IPO 認購的資金來源於清華大學教育基金會,由離岸 SPV 作為簽約主體;Heading Pioneer 10 Fund LPF參與君正股份的基石投資,招股書信息顯示清華大學教育基金會為該基金的最終實益擁有人;恆德金澤E49號私募基金則參與了多單錨定配售,基金會持有該基金30%以上權益,基金與CICC FT簽署跨境場外掉期協議,股份名義歸屬於中金,全部經濟風險與收益穿透歸於基金。
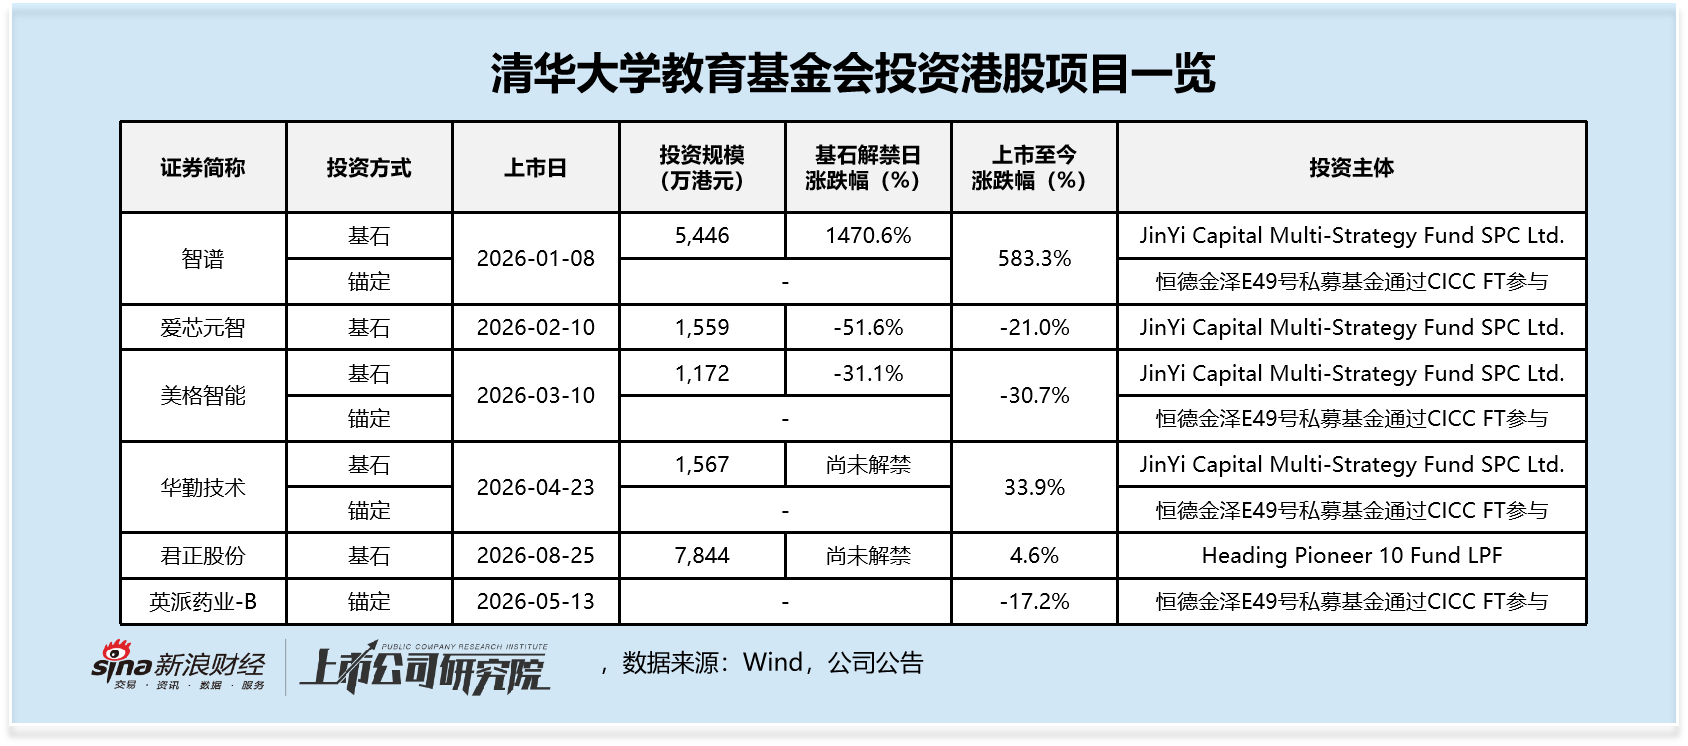
已披露基石投資合計規模約1.76億港元:JinYi Capital旗下產品四筆基石合計9745萬港元,Heading Pioneer 10 Fund LPF參與君正股份基石投資7844萬港元。錨定部分覆蓋智譜、愛芯元智、美格智能、華勤技術、英派藥業 B,但錨定的實際投資規模並未對外公開。
后市漲跌幅方面,整體投資收益高度依靠智譜上市后的大幅上漲;愛芯元智、美格智能、英派藥業 B 二級市場出現不同程度下跌,其中愛芯元智在基石解禁日的浮虧超過50%。如果剔除智譜帶來的行情貢獻,整個組合的賬面參考回報將會明顯回落。
事實上,市場中不少慈善基金會會借道資管產品間接參與A股IPO,但A股打新和港股基石、錨定配售在風險特徵、項目邏輯上不宜簡單類比。過往A股網下打新存在制度紅利,破發概率較低,多為管理人執行的標準化批量策略,基金會更多是遴選管理人、劃定風險約束,一般不會指定個別上市公司。而港股IPO不存在「穩賺」的制度保障,破發屬於常態化風險;基石與錨定屬於項目制個案投資,每一筆都需要針對標的開展盡調、談判份額與定價,並非簡單批量申購。
由此延伸出一個值得關注的實務問題:多層架構之下,投資決策的實際話語權如何劃分。按照私募監管的要求,管理人應當履行主動管理職責,不能僅作為通道執行委託人的投資指令;但在真實商業場景中,大額出資LP對項目方向具備較強影響力是客觀現象。顯性下達書面投資指令屬於明確違規,但很多情形並無直接書面證據,資金方輸出意向項目範圍,管理人完成形式上的盡調、內部投決流程,最終落地項目集中在出資方關注的名單內,這類情形在認定上本身就存在現實難度。
放到慈善基金會的語境下,該問題的特殊性進一步凸顯。《慈善組織保值增值投資活動管理暫行辦法》(以下簡稱「《暫行辦法》」)允許慈善組織開展委託投資,但立法預設是基金會遴選具備資質的機構,由管理人獨立開展投資判斷。反觀本次涉及的港股項目,大部分被投企業帶有清華產業背景,僅美格智能無明顯關聯。由此,在離岸基金、境內私募的外殼之下,管理人究竟在多大程度上獨立開展項目篩選,還是更多完成交易落地的執行工作。受制於公開資料邊界,無法確認內部投決過程與各方實際權責劃分,該點只能作為觀察與疑問提出。
整套交易架構,是將慈善組織本不能直接開展的股票投資,轉化為「購買資產管理產品、委託機構投資」的形式,以此匹配《暫行辦法》條文。但也由此引出制度適用上的三重觀察。
第一,「禁止直接買賣股票」的紅線,如何看待形式和實質之間的距離。《暫行辦法》第七條明確慈善組織不得直接買賣股票,本意在於防範公益財產直接暴露於證券市場波動風險。在本次交易安排中,基金會沒有直接簽署IPO認購文件,也不直接持有港股股份;法律層面出資身份是資管產品的出資人。但從經濟實質看,新股鎖定期、股價漲跌、解禁后的損益,全部由基金會的資金承擔;從法律形式看,基金會持有的是資管產品份額,而非上市公司股份。兩者之間的差異,恰恰是《暫行辦法》中「直接」這一限定詞留給市場的解釋空間。由此帶來一個值得討論的問題:當基金會實質上承擔了與直接參與IPO配售相同的價格波動風險,僅依靠架構隔離法律上的「直接關係」,是否完全實現了法條想要達成的風險隔離效果。
第二,多層基金嵌套會繞開直接股權投資的業務相關性要求。《暫行辦法》第六條規定:慈善組織直接股權投資的,被投企業經營範圍需要與慈善組織宗旨業務相關——但該約束僅適用於直接股權投資。清華大學教育基金會以教育科研公益為宗旨,如果直接入股AI、芯片、創新葯企業,需要論證業務和公益宗旨的關聯性。而通過離岸SPV、私募基金完成投資,法律定性上屬於購買資管產品,不再觸發該項相關性要求。規則本身並未禁止慈善組織委託機構投向和自身宗旨無關的行業,只是把約束限定於直接股權投資。但也由此帶來公眾層面的關切:來自社會捐贈的公益資金,部分投向高波動的港股新股,是否契合捐贈人對於基金會財產使用的預期。
第三,慈善投資語境下的「保值增值」原則。該《暫行辦法》確立慈善投資「合法、安全、有效」的原則,投資收益需要全部用於慈善目的;同時要求慈善組織結合投資風險水平與自身風險承受能力,合理建立止損機制。這里的保值增值核心要義是本金安全優先,並非追求博取高彈性的超額收益。港股IPO市場本身不存在保本屬性,基石投資普遍附帶鎖定期,股價回撤、賬面浮虧是客觀存在的現實可能性。本次投資組合中已經出現部分標的二級市場行情走弱的情況,這也提醒市場,港股新股配售屬於高波動的權益類投資,和慈善投資優先保障本金安全的導向之間天然存在張力。
綜合來看,從條文字面審視,這套投資架構可以被解釋為委託專業機構開展資產管理,管理人也均為持牌機構,具備形式合規的基礎。但形式合規不等於完全消解全部風險。慈善財產來源於社會捐贈,風險承受能力天然區別於普通商業機構。現行慈善投資規章確立了原則框架,但針對多層嵌套、跨境衍生品這類複雜工具,在出資方參與項目篩選的合理邊界、間接投資的約束尺度方面,缺少更細化的指引,有待規則進一步予以明確。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


