熱門資訊> 正文
【新股IPO】超穎電子遞表港交所:PCB賽道優勢凸顯 業績與經營隱憂並存
2026-09-22 15:28
金吾財訊 | 據港交所9月21日披露,超穎電子向港交所主板提交上市申請,中金公司、國聯證券國際為聯席保薦人。
超穎電子的控股母公司定穎電子2002年就在中國臺灣證交所掛牌上市,2015年,定穎投控選址建設新生產基地,看中黃石深厚的歷史底藴和雄厚的產業基礎,超穎電子因此誕生。
超穎電子2025年10月24日才登陸上交所主板,時隔不足一年便再度衝刺港股上市,足以彰顯公司依託境內外雙資本平臺、加速推進全球化戰略佈局的堅定野心。然而,2026年上半年由盈轉虧的業績表現、泰國基地產能爬坡尚未收官、負債率居高等隱憂為其赴港上市之路蒙上一層陰影。
穩健成長的汽車電子PCB龍頭
從行業前景看,PCB作為「電子產品之母」,市場規模龐大且持續增長。根據Prismark預測,2029年全球PCB市場規模預計將達1,092.58億美元,2024—2029年年均複合增長率預計為8.2%。其中,2025年中國大陸PCB產值為484.59億美元,約為全球PCB產值的57%。2029年中國PCB市場規模預計將達624.63億美元,2024—2029年年均複合增速為8.7%。
超穎電子主營業務正是PCB的研發、生產和銷售,產品廣泛應用於汽車電子、顯示、儲存、消費電子、通信等領域,公司以汽車電子PCB為主,是國內少數具備多階HDI及任意層互連HDI汽車電子板量產能力的公司之一。據悉,公司與大陸汽車、法雷奧、博世、安波福等全球Tier 1汽車零部件供應商及特斯拉等知名新能源汽車廠商建立了穩定合作。
憑藉紮實的技術實力與優質的客户資源,超穎電子在細分賽道穩居行業前列。2025年及2026年上半年,按銷售收入計,公司在車載PCB市場分別位列全球第八及第六;在車載HDI板市場位列全球第一,在內存模塊PCB市場及AI數據存儲PCB市場均位列全球第三。
發力AI算力與存儲高景氣賽道
立足傳統汽車電子PCB的優勢根基,近年來超穎電子主動優化業務結構,將戰略重心向AI算力、高端數據存儲等高景氣賽道傾斜,搶抓新興產業發展紅利。本次港股上市募資的核心用途,便是用於生產線產能擴張與智能化升級,精準匹配AI算力基礎設施、智能汽車、先進數據存儲領域對高端PCB產品日益增長的市場需求,為企業第二增長曲線蓄力。
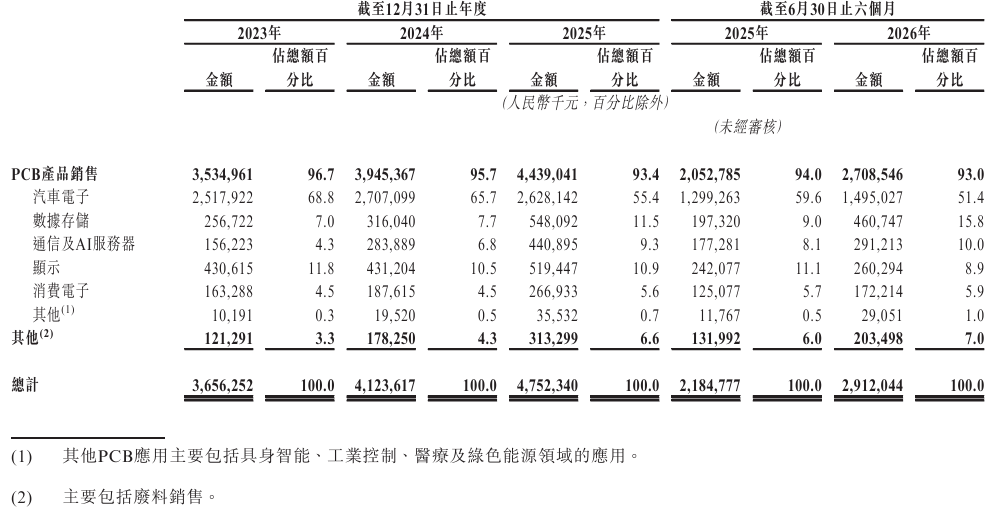
公司圍繞高速信號傳輸、高精度阻抗控制等工藝難點持續迭代優化,積極對接存儲領域主流客户開展送樣及產品驗證,存儲業務逐步成為重要的業績增長看點。據公司披露,通信及AI服務器應用收入佔總收入的比例由2023年的4.3%增加至截至2026年6月30日止六個月的10.0%,而同期數據存儲應用收入佔比由7.0%增加至15.8%。
泰國生產基地尚處於產能爬坡階段
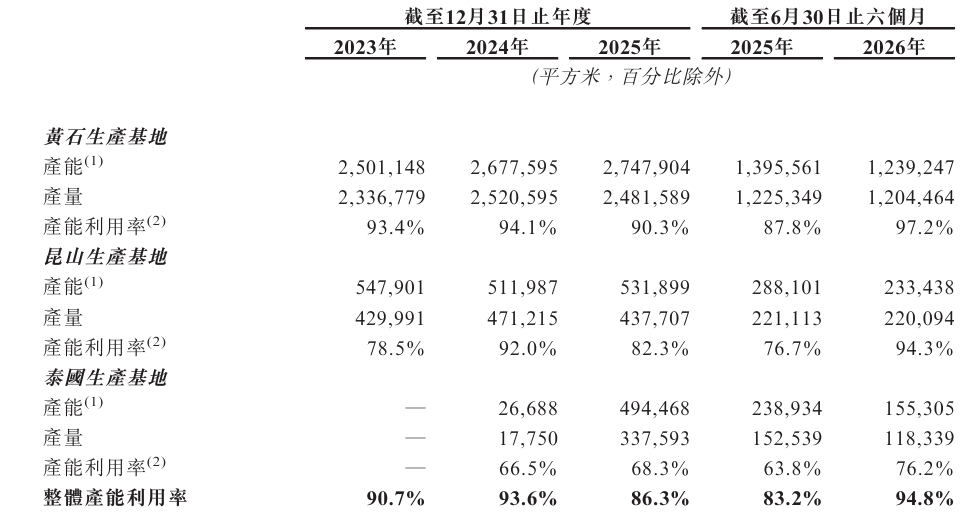
為完善全球產能佈局、提升海外市場服務能力,公司形成了「國內+海外」雙生產基地協同發展的格局。其中黃石及崑山生產基地為各主要應用領域提供成熟的製造及工程能力,而泰國生產基地則將製造版圖延伸至海外,專注於通信、AI服務器及數據存儲領域的高層數及HDI板。可以説,泰國生產基地的佈局是公司全球化戰略的重要一環。泰國生產基地於2024年第四季度開始量產,以高階製程技術為核心佈局建廠,旨在有效對衝國際貿易關税壁壘,滿足境外頭部客户本地化供貨要求。海內外協同交付的格局,有望增強公司全球供應鏈的抗風險能力。
但需要注意的是,泰國生產基地於往績記錄期間仍處於產能爬坡階段。於2024年、2025年以及截至2025年及2026年6月30日止六個月,其產能利用率分別為66.5%、68.3%、63.8%及76.2%。招股書中提到,在產能爬坡期間,產量及利用率不足以有效吸收固定成本,而折舊、人員配備、產品及工廠資質、工藝調整及產量穩定對製造成本及毛利率造成不利影響。截至2024年及2025年12月31日以及2026年6月30日,執行部分尚未完工客户訂單的預計不可避免成本對應的虧損合同撥備分別確認爲2080萬元、1150萬元以及650萬元。
財務出現負面拐點
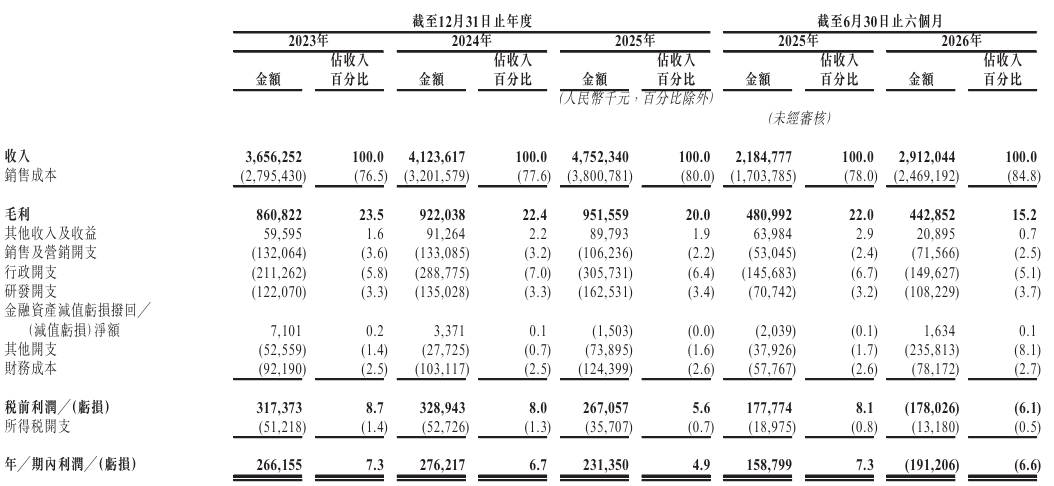
過去3年,公司營收規模持續增長,由2023年的36.56億元增長至2025年的47.52億元。2026年上半年,公司收入同比增長33.29億元。不過,與營收形成鮮明反差的是,公司利潤呈現波動下滑狀態,且2026年上半年由盈轉虧1.91億元。
細究來看,公司由盈轉虧主要歸因於外匯虧損以及毛利率的下滑。在往績記錄期間,公司在中國內地以外的收入佔比長期超過70%,匯率大幅波動導致2026年上半年外匯虧損淨額達到1.71億元,而2025年同期為外匯收益4020萬元。另一邊,由於原材料成本上漲以及運費、勞工及其他生產相關成本增加,公司毛利率由2023年的23.5%下滑至2025年的20%;2026年上半年已跌至15.2%,同比下滑6.8個百分點。
特別是泰國工廠,現階段產能尚在爬坡,單位固定成本分攤較高,規模效應尚未顯現,疊加原材料價格上漲等因素,其毛利率同比下降及資產減值損失同比增加更為顯著。2026年上半年,泰國子公司Dynamic Technology Manufacturing (Thailand) Co., Ltd.淨虧損達到2.88億元,成為超穎電子盈轉虧的重要推手之一。
除盈利承壓外,超穎電子的財務結構同樣值得警惕。2025年,公司貿易應收款項及應收票據達13.74億元,佔流動資產比例高達37.39%;2026年上半年進一步增至16.77億元。貿易應收款項及應收票據周轉天數基本維持在95天附近,雖然大部分相關賬齡均在一年以內,但較長的收款周期推高營運資金佔用,加劇了對外部融資的依賴。
與此同時,公司存貨余額增長較快,由2023年的5.29億元增至2026年上半年的11.71億元,存貨周轉天數維持在74—86天之間。事實上,公司的PCB通常按客户特定設計生產,不能輕易在不同客户之間替換使用。因此,若出現客户需求預測變化、訂單取消、產品推出延迟、設計變更、認證失敗、售價下降或產品過時淘汰等情況,公司持有的原材料、在製品、產成品或將難以按賬面成本完成耗用或銷售。
結語
綜合來看,超穎電子深耕PCB行業多年,在汽車電子高端細分領域具備穩固的龍頭地位,同時精準把握AI、算力存儲等新興賽道機遇,持續優化業務結構、推進全球化產能佈局,具備清晰的成長邏輯與核心競爭壁壘。但公司也面臨着多重經營與財務壓力,未來能否順利化解短期經營隱患、實現長期高質量成長,仍有待市場持續觀察。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


