熱門資訊> 正文
「油債雙降」替AI行情解圍!無畏美聯儲加息「灰犀牛」,科技股狂歡
2026-09-22 11:25
美聯儲三年來第一次加息,只讓美股跌了一天。
上周三(9月16日),美聯儲將聯邦基金利率目標區間上調 25 個基點至 3.75%-4.00%,為 2023 年 7 月以來首次加息,當天標普 500 指數跌約 0.4%、道指跌 1.2%、納指幾乎收平。次日市場就翻了臉:納指漲 1.69%、標普漲 1.14%、道指漲 0.62%,費城半導體指數漲約 3.1%。
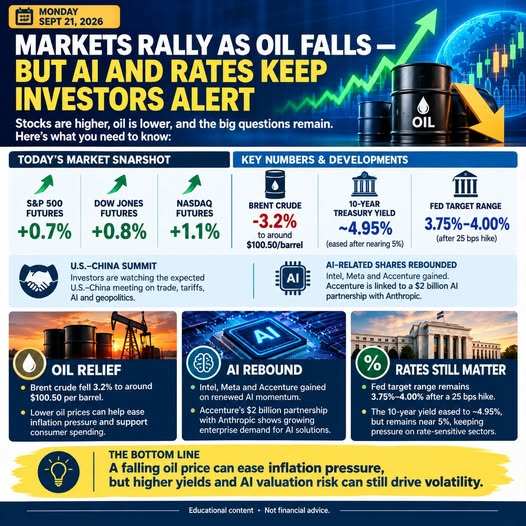
到本周一(9 月 21 日),反彈升級為全面爆發。據報道,納指漲約 1.6%、標普漲約 1%,英特爾大漲 13%、AMD 漲 9.2% 並邁過約 1 萬億美元市值門檻、美光續漲 2.3%,費城半導體指數收漲 4% 上下;歐洲股市漲 1.12%,韓國綜合指數漲 1.65%。同日,布倫特原油與 10 年期美債收益率一起回落——布倫特盤中跌破 100 美元、一度觸及 99 美元附近,美國原油(WTI)跌近 5% 至 95 美元上下;10 年期美債收益率收報 4.945%,較上周創下的 5.041%(19 年新高)回落約 10 個基點。
表面上看,這是「AI 再來一輪」;真正替多頭解圍的,其實是油債雙降——能源通脹的短期壓力與高利率對估值的擠壓,同時松了半口氣。
三天里的兩套劇本
把 9 月 16 日到 21 日的行情拆開看,兩套劇本涇渭分明。
會議當天,市場按「緊縮劇本」交易:加息符合預期,但美聯儲同時上調了政策路徑預期——多數官員預計年內至少還有一次同等幅度加息;主席沃什在會后強調將致力於把通脹拉回 2% 目標;聲明還刪去了此前把高通脹歸因於「推高包括能源在內部分行業價格的供給衝擊」的表述,改稱「通脹依然高企」。這意味着美聯儲不再把通脹當作可以「視而不見」的臨時現象——當天道指跌 1.2%,是最直接的反應。
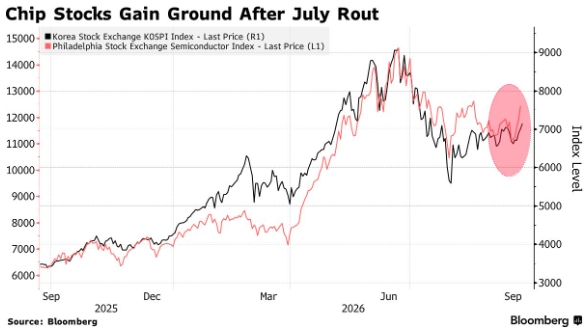
第二天起,市場切換到「AI 劇本」。觸發點之一是亞洲數據:韓國本月前 20 天出口創下歷史同期最高,芯片需求是主要拉動。更關鍵的是,AI 硬件鏈沒有出現任何「需求轉弱」的跡象:微軟、Meta、谷歌、亞馬遜均未宣佈削減 AI 資本開支計劃,GPU、服務器與存儲的需求也沒有轉弱的明確信號。於是資金回到此前跌幅更大的 AI 與半導體板塊——本周一,比特幣漲至 85,221 美元、創 1 月以來新高,風險偏好的修復同樣溢出到加密資產。
油債雙降:多頭真正的彈藥
這輪反彈真正的地基,是兩件事同時發生。
一是油價。上周布倫特一度衝高至 109 美元上方,本周一回落至 100 美元附近、盤中跌破 100 美元。原因並非中東風險解除,而是供給端出現了可見的恢復跡象:油輪追蹤機構 Kpler 數據顯示,沙特 9 月以來出口已恢復至略高於 400 萬桶/日,而 8 月一度跌至 240 萬桶/日、為至少 2013 年以來最低。
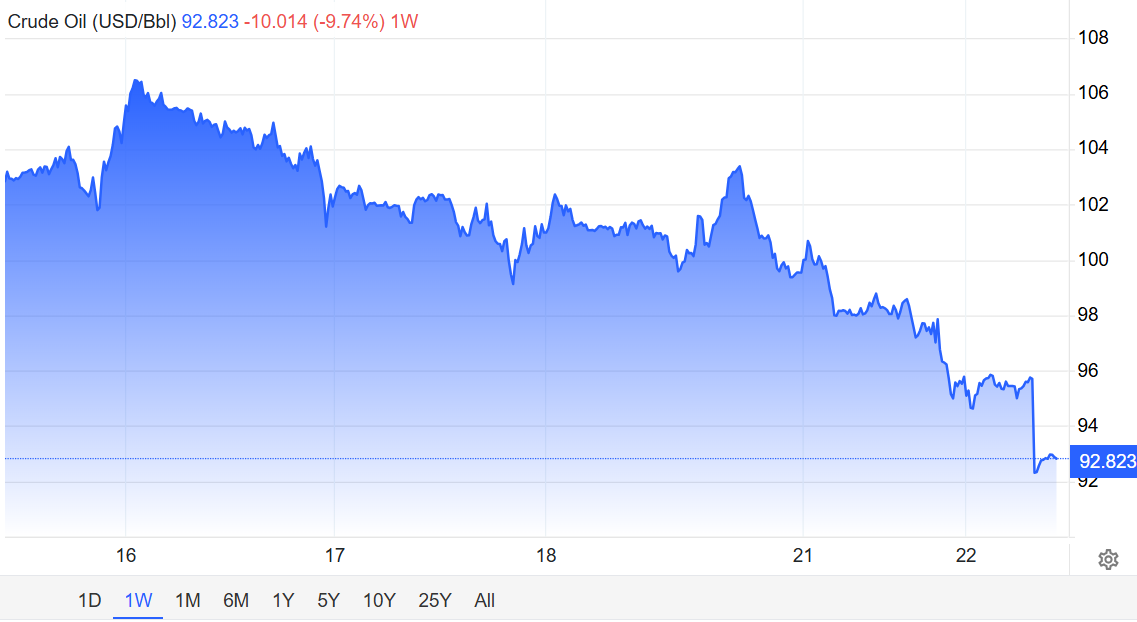
衞星數據顯示,截至 9 月 20 日的六天內經霍爾木茲海峽的沙特原油流量日均 290 萬桶,遠高於 8 月的約 70 萬桶。此外,特朗普表示「有可能」在聯合國大會期間與伊朗總統佩澤希齊揚會面,外交窗口的打開進一步壓低了地緣溢價。
二是美債。上周債市經歷了連續第六周拋售:10 年期收益率一度突破 5%、為 2007 年以來首次,30 年期觸及 22 年高位后收於 5.4%;兩年期一度升至 4.75%,為逾兩年最高。本周一,隨着油價回落,收益率全曲線下行:兩年期收報 4.738%、五年期 4.825%、10 年期 4.945%、30 年期 5.281%。歐元區與英國的 10 年期國債收益率同步下行約 5 個基點。
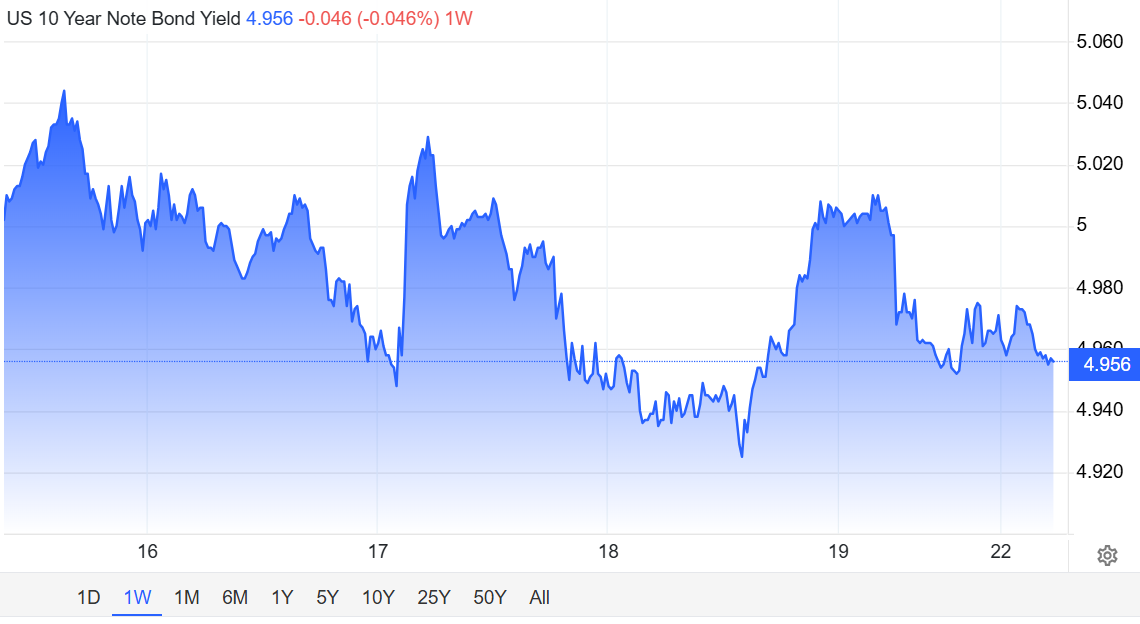
邏輯鏈並不複雜:油價決定通脹預期,通脹預期決定長端利率,長端利率決定高估值成長股的貼現率。當「能源衝擊—通脹—加息」這條鏈條同時出現兩個緩和信號,AI 這類久期最長的資產就最先受益。高盛 FICC 全球聯席主管塞加爾此前一針見血地點出了這種偏好的極致版本:與其買入長期美債,不如做多算力——即便 10 年期收益率回到 5% 附近。
AI的樂觀情緒助力上漲
支撐這輪反彈的 AI 敍事,這一周確實拿到了硬證據。
周一,Meta Platforms新推出的AI智能體Muse初步獲得消費者追捧,點燃市場對AI智能體大規模普及后算力需求激增的預期,資金大舉湧入AMD、英特爾和Arm等芯片股。
Muse上線后迅速攀升至蘋果App Store免費應用排行榜首位,初步展現出較強的消費者需求。這一表現重新點燃了市場對於AI智能體普及的想象空間,並將投資者關注焦點進一步從AI模型訓練所需的GPU,擴展至AI智能體運行過程中所需要的CPU等計算資源。
Meta本月早些時候發佈Muse,並將其定位為能夠代表用户直接執行任務的個人AI智能體。與主要負責生成文字或回答問題的傳統聊天機器人相比,Muse能夠幫助用户完成網上購物、購買電影票和預約服務等實際任務。
Wedbush分析師Matthew Bryson表示,AI智能體依賴大量計算驅動型應用,而在這一市場中,主要的計算供應商包括英特爾和AMD。
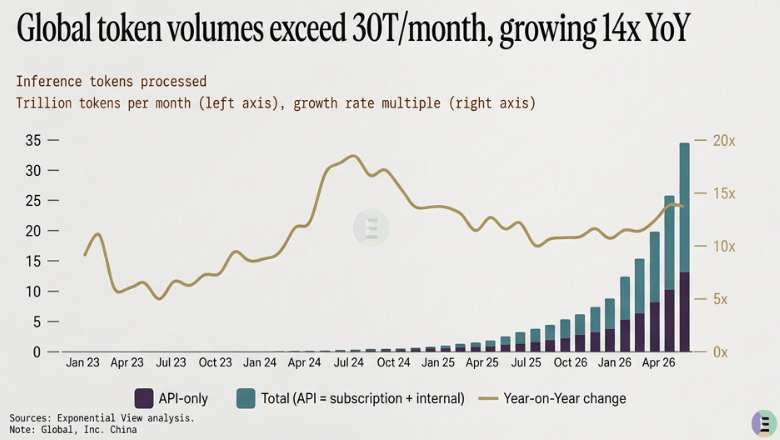
存儲是目前最緊的一環。 英特爾首席執行官陳立武 9 月 15 日在聖克拉拉的 AI 基礎設施峰會上警告:部分內存產品價格已上漲至原先的 5 至 7 倍,低端手機與筆記本的內存成本已佔據整機物料成本的 70%-80%,而且「產能非常有限,很多業務因為拿不到足夠的內存而延迟」;他向全球三家主要存儲廠商求證后的答案是「2028 年之前不會有緩解」。
傑富瑞分析師Jacky He表示,隨着AI智能體獲得更廣泛的消費者採用,更高的AI推理、任務編排和基礎設施工作負載有望推動服務器CPU需求增長。
行業數據同向驗證:Gartner 預計今年全球存儲收入將達 8,373 億美元、同比增長約 280%,存儲佔半導體總收入比重從 27% 升至 54%;TrendForce 數據顯示服務器 DDR5 合約價一季度環比漲 93%-98%、二季度再漲 53%-58%,三季度漲幅收窄至 13%-18%。美光此前一個財季毛利率達 84.9%,DRAM 價格環比漲約 60% 出頭。這正是美光與 AMD 領漲的產業基礎。
算力側的訂單與價格同樣在説話。 英偉達 8 月表示 Vera Rubin 已開始生產出貨,並拿到超大規模雲廠商、AI 雲服務商與系統廠商的採購訂單;其數據中心業務上一財季收入 890 億美元、同比增長 117%,來自超大規模客户的收入同比翻倍以上。算力租賃市場的定價也沒有松動:Nebius 計劃自 10 月 1 日起將 H100、H200、B200、B300 的按需實例價格上調約 17%-21%。
被蓋住的那一半:利率並沒有松
真正需要警惕的是:這輪狂歡建立在「緊縮節奏可能放緩」的解讀上,而利率預期本身並沒有松動。
按 CME FedWatch 數據,期貨市場對 10 月再加息 25 個基點的概率已升至 55%,高於一周前的不足 43%;年底前至少再加息一次的概率約 89%。點陣圖顯示多數官員預計年內還有一次加息。周一芝加哥聯儲主席古爾斯比進一步放大了這一風險:他表示通脹可能已超越過去 18 個月的關税與油價衝擊、強勁需求也在推高物價,若主線是「需求過熱」,「利率反應會更激進、更加前置」。
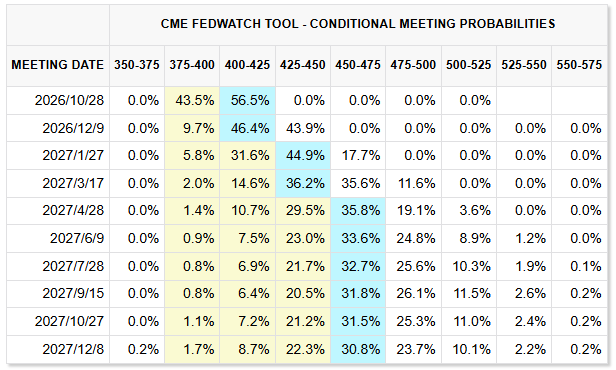
更強硬的聲音來自賣方。美國銀行策略師此前警告,投資者應為美聯儲將基準利率推高至 5% 以上做準備,理由是沃什稱上周加息只是移除了「一劑寬松」,説明官員並不認為貨幣政策已對經濟構成抑制。債券市場的結構也印證了這種分化:短端(兩年期)收益率仍停在 2024 年 7 月以來高位附近,長端卻在油價回落中下行——市場定價的不是「緊縮結束」,而是「通脹的短期壓力暫時減輕」。
機會還是風險:三個變量決定后市行情
第一,油價能否真的穩住。 IG 首席市場策略師比徹姆的判斷相當剋制:「也許上周有點末世感,現在只是緩和了一點。但油價的方向顯然仍是向上,這只是一次小幅修正。」
花旗集團前貨幣官員、CBA 大宗商品主管達爾給出了更具體的時間表:全球原油與成品油庫存的緩衝「已從兩周前估計的 15 至 20 周降至 5 至 10 周」。供給端的地雷也沒有排乾淨——也門胡塞武裝周末襲擊沙特、利雅得發佈空襲警報,利比亞最大油田因管道關閉減產一半以上。若能源衝擊持續,Yardeni Research 的警告就會應驗:「能源衝擊持續越久,二次通脹的風險越高。」
第二,AI 的資本開支能否繼續兑現。 多頭最有力的論據來自 Principal Asset Management 首席全球策略師西瑪·沙阿:「各國央行加息是爲了應對通脹,而不是爲了放緩經濟,這意味着緊縮將是漸進且有限的。更高的利率或許會阻礙估值進一步擴張,但不太可能實質性壓制盈利,或讓更廣泛牛市脱軌。」
這話對應的事實是:超大規模廠商沒有砍單,內存與算力的訂單簿仍在拉長。風險則在於,這些訂單能否如期轉化為收入與利潤——這也是美光將於 9 月 30 日公佈的財報之所以關鍵的原因。
同一組事實也有另一面:成本正在沿着同一條鏈條反噬。 英偉達已決定自明年起將 AI 服務器產品價格至少上調 15%,理由正是存儲成本上升;英特爾計劃 10 月 5 日把 PC 處理器價格再上調約 10%,為 2025 年底以來的第三次提價。對雲廠商而言,這意味着 AI 資本開支的單價在漲;而資本開支的資金來源本身已經吃緊——據報道,過去一年科技公司為數據中心與芯片融資提供了最多 3000 億美元的擔保,把大部分義務留在資產負債表之外。
第三,市場的承載力還剩多少。 一個容易被忽視的信號是市場寬度:上周結束時有投票權的看空者比例升至 53.3%,為 2025 年 5 月以來最高;標普 500 成分股中僅約 30% 站上 50 日均線。這意味着這輪反彈更像是資金在少數 AI 與半導體龍頭上重新集結,而不是全面風險偏好的迴歸——一旦油債雙降中的任何一頭反轉,集中的籌碼也會放大回撤。
華爾街分析師看法仍存在分歧。沙阿代表「緊縮漸進、盈利為王」的多頭版本,比徹姆與達爾代表「油價只是短暫緩和、緩衝正在耗盡」的空頭版本,而古爾斯比與美銀策略師的表態提示,加息的「灰犀牛」並未離開——它只是被油債雙降暫時蓋住了。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


