熱門資訊> 正文
AI「現象級應用」Meta Muse引爆!多隻科創芯片設計ETF飆漲4%,芯片ETF、科創芯片ETF同步上揚超2%
2026-09-22 10:52
今日半導體板塊再度強勢上漲,半導體、汽車芯片、MCU芯片、存儲芯片全線上漲,帶動一眾半導體主題ETF全線上揚,截至發稿,科創芯片設計ETF浦銀、科創芯片設計ETF鵬華、科創芯片設計ETF招商、科創芯片設計ETF銀華、科創芯片設計ETF易方達、科創芯片設計ETF天弘漲超4%,芯片ETF天弘、芯片ETF景順、芯片ETF東財、芯片ETF匯添富漲超2.7%,科創芯片ETF華寶漲2.48%。
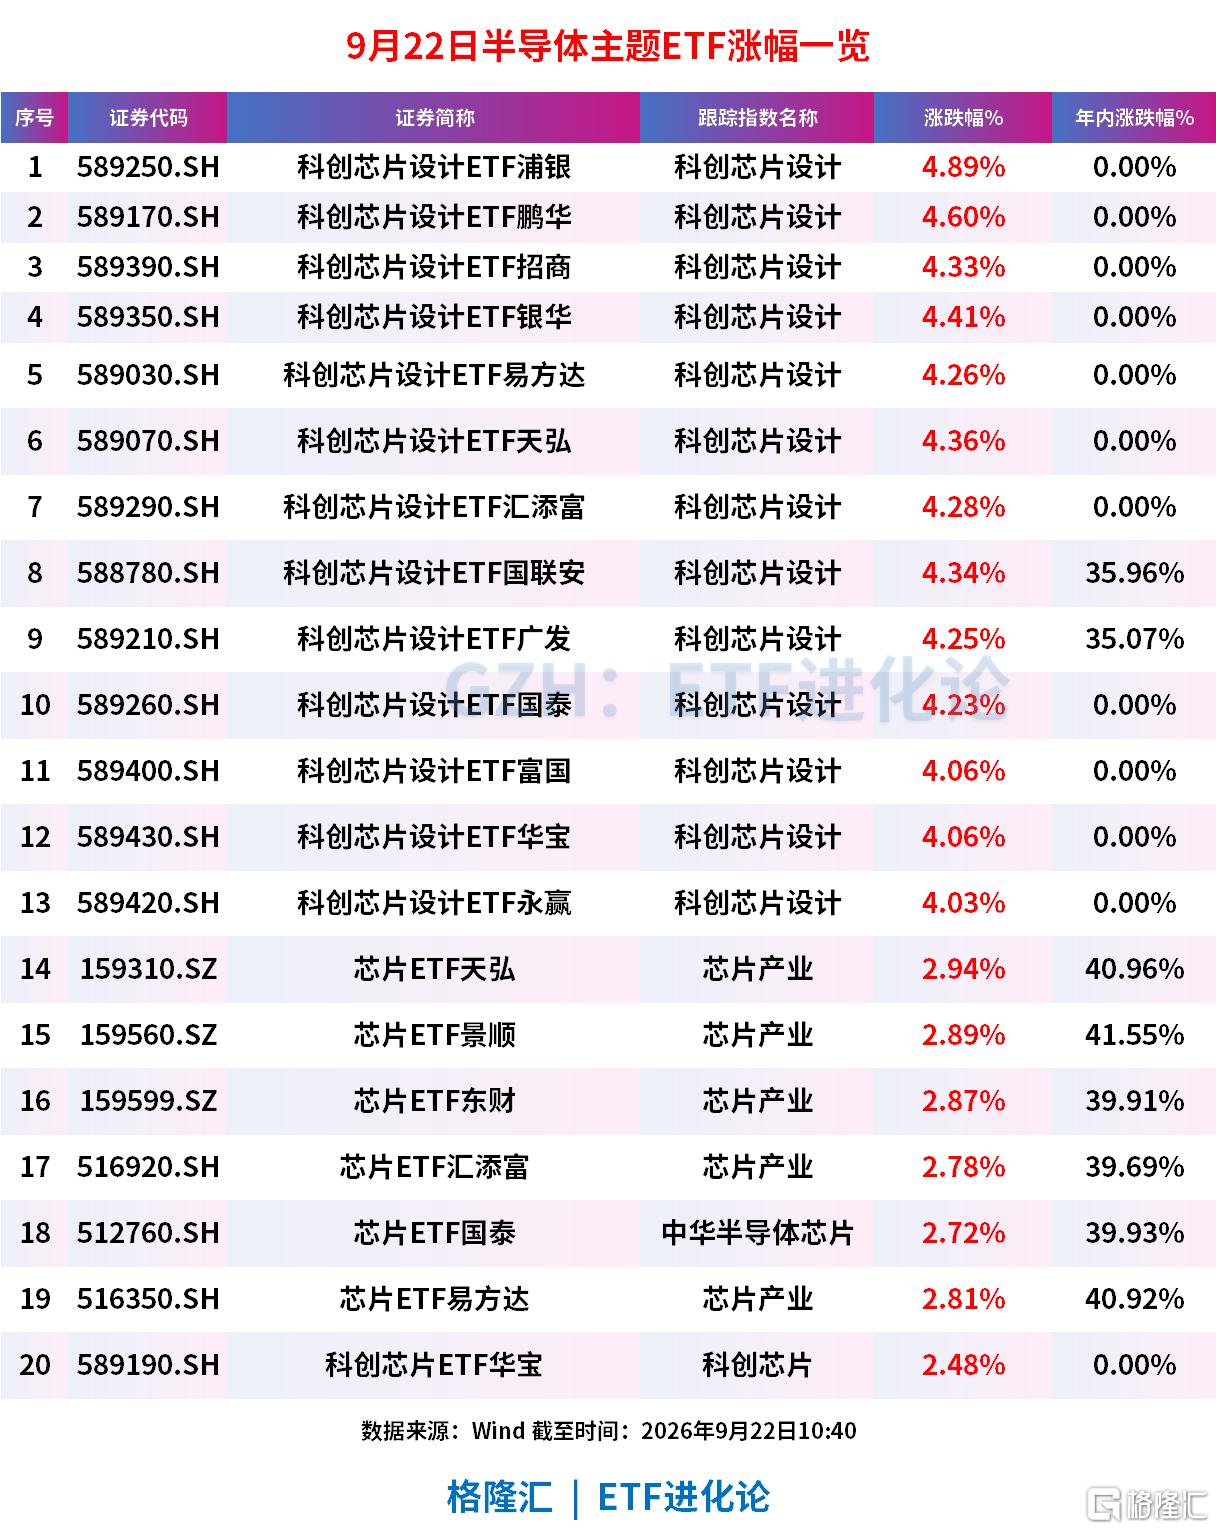
消息面上,AI智能體Meta Muse走紅重估CPU+半導體功率漲價+油價回落三重因素共振:
①Meta Muse走紅重燃通用算力需求。Muse上線后登頂美國免費榜,上線僅約五天便錄得73萬次下載,累計下載量在12天內突破280萬次,並於上周五登頂美國iOS免費應用榜首,超越ChatGPT、Anthropic的Claude及SpaceX AI旗下的Grok。市場將其解讀為AI智能體的普及將推高推理和基礎設施負載,從而利好服務器CPU需求;隔夜費城半導體指數漲超4%,AMD市值首破1萬億美元、英特爾漲超12%、Arm漲超17%。
②功率半導體全球漲價潮持續。2026年,AI驅動功率半導體高景氣,全球功率半導體廠商多輪調價,英飛凌、德州儀器、意法半導體、安森美相繼落地漲價動作。同時,強茂、台半等功率廠商計劃10月對現貨產品再度提價10%—15%。
③油價大跌緩釋通脹與利率壓力。隔夜國際油價重挫,美債收益率回落,提升高估值科技與半導體風險偏好。
事實上,上周半導體板塊迎來強勢反彈行情,科創芯片指數累計上漲8.47%,本輪行情的反彈基於板塊前期充分回調打底,疊加全球AI算力需求預期修復、產業鏈供給剛性凸顯、國內政策長期託底,以及業績基本面驗證的多重因素共振的結果。
從交易層面看,科創芯片指數自7月開啟持續震盪回調,截至9月18日,歷經54個交易日累計回調幅度超34%,無論回調時間跨度還是下跌幅度,都已經充分消化了上半年的獲利盤、槓桿資金降倉以及情緒層面的恐慌。
更關鍵的是,這輪迴調全程沒有出現產業基本面惡化的信號,而是資金行為與情緒擾動,因此一旦出現產業利好就具備很強的反彈動能,屬於典型的「景氣賽道高位估值消化」。
具體來看,半導體板塊經過7月劇烈回調后,8月中旬反彈再度震盪磨底,背后更多是源自宏觀的逆風因素,並非產業基本面惡化引發。
因為8月中旬起,市場提前交易美長債利率走高、美聯儲加息壓力、擔憂AI資本開支放緩,也就是市場熱議的「AI減速論」,資金集中兑現獲利盤帶來的估值擠壓。在產業高景氣底色並未發生改變的前提下,充分回調后板塊積累了較強的反彈動能,一旦利好催化落地,很容易形成修復行情。
上周,半導體行業迎來多重產業消息持續提振市場信心:
首先是宏觀預期層面,市場已經充分消化美聯儲加息帶來的估值壓制以及「AI減速論」的恐慌情緒。伴隨海外科技產業龍頭密集釋放積極信號,疊加相關產業預期再度走強,市場對於AI資本開支周期見頂的悲觀預期得到明顯修正,成長板塊風險偏好回升。
在市場充分消化美聯儲加息以及「AI減速論」,產業迎來英偉達芯片銷量明年翻倍預期的利好消息,點燃全球算力需求主線。
9月17日英偉達CEO黃仁勛在蘇格蘭峰會表態,預計明年英偉達芯片銷售數量將達到今年兩倍。其核心邏輯在於AI技術持續向醫療、高端製造、金融服務等行業滲透,當前行業瓶頸並非AI算力需求不足,而是芯片產能供給受限。該表態直接打破市場此前對AI需求逐步放緩的擔憂,重塑全球半導體需求預期。
與此同時,半導體設備零部件供給剛性進一步凸顯。據韓媒報道,當前半導體制造核心零部件交貨周期大幅拉長,沉積設備零部件交付周期由4個月延長至10個月,部分日本產激光加工件交期甚至長達40個月。供給緊張已經從設備整機環節向上遊精密零部件傳導,全球新增晶圓產能釋放速度低於市場預期,拉長半導體景氣周期;同時海外供應鏈交付受阻,也給國內半導體零部件、設備廠商創造國產替代的窗口期。
從更長期的角度來看,「十五五」規劃爲國內集成電路產業定下長期發展框架。「十五五」規劃對高性能智算基礎設施、自主軟硬件生態予以重點支持,規劃期間算力網絡新增直接投資約4萬億元。以及電子信息產業「十五五」規劃針對集成電路產業進行系統性部署,覆蓋高性能處理器、EDA工具、IP核、製造、封測全產業鏈。對比過往階段性單點扶持政策,本次規劃轉向全鏈條體系化攻堅,國產芯片產業長期成長確定性顯著增強。
當前中國集成電路產業的復甦,最顯著的特徵是產業鏈各環節的同步走強。據新華社報道,今年上半年,國內規模以上工業企業集成電路產量同比增長23.1%,主要晶圓代工企業產能利用率均保持在90%以上。
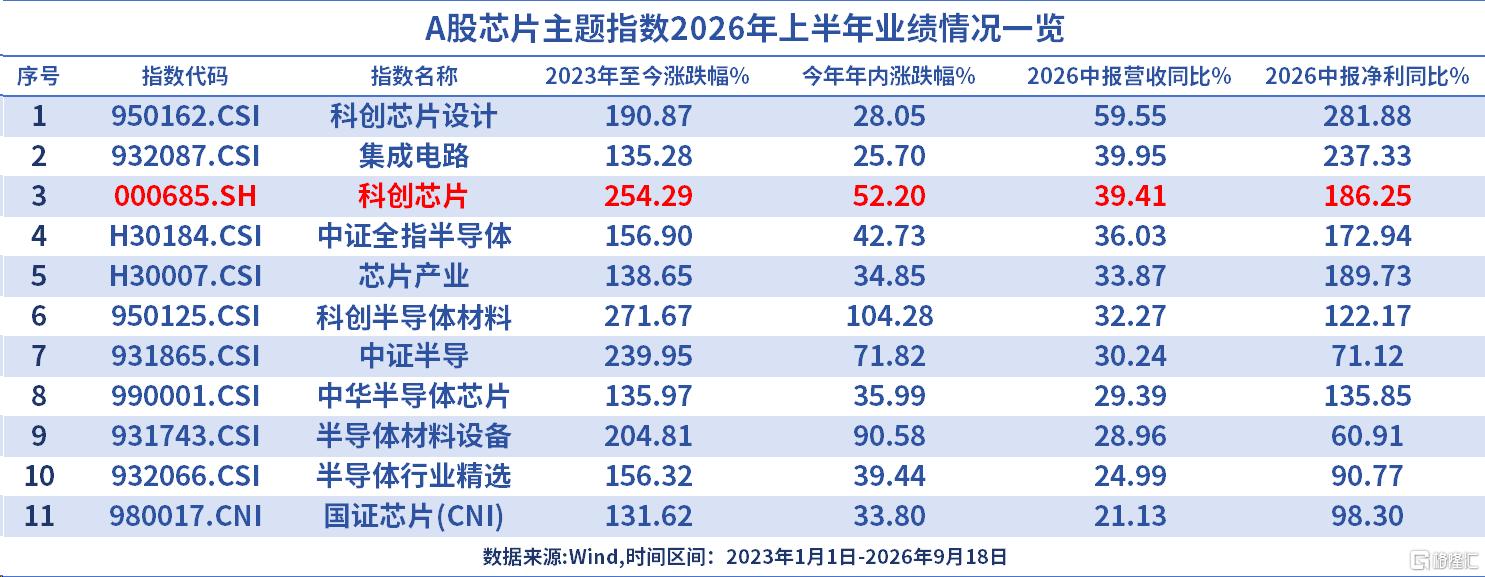
中報的盈利數據進一步驗證產業高景氣。Wind數據顯示,2026年中報科創芯片指數成份股營業收入同比增長39%,歸母淨利潤同比增長186%,淨利潤增速達到營收增速的4.8倍,科創芯片設計中報盈利同比增速更是高達281.88%,遠高於營收增速的59.55%,盈利增速顯著跑贏收入增速,體現行業量價齊升、盈利彈性持續釋放,證明芯片賽道的景氣度擁有紮實基本面支撐,並非純情緒驅動。
華泰證券指出,9月鷹派加息落地后,市場面對的核心不確定已經從9月是否加息,變為霍爾木茲海峽形勢以及AI自身進展。AI內部,決定再平衡方向的是預期盈利增長率的變化,半導體IP與設備、AI服務器硬件的盈利增長率仍在上行,數據中心基建、AI軟件與安全止跌回升,或相對佔優。中長期看,我們對AI產業依然有信心,宏觀環境並非其絕對約束,待新驅動因素出現后有望重拾升勢。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


