熱門資訊> 正文
新股前瞻|欲夯實一體化與本地化佈局,新宙邦(300037.SZ)能否脱離電解液周期估值框架?
2026-09-22 09:18
時隔半年,全球第二大電池電解液供應商新宙邦(300037.SZ)攜一份亮眼成績單,向港交所發起了二次衝鋒。
在今年1月27日首次遞表之后,新宙邦於8月28日第二次向港交所主板遞交了上市申請書,中信證券、中金公司為聯席保薦人。
與年初首次遞表時的審慎不同,第二次遞表的新宙邦可以説是底氣十足。公司2026年上半年的營收飆升至74.55億元,同比大增75.74%,期內淨利潤逼近10億元大關,增速高達99.20%。這份「增收又增利」的爆發式答卷,徹底扭轉了此前三年「增收不增利」的波動趨勢。
隨着上市進程的推進,新宙邦也亮出了其全球化佈局的野心。招股書顯示,此次赴港募資將重點投向四大引擎:一是打通任督二脈,通過國內擴產LiFSI等關鍵原料及海外建設馬來西亞產能,構建一體化與本地化供應鏈;二是押注未來,圍繞電池、有機氟及半導體化學品等前沿領域加碼研發;三是數字化升級,四是補充營運資金。
從業績爆發到二次上市募資,新宙邦能否藉此東風,在激烈的全球新能源賽道中真正跑出加速度?
毛利率下滑致利潤端波動,多維因素推動最新業績爆發
作為國內最早進入鋰電池行業的企業之一,新宙邦經過近三十年的積累已圍繞電子化學品和功能材料形成了三大互相協同的核心業務分部,分別是電池化學品、有機氟化學品、以及電子信息化學品。
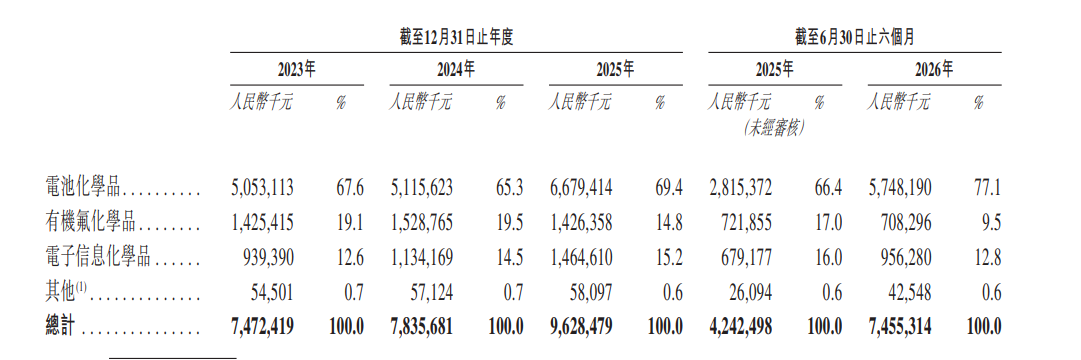
其中,電池化學品是公司的核心產品,2025年時該產品的收入佔比高達69.4%,有機氟化學品、電子信息化學品的佔比分別為14.8%、15.2%。
據弗若斯特沙利文數據,若按2025年電池電解液收入計,新宙邦是全球第二大電池電解液供應商。此外,於2020年至2025年,新宙邦以電池電解液收入(不包括中國)實現了最大的全球市場份額。
然而,亮眼的市場地位並未直接轉化為利潤的線性增長。2023至2025年間,新宙邦陷入了典型的「增收不增利」窘境:營收從74.72億元穩步攀升至96.28億元,年複合增速達13.51%;但淨利潤卻始終在10億元關口徘徊,分別錄得10.14億、9.51億和10.97億元,呈現出明顯的波動態勢。
深入拆解收入結構,公司的增長主要由電池化學品與電子信息化學品雙輪驅動,但兩者的增長邏輯截然不同。
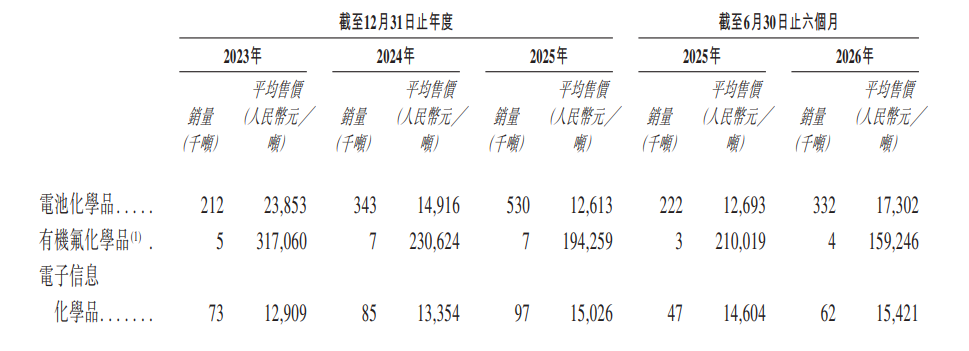
其中,電池化學品走出了「以量補價」的路線。受行業「內卷」拖累,該板塊平均售價從2023年的2.38萬元/噸腰斬至2025年的1.26萬元/噸。不過,憑藉銷量的爆發式增長——從21.2萬噸飆升至53萬噸,規模效應成功對衝了價格下行壓力,帶動收入從50.53億元逆勢增至66.79億元。
相比之下,電子信息化學品則打了一場漂亮的「價值戰」。該業務通過向高附加值的半導體化學品進行結構性轉型,不僅拉動平均售價從1.29萬元/噸升至1.50萬元/噸,同時銷量也從7.3萬噸穩步擴張至9.7萬噸。這種難得的「量價齊升」格局,使其成為報告期內最具含金量的增長極。
然而,收入端的持續成長並未同步傳導至利潤端,核心癥結在於毛利率的持續失血。受電池化學品價格戰拖累,新宙邦的銷售毛利率從2023年的28.4%一路下滑至2025年的23.4%,呈兩連降態勢,直接壓制了主業的利潤釋放空間。
毛利率持續下滑新宙邦2025年的淨利潤卻從9.51億增長至10.97億元,這主要是因為2025年合營企業錄得盈利1.23億元所致,這扣除這個因素,新宙邦2025年的利潤端仍疲軟低迷。
進入2026年上半年,新宙邦收入與利潤的雙爆發是多重因素共同作用的結果。收入端實現了質的飛躍:電池化學品一改此前「以量補價」的被動局面,在下游儲能與動力電池需求強勁復甦的帶動下成功切換至「量價齊升」通道;與此同時,電子信息化學品憑藉高端化轉型的加速,延續了高景氣度的「量價齊升」態勢。在兩大引擎的共振下,直接推動公司上半年營收同比大漲75.74%。
利潤端的大幅釋放,則是「主業修復」與「投資收益」的雙輪驅動。一方面,電池化學品隨着價格企穩與六氟磷酸鋰自供(石磊)以及LiFSI/添加劑一體化降本的共同作用,帶動公司整體毛利率得以穩住陣腳;另一方面,合營企業盈利能力持續釋放,上半年錄得應占利潤約1.75億元,同比顯著增厚。內外因共振之下,新宙邦交出了一份利潤接近翻倍的高增長答卷。
短期業績看電池業務,高毛利產品放量節奏決定長期價值
在2026年上半年實現收入與利潤雙爆發的亮眼業績之后,一個關鍵問題隨之浮現於投資者心頭,即新宙邦是否已由「增收不增利」邁入「營利雙增」的新周期?這個問題的答案要從短、中期兩個層面進行剖析。
短期看電池化學品,核心是「量有底、價看上游、利看自供」。其中,出貨量端確定性較強,公司披露與寧德時代2026—2028年長約約30萬噸、按5/10/15萬噸遞增,疊加馬來西亞、美國、波蘭二期及中東等海外基地推進,招股書口徑「十五五」電解液總產能規劃150萬噸/年、按需求投放,整體出貨不會是主要矛盾。
真正的變量在價格與毛利。成品電解液行業開工僅六成出頭、定價權弱,利潤彈性不在電解液成品,而在六氟、LiFSI、VC等原料。2026年上半年六氟均價約11.8萬元/噸,一度衝高后回落至8月約10.7萬元/噸,機構判斷全年緊平衡、2027年新增技改釋放后供需趨緩。因此,新宙邦赴港加碼LiFSI、溶劑、添加劑和國內一體化,本質不是賭電解液漲價,而是用自供把「鎖量不鎖價」長單變成穩定毛利。
而在合營端,2026年上半年應占合營利潤約1.75億元,石磊六氟技改到3.6萬噸是核心;若六氟穩在10—11萬元/噸,這部分持續增厚利潤,若重回8萬元以下,電池板塊毛利和合營收益會雙向回撤。
中期看盈利結構,關鍵是電子信息化學品和有機氟兩條高毛利線能不能把利潤權重提起來。電子信息化學品是最具確定性的「利潤放大器」,這是新宙邦中期業績最具爆發潛力的板塊。2026年上半年該業務實現收入9.56億元,同比增長40.8%,毛利率高達51.7%,盈利能力遠超電池化學品。
電子信息化學品的增長邏輯主要有兩天主線,一是電容化學品基本盤穩固。新宙邦在全球電容化學品市場份額約50%,處於絕對龍頭地位。隨着AI服務器對MLPC(多層聚合物電容器)和超級電容的需求爆發,該品類正迎來結構性增量。宜都新產能的補充將進一步鞏固這一優勢。
其二,半導體化學品將打開電子信息化學品的第二增長曲線。公司高純氨水、硫酸、雙氧水、異丙醇等產品已切入半導體供應鏈,同時半導體含氟冷卻液受益於AIDC(人工智能數據中心)液冷趨勢。天津、南通、惠州三地擴產正在推進,直接受益半導體材料國產替代的大邏輯。
值得注意的是,該板塊當前產能利用率僅五成出頭,意味着不需要大規模新增資本開支,僅通過產能爬坡就能釋放可觀的利潤增量。這是三條業務線中「投入產出比」最高的一條。
有機氟節奏更慢但決定估值:上半年收入7.08億元、承壓,毛利率仍在50%以上;現有氟化液5500噸(氫氟醚3000+全氟聚醚2500),在建/規劃向半導體冷卻液、數據中心浸沒液冷擴展,海斯福三明3萬噸高端氟精細及氟新材料研究中心、海德福1.5期新增5000噸高端氟聚合物推進國產替代與高附加值品種。這條線認證周期長、客户導入慢,但一旦半導體冷卻液和浸沒液冷放量,公司可從「電解液加工」估值切到「氟+半導體材料」估值。
綜合看,新宙邦是否進入「營利雙增」新周期,短期由六氟價格、自供率和石磊合營收益決定,中期由電子信息與有機氟的收入佔比決定。2026年高增更多來自電池量價修復+六氟高位+合營收益,仍帶周期彈性;2027年后若六氟因技改產能釋放回落至8—10萬元/噸,電池板塊毛利和投資收益會承壓,此時公司能否避免重新「增收不增利」,就看電子化學品產能利用率從五成多提至高位、半導體濕電子化學品和AI電容放量,以及有機氟氟化液、高端氟精細在半導體/AIDC客户側兑現。
若高毛利的電子信息化學品和有機氟收入佔比持續提升、海外一體化降本對衝原料下行,新宙邦會由周期彈性股轉向平臺型電子化學品股,利潤波動收窄、估值重塑;若六氟大跌而電子、有機氟放量慢,電池業務仍會拖累整體,利潤再次呈現波動,估值也難脱離電解液周期框架。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


