
熱門資訊> 正文
股價累跌超80%后疊加解禁挑戰,銅師傅(00664)的「重資產」直營豪賭能否翻盤?
2026-09-21 22:34
在交出上市后首份淨利潤暴跌95.8%的「雷人」中期業績后,有「中年人的泡泡瑪特」之稱的銅師傅(00664),其股價也隨之快速下墜,累計跌幅突破80%,上演了一場驚心動魄的「腳踝斬」。
但即使上市以來的表現如此慘淡,銅師傅的利空仍未停歇。智通財經APP觀察到,10月1日,銅師傅將正式迎來限售股解禁。
建投國際作為基石投資者,耗資3000萬港幣認購了銅師傅50萬股股份,雖然該等股份當前的市值已縮水至600萬,但若建投國際「狠心割肉」,必會對銅師傅的股價造成明顯衝擊。
銅師傅當前每日成交額僅幾萬至幾十萬,8月31日、9月1日兩個交易日股價分別下跌7.36%、5.48%時,對應的成交額分別僅48萬、10萬,足以見其股價承載能力的脆弱性。一旦600萬貨值開始拋售,流動性風險或一觸即發。
虛高定價慘遭市場「用腳投票」,部分前期股東已深陷浮虧
銅師傅上市以來股價表現如此慘淡的最核心原因,便是公司定價過高導致基本面與發行估值嚴重錯配。
數據顯示,2022至2024年,銅師傅的收入分別為5.03億、5.06億、5.71億元,穩中有進;但同期的經調整淨利潤分別為5693.8萬、4413.1萬、7898.2萬元,整體雖呈上升趨勢,但波動明顯。
2025年,銅師傅的收入為6.17億元,同比增長8.06%,淨利潤為4783.8萬元,即使加回報告期內2022萬元的上市開支,經調整淨利潤也僅6805.8萬元,同比下滑13.83%。
但就是這樣一份利潤端起伏明顯的業績,在上市時被賦予了一個離譜估值。以每股60港元的發行價計算,銅師傅的IPO估值約為38.64億港元,即使以2025年的經調整淨利潤6805.8萬港元計算,該IPO估值對應的靜態PE也高達近50倍。
作為對比,港股市場中有基本面支撐的知名消費股的估值普遍在10-20倍PE,而銅師傅的定價比這一估值基準翻了2.5-5倍,且利潤端波動的基本面再度凸顯了這一估值水平的虛高。
事實上,如此虛高的估值並不受機構待見,這在多個維度有所印證。首先是國際配售的低迷。數據顯示,銅師傅國際配售僅獲約1.56倍超額認購,處於當季度內新股火熱行情下機構認購意願的較低水平。且在國際配售的43名承配人中,前五大承配人佔47.07%的份額,其中最大承配人佔比20.84%,籌碼偏集中於少數承配人手中。
其次,銅師傅僅引入了建投國際這一家基石投資者,認購金額僅3000萬港元,佔發行規模僅約6.33%。這一比例在引入基石投資者的新股企業中,也處於墊底的水平,表明了機構端「兜底」意願較弱。
從籌碼分佈來看,銅師傅公開發售股份佔比僅15%,國際配售股份佔比高達85%,大部分籌碼不在散户手中,這樣的籌碼分佈按理來説有利於穩定股價,避免無序拋售,但由於虛高的定價以及國際配售籌碼相對集中,這就導致機構在爭先恐后的止損中迎來了股價的踩踏。
銅師傅在暗盤時便以大跌30%收盤,上市首日最終跌幅接近50%,上市即「腰斬」的離譜走勢,讓銅師傅在火熱的新股市場中顯得尤為突兀。這種冰冷的股價走勢與火熱的市場情緒形成的明顯反差,讓資金加速逃離基本面不佳的銅師傅,從而導致了股價持續陰跌不止。
過高的IPO定價在一定程度上折射出銅師傅當時的雙重訴求:既想在基本面承壓的背景下募集到更多資金,又試圖為前期股東的后續退出預留充裕的「安全墊」。然而事與願違,虛高的估值遭市場用腳投票,上市首日便慘遭腰斬。資金的情緒宣泄將股價持續向下打壓,反而堵死了大部分前期股東的退出通道。
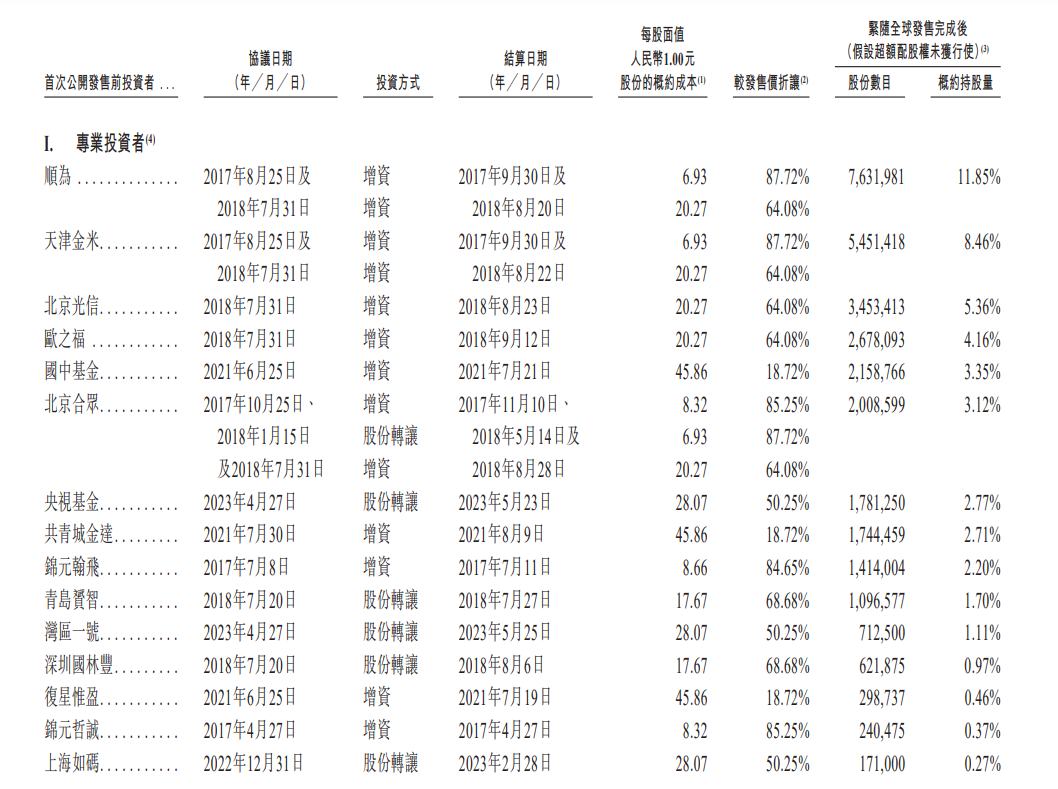
截至9月17日收盤,銅師傅股價僅報12.49港元。回溯其IPO前的股權結構,專業投資者股東多達15位,陣容囊括順為、天津金米、北京光信等知名資本及國資。如今,除了2017年以6.93元低成本入局的順為、天津金米等極少數股東尚存浮盈外,其余股東(如2021年增資成本達45.86元的國中基金、央視基金等)成本價普遍遠高於當前市價。這些資本耗費數年時間,最終卻深陷浮虧泥潭。
線下直營店淨增55家拖累業績釋放,單店跑通成險棋制勝關鍵
2026年上半年淨利潤暴跌95.8%的中期業績,無疑將銅師傅的股價砸至歷史冰點,成為累計跌幅擊穿80%大關的直接推手。但在這一份「雷人」的業績之下,也並非全是絕望——其中孕育的新變量,正成為公司股價冰點求生的指望。對於深套其中的前期股東而言,這微弱的「希望」之光,更是決定其能否體面離場的「救命稻草」。
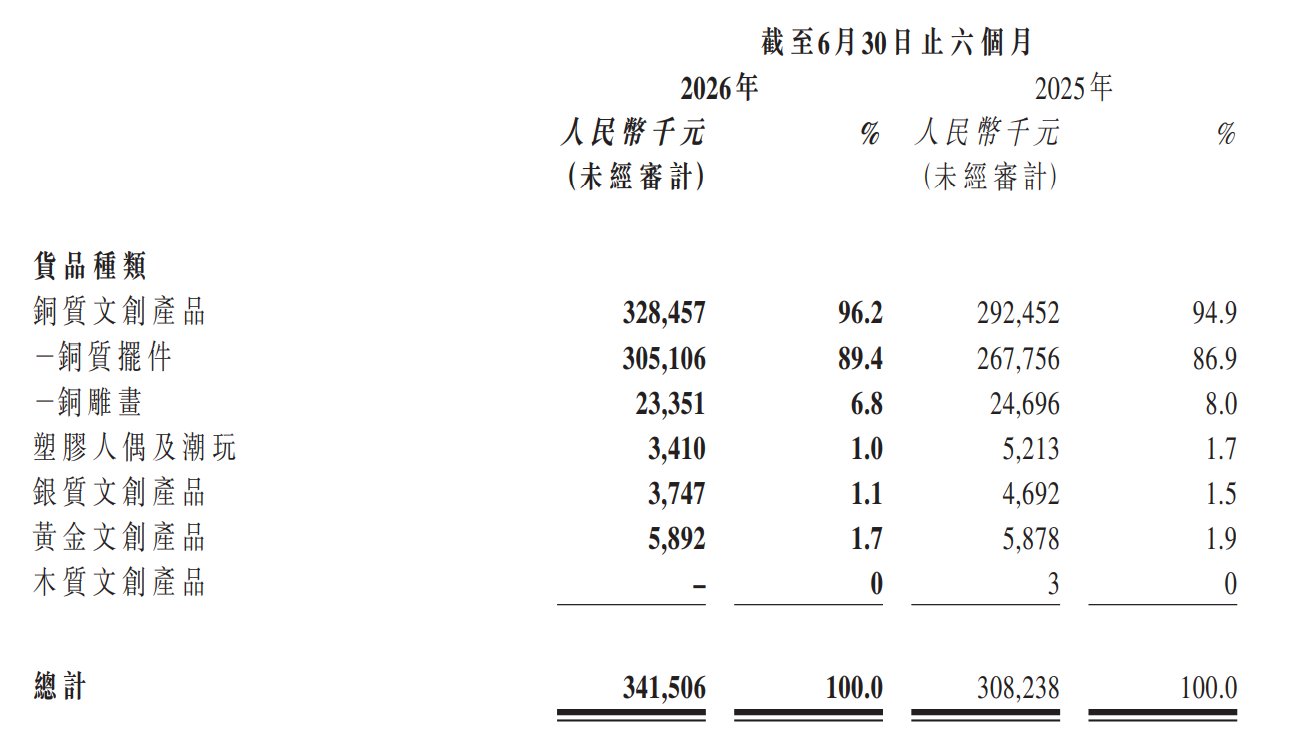
據財報顯示,銅師傅2026年上半年實現營收約3.42億元,同比增長10.79%,營收端延續了雙位數的穩健增長。但拆解產品矩陣,增長的引擎幾乎完全由銅質文創產品獨力驅動——該品類收入同比增長12.31%至3.28億元,佔總收入的比重進一步攀升至96.2%,業務結構向單一品類傾斜的趨勢愈發明顯。相比之下,塑膠人偶及潮玩、銀質文創收入均出現下滑,黃金文創雖維持平穩但體量仍小,公司的多元化佈局尚未形成規模效應。
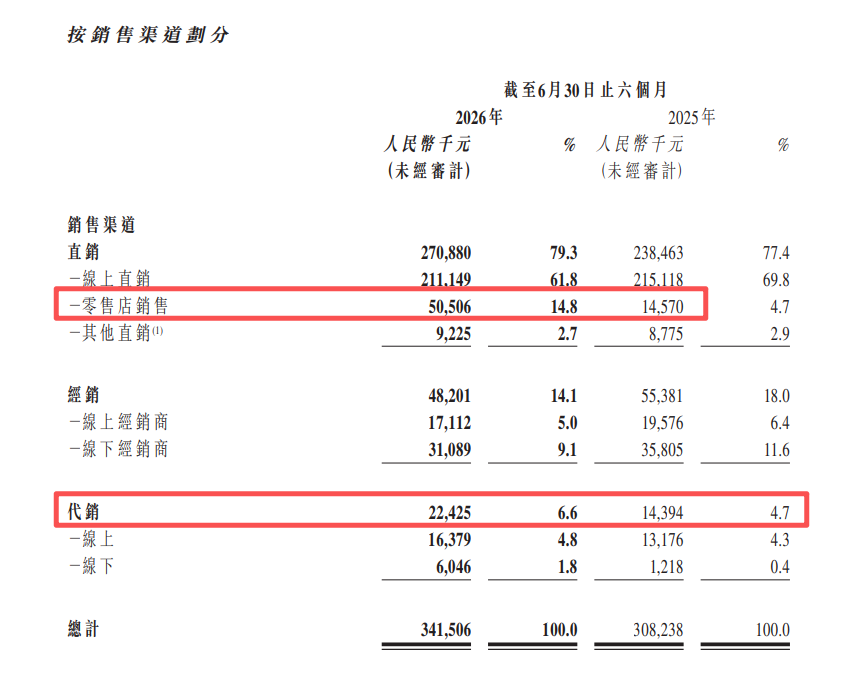
從渠道端來看,營收的持續擴張主要得益於線下直營網絡的快速鋪開及代銷業務的放量。截至2026年6月30日,公司直營店總數達65家,較去年同期的10家淨增55家,帶動線下零售店收入同比暴增246.64%至5050.6萬元。
與此同時,銅師傅正積極構建多元化的銷售生態:一方面牽手OLE、山姆、胖東來等高端商超,另一方面與武當山等文旅IP聯名開發,並與Bilibili、萬維貓動畫、閲文集團等平臺達成銷售合作。多管齊下推動代銷收入同比增長55.79%至2242.5萬元。
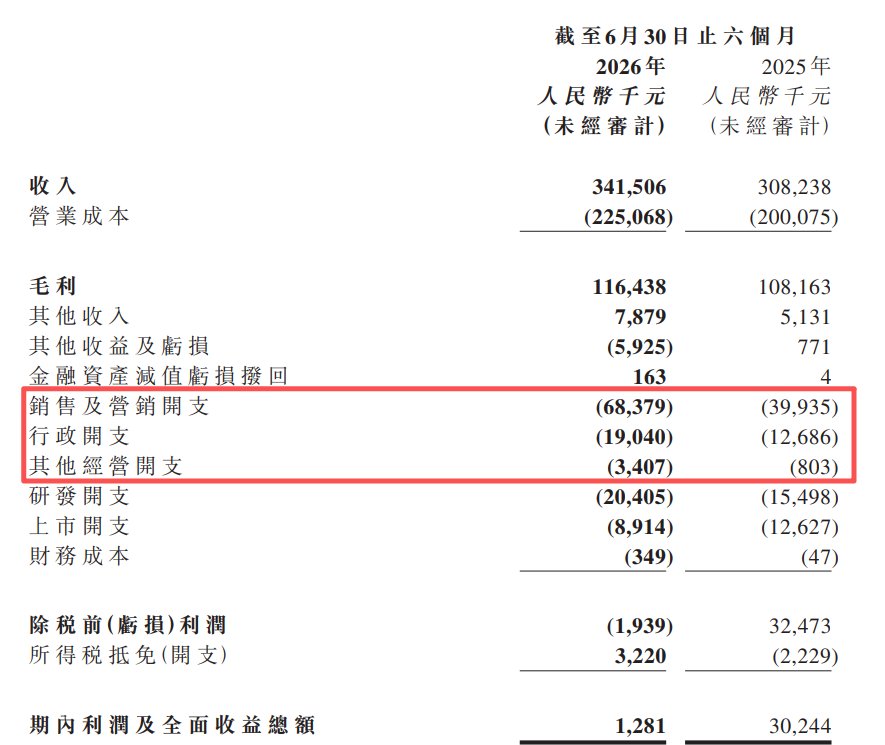
而在收入雙位數增長的同時,銅師傅淨利潤卻暴跌95.8%的關鍵原因在於公司線下直營店的快速擴張(報告期內同比淨增55家)導致租金、人工等固定成本大幅增加,新店培育期內收入尚未充分釋放,短期持續壓制利潤表現。
從過往渠道收入表現來看,銅師傅的營收主要來源於線上,2025年上半年時,線上渠道收入佔公司總收入的比例高達80.42%,而在上市募集資金后便加速猛干線下直營店,僅上半年便從同期的10家增至65家,這種「殺利潤、換規模」的激進打法,本質上是一場用短期財務表現換取長期渠道壁壘的豪賭。
從戰略意圖來看,管理層顯然是試圖用線下體驗來解決銅質擺件這類「低頻、高客單價」產品的轉化難題——純靠線上圖文很難讓消費者為一尊動輒上千元的銅像買單,而線下門店提供的實物觸感、工藝展示和沉浸氛圍,確實能有效建立品牌信任並提升轉化率。
同時,在股價持續低迷的被動局面下,銅師傅快速鋪開線下網絡也是在給資本市場講一個「新零售文創集團」的新故事,試圖用開店速度來維持市場關注度。
然而,這種擴張的財務代價是極其慘烈的,新開店鋪的租金、裝修、人員工資和樣品陳列都是前置成本,而新店銷售需要數月甚至更長的爬坡期,這就導致銷售費用同比暴增70%以上,直接將利潤表「炸燬」。
儘管線下零售收入表面上看暴增了246.64%至5050.6萬元,但攤到新增的55家店上,單店月均收入僅約12.8萬元,這個坪效在承擔了一二線城市核心商圈的高租金后,幾乎不可能覆蓋成本,費用前置與收入滯后的錯配,正是這份「雷人」中報的底層邏輯。
但這種短期井噴式鋪開線下店的真正風險,在於它把公司推向了一個極其危險的平衡木——未來1到2年內,閉店衝擊利潤的風險遠大於業績加速釋放的確定性。首先,銅師傅所處的銅質文創賽道總盤子不過16億元,公司市佔率已達35%,這意味着線下店的加密空間非常有限,65家店如果分佈在一二線城市核心商圈,基本已接近有效客群的覆蓋上限,繼續擴張只會陷入「左右互搏」的內耗。
其次,與泡泡瑪特依靠盲盒這種高頻、低客單價、強復購產品引流的模型不同,銅師傅96.2%的收入依賴銅質擺件,屬於典型的「一錘子買賣」,缺乏高頻產品支撐的單店,自然流量和復購率很難做高,一旦消費環境波動,這類非剛需消費首當其衝。
更關鍵的是,從10家店管到65家店是管理維度的質變,選址、庫存、培訓、售后任何一個環節失控都會導致單店虧損,而目前「增收不增利」的狀態恰恰説明管理團隊還沒跑通這個模型。一旦部分門店在6到12個月內未能實現盈虧平衡,公司爲了止血必然關閉低效店,而閉店帶來的裝修減值、違約金和遣散費用將形成二次利潤衝擊,屆時「閉店陣痛」會再次重創本就脆弱的股價。
因此,銅師傅激進的線下擴張這一戰略佈局,唯一希望在於單店模型能否快速跑通,以及黃金文創或塑膠潮玩能否真正起來打破銅質單一依賴。但從目前看,這兩個前提都遙遙無期,留給銅師傅的時間,已經不多了。前期股東能否體面退出,也就看這一步險棋了。


