
熱門資訊> 正文
英偉達重倉賽道跑出「量產派」選手,OCS整機商「芯信光」完成數千萬元Pre-A輪融資|36氪首發
2026-09-21 18:33
2026年,繼存儲芯片之后,華爾街看到了「光」。
標普500指數年內漲幅TOP10的成分股中,光通信公司佔了三席;3月初,英偉達向Lumentum、Coherent兩家光學公司各投資20億美元,並附加了數十億美元的長期採購承諾。
資本熱度背后,是AI算力架構的結構性變化。當單集群算力邁向十萬卡量級,GPU之間需要高速交換海量數據,傳統電交換網絡在功耗、帶寬與擴展性上逼近物理極限。
解法之一是「以光代電」,讓信號不再經歷「光-電-光」的轉換,而是始終以光路形態完成路徑切換。這就是光電路交換機(Optical Circuit Switch,簡稱OCS)的由來。
36氪獲悉,OCS整機商武漢芯信光科技有限責任公司(以下簡稱「芯信光」)近日完成數千萬元Pre-A輪融資,由毅達資本領投,優山資本、建華投資跟投,日新資本擔任財務顧問。本輪資金將主要用於OCS產品迭代、量產體系搭建以及團隊規模擴充。
芯信光2025年9月成立於武漢光谷,據創始人兼CEO魏俊介紹,其核心團隊來自業內一線大廠,有過數千台OCS整機量產經驗,交付過多個國內外大客户。
出於對整機下線良率及產品性價比的考量,芯信光選擇了經谷歌量產驗證的MEMS微鏡路線。這一方案在端口規模、插損、可靠性等維度的綜合表現,更符合數據中心大規模部署的需求。
技術路線的工程落地經驗,也是這支團隊的積累所在。核心成員平均從業超過15年,具有MEMS-OCS從設計、封裝到校準、終測的全鏈條經驗。面對算力網絡的升級浪潮,他們正在將這套量產Know-how,複用到AI數據中心時代。
「直達」的光,供不應求
想理解芯信光做的事,就要先看懂傳統電交換的瓶頸。
在傳統數據中心網絡中,服務器之間傳輸的是光信號,而交換機內部處理的卻是電信號。這種「光-電-光」的轉換可以比作地鐵換乘——數據被迫要在中途下車、換乘、再上車,而每一次換乘都在消耗能量和時間。
OCS更像是一條直達的立交橋。它的工作原理可以這樣理解:整台交換機是一個「黑盒子」,兩端是陣列排布的入光口和出光口。光從一端射入,打在盒子內部的MEMS微鏡陣列上,微鏡通過靜電力改變偏轉角度,精準地把光束反射到對應的輸出端口。
這個過程只改變光的傳播路徑,不改變光信號本身,自然也省下了轉換環節帶來的延迟和功耗。
但這並不意味着光交換要取代電交換。對於二者的關係,魏俊給出的判斷是,整個AI集群網絡正在走向電光混合架構,現階段OCS承擔的更多是高帶寬、通信模式相對穩定的直連路徑,適用於AI訓練中規律性強的大流量調度;電交換則繼續負責突發性、碎片化的分組轉發,二者互補共存。想要實現端到端的全光交換,整個產業鏈還有很長的路要走。
那麼機會窗口為何在此時打開?答案指向供需的矛盾。
谷歌已披露2026年需要約1.5萬台300端口OCS交換機,其中約3000台計劃外購;英偉達則將OCS寫進了自己的AI工廠網絡規劃,計劃在新一代架構中引入。Cignal AI預測,全球OCS市場將在2030年超過80億美元,對應2026年至2030年複合增速超30%。
但供給端明顯跟不上。Lumentum管理層在財報電話會上直言即便滿產運轉,供貨量仍落后於需求,其中OCS積壓訂單已超4億美元;Coherent也透露其積壓訂單已創歷史新高。
隨着谷歌集群架構升級和新客户的導入加速,海外廠商難以承接所有需求,這段供需之間的時間差,給新入場者留出了窗口期。
量產線上打磨出的核心Know-how
作為一個系統級產品,OCS的設計與生產涉及光路穩定性、器件一致性、裝配精度、測試流程、長期可靠性等一系列工程問題。這些問題難以通過原理驗證來解決,需要在實際的量產過程中不斷優化調整,才能逐步形成可複用的解決方案。
輾轉各大廠商,魏俊在光通信行業已經走過20年。他身邊的核心團隊成員覆蓋光學、機械、電子、軟件、算法等領域,針對OCS量產具有10年以上經驗。
這支團隊在三個環節上形成了自己的積累。
第一是自制核心器件。OCS整機里最難做的器件之一是FAU(光纖陣列單元),幾百根光纖要與精密透鏡陣列耦合對準,公差以亞微米計——相當於在一根頭發絲的百分之一量級上做對齊。芯信光把2D-FAU做到了400通道以上,並自研了對應的工藝路線。同樣的自制能力也延伸到MEMS驅動、芯片封裝等環節上。
第二是校準算法。出廠校準是高端口OCS量產節奏的關鍵瓶頸。OCS內部的光路組合以十萬條計,每台整機出廠前都要逐條校準。對於沒有經驗的廠家而言,校準可能需要數月時間,而芯信光通過自動化算法把這一時間壓縮到了3天,大幅縮短了產品下線周期。
第三是成品率。一臺高端口OCS整機涉及上千個零部件、70—80道工序,讓每一臺設備都達到同樣的性能指標,是量產階段最大的挑戰。據介紹,目前芯信光在產線磨合期良率已達90%,時延、插損、功耗等核心指標也達到了主流水平。
上面這些經驗回答的是「怎麼做出來」,但面臨新的市場環境,產品自身應該怎麼定義,是另一道題。
AI數據中心對OCS端口密度、功耗、成本的約束,與電信時代已經完全不同。團隊的做法是從批量生產、功能增減和成本控制出發,倒推產品設計。
「我們做的並不是把十年前的S320搬回來,而是在現在的市場需求下重整產品架構,進行技術迭代。」魏俊説,「比如光路的仿真、算法的優化,都在設計階段就納入了考量。」
在前不久結束的光博會上,芯信光攜NP-S200 Series OCS首次公開亮相。據介紹,NP-S200覆蓋64/128/192端口,採用可插拔式設計,便於冗余替換。如遇端口故障,不必整機返修或者更換軟件,迭代功能也可按需在整機上進行模塊化嵌入。
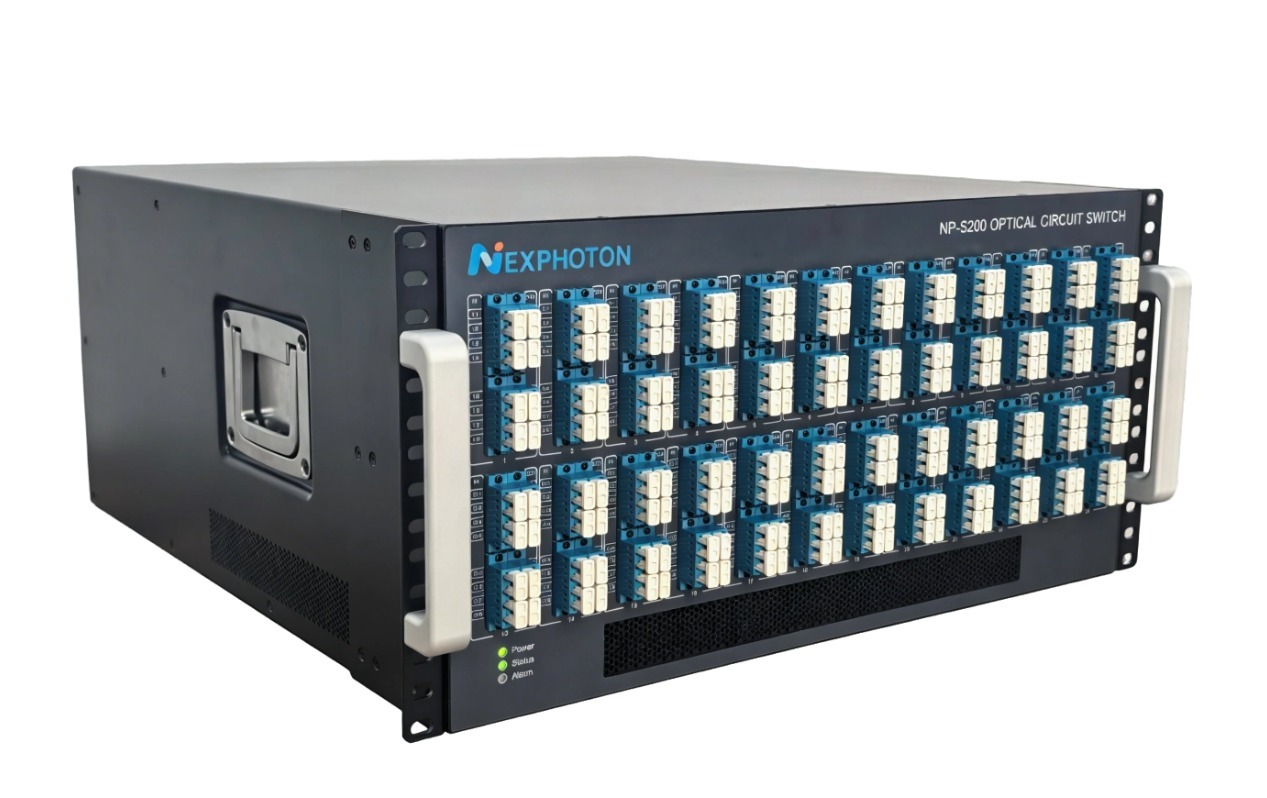
NP-S200 Series OCS產品示意圖
在產品規劃上,芯信光將推出H400/S400系列,覆蓋256/320/384高端口產品,其中320端口(谷歌新一代集群規格)為重點方向,預計在2027年推出批量化產品。
不拼規模,先抓窗口
技術能力最終還是要接受市場檢驗。芯信光沒有全部押在整機上,而是同時鋪開三條現金流業務:有源/無源光器件、封測服務以及子系統代工。
「在自有品牌整機放量之前,先把產線和製造能力轉化成真金白銀的收入。」這套打法源於魏俊對節奏的判斷。
在他看來,技術領先不等於能活到最后。行業中不乏這樣的案例:場景落地不及預期,現金流率先承壓、團隊流失;等到市場爆發時,企業卻喪失了產品迭代能力,只能眼睜睜錯失窗口。所以既要緊跟節奏,也不能在需求真正到來之前把彈藥打光。
在商業化進展方面,芯信光目前正在通過海外代理渠道接觸客户,意向訂單主要來自海外雲廠商和測試機構,明年3月將亮相北美OFC展,直面海外客户。
產能端,2000平米新廠房啟用在即,規劃千台級年產能,預計今年底到明年初具備批量交付能力。東南亞生產中心也在同步規劃中。
面對競爭格局,魏俊的判斷是樂觀的:海外巨頭在資金和產能上佔優,但就OCS的量產交付環節來説,國內廠商的差距並不懸殊。對有能力、有經驗的初創企業而言,反而留出了一定的市場機會。
在更長的周期里,他給公司的定位不止於OCS整機:「我們希望成為AI數據中心全光交換的解決方案提供商。不光是OCS,還包括DCI、環行器、隔離器、MPO等光器件。凡是數據中心用到光的地方,都提供全方位的支持。」
從算力芯片到光器件,再到今天的網絡架構,回顧過去兩年由AI基建傳導出的產業機會,多數都呈現出了一個特徵:需求先到,產能后至。
谷歌十年研發部署、英偉達40億美元先后背書,時至今日,OCS的技術方向已經無需論證。當下真正的懸念在交付——面對以萬台計湧入的需求,如何從展示樣機走向穩定量產,彌合供需之間的缺口。
對於新入場玩家來説,一場工程化的考驗纔剛剛開始。


