原創精選> 正文
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高
2026-09-20 15:41
- 加息落地!科技股企穩反彈,恆生科指漲近2%
- 北水周內爆買港股逾120億港元,加倉智譜、百度
- 香港發佈首個五年規劃,人工智能列為戰略產業
- 黃仁勛「炸裂」指引點燃芯片股情緒!天數智芯狂飆35%,兆易創新漲11%
- 利潤率比肩戴爾?聯想集團周漲20%再創新高,高管稱公司被低估
一、一周大盤迴顧(9.14-9.18)
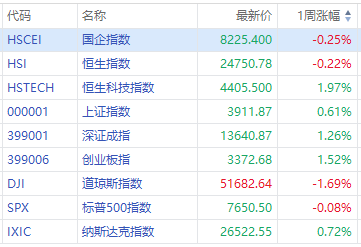
港股方面,恆生指數本周跌0.22%,報24750.78點;恆生科技指數本周升1.97%,報4405.5點;國企指數本周跌0.25%,報8225.4點。
美股方面,本周標普500指數跌0.08%,報7,650.50點;道瓊斯指數跌1.69%,報51,682.64點;納斯達克指數升0.72%,報26,522.55點。
A股方面,本周上證指數累升0.61%,報3911.87點;深證成指累升1.26%,報13640.87點;創業板指累升1.52%,報3372.68點。
據Wind數據顯示,南向資金本周累計淨買入120.08億港元,資金面延續近期逆勢流入表現,但較上周少流入約81億港元。盤面上,本周港股弱勢震盪,恆指周跌幅達0.22%。南向資金保持流入,已連續10個交易日淨流入,合計買入約321.13億港元。
個股方面,近7天南向資金:
大幅淨買入:智譜72.13億港元;百度集團-W 42.61億港元;長飛光纖光纜15.30億港元。
大幅淨賣出:阿里巴巴-W 19.64億港元。
二、市場熱點回顧
- 聯儲局加息25基點!點陣圖:19名官員中有16位預計2026年應再加息
聯儲局本周四宣佈加息25個基點,自2023年7月以來首次加息;香港金管局跟隨加息步伐,將基準利率上調25個基點至4.25%。聯儲局聲明稱加息有助於通脹更及時回到目標。聯儲局最新點陣圖顯示,18名官員中16人預計今年至少還有一次加息、其中4人預計還有兩次,8人料明年加息一次,沃什稱通脹問題是促成本次加息行動的核心原因,他強調,美國通脹太高,並且已經持續了太長時間,並再度拒絕給出點陣圖。
- 香港發佈首個五年規劃,人工智能列為戰略產業
香港特區政府本周三發佈首份五年規劃(2026—2030年),以人工智能和大灣區融合爲核心設定六大目標,力爭GDP保持合理增長,並將研發開支佔比目標定為2030年后達到3%。人工智能被列為戰略產業,政府將推進算力基礎設施建設、賦能各行業轉型;金融領域則強化離岸人民幣樞紐地位、優化證券市場,吸引更多內地及海外龍頭企業赴港上市。
- 中國8月新增社融1.66萬億元,M2同比7.5%低於預期
2026年1-8月社會融資規模增量累計為23.91萬億元,比上年同期少2.64萬億元,預期243720億元,前值222500億元。結合前值計算可得,8月社融規模增量為1.66萬億元。2026年8月末社會融資規模存量為464.8萬億元,同比增長7.2%。2026年8月末,廣義貨幣(M2)余額356.81萬億元,同比7.5%,預期7.6%,前值7.7%。
- 外交部長王毅同美國國務卿魯比奧通電話
王毅表示,一段時間來,中美關係總體沿着兩國元首確定的建設性戰略穩定軌道前行,這有利於迴應國際社會的期待。王毅強調,元首外交是中美關係的定盤星。雙方要本着平等、尊重、互惠的精神,籌備好下階段高層交往,加強溝通、推進合作、管控分歧,尊重彼此核心利益,發出中美致力於推進建設性戰略穩定關係、共促世界和平與發展的正面信息。
- 黃仁勛「炸裂」指引點燃情緒!港股存儲、半導體股周內再飆升,天數智芯狂飆35%,兆易創新漲11%
港股存儲、半導體股周內再飆升,天數智芯狂飆35%,愛芯元智漲24%,兆易創新漲11%,聖邦股份、瀾起科技漲9%,中芯國際、華虹宏力漲逾2%。消息面上,黃仁勛此前關於英偉達明年芯片銷量將「翻兩倍」的表態提振了半導體市場的樂觀情緒。
- 被北京市市場監督管理局立案調查,同程、途家、美團、飛豬迴應:將積極配合監管工作
北京市市場監督管理局根據國家市場監督管理總局工作部署和前期覈查情況,依據《中華人民共和國反不正當競爭法》《中華人民共和國電子商務法》等法律法規規定,對杭州淘美航空服務有限公司、同程網絡科技股份有限公司、途家在線信息技術(天津)有限公司、北京三快信息科技有限公司涉嫌相關違法行為立案調查。隨后,同程、途家、美團、飛豬發文迴應,表示將積極配合監管部門開展工作,全面落實監管的各項要求。
- 加息不改黃金長期看漲預期,高盛、瑞銀目標價均看至5400美元
高盛表示,儘管美聯儲加息,仍維持2027年底黃金價格預測為每盎司5400美元。瑞銀策略師Giovanni Staunovo認為,實際利率上升及美元走強將短期壓制金價,並可能引發黃金ETF資金流出,但全球債務膨脹、美元中期走弱預期及美聯儲明年降息前景仍支撐長期需求。瑞銀預計金價2026年底達到4600美元,2027年3月、6月及9月分別升至5000、5200及5400美元,並維持央行年度購金量750至1000噸的預測。
- 加密貨幣冰火兩重天!SEC試點美股鏈上交易,《清晰法案》折戟美國參議院,比特幣再破8萬美元
美國參議院周二未能通過旨在建立全美數字資產監管框架的《清晰法案》程序性投票。由於支持方未達60票門檻,這項耗時逾一年多協商的里程碑式法案陷入停滯。美國證券交易委員會(SEC)於當地時間周四發佈了一項為期五年、附帶嚴格條件的「創新豁免」,首次為許可制AMM模式下的代幣化NMS股票鏈上交易提供專項聯邦豁免路徑,為代幣化美股在鏈上交易劃定合規邊界,比特幣受此消息利好周五大漲5%重回8萬美元上方。
三、公司熱點回顧
- 聯想周漲20%股價再創新高!高管稱公司「完全被市場低估」
聯想集團周內飆升20%,股價報37.58港元再創歷史新高!CFO鄭孝明稱「我們現在市值只有戴爾的七分之一,但是從我們的規模和淨利潤來看,完全是被市場低估了。」鄭孝明稱,聯想集團的利潤率提升比較快,考慮到行業競爭,未來仍將平衡增長與利潤。從長期來看,預計淨利潤率可達5%至8%,能達到戴爾的水平。
相關閲讀:聯想市值超4600億港元!年內累計漲幅超300%,CFO曾稱「完全被市場低估」
- 車企「去寧化」愈演愈烈!寧德時代H股周跌6.8%,股價自高點回撤逾30%
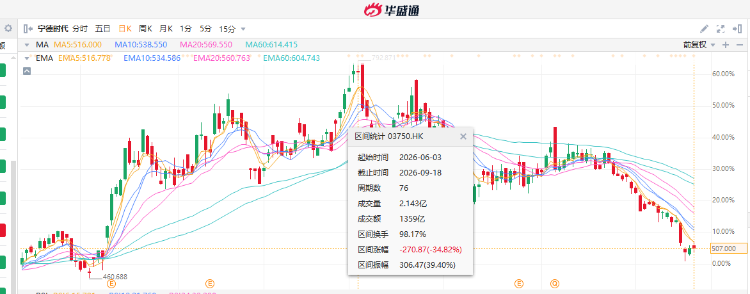
寧德時代H股周跌6.8%,已從此前最高接近800港元跌至507港元,累計跌幅逾30%。且若短期內無法止跌,或在本月創下登陸港交所以來的最大月度跌幅。趨勢上看,寧德時代股價自進入9月后加速下行,多家車企在電池供應上出現多元化的戰略變化,引發了市場的一系列擔憂。
相關閲讀:寧德時代H股自高點回撤逾30%,理想、小米等車企接連調整電池供應鏈,龍頭護城河生變?
- 智譜周一股價大跌9%!以零息+溢價轉股形式融資50億美元,並上調年末ARR指引25%至30億美元
智譜上周日宣佈完成約50億美元融資,包括約20億美元股份配售(配售價714港元,折讓約9.96%)及約30億美元零息可轉債(初始轉股價892.50港元,溢價約12.55%)。距上次7月配售融資約40億美元僅兩個月,資金主要流向下一代GLM模型研發與算力基礎設施。
公司股價周一大跌9%,隨后股價有所反彈,周內累跌1.6%。公司將2026年末ARR指引從24億美元上調至30億美元、增幅約25%。融資主要用於算力擴容,公司已與多家國內外頭部雲服務商簽署收入分成協議,GLM系列模型以託管API形式部署,相關分成收入將於10月起確認;To B側的CoWork訂單已超10億元,網絡安全場景率先落地。
- 金斯瑞生物科技周漲21%,股價再創階段性新高,公司與禮來TuneLab™達成合作
金斯瑞生物科技周漲21%,股價再創階段性新高,消息面上,公司訂立協議與 Eli Lilly and Company(禮來,一家於紐約證券交易所上市的跨國製藥公司( $LLY )創立的AI驅動(AI/機器學習)藥物發現協作平臺 Lilly TuneLab ™ (TuneLab)達成合作。根據協議,集團將以優惠費率向 TuneLab參與企業提供濕實驗室服務,助力生成實驗數據,將AI預測轉化為生物學證據數據。
- 廣汽集團周漲14%,籌劃購買一汽股份持有的某整車合資公司部分股權
廣汽集團周漲14%,消息面上,公司此前公告稱,公司與中國第一汽車股份有限公司簽署《意向協議》,籌劃以發行股份方式購買一汽股份持有的某整車合資公司部分股權,並募集配套資金。本次交易預計構成重大資產重組及關聯交易,不構成實際控制人變更及重組上市。
- 車企動態密集釋放!比亞迪計劃在歐洲佈局四座工廠,理想i9正式上市
比亞迪股份周漲2%,公司擬在歐洲建設3座整車廠+1座電池廠,收購多國閒置產能支撐海外擴張,項目短期不會落地。理想汽車周漲2.6%,新車型i9於9月16日上市,售價36.98萬元,搭載多項自研技術;機構預估年內交付2.2萬輛,有望改善產品毛利率。
- 賽力斯港股周內再跌3%,較上市股價已累跌逾7成!公司已接過問界主導權
賽力斯港股周內再跌3%,自去年11月上市起已累跌逾7成;消息面上,鴻蒙智行本周宣佈,問界將在合作框架下探索新模式:產品定義、產品設計、品牌營銷、渠道零售、服務體系由賽力斯主導,華為終端參與賦能;尊界、享界、智界、尚界四個品牌仍由華為全流程主導。知情人士透露,部分原鴻蒙智行門店將劃歸賽力斯、只陳列和銷售問界車型。賽力斯上半年歸母淨虧損17.17億元,8月賽力斯汽車銷量20652輛、同比下降49.68%。
- 攜程集團-S 26Q2受處罰費用影響,錄得淨虧損24億元
攜程集團-S周漲4%,26年Q2季度,公司實現淨營業收入人民幣157億元,同比增長6%;經調整EBITDA為人民幣46億元,較去年同期的49億元有所下降。 本季度,因國家市場監督管理總局反壟斷處罰,公司確認約52億元一次性費用,因此錄得淨虧損24億元;若不考慮反壟斷處罰影響,淨利潤為27億元。攜程集團誠懇接受行政處罰決定,正在依法依規落實各項整改要求,並將持續健全長效治理機制。
- 四方精創:延迟全球發售及港股上市
9月18日早間,四方精創發佈了一則簡短公告。在完成了前期的各項申報與輔導程序后,公司以「鑑於目前的市場情況」為由,宣佈延迟此前正在推進的H股全球發售及赴港交所主板掛牌上市的進程。
四、下周新股、財報預告及重要經濟數據
港股財報季高峰期已過,可關注下周四的次新股梅卡曼德機器人業績。
新股方面,下周2只新股上市(星環科技、納真科技),通過聆訊5家,遞表2家;四方精創本周宣佈延迟全球發售及港股上市。
下周重點經濟數據及事件方面可關注:
| 日期 | 重點經濟數據 | 重點經濟事件 |
| 9.21(周一) |
|
|
| 9.22(周二) |
|
|
| 9.23(周三) |
|
|
| 9.24(周四) |
|
|
| 9.25(周五) |
|
|
以上就是本周港股覆盤,祝您周末愉快!
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股


