
巴菲特正式交棒,71歲的兒子接任董事長。
當地時間9月18日,伯克希爾·哈撒韋宣佈,96歲的沃倫·巴菲特正式卸任董事長,轉任名譽董事長,繼續留在董事會,71歲的長子霍華德·巴菲特立即接任董事長。
從1970年出任董事長算起,這個位置,巴菲特坐了56年。
去年年底,他已經交出CEO的職務,由格雷格·阿貝爾負責日常經營。如今,董事長一職也完成交接。伯克希爾持續多年的接班計劃,終於落下最后一塊拼圖。
巴菲特在寫給股東的信里説:「時間老人終究會贏。不過,他一直待我不薄。」
伯克希爾真正進入「后巴菲特時代」:個人傳奇退居幕后,制度與文化走向臺前。
01
巴菲特「最后的堅守」
霍華德接任董事長,最容易讓人產生的誤解是:巴菲特把公司交給了兒子。
真正負責伯克希爾經營、投資和資本配置的人,仍是CEO格雷格·阿貝爾。霍華德是非執行董事長,不負責具體買什麼股票、收購哪家公司,也不坐在辦公室里替各業務負責人拍板。
巴菲特兒子的核心職責,是守住伯克希爾的文化底色。
巴菲特在信里把兩人的分工説得很清楚:「格雷格負責經營公司;霍華德守護公司的文化和價值觀——這兩樣東西,比資產負債表上的任何東西都更有價值。」
他還打了一個很「伯克希爾」的比方:把霍華德看成股東擁有的一張保險單,大家都希望永遠不要用到它。
這句話很關鍵。
一家市值超過1萬億美元、擁有近40萬名員工的公司,不可能靠家族成員每天發號施令。霍華德真正要防的,是公司在創始人離開后慢慢變形:爲了短期利潤犧牲信譽,爲了證明新管理層的存在感盲目併購,爲了迎合市場放松財務紀律,或者讓官僚體系吞掉伯克希爾最珍貴的自治文化。
霍華德自1993年起擔任伯克希爾董事,已經在董事會待了33年。伯克希爾進入后巴菲特時代,他的角色不是經營公司,而是在關鍵時刻守住父親用半個多世紀建立的原則與企業文化。
02
1965年,34歲的巴菲特接手伯克希爾時,它還是一家陷入困境的新英格蘭紡織企業。
這筆投資后來被他多次稱為錯誤。紡織業務競爭激烈,需要不斷投入資本,回報卻很低。巴菲特沒有把一生耗在證明自己當初沒買錯上。他逐步退出紡織業,把伯克希爾改造成一個投資和併購平臺。
保險提供長期浮存金,浮存金又被投入更好的資產;好資產產生現金,現金繼續收購新的生意。GEICO、BNSF鐵路、能源、製造、零售,再到蘋果、美國運通、可口可樂……一層一層,滾成了如天的商業帝國。
伯克希爾的故事,説到底不是「選中幾隻牛股」,而是把保險、實業、證券投資和資本配置裝進了同一台複利機器。
61年6.1萬倍。最新完整長期成績單顯示,1965年至2025年,伯克希爾股價的複合年化漲幅為19.7%,同期標普500含股息回報為10.5%。看起來只差9.2個百分點,放到61年里,結果幾乎是兩個世界。
伯克希爾累計漲幅達到6099294%,標普500同期為46061%。忽略税費,1萬美元大致會變成6.1億美元;投向標普500,大致變成462萬美元。
這就是複利最不講道理的地方:真正拉開差距的,往往不是某一年贏多少,而是能不能把一個不算離譜的優勢,維持幾十年。
巴菲特退到幕后,市場最擔心的問題也很直接:沒有股神,伯克希爾會怎樣?
阿貝爾掌舵后的第二個季度,答案來了。
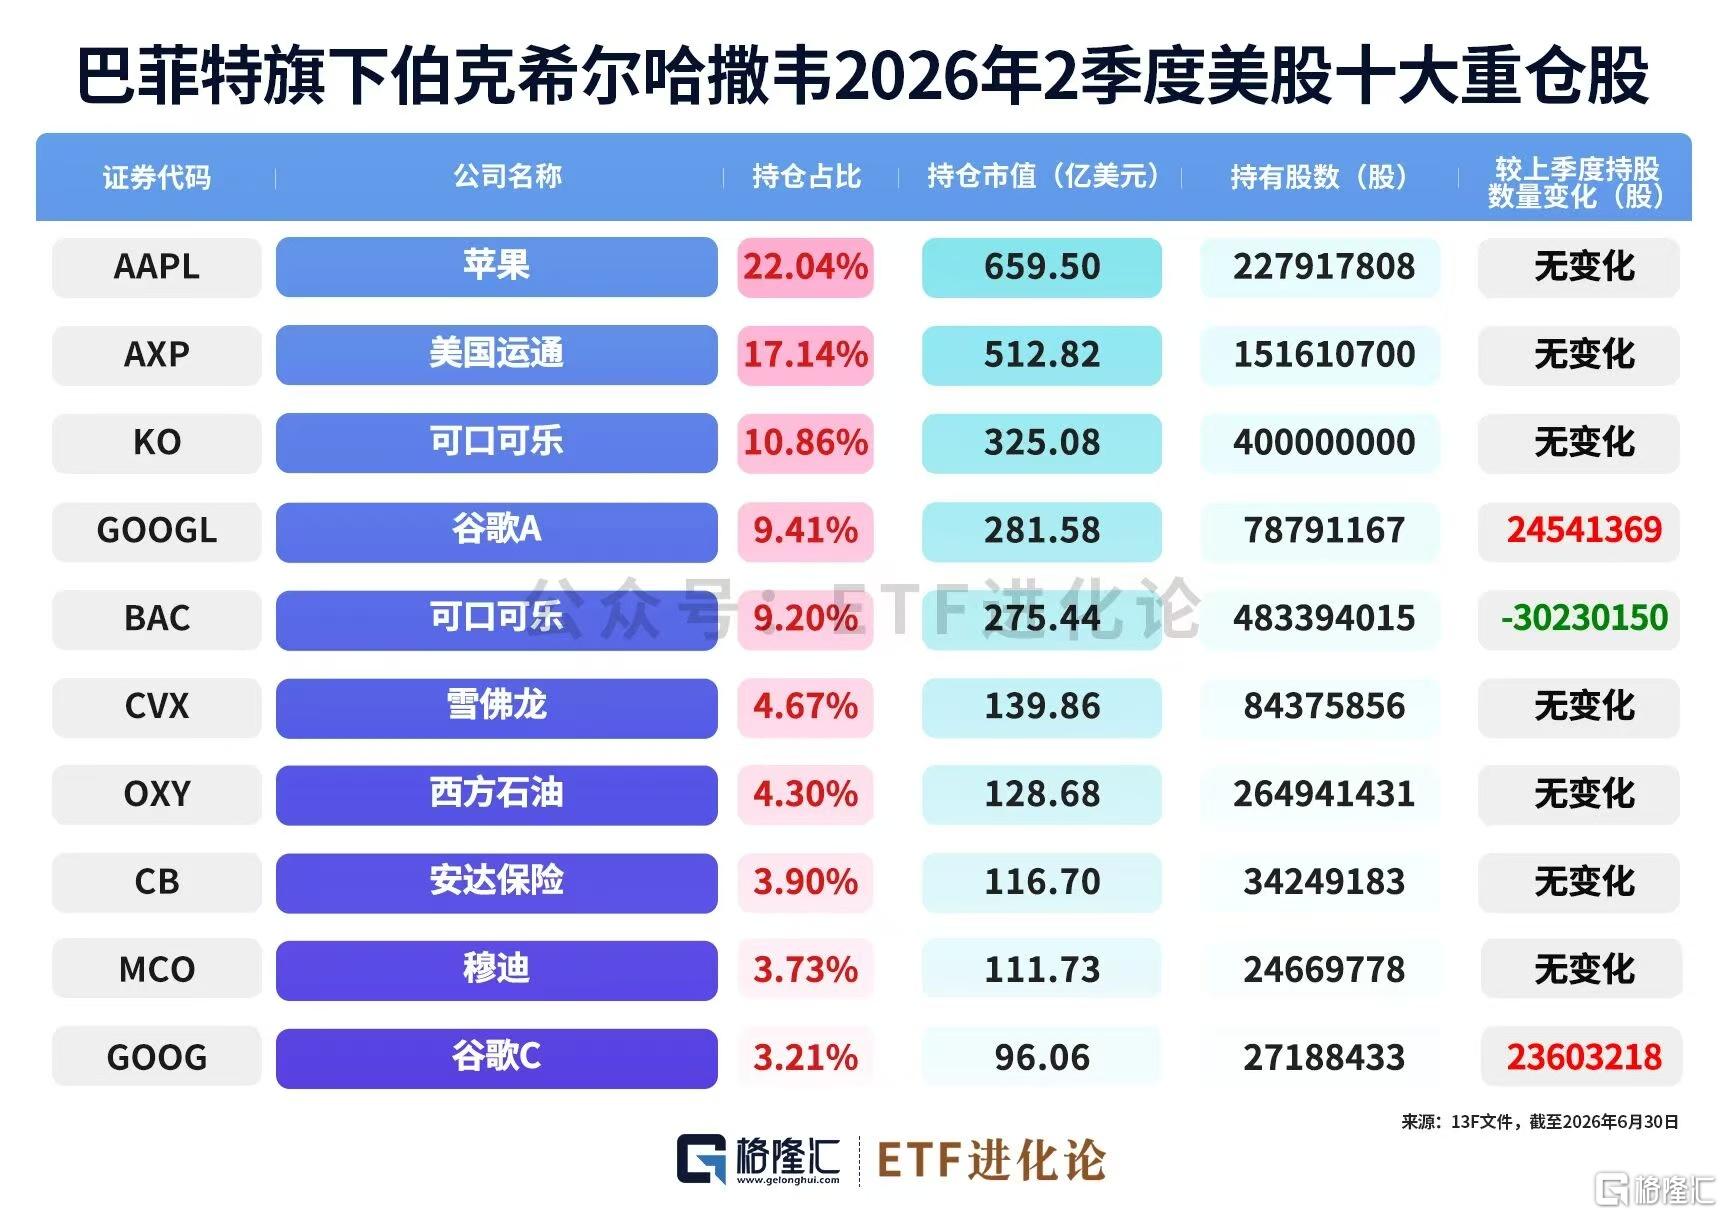
伯克希爾二季度買入235億美元股票,賣出37億美元,淨買入約198億美元,結束連續14個季度淨賣出的狀態。公司6月底仍握有3647億美元現金及短期國債,手里依舊壓着一座「現金山」,動作卻明顯多了起來。
最受關注的一筆,是谷歌。二季度,伯克希爾增持約4810萬股谷歌,兩類股票合計持有接近1.06億股,期末市值約378億美元。按上市股票市值計算,谷歌已經超過可口可樂和美國銀行,成為僅次於蘋果、美國運通的第三大持倉。
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
外界原本以為,谷歌是阿貝爾上任后的第一把大火。7月15日,巴菲特在採訪中親自揭曉答案:「這筆投資最早是我提議的。」
后面還有半句同樣重要:阿貝爾纔是最終拍板的人。
這筆交易並不能簡單歸為「巴菲特終於追AI」。他看中的仍是那套老標準:生意能否長期獲得高資本回報,能不能產生真實現金流,賺到的錢是否還能以不錯的回報繼續投入。
股票從可口可樂變成谷歌,方法並沒有變。
03
巴菲特反覆強調的第一條原則,把股票重新看作公司。
很多人眼里的股票,是一串每天跳動的代碼。漲了想追,跌了想跑。
巴菲特看的是另一回事。他的標準很直接:買到一家好企業,條件要合適,再讓合適的人經營。
這句話聽起來簡單,真正做起來很反人性。它要求投資者暫時忘掉分時圖,去看企業怎樣賺錢、客户為什麼留下、競爭對手能不能搶走利潤、管理層會怎樣使用下一塊錢。
買股票是買下一小塊生意。
第二條原則,分清「好故事」和「好生意」。
今年的採訪中,巴菲特再次解釋了什麼叫好生意:它能夠在很長時間里持續獲得較高的資本回報,產生真實現金;更好的情況,是這些現金還能在企業內部繼續以高回報滾下去。
這也是他和芒格后來對價值投資最重要的改造。
早年的巴菲特喜歡撿便宜貨,哪怕公司一般,只要價格足夠低,也能賺一筆。芒格不斷提醒他,與其用便宜價格買一家平庸公司,不如用合理價格買一家優秀公司。
便宜只能提供一次性空間,優秀企業的再投資能力卻能工作很多年。前者賺的是修復的錢,后者賺的是時間的錢。
谷歌資本開支巨大,AI競爭激烈,當然不是沒有風險。巴菲特看重它,也不是因為名字里多了「AI」。他關心的是,鉅額投入之后,這家公司能否維持競爭優勢,能否繼續創造遠高於無風險利率的回報。
第三條原則,承認能力圈的邊界。
面對為什麼不買更多科技公司的問題,巴菲特回答得很乾脆:不懂的遊戲,就不該指望從中賺錢。
這不是保守,是給能力圈畫邊界。
市場每天都在製造一種焦慮:這波不懂就落后,這個熱點沒上車就錯過時代。巴菲特的做法恰好相反。看不懂就不做,沒賠率就等待。投資不需要每一題都會,真正致命的是不會還要搶答。
第四條原則,接受自己長時間「無事可做」。
巴菲特説,市場有時會把機會一股腦扔到你面前,也有時候,兩年都很難碰到一個像樣的機會。
這解釋了伯克希爾為什麼可以長期拿着數千億美元現金。
現金不是觀點,不等於看空市場。它是一張不用過期的選擇權。沒有好機會時,它讓你不必勉強下注;真正的機會出現時,它又讓你可以在別人缺錢、猶豫甚至恐慌時迅速出手。
耐心也不是永遠小倉位試探。伯克希爾的組合長期高度集中,一旦商業模式看懂了,價格合適,賠率足夠,巴菲特會下重手。
等待時像沒有觀點,出手時像沒有退路。兩者其實是一回事:不把子彈浪費在普通機會里。
第五條原則,警惕市場把投資變成賭場。
巴菲特最近説,當所有人更熱衷於賭博時,價值會更難尋找。
金融行業天然喜歡交易。一個客户把好公司拿上幾十年,券商可能只賺一次佣金;客户每天追漲殺跌,整條鏈條都有生意。市場最擅長把「什麼都不做」包裝成落后,把頻繁行動包裝成勤奮。
巴菲特卻用六十年證明,投資的產出和操作次數沒有必然關係。財富更多來自少數正確決定,再加上一段足夠長、不去打斷它的時間。
第六條原則,先活下來。
這是巴菲特最容易被忽略的一面。他的收益很耀眼,底層卻始終圍繞風險:少用槓桿,保留流動性,不拿永久損失去換短期利潤,不碰可能讓公司一次出局的事情。
複利最怕的不是慢,是中斷。
一次致命虧損、一次信用破產、一次槓桿爆倉,都可能讓此前幾十年的積累歸零。伯克希爾把財務安全看得近乎刻板。錢可以少賺,信譽不能透支。
巴菲特在處理所羅門兄弟危機時曾説過一句名言:損失公司的錢,他可以理解;損失公司一絲聲譽,他會毫不留情。
這不僅是道德要求,也是最朴素的商業計算。資本、客户和優秀管理者願意長期留在伯克希爾,靠的不是一份合同,而是他們相信這里不會在關鍵時刻亂來。
第七條原則,不把成功全部歸功於自己。
巴菲特承認,自己一生做過很多蠢事,投資組合里至少五分之四的決定都很普通。真正創造大部分財富的,只是少數幾次重要選擇。
這句話把「股神」從神壇上拉回了地面。
長期投資不要求從不犯錯。它要求錯誤可承受,正確時賺得足夠多,還要有能力讓正確持續下去。
在2025年那封近似告別的股東信里,巴菲特把話題從投資轉向人生。他承認,自己的成功離不開出生的運氣:健康、時代、國家、家庭,以及恰好很早就發現了一件既喜歡又擅長、還能獲得豐厚回報的事。
一個人越願意承認運氣,越不容易把財富誤認為自己比別人高貴。
他給年輕人的建議也很朴素:別反覆懲罰過去的自己,學到一點,然后往前走;認真選擇自己的榜樣,再努力靠近他們。
還有一句,更像是他寫給所有人的人生寄語:「先想好希望訃告怎樣寫,再過一種配得上它的人生。」
金錢、名氣和權力,都不自動等於偉大。幫助別人,纔是在給世界增加一點東西。善意不花錢,卻無價。清潔工和董事長,首先都是人。
寫到這里,巴菲特談的已經不是怎麼跑贏指數了。
他談的是,一個人賺到足夠多的錢后,怎樣不被錢吞掉;擁有巨大權力后,怎樣仍然知道邊界;站到聚光燈最中央后,怎樣承認自己也只是運氣不錯的普通人。
04
巴菲特卸任董事長,真正結束的,是一個人同時承擔經營、投資、文化象徵和最終信用背書的時代。
接下來的伯克希爾,不會再有第二個巴菲特。這也正是他多年設計接班機制的出發點。
阿貝爾負責經營和資本配置,霍華德負責守住文化,董事會負責監督,數十家子公司繼續自治。巴菲特為伯克希爾設計的接班方案,不是尋找一個複製自己的繼承者,而是建立一套即使創始人退居幕后,仍能理性運轉的制度。
這也許比選中下一隻蘋果更難,也更重要。
很多有人總想從巴菲特身上抄一份答案:現在買了什麼,下一步看好什麼,哪個行業還能漲。
巴菲特用六十多年反覆強調的,恰恰不是答案,而是一套紀律:不懂的不做,不合適的不買,沒有機會就等,出手之后給時間,永遠給風險留余地,永遠不拿信譽下注。
時代會過去,職位會更替,市場也會不斷換掉最熱門的名字。
真正能夠穿越牛熊的,從來不只是一張持倉表,也不是一次押中風口的運氣。
是對能力圈的敬畏,對風險的剋制,對信譽的堅守,以及把時間當作朋友的耐心。
61年6.1萬倍,是伯克希爾的成績單。更值得反覆閲讀的,是這張成績單背后的方法、紀律和價值觀。
一個時代正在落幕,但巴菲特寫下的投資座標,不會隨之退場。


