
熱門資訊> 正文
港股收盤 | 恆生科指全周漲近2% 人工智能相關個股表現居前
2026-09-18 16:35
財聯社9月18日訊(編輯 胡家榮)本周港股三大指數呈現「前抑后揚」的震盪修復走勢。前半周受海外通脹韌性、緊縮預期強化,三大指數連日尋底;今日在半導體芯片與AI產業鏈全線爆發帶動下,市場放量反彈。
截至本周收盤,恆生指數累計跌0.22%,報24750.78點;科技指數累計漲1.97%,報4405.50點;國企指數累計跌0.25%,報收8225.40點。
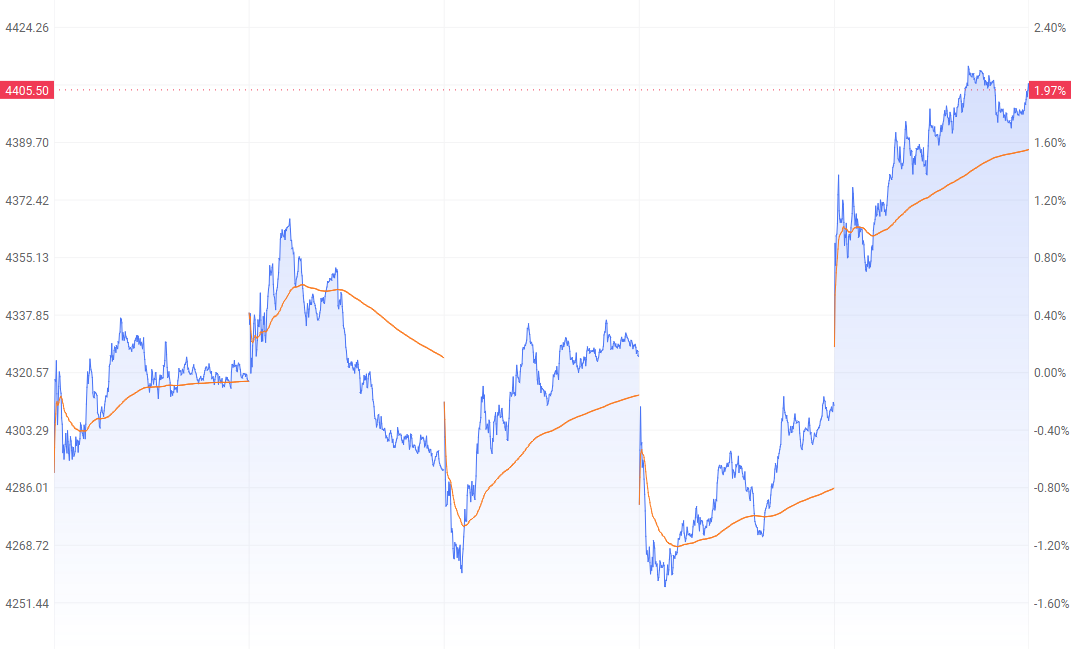
注:科技指數周內表現
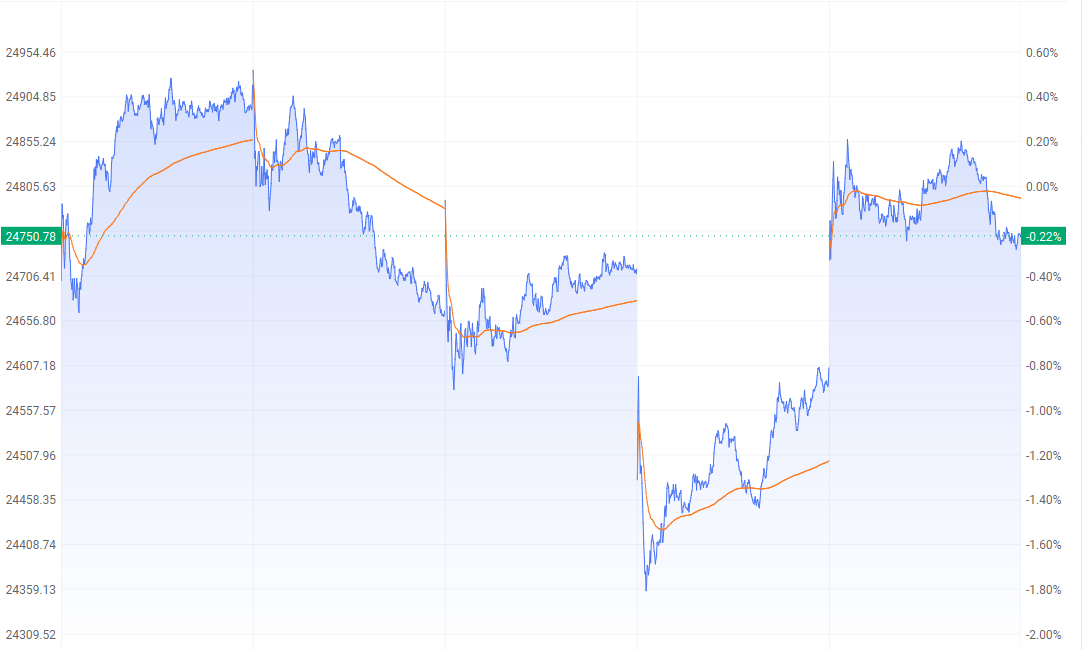
注:恆生指數周內表現
本周人工智能相關個股表現居前
本周領漲個股主要受指數成份股調整、港股通資金湧入、官方政策背書及AI/具身智能產業鏈催化;領跌標的則主要受困於財務惡化、大幅折價供股帶來的股權稀釋,以及線下消費持續疲軟。
領漲個股:核心催化與流動性溢價
海清智元(01392.HK)本周累計上漲95.59%。公司於9月7日正式獲納入恆生綜合指數及港股通標的,南向資金持續淨流入,流動性溢價加速顯現;自研「智元起源大模型」入選深圳市工信局2026年模型服務機構擬新增入庫名單,多光譜感知與落地能力獲官方背書。
翼菲科技(01392.HK)本周累計上漲34.93%。受益於全球具身智能商業化落地提速,公司加速推進具身智能在工業產線的部署,疊加機器人出海拓展預期,供應鏈估值迎來系統性重塑。
天數智芯(09903.HK)本周累計上漲35.27%。作為恆生科技指數中首個且唯一的國產GPU標的,其成份股調整於9月7日正式生效,被動跟蹤資金與ETF配置盤集中入場,推高股價中樞。
領跌個股:流動性折價與業績暴雷
融信中國(03301.HK)本周累計下跌15.58%。2026年上半年營收同比驟降62.35%至7.99億元,歸母淨虧損達15.65億元,流動性承壓且存量債務處置尚未出現實質性拐點。
飛天雲動(06610.HK)本周累計下跌12.50%。此前公佈按「1供4」基準進行大比例供股,供股價較市價深度折讓約24%。隨着9月中旬股東表決臨近,市場對每股收益稀釋與抽水效應高度擔憂,資金離場。
海倫司(09869.HK)本周累計下跌11.76%。上半年歸母淨利潤同比下滑72.7%至1372萬元,線下單店翻檯率與客單價雙雙走弱,消費承壓下營收規模加速收縮。
今日市場
正如開頭所提及的本周五反彈,截至收盤,恆生指數漲0.60%;科技指數漲2.20%;國企指數漲0.61%。
人工智能與半導體產業鏈全線反彈 MINIMAX領漲
截至收盤,MINIMAX-W(00100.HK)漲18.92%,英矽智能(03696.HK)漲13.12%、壁仞科技(06082.HK)漲12.05%。
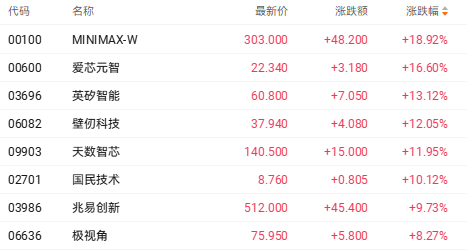
消息方面,隔夜大型科技股普漲,英偉達漲2.54%,特斯拉漲2.27%,亞馬遜漲2.13%,微軟漲1.52%,Meta漲1.34%,蘋果漲1.38%,谷歌漲1.3%。進而提振港股成長板塊風險偏好。
MINIMAX表現居前。消息方面,9月16日,新加坡技能與勞動力發展局(SWDA)推出200多門AI課程,並向符合條件的學員提供6個月高級AI工具免費訂閲。MiniMax旗下MiniMax Agent、海螺AI和MiniMax Audio三款產品通過Singtel AI Pass納入這一計劃,為當地公眾學習和使用AI提供配套工具。
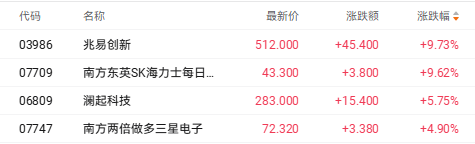
同樣受益美股科技股反彈,港股存儲芯片、光通信股均出現上漲。
截至收盤,兆易創新(03986.HK)漲9.73%,瀾起科技(06809.HK)漲5.75%。
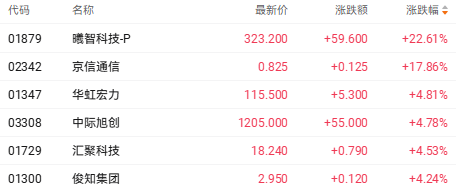
截至收盤,曦智科技-P(01879.HK)漲22.61%,京信通信(02342.HK)漲17.86%,俊知集團(01300.HK)漲4.24%。
大摩大幅上調機器人出貨預期 雲跡漲近22%
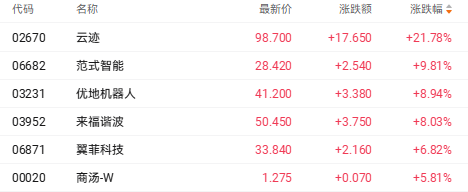
截至收盤,雲跡(02670.HK)漲21.78%,來福諧波(03952.HK)漲8.03%,卧安機器人(06600.HK)漲5.62%。
消息方面,摩根士丹利最新發布的行業研報顯示,2026年上半年,全球人形機器人產業步入爆發式增長軌道,相關市場規模按年激增272%。在這輪放量浪潮中,中國產業鏈展現先發優勢與製造壁壘:2026年上半年,中國供應商佔全球人形機器人出貨量的比例超過97%;從需求側來看,中國本土應用場景與客户需求佔據了全球總需求的85%以上。
基於製造端供應鏈的高效協同與下游客商導入提速,摩根士丹利中國工業團隊近期大幅修正了行業增長曲線:將2026年中國人形機器人出貨量預測由此前的2.8萬台顯著上調至5萬台,上調幅度接近80%。
該行進一步預測,到2030年,中國人形機器人出貨量將攀升至44.6萬台。機構測算表明,行業正快速從小批量概念驗證PoC階段邁向規模化量產與產業化變現拐點。
煤炭和石油股同步走弱 易大宗跌超4%
截至收盤,易大宗(01733.HK)跌4.14%,兗煤澳大利亞(03668.HK)跌3.16%,兗礦資源(01171.HK)跌2.67%。
消息方面,國家能源局最新數據顯示,截至今年7月底,全國光伏發電裝機規模達12.86億千瓦,首次超越了煤電12.85億千瓦的裝機規模。此外,今年上半年,全國煤電發電量佔比首次跌破50%。
截至收盤,延長石油國際(00346.HK)跌4.17%,崑崙能源(00135.HK)跌1.18%,中國海洋石油(00883.HK)跌1.17%。
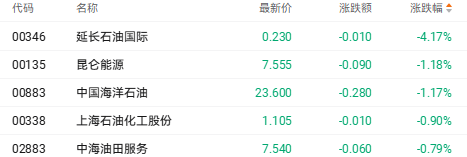
消息方面,外盤WTI原油自周二的100美元上方大幅回撤至95美元附近,商品端跌勢直接壓制上游油氣開採標的估值。
個股異動
中國軟件國際漲近6% 斥資9.44億元入主經緯股份
中國軟件國際(00354.HK)漲5.99%,報收3.89港元。消息方面,該公司宣佈,擬以9.44億元現金收購經緯股份29.68%的股份,成為其控股股東。
聯想控股盤中創下歷史新高 公司盈利修復趨勢有望延續
聯想控股(03396.HK)漲11.73%,報收22.10港元。消息方面,市場對聯想集團AI基礎設施業務增長前景的關注持續升溫,該公司股價今日創下歷史新高。機構此前指出,展望后續,聯想集團仍是聯想控股利潤的主要來源,聯泓新科處於產能釋放期,產業投資板塊則受益於資本市場回暖和被投項目上市,預計公司盈利修復趨勢有望延續。


