
熱門資訊> 正文
港股IPO風險深扒②|從撥康視雲學篩查:招股階段與配售公告里的預警信號
2026-09-18 14:54
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
撥康視雲的案例表明,發行環節的異常往往在上市之前便已埋下。本篇以它為參照,將可用於篩查同類新股的信號歸納為兩類:招股階段即可獲取的前置信號,以及配售結果公告發布后用於覈驗的后置信號。兩類信號配合使用,能夠在打新環節規避大部分類似撥康視雲的可疑項目。
前置信號:招股階段的排查清單
1.公司體量與發行規模
公司規模與風險之間存在的關聯,可以從兩個角度理解。其一,體量較小的公司通常業務、基本面相對薄弱,機構投資者的關注度較低;其二,小體量意味着資金撬動成本低,股價更容易被資金操作。因此,小體量發行本身即是需要留意的起點。撥康視雲募資6.12億港元,屬於這一範疇。
2.承銷商數量、質量與平均承銷規模
其一,保薦人資質。保薦人是否為摩根士丹利、高盛等國際大行,以及中金、中信、華泰等頭部中資機構?此類主流投行在項目篩選與風控上標準更嚴;若保薦人不在主流機構之列,則需提高警惕。
其二,承銷商名單構成。若名單以市場知名度有限的邊緣小券商為主,僅有一兩家知名機構、甚至一家都沒有,則需高度警惕。
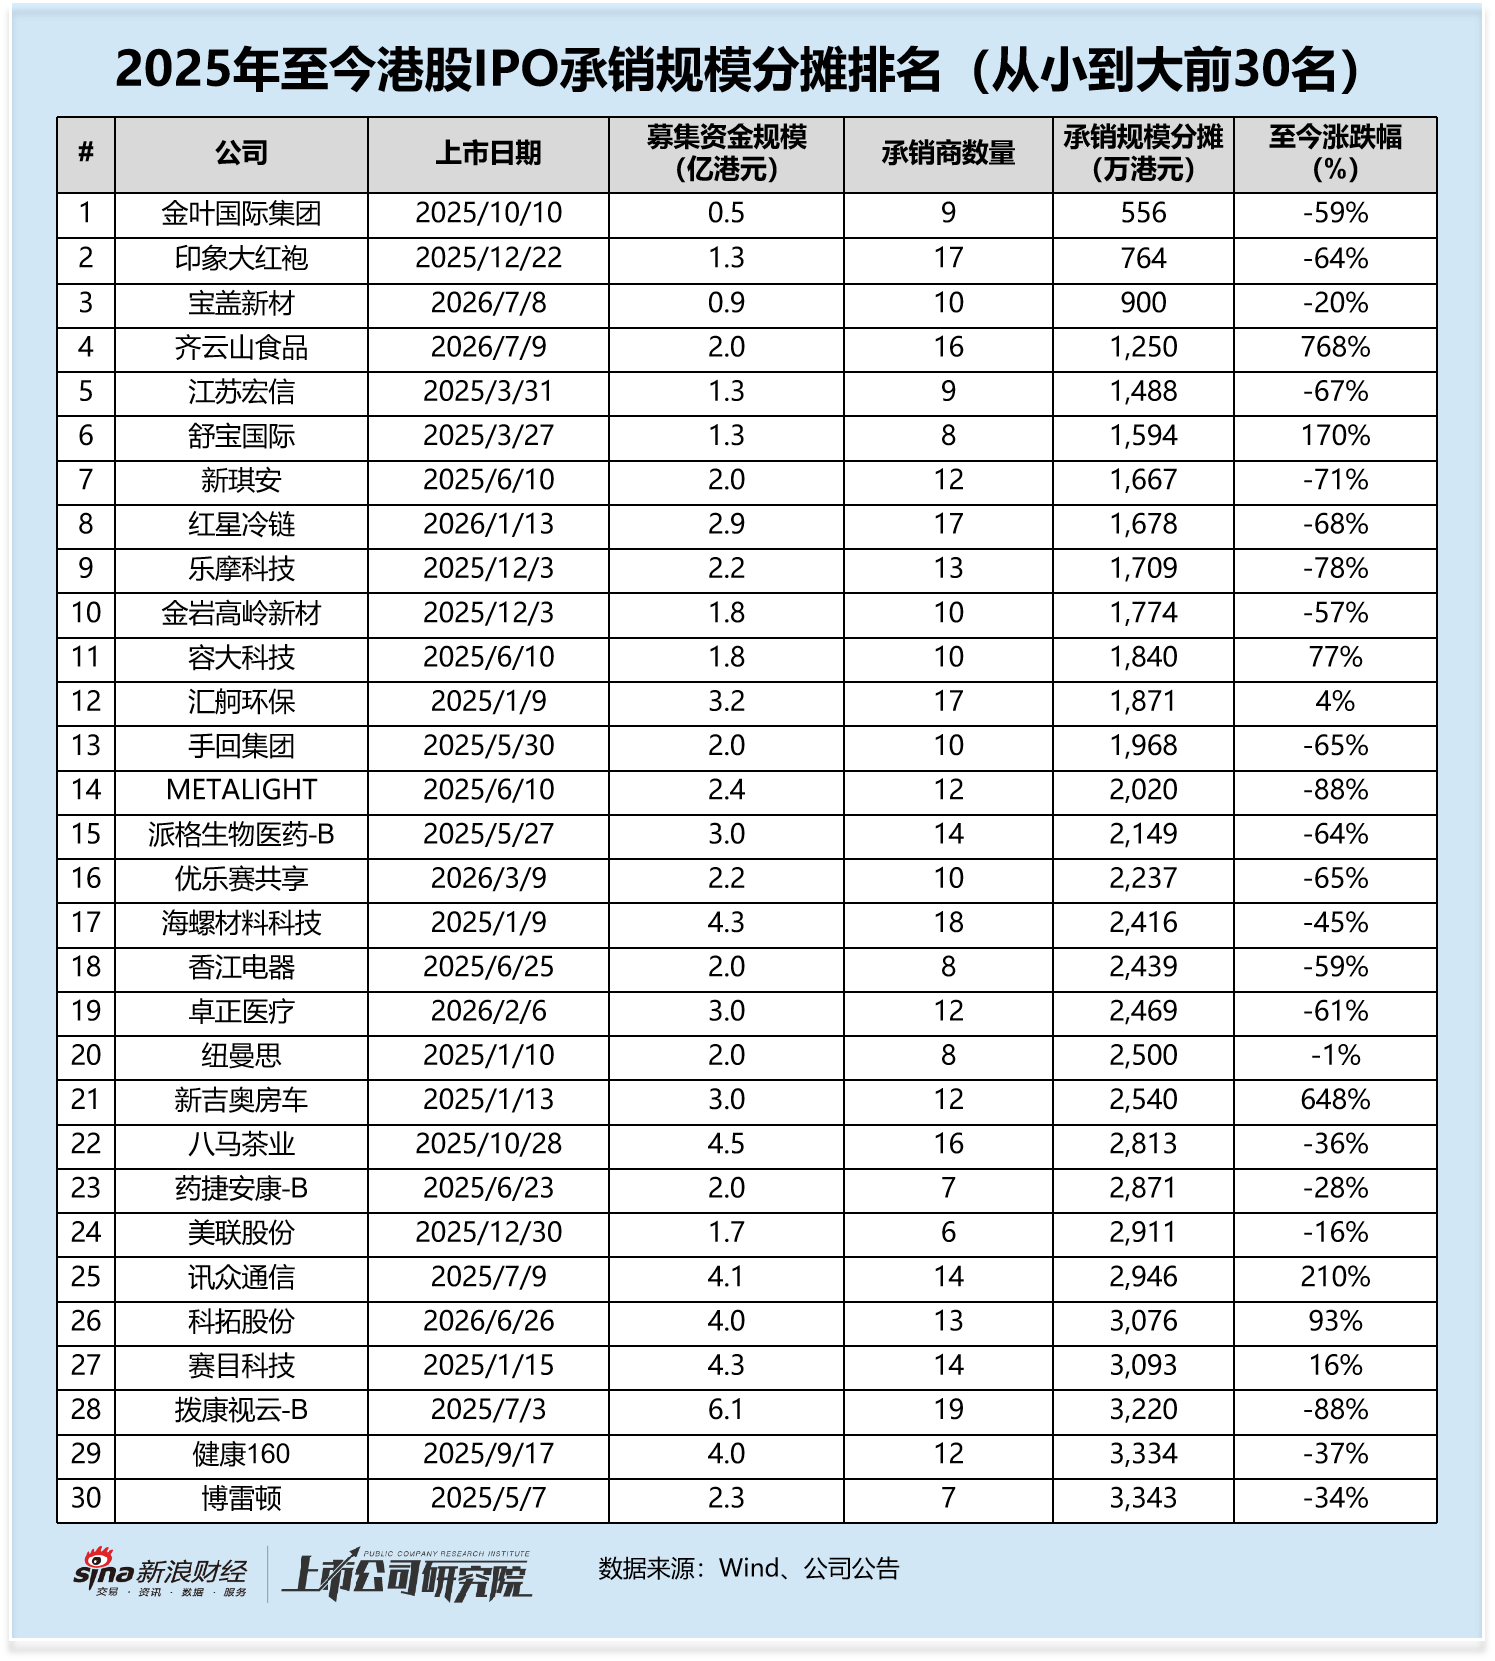
其三,平均承銷規模,計算方法為募資額除以承銷商數量。若小體量項目引入十余家承銷商,每家平均分攤普遍不足三千萬港元,則屬於典型的湊數發行。判斷標準並非承銷商數量的多寡,而是承銷商數量與募資規模是否匹配:大體量項目由十余家承銷商分攤數億港元以上規模,每家分攤可達數億港元;小體量項目若同樣攤出十余家承銷商,分攤規模必然被稀釋至異常低位,兩者性質完全不同。
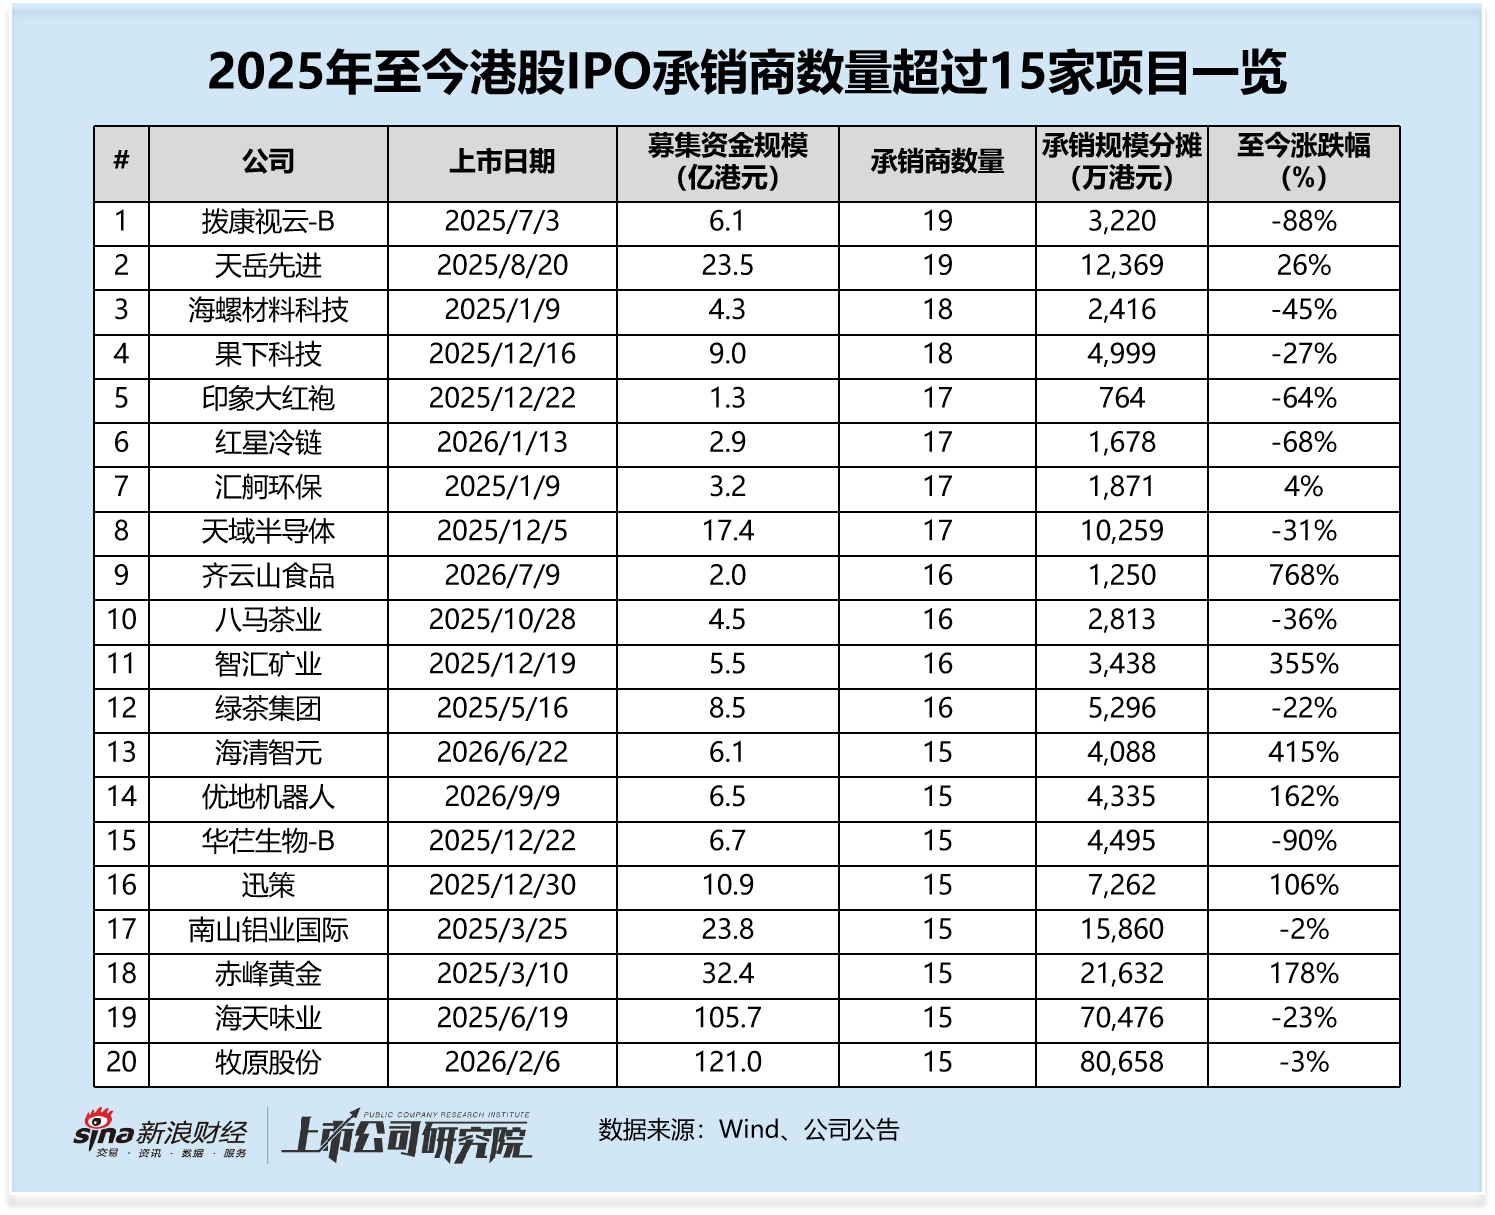
如下列示了2025年至今港股IPO中承銷商數量超過15家(含)的項目,以及分攤承銷規模最低的30家(從小到大排序)。從承銷商數量與分攤承銷規模兩個維度交叉觀察,這類項目上市之后的漲跌幅呈現出顯著的兩極分化:多數大幅下跌,少數異常暴漲,或期間經歷無基本面支撐的暴漲暴跌——異常漲幅與異常跌幅,都值得警惕。
3.基石投資者結構
基石投資者是上市前鎖定持股的機構,是判斷機構認可度的直觀信號。一個可供參考的標準答案是「541結構」:基石投資者50%、國際配售(不含基石)40%、公開發售10%。優質項目通常有多家市場知名、背景紮實、與業務協同的基石。
若基石佔比明顯偏低、名單單薄、背景偏弱,則屬於需要警惕的信號。例如,撥康視雲基石合計認購約1.79億港元,佔發售股份29.25%,明顯低於50%的參考線,支撐力度有限。
4.回撥機制的選擇
2025年8月新規落地后,常規企業(不含18C)可在機制A和機制B之間二選一。機制A保留了傳統階梯式回撥邏輯——公開發售認購越火爆,回撥至公開發售的比例越高。機制B則完全取消回撥,發行人事先設定公開發售的固定比例,不再隨認購倍數放大。
機制的選擇本身就是一個信號。新規之下,發行人本可自由選擇,但市場實踐中超過絕大多數發行人選擇了機制B,僅天岳先進和奧克斯電氣兩單項目選擇機制A。主動選用機制A,往往暗示其在前期路演摸底階段,機構投資者需求反饋並不理想——發行人希望通過回撥機制,把更多股份從機構端轉移到散户端消化。選擇機制B則相反,表明發行人對國際配售端的認購有一定的信心,不需要依賴回撥來調節分配。
此外,截至目前,選擇機制B的發行人全部選擇初始公開發售股份:國際配售股份為1:9。如果后續項目採用初始公開發售股份佔比高於10%,本身即需關注——公開發售佔比更高,意味着散户端需要承接的份額更多,機構端的認購意願可能不足。
5.綠鞋機制設置
招股文件中是否安排超額配售選擇權(綠鞋),需要區分兩個層面:一是招股階段初始即不設置,二是招股時聲稱具備綠鞋、但配售結果公告中未授出。兩者性質不同,前者在招股階段即可判斷,后者需待配售公告發布后才能覈驗,屬后置信號,后文另行展開。
先討論初始不設置的情形。綠鞋的運作方式與機構需求深度綁定:承銷團向老股東、基石投資者借入股份,先行配給國際配售投資人,上市后視市場表現決定是否行使超額配售。若公司和承銷團在提前摸底階段已預判機構需求不足,綠鞋大概率無法行使,與其保留一個無法落地的選項,不如直接放棄。因此,招股階段不設綠鞋,往往是機構需求不足的提前暴露。撥康視雲正是如此——高波動、機構認購不足,招股階段直接未設綠鞋。
這里需要排除一類例外:部分中小型A to H項目,出於上市首日納入港股通的安排考量,不設置綠鞋有獨立於機構需求的合理原因,不宜簡單歸入風險信號。除這類標的外,其余小盤高風險新股若無合理理由不設置綠鞋,即可劃入風險觀察池。
后置信號:配售結果公告中交叉驗證
前置信號完成第一輪篩選后,配售結果公告提供了第二層覈驗依據。
1.國際配售與公開發售認購倍數
首先,國際配售倍數是否落入風險區間。在此,我們選擇1.5倍作為觀察閾值。國際配售的正常認購水位通常在數倍以上,1.5倍僅略高於足額認購線,本身已經處於偏低水平。更重要的是,機構下單存在虛報空間——只要下單金額不超過自身資產管理規模,即可先行申報較高規模,賬面申報與實際願意獲配的金額之間存在系統性差距。因此,當賬面倍數只有1.5倍甚至更低時,剔除虛報水分后,真實機構需求很可能已經不足額。
如下列示了2025年至今港股IPO中國際配售倍數在1.5倍附近及以下的項目,他們在公開認購倍數、最終公開認購股份與國際配售股份比例、至今漲跌幅等角度,都存在一些異常信號。
其次,國際配售與公開發售倍數的分離程度。若國際配售認購倍數偏低,而公開發售卻超購數至數百倍甚至數千倍,兩端分離越大,公開發售端的超購數字可信度越低。機構和散户形成明顯分化的項目,需要重點審視。
2.公開發售和國際配售的最終比例
如前文所述,機制B本不應發生回撥,若最終公開發售佔比高於初始設定的10%,即構成對國際配售倍數的反向驗證:機構端認購數據存在水分、真實需求不足,股份才需要回撥至公開發售端消化。
這一邏輯同樣適用於新規之前的項目。舊規則下,回撥的觸發鏈條一致:國際配售不足額、公開發售超購達標,股份由機構端被動轉移至散户端。撥康視雲就是典型案例——初始香港與國際配售比例為1:9,最終調整為2:8,回撥的發生並非因為公開認購端需求旺盛,而是國際配售端認購不足,機構要不了的股份被迫轉移給散户。
3.綠鞋授出情況
這一信號針對招股階段聲稱設置綠鞋、而配售結果公告卻未授出超額配售選擇權的情形。有綠鞋選項而未授出,本質上是對國際配售認購數據的事后驗偽——賬面倍數若真實,超額配售理應能夠落地;未能落地,説明真實需求連支撐綠鞋運作的基礎都不夠。
案例驗證:銅師傅與齊雲山食品,信號逐項拆解
以下以銅師傅、齊雲山食品兩個新規項目為例,將前述前置與后置信號逐項對照。
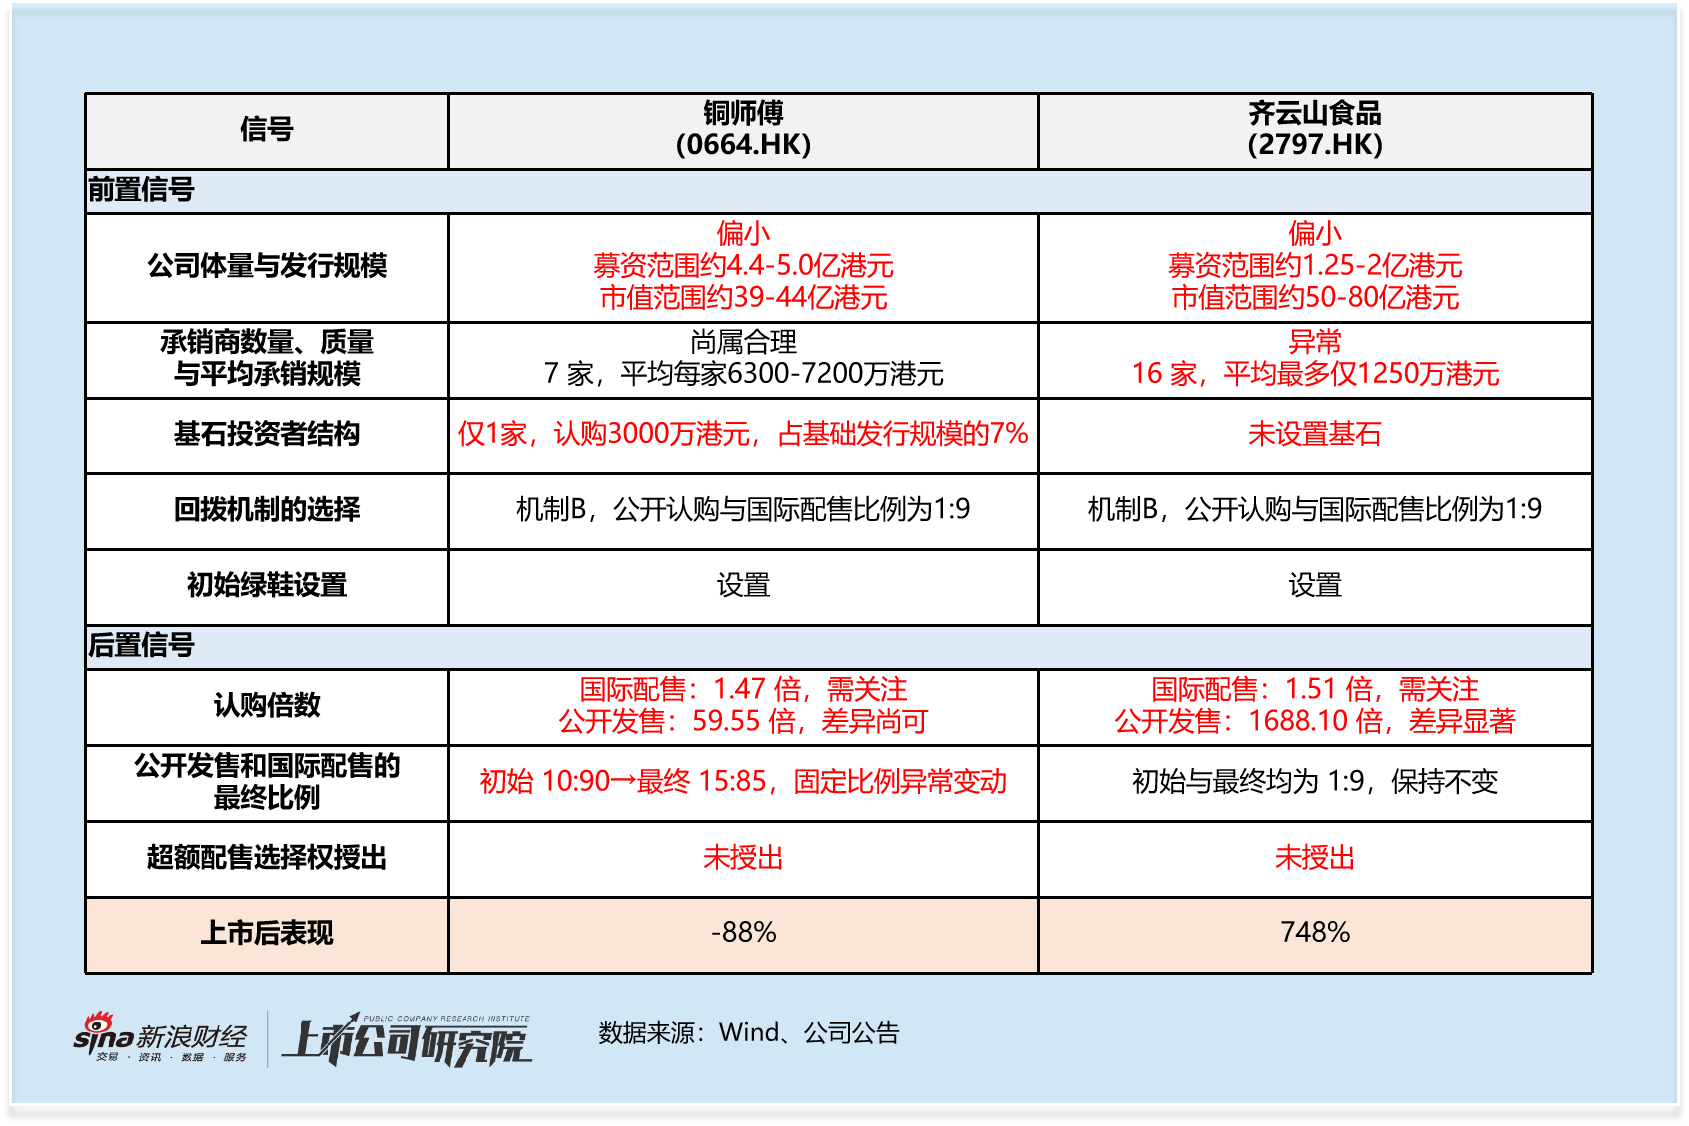
兩個案例從各自角度印證了上述信號的合理性。就前置信號而言,兩案體量與發行規模均偏小;齊雲山食品16家承銷商、平均每家最多僅1250萬港元,屬於典型的數量與規模錯配;基石端,銅師傅僅1家基石投資者、認購3000萬港元、佔基礎發行規模7%,齊雲山完全未設置基石,均明顯偏離「541結構」的參考線。
就后置信號而言,兩案國際配售倍數均貼近1.5倍觀察閾值,且綠鞋均未授出;另外,銅師傅的公開發售與國際配售最終比例由初始10:90變動至15:85,機制B下固定比例發生套路回撥,反證其國配數據存在水分;齊雲山的比例雖保持不變,但公開發售1688.10倍與國際配售1.51倍的極端背離,與綠鞋未授出,同樣暴露出發行環節的異常。
值得強調的是,兩者上市后的走勢截然相反——銅師傅跌近九成,齊雲山食品漲近7.5倍——卻同樣被這套信號識別為發行環節存在異常的項目。這恰恰説明,篩查條件捕捉的是發行環節的結構性問題,與漲跌方向無關:無論標的最終走向哪個方向,發行階段的異常信號都足以構成規避的理由。這正是設置這套條件的意義所在。


