
熱門資訊> 正文
港股IPO風險深扒①|撥康視雲停牌覈查:發行數據里的異常信號
2026-09-18 14:50
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
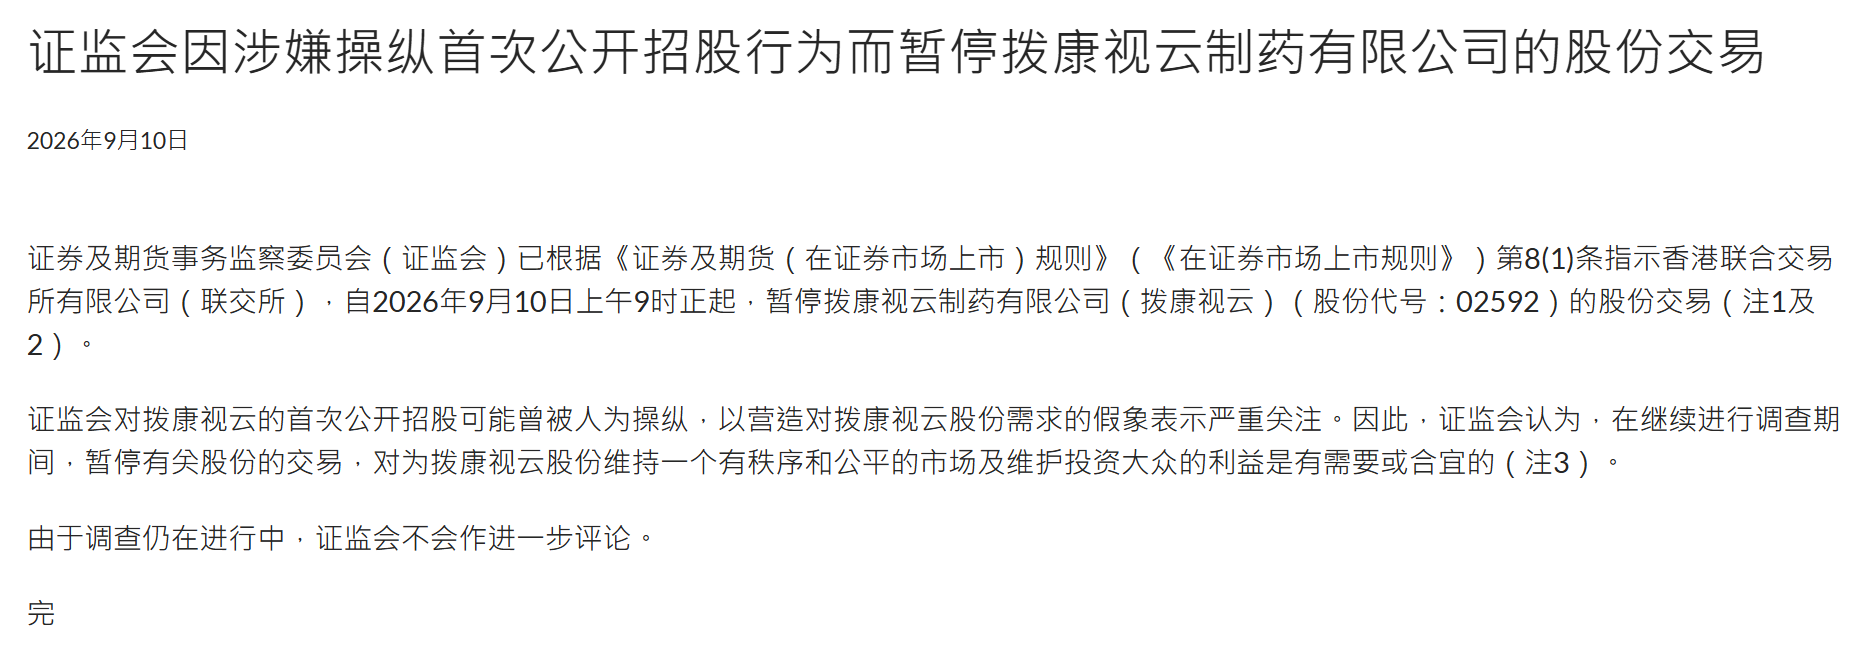
2026年9月10日,香港證監會依據《證券及期貨(在證券市場上市)規則》第8(1)條,指示聯交所自當日上午9時起暫停撥康視雲製藥有限公司(2592.HK)的股份交易。證監會在公告中表示,對撥康視雲的首次公開招股可能曾被人為操縱、以營造對撥康視雲股份需求的假象,表示嚴重關注。由於調查仍在進行中,證監會未作進一步評論。
撥康視雲屬於港股18A未盈利生物科技公司,專注眼科療法開發,核心在研產品包括治療翼狀胬肉的CBT-001和延緩青少年近視的CBT-009,尚無產品實現商業化。從2025年7月3日上市到2026年9月10日停牌,這家公司只用了14個月就走完了從IPO到被立案覈查的全過程。
撥康視雲回顧:上市首日破發38.6% 但發行環節的信號比股價更早暴露
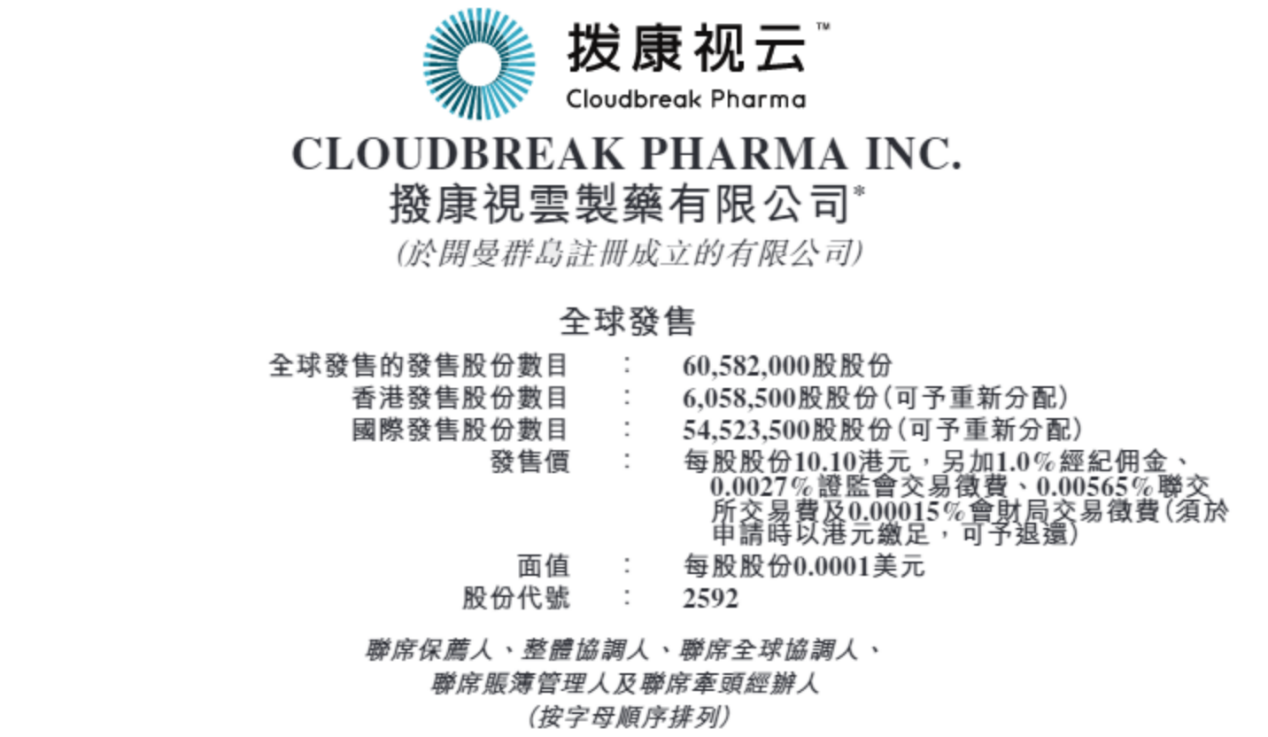
撥康視雲發行價10.1港元,募資總額6.12億港元,按照18A規則以未盈利生物醫藥企業身份上市。其公開發售獲得78.78倍認購,國際配售卻僅獲0.89倍認購,機構端認購不足額,散户端熱度高漲,兩端形成明顯反差。
基石投資者方面,中源協和董事長龔虹嘉旗下富策控股認購約1.57億港元,瑞凱集團認購約2200萬港元,合計佔發售股份的29.25%。
上市首日即破發,收盤報6.2港元,單日跌幅38.6%。此后股價持續走低,但在2025年11月出現了一段值得關注的異常波動:11月21日至12月4日,僅10個交易日股價實現翻倍,隨后至12月中旬又幾乎腰斬。這段走勢與公司基本面的變化並無明顯對應關係,更像是一次短期的籌碼集中炒作。停牌前最后一個交易日(2026年9月9日),股價僅剩1.19港元,較發行價累計下跌約88.2%,市值縮水至約11億港元。
股價從10.1港元跌到1.19港元,跌幅是結果。真正值得拆解的,是發行環節的結構性問題——正是這些結構性問題,為后續的股價異動和監管介入埋下了伏筆。
認購倍數:機構下單的水分與散户承接的套路回撥
認購結構的問題,首先體現在國際配售與公開發售的嚴重分化。撥康視雲的公開發售端認購倍數達到78.78倍;而國際配售段認購倍數僅有0.89倍。
值得注意的是,撥康視雲啟動招股時,仍使用的是舊的回撥機制。根據招股書,當國際配售端悉數認購或超額認購時,公開發售超額15-50倍、50-100倍、超過100倍,則公開發售部分佔基礎發行規模的比例分別提升至30%、40%、50%。這一回撥機制的設立的初衷是,當散户認購越火爆,從國際配售回撥給公開發售的份額越多,中籤率則越高,這本是需求旺盛的信號。
撥康視雲的公開發售倍數達到78.78倍,遠超回撥門檻,但國際配售並未足額認購。即便如此,最終仍發生了回撥:公開發售與國際配售的比例由最初的1:9變為2:8。國際配售認購不足、無法消化的股份,由此通過套路回撥分配至公開發售端。在國際配售缺乏真實需求託底的情況下,散户成為這批股份的最終承接方。
另外值得注意的是,國際配售端,機構的下單金額與實際願意獲配的金額之間可以存在明顯差距——只要下單規模不超過其資產管理規模,申報更高的數字並不會被追究。換言之,賬面倍數反映的是申報意願,而非真實需求。公開發售端同樣如此,散户可以通過券商槓桿、多賬户打新放大認購規模,熱度可以被人為堆高。
承銷結構:19家承銷商與6億元募資規模中的異常錯配
撥康視雲募資6.12億港元,屬於典型的小體量發行,正常情況下由少數幾家承銷商合作即可完成。但該項目的承銷商名單多達19家機構,按募資額計算,每家平均分攤的承銷規模僅約3220萬港元。
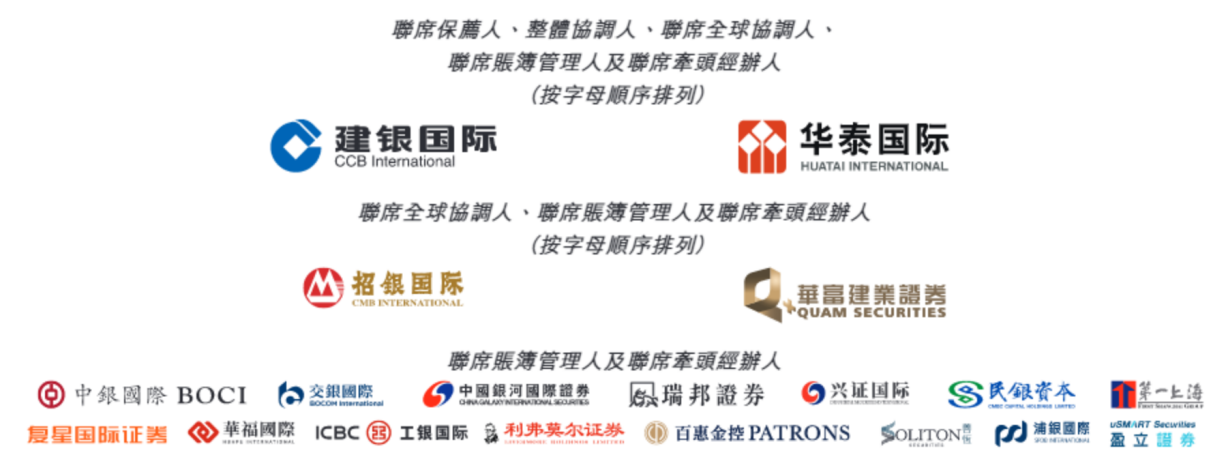
從名單構成來看,除部分香港市場熟知的中資券商外,還有大量市場知名度有限的本地中小券商佔據。這種「攤大餅」式承銷結構,核心動機不是銷售能力,而是渠道覆蓋——儘可能多的券商參與,才能觸達儘可能多的「户頭」。頭部投行在風控和KYC(瞭解你的客户)審覈上標準更嚴,部分非標訂單難以通過正規渠道落地;中小券商相對寬松的審覈尺度,客觀上為來源存疑的訂單提供了通道。
不過,承銷商數量本身並非判斷依據,關鍵在數量與募資規模的匹配度。海天味業募資106億港元、15家承銷商,每家承銷規模約7.0億港元;牧原股份募資121億港元、15家承銷商,每家承銷規模約8.1億港元。撥康視雲的問題,不僅僅在於「19家」這一數字,而是「6.12億港元募資搭配19家承銷商」這一結構。
綠鞋缺失:機構需求不足提前暴露
撥康視雲在招股階段未設置綠鞋(超額配售選擇權)機制。一方面,綠鞋是上市初期穩定股價、對衝拋壓的重要工具。撥康視雲作為高波動的未盈利藥企,沒有設置綠鞋,上市后股價波動完全交給二級市場。另一方面,綠鞋運作機制也能夠側面反映機構投資者需求:承銷商向老股東或基石投資者借股,先配售股份給國際配售投資人,上市后30天內視股價表現決定是否從二級市場買入股票歸還。如果提前摸底期間就知道機構需求不足,發行人乾脆放棄綠鞋機制,等於向市場明牌:機構需求不足。
撥康視雲之外:同類項目同樣可疑
綜合上述信號:承銷商數量眾多、基石單薄、國際配售不足額、公開發售倍數虛高、回撥將機構無法消化的股份分配至散户、無綠鞋——共同指向一個方向:發行環節存在被操作的潛在空間。這類項目真正的風險,不在於上市后漲還是跌,而在於人為操縱的可能性讓股價表現變得不可預測,普通投資者的盈虧失去了依據。
撥康視雲並非孤例。港股包容的上市規則下,小體量、基本面薄弱的企業大量存在,其中一部分帶有類似的發行特徵:認購數據存在水分、承銷結構異常、缺少股價穩定機制。這類標的不一定都會觸發監管覈查,但發行環節的信號已足以提示審慎。
對普通投資者而言,更實際的問題在於:如何提前、快速的識別其中的風險信號?


