
熱門資訊> 正文
STERLING GP股價兩日暴跌近九成:暴漲、轉倉、配售背后發生了什麼?
2026-09-18 11:22
近日,在原本風平浪靜的港股市場,STERLING GP(01825)卻突然上演了一場「天地板」式行情。
智通財經APP瞭解到,該股於9月16日當日高開於12.65港元,盤中一度觸及12.83港元,隨后快速跳水,最低跌至7港元,最終收跌36.88%,成交額約6135.5萬港元。
9月17日早盤跌勢進一步失控,盤中最低下探1.33港元,最終收報1.95港元,單日大跌75.58%;以兩日盤中極值計算,股價累計最大跌幅已接近90%。
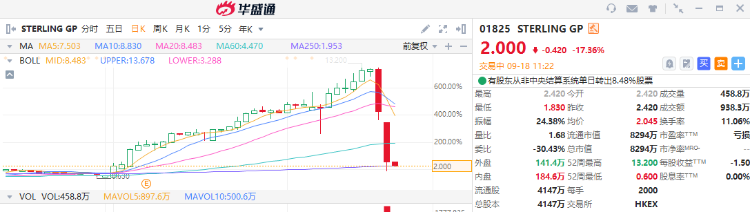
更值得注意的是,在這場暴跌發生之前,STERLING GP已經經歷了一輪高歌猛進的上漲。其中,公司8月中旬股價仍在5港元附近,隨后一路走高,9月14日最高觸及13.20港元。短短一個月左右,股價完成從低位橫盤到暴漲,再到兩日連續閃崩的劇烈切換。
問題也隨之而來:一家2026財年收入同比下降31.4%、淨虧損擴大至6228萬港元、淨資產為負的服裝製造企業,為何能夠在基本面並未出現同步反轉的情況下,走出如此極端的行情?而密集出現的轉倉、存倉以及配售動作,又意味着什麼?
沉寂多年后突然暴漲,股價為何「變臉」?
今年6月以來,STERLING GP的行情可以用「加速上行、衝高、急跌」概括。
智通財經APP瞭解到,STERLING GP於2018年10月登陸港交所主板,每股發行價0.4港元,公開發售階段獲18.43倍超購。上市初期,公司依託穩定的歐美服裝品牌客户訂單,業績保持平穩。
但伴隨全球服裝消費景氣下行、供應鏈成本波動等外部因素衝擊,公司營收承壓,股價逐步進入長期低迷通道,多數時間處於破發狀態,日均成交量長期處於低位,成為港股市場典型的冷門小盤股。
2026年1月,公司建議實施股份合併方案,以每10股合併爲1股的基準進行股本調整,同時配套股本削減與股份拆細,每手買賣單位也由2500股調整為2000股,合併后股份為4147.2萬股,每股面值降至0.01港元。
就在並股完成后的上半年,該股股價仍處於低位震盪狀態,2026年5月時股價仍徘徊在0.7港元附近,日均成交額不足百萬港元,流動性極度匱乏。
但從6月開始,該股逐步脱離底部區間,8月初進入加速拉昇階段,短短數個交易日內股價從不足2港元快速衝高,至9月中旬觸及52周高點13.2港元,期間成交量同步顯著放大,換手率持續提升,與此前長期交投冷清的狀態形成鮮明反差。
在股價快速拉昇的過程中,公司股權的券商倉單也出現了頻繁的大額異動。自8月14日起的一個月內,該股連續出現多筆大額轉倉操作,單比轉倉佔比最高達16.54%,涉及卓鋭證券、永豐金證券、元大證券等多個券商席位。
大額籌碼在不同券商間快速轉移,且單筆佔比多次突破 5%。在港股市場的歷史案例中,這種大規模、高頻次的籌碼跨席位調度,常被市場視作大資金分倉佈局、為后續籌碼派發做準備的潛在盤面信號;而結合后續行情,這也為市場審視該股高位派發與股價閃崩提供了重要觀察線索。
9月4日,尚處在高位區間的STERLING GP發佈配售公告,擬以每股6.8港元的價格配售最多829.44萬股股份,較當日收盤價8.45港元折讓約19.53%,預計募資淨額約5590萬港元,所得資金擬用於服裝業務拓展及一般營運資金補充。
配售公告發布后,股價並未立刻出現大幅調整,反而在隨后幾個交易日維持高位震盪,市場情緒仍處於相對樂觀狀態。直至9月16日尾盤,該股突發閃崩行情,單日收跌37%;9月17日早盤股價進一步下挫,盤中最低觸及1.33港元,兩日累計跌幅接近九成,此前數月積累的漲幅幾乎全部回吐,高位追入的投資者承受巨大虧損。
股價與基本面背離,資金博弈特徵凸顯
從基本面維度看,STERLING GP的業績支撐難以解釋近期漲幅,截至2026年3月31日止年度,公司實現收入約3.28億港元,同比下降31.38%;毛利約5597萬港元,毛利率由18.3%降至17.1%;經營虧損擴大至3177萬港元,最終淨虧損達到6228萬港元,而上年同期淨虧損僅614萬港元,虧損幅度同比擴大約9.14倍。
與此同時,公司期末現金約2605萬港元,歸屬於股東的淨負債約2580萬港元,流動負債也高於流動資產,期末每股淨資產為-0.62港元,賬面淨資產已經轉負。
在主營業務持續萎縮、虧損大幅擴大的背景下,公司股價卻走出十余倍的誇張漲幅,顯然無法用基本面改善或行業景氣度提升來解釋,至少從已經披露的財務數據來看,STERLING GP並不存在一個足以直接支撐股價短期上漲數倍的業績反轉邏輯,其本質更偏向由資金所推動的行情。
實際上,結合港股莊股的典型運作模式來看,STERLING GP多項盤面與經營特徵和市場總結的莊股風險特徵存在較高相似度。首先,公司基本面質地較差,業務持續下滑且虧損不斷擴大,淨資產已為負值,從財報角度看並不具備突出的長期投資邏輯;這類公司機構覆蓋相對有限,流通盤規模較小,股價更容易受到資金進出的影響,因此容易成為投機資金博弈的對象。
其次,該股屬於典型微盤股,閃崩前夕高位階段總市值約5.47億港元,總股本4147.2萬股,且行情啟動前日常成交量長期低迷,從盤面上看,較少規模的資金便容易對股價形成較大影響。
從籌碼變動的維度觀察,股價拉昇之前長期處於底部縮量震盪,具備資金悄悄吸籌的時間窗口,拉昇過程中伴隨頻繁的大額轉倉。值得強調的是,轉倉僅代表股份託管席位變更,無法證實背后交易目的,但該系列籌碼變動,與市場總結的莊股「低位收集籌碼—中途調度分倉—高位拉高出貨」的操作鏈條的外在表現可以形成參照。
事實上,從港股市場部分小市值、低流動性股票的歷史案例來看,市場上確實存在「並股—拉昇—配售—暴跌」等資本運作與股價異動交織出現的情況。部分港股莊股還可能通過「並股—拉昇—配售—暴跌」的循環反覆影響股價,股價暴跌后還可能通過拆股、再並股、多次配售等方式持續稀釋股東權益,形成所謂「向下炒」的長期模式,普通投資者若抱着抄底心態介入,往往可能陷入越抄越虧的困境。
從目前公開信息來看,還沒有足夠證據證明相關賬户存在一致行動、實際控制或者人為操縱股價的行為。因此,與其急於給STERLING GP貼上「莊股」標籤,不如將其定義為一隻資金博弈特徵突出、籌碼變化值得關注、股價與基本面存在較大背離的高風險小盤股。
但從13.20港元到盤中2港元,STERLING GP僅用了數個交易日便完成從極端上漲到極端下跌的反轉。這也再次説明,對於港股小盤股而言,單純觀察K線漲跌遠遠不夠。當基本面、融資、籌碼和價格走勢出現明顯錯位時,真正需要研究的不是「還能漲多少」,而是這輪行情的資金來源、籌碼結構以及上漲邏輯究竟是什麼。


