熱門資訊> 正文
透視康臣藥業(01681)長期價值:腎科龍頭持續領跑,多元創新築牢成長底盤
2026-09-18 10:00
2026年以來,港股醫藥板塊延續震盪調整格局,具備確定性盈利與分紅能力的資產愈發獲得市場青睞。作為國內腎病領域的龍頭企業,康臣藥業(01681)在自身業績雙位數增長、估值顯著低估的背景下,以高分紅和股份回購的「組合拳」,持續向市場傳遞長遠發展的積極信號。
中期財報顯示,康臣藥業上半年實現收入17.85億元(人民幣,下同),同比增長13.8%;歸母淨利潤5.95億元,同比增長19.5%;經營現金流淨額達7.81億元,同比大增58.6%,盈利質量紮實。
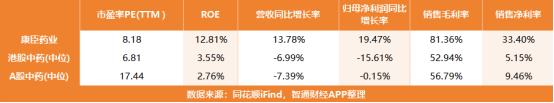
智通財經APP觀察到,公司期內利潤增速跑贏收入增速,在整體承壓的行業背景下尤為難得。期內,公司毛利達到14.52億元,同比增長20.1%;毛利率從上年同期的77.1%躍升至81.4%。毛利率的改善來源於供應鏈管理優化、生產運營效率提升以及核心原材料採購價格下行。在收入增長的同時,公司成本管控能力也在同步增強,規模效應正在不斷釋放。
橫向對比港股和A股中藥行業主要上市公司,康臣藥業的增長成色尤為突出。在港股中藥板塊整體承壓、多家龍頭企業營收利潤雙雙下滑的背景下,康臣藥業以13.8%的收入增速和19.5%的利潤增速成為行業中罕見的「雙增長」標的。更值得注意的是,康臣藥業的銷售毛利率及淨利率水平顯著高於行業平均,盈利能力的行業領先優勢進一步凸顯。
基於良好的基本面和充裕的現金流,康臣藥業持續高派息,中期每股派息0.38港元,充分體現其對未來發展的信心。
更值得關注的是,公司已於5月27日發佈自願性公告,明確在2026年12月31日前回購不超過2億港元的股份。中期業績發佈后,公司已重啟回購,截至9月17日累計回購125.50萬股,進一步彰顯管理層對公司內在價值的高度認可與未來增長的充足底氣。
分業務板塊來看,腎科系列產品上半年實現銷售13.35億元,同比增長18.1%,繼續穩居市場領先地位。核心品種尿毒清顆粒是國內首個通過循證醫學研究的腎病現代中成藥,連續多年位居腎病中成藥市場榜首,臨牀療效確切,持續領跑市場。
市場空間來看,國內CKD3-4期存量患者超2,000萬,尿毒清顆粒依然有極大的市場滲透空間。業績會上公司介紹,自2023年集採落地以來,尿毒清顆粒持續放量。
除了腎科這一基本盤,多元業務板塊也在貢獻增量。婦兒藥物上半年收入1.87億元,同比增長9.1%,核心產品源力康®右旋糖酐鐵口服溶液是唯一進入國家基藥目錄、醫保目錄的口服液補鐵劑,市場份額穩步提升。肝膽系列產品則呈現出爆發式增長態勢,上半年收入同比大增233.7%。醫用成像對比劑方面,釓特酸葡胺注射液已於8月獲批上市,八氟丙烷脂質體微球、釓塞酸二鈉注射液預計未來半年內陸續上市。
如果説上半年的業績反映了公司當下經營實力,那麼一系列戰略佈局則指向更長遠的未來。年內,康臣藥業在產業鏈延伸、海外拓展和創新研發三個維度同步推進,構築起競爭護城河。
在產業鏈佈局上,公司6月以1.91億元戰略入股上海華茂藥業,持有其30%股權。上海華茂在合成生物學、精密發酵、透析原料藥研發生產領域技術積累深厚,與公司腎科、婦兒等核心業務高度契合,將助力公司降低供應鏈成本、保障核心原料供應穩定性。這種從源頭把控產業鏈關鍵節點的思路,在醫藥行業供應鏈波動加劇的當下,具有顯著的戰略前瞻性。
海外市場方面,公司穩步推進產品拓展戰略,為后續全球放量奠定基礎。其中,尿毒清顆粒在印尼、越南、泰國啟動現代植物藥註冊,現已成功登陸印尼市場並登上當地學術舞臺,亦在加拿大完成傳統中藥首輪提交。玉林製藥的產品也持續聚焦東南亞重點市場,實行「一國一策」的推廣。
在創新研發端,公司步伐堅定,研發模式向「源頭創新」演進。上半年,康臣藥業的研發投入約9,082.3萬元,同比大幅增長。在研管線方面,用於治療糖尿病腎病的1.1類中藥創新葯芪箭顆粒已於8月正式獲得國家藥監局的臨牀試驗批件;另一款用於治療狼瘡性腎炎的白花紫蓮顆粒計劃於2027年第二季度提交IND。
在資本市場層面,康臣藥業自3月9日起被調入港股通標的名單,已有多家券商給予積極評級。績后,招證國際研報認為,康臣藥業中期業績驗證了腎科基本盤的穩健增長與向創新葯平臺轉型的執行力,估值仍處於較低水平,給予「增持」評級,目標價22.6港元。國元國際發佈研報表示,公司產品力強大,尿毒清技術及市場壁壘高,仿製難度極大,公司業績有望持續快速增長,給予「買入」評級,目標價19.16港元。
綜合來看,康臣藥業已勾勒出清晰的發展藍圖:核心腎科業務提供穩健的業績基本盤和充裕的現金流,多元業務板塊貢獻增量彈性,而產業鏈延伸、海外拓展與創新研發三線並進的戰略佈局,使公司長期價值趨勢契合當下港股醫藥投資的調性。在市場情緒回暖、板塊趨勢反轉確立的當下,公司股價有望迎來「戴維斯雙擊」,向市場展現可觀的向上彈性。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


