熱門資訊> 正文
6倍暴漲的「虛實」:一場關於GC CONSTRUCTION的「籌碼遊戲」
2026-09-18 10:05
資本市場從不缺少突如其來的行情,但很少有像GC CONSTRUCTION(01489)這樣,在短短一個多月里,用近乎垂直的K線曲線攪動整個港股小票的情緒。
自8月初啟動這一輪行情以來,這隻香港本地建築分包標的從低位快速拉昇,33個交易日股價區間漲幅超644%,截止9月17日收盤,其股價上漲7.34%%至4.095港元,在整體平淡的港股大盤里,成為一個極具衝擊力的異動樣本。
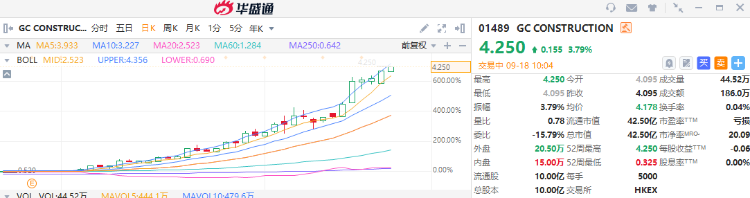
只是熱鬧的背后,有一道清晰的裂縫:陡峭上行的股價曲線,與公開財報里持續承壓的基本面之間,並沒有形成嚴密的印證。
盤面解剖:關於股價暴漲的三個異常信號
極低的換手率,是第一個異常信號。GC CONSTRUCTION總股本10億股,而8月1日的CCASS數據顯示,經紀商合計持有93.86%的股份,其中中國泛海證券一家持有76.05%,前兩大席位合計超過80%。這意味着市場上真正可流通的籌碼極為稀少,主導資金只需動用少量資金,就能撬動股價大幅波動。
成交量與漲幅的背離,是第二個異常信號。 8月11日股價大漲20.83%,成交僅1024萬股。以10億總股本計算,換手率剛過1%。正常股票在翻倍行情中,換手率通常在5%以上,而GC CONSTRUCTION的換手率長期維持在1%以下,籌碼交易活躍度偏低,二級市場可參與交易的浮籌規模有限。
主力資金的流向,則是第三個、也是最關鍵的異常信號。 9月14日,股價大漲27.18%,成交額2568.96萬港元,但主力資金淨流出116.4萬港元,超大單資金淨流出212.4萬港元;與此同時,中單資金淨流入77.66萬港元,小單資金淨流入78.01萬港元,簡單來説就是——大資金在賣出,中小資金在買入。
綜合以上三項盤面特徵來看,低換手率、量價之間的背離、資金結構的分化,共同構成了GC CONSTRUCTION本輪股價上漲過程中值得留意的三組盤面現象。
棋局透視:吸籌鎖倉、暴力拉昇、高位派發
當然,要想透視GC CONSTRUCTION本輪股價暴漲的始末,首先得了解來自其2025年9月發生的控股權轉讓事件。
2025年9月22日,該公司原大股東向獨立第三方Gan Kok En轉讓7.29億股,佔已發行股本約72.89%,現金代價僅1.22億港元,摺合每股約0.168港元。轉讓完成后觸發強制性全面要約,要約價為每股0.1812港元,較停牌前收盤折讓約45.91%。
這筆交易透露兩個關鍵信息——第一,控股權以較低對價完成轉讓,反映出受讓方的關注點更多落在上市平臺資質之上,而非泥水工程主業;第二,0.1812港元的要約價格,與9月14日3.72港元的市場價格相比,二者差距達到二十倍以上。
更值得注意的是,2026年9月8日,一名持有19%股權的股東發出書面要求,提議將公司英文名稱改為「Wisewin Innotech Group Limited」,中文名改為「智盈科創集團有限公司」。主營業務為泥水工程的企業,提出更名至帶有科創屬性的名稱,該情形在港股市場當中,是不少企業進行業務敍事調整時會出現的一類操作。
而把GC CONSTRUCTION股權前史與盤面結構拼在一起,或可以觀察到港股小盤標的常見的一類資金博弈演變軌跡。
第一步:吸籌鎖倉(2025年9月至2026年7月)。 控股權轉讓完成后,泛海證券席位的持股量長期穩定在76%左右,幾乎不動。這意味着主導資金在極低的價格區間完成了籌碼收集,並長期鎖倉,市場上的可交易籌碼被壓縮到極致。
第二步:暴力拉昇(2026年8月至9月)。其上漲行情啟動於公司業績承壓、市場關注度不高的階段。受流通籌碼規模有限的影響,股價出現連續走高的走勢,盤面表現爲單日漲幅大多處在15%‑27%區間,成交規模有所抬升,但換手率依舊維持在低位,市場呈現價格持續上行,可供交易的籌碼相對稀缺的狀態。
第三步:高位派發(進行中)。 9月14日的數據已經暴露端倪——超大單淨流出212萬港元,中單和小單合計淨流入155萬港元。這個結構如果持續,意味着主導資金正在利用市場的狂熱情緒逐步兑現利潤。
低價接殼、折價要約、更名換概念,再疊加吸籌鎖倉、暴力拉昇與高位派發,GC CONSTRUCTION本輪大幅上漲的行情,顯然也能在港股小盤標的籌碼遊戲中看出痕跡。
業績底色:尚未看見基本面上行拐點
據智通財經瞭解,GC CONSTRUCTION是一家紮根香港的泥水工程分包商,業務深度綁定本地地產與公建開工景氣度。從近年財報軌跡來看,這家公司長期處在收縮與承壓的狀態:收入規模逐年收窄,毛利率始終徘徊在低位,最近幾個財年持續錄得虧損。
截至2026年3月31日的最新年報顯示,公司年度營收約2.60億港元,歸母淨虧損6077.6萬港元,毛利率僅1.6%%,盈利壓力並未出現明確的拐點信號。
當然,市場對於小票的定價,很多時候交易的不是當下利潤,而是「反轉預期」。
在手訂單方面,公司年報披露截至財年末未完成合約價值約6.9億港元,較上年有所增長;管理層在年報展望中表示將更側重公屋與基建類項目、執行審慎投標策略,但並未披露足以匹配當前市值量級的大額新訂單、業務轉型或技術突破等重磅催化。股權層面,去年曾發生控股權易主與全面收購要約,今年8月下旬有一筆大額場外股份轉讓,但截至目前,公司沒有發佈資產注入、重大重組等能夠支撐估值數倍抬升的正式公告。
簡單來説,這一輪波瀾壯闊的上漲,沒有來自已披露業績拐點的直接背書。它更像一場「預期先行」的博弈,而支撐預期的素材大多來自市場傳聞、資金圈的猜測——諸如新入主資本帶來資本運作預期、未來有望納入指數或港股通等等,這些故事足夠吸引人,卻都還停留在「尚未落地」的階段。
至此,不難發現,GC CONSTRUCTION的暴漲契合了港股小盤標的常見的交易特徵。而至於行情性質與后續走向,仍有待公告與交易數據驗證。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


