熱門資訊> 正文
美聯儲加息后,美股哪些板塊更「抗壓」?歷史指向能源與科技
2026-09-17 20:07
財聯社9月17日訊(編輯 夏軍雄)美聯儲時隔逾三年再次加息后,一個直接擺在投資者面前的問題是:如果利率繼續上升,美股哪些板塊更可能抗住壓力?
當地時間9月16日,美聯儲將聯邦基金利率目標區間上調25個基點至3.75%—4.00%,這是自2023年7月以來首次加息。最新點陣圖顯示,18名與會者中有16人認為2026年底適宜的政策利率應高於當前水平,意味着多數官員仍認為利率存在進一步上調空間。
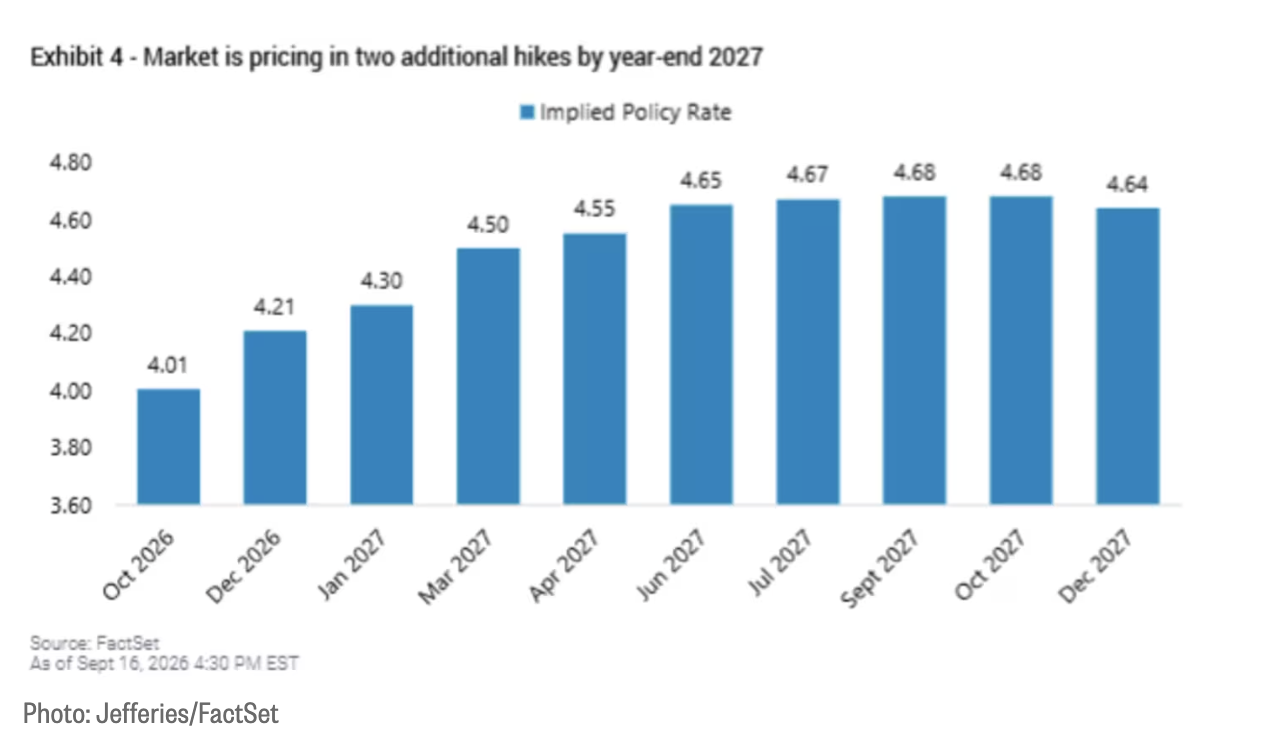
(傑富瑞/FactSet數據顯示,市場定價顯示政策利率未來仍有上行空間,並預計到2027年底仍將維持在較高水平)
歷史經驗顯示,加息通常會給美股短期估值造成壓力,但並不意味着股票在整個緊縮周期都會下跌。此外,不同行業對利率、經濟增長和通脹的敏感度明顯不同。
綜合多家機構對歷次加息周期的統計,能源和信息技術是歷史上最反覆出現的強勢板塊;醫療保健、公用事業等也曾表現較好;房地產和可選消費則相對容易受到高利率壓制。金融板塊的歷史表現最為複雜,並不存在穩定的「加息必漲」規律。
過去六輪加息:美股往往先跌后漲
按照LPL Research的統計口徑,1994年以來、當前這一輪加息之前,美國經歷了六輪主要緊縮周期,首次加息分別發生在1994年、1997年、1999年、2004年、2015年和2022年。
從平均表現來看,這六輪周期呈現出較明顯的「先弱后強」特徵:首次加息后最初幾個月通常表現疲弱,隨后隨着市場逐步消化緊縮政策而改善。
LPL統計顯示,六輪周期中,標普500在首次加息后的前4個月平均回報仍為負,到第5至第6個月開始明顯改善;首次加息12個月后,標普500平均上漲6.7%,中位數漲幅達到10.7%。其中1997年是明顯的正向異常值,首次加息后一年標普500漲幅高達約42%;2022年則是明顯的負面異常值。
高盛採用的時間跨度更長,統計了1988年以來七次加息周期,得出的方向基本一致:標普500在首次加息后的三個月平均下跌約2%,但把時間拉長至一年,平均回報轉為上漲約9%,七次周期中只有2022年一年后仍為負回報。
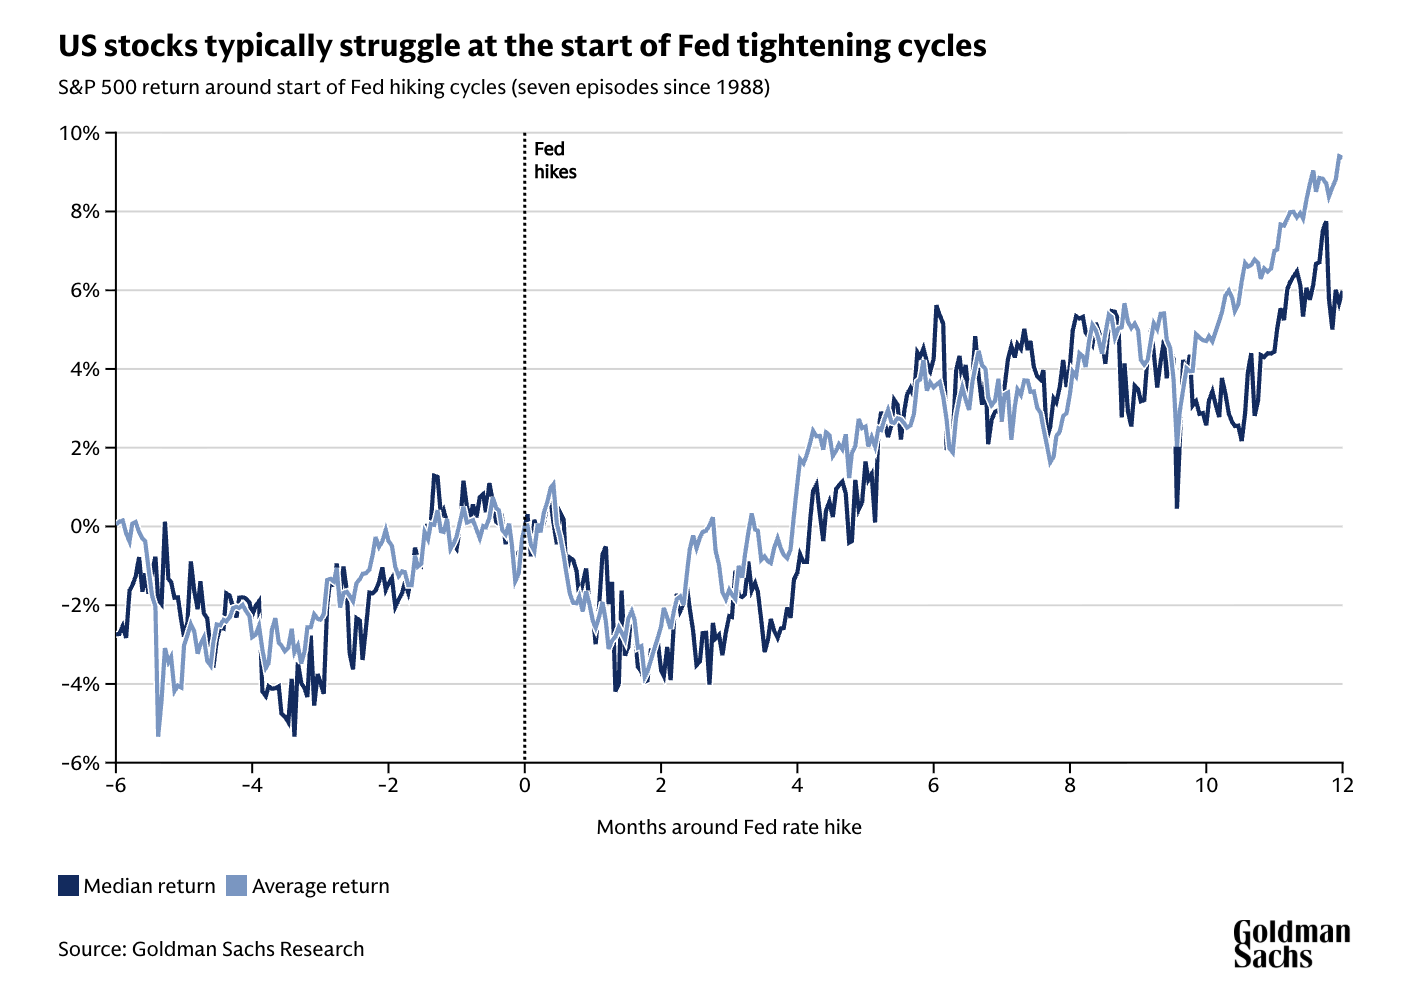
(高盛統計顯示,1988年以來七輪加息周期中,標普500在首次加息后的最初數月通常承壓,但此后逐步修復,12個月平均回報轉正)
傑富瑞的統計則更偏謹慎。該機構回顧1983年以來的加息周期發現,首次加息后一個月標普500平均下跌1.6%,三個月后平均跌幅擴大至4.2%;一年后通常恢復上漲,但平均漲幅只有3%,明顯低於非加息時期約10%的平均水平。
需要説明的是,各機構統計口徑並不完全一致:LPL覆蓋1994年以來六輪加息周期,嘉信理財的行業數據覆蓋2022年以前五輪周期,高盛則統計1988年以來七輪周期。因此,下文主要通過不同樣本交叉觀察板塊表現規律,而非對同一組六輪周期進行統一排名。
能源板塊表現最突出
從行業維度看,能源是歷史表現最突出、不同統計口徑下結論也最一致的板塊。
傑富瑞的數據顯示,在過去的加息周期中,首次加息后的12個月,能源板塊平均回報達到22.4%,在主要行業中排名第一;信息技術以15.4%的平均回報緊隨其后。
嘉信理財的研究也得出了類似結論,不過其統計的是相對於標普500的超額表現。這項研究樣本只包括此前五輪周期——1994年、1997年、1999年、2004年和2015年。
在這五輪周期中,首次加息后一年,能源板塊相對標普500的中位數超額收益約為5個百分點,同樣位居所有11個行業之首。
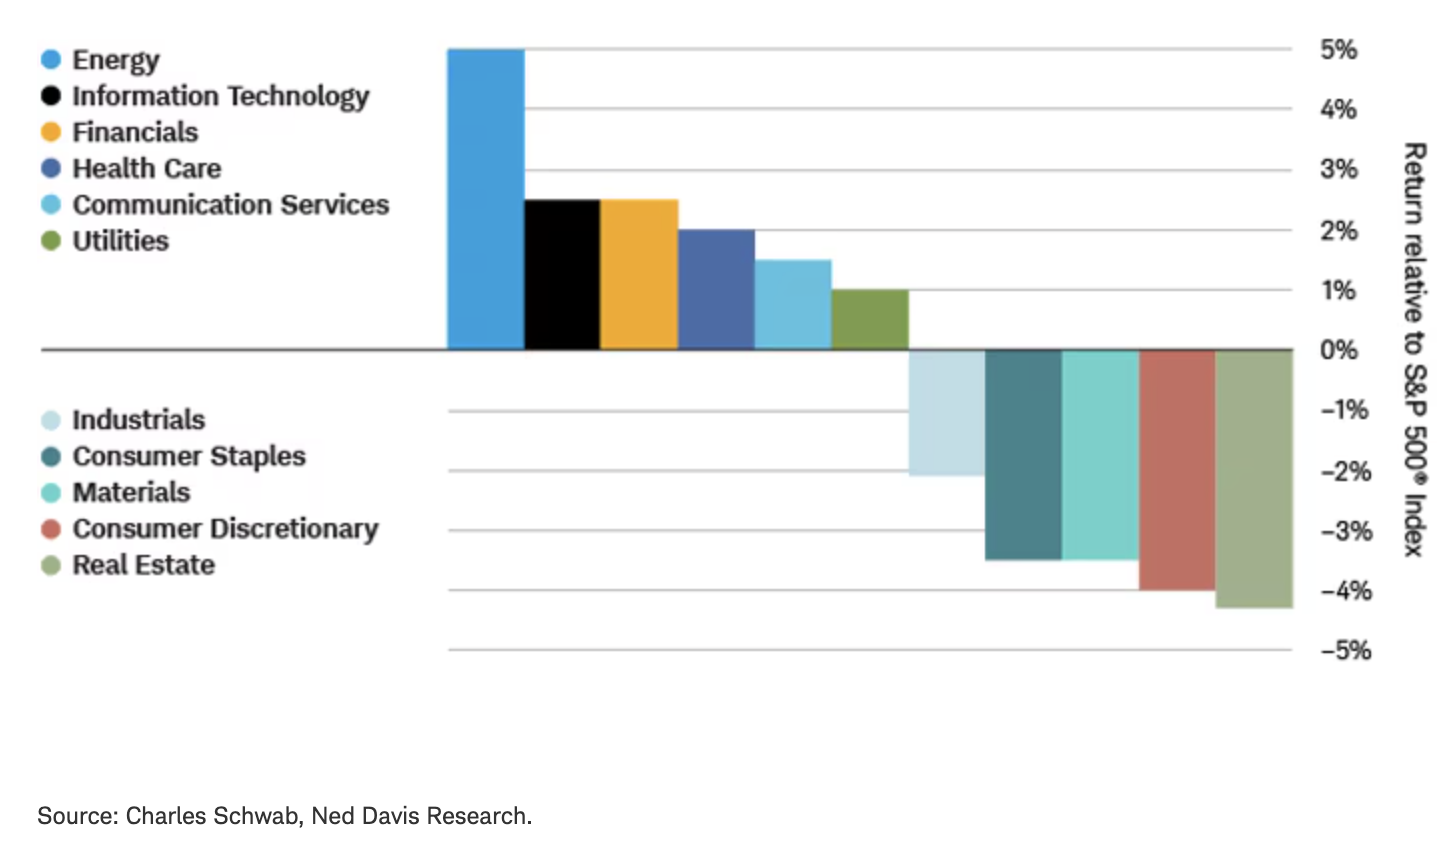
(嘉信數據顯示,在1994年至2015年的五輪加息周期中,首次加息后一年,能源、信息技術、金融等板塊相對標普500表現較強,房地產和可選消費相對落后)
能源股之所以容易在加息周期前段佔據優勢,與美聯儲加息的經濟背景有關。
很多加息周期發生在經濟較強、需求旺盛和通脹升溫階段,而能源價格本身又常常是推動通脹的重要力量。因此,美聯儲開始緊縮時,油價和能源企業盈利往往仍處於相對較強階段。
這一邏輯在當前環境下同樣值得關注。高盛指出,近期油價上漲正是推動長期美債收益率走高的幾大因素之一。近期10年期美債收益率已升至5%左右。
不過,能源並不是簡單的「加息受益板塊」。其核心驅動力仍然是油氣價格,而油價高度受到供需和地緣政治因素影響,因此歷史上的強勢並不能單獨歸因於利率上升。
科技股並非一定怕加息
另一個可能有些反直覺的結果是:信息技術同樣是歷史上加息周期表現最好的板塊之一。
嘉信理財統計顯示,在1994年至2015年的五輪加息周期中,信息技術板塊在首次加息一年后相對標普500的中位數超額收益約為2.5個百分點,僅次於能源,與金融並列第二。
高盛對1988年以來加息周期的研究也發現,首次加息后三個月,能源和科技是平均回報最高的兩個板塊。不過高盛特別強調,沒有任何板塊能夠在每一輪加息周期中穩定跑贏。
這意味着「利率上升必然利空科技股」未必完全準確。
理論上,高增長、當前利潤較低的「長久期」股票確實最容易受到利率上升打擊,因為它們的大量預期現金流集中在遙遠未來,貼現率越高,未來現金流的現值下降越明顯。
但科技行業內部差異巨大。擁有高利潤率、強勁現金流以及持續盈利增長的大型科技企業,可以通過盈利增長部分甚至完全抵消估值倍數下降的影響。
這一點在當前市場尤其重要。高盛認為,如果企業能夠通過資本開支和研發提高長期增長,更強的增長預期可以抵消部分利率上升帶來的估值壓力。
對於科技行業而言,AI投資能否最終轉化為生產率和盈利增長,因此成為關鍵變量。
醫療、公用事業相對抗壓,金融板塊分歧最大
除能源和科技外,嘉信對五輪加息周期(1994年至2015年)的統計顯示,首次加息一年后,醫療保健相對標普500的中位數超額收益約為2個百分點,通信服務約為1.5個百分點,公用事業約為1個百分點。
嘉信特別提醒,通信服務板塊近年成分發生較大變化,因此早期歷史表現的可比性弱於其他板塊。
醫療保健和公用事業具有一定防禦屬性。當緊縮政策推高市場波動、投資者開始擔憂經濟增長時,盈利相對穩定的防禦型行業可能獲得資金青睞。
不過,金融板塊的情況明顯更加複雜。
傳統邏輯認為,如果貸款等資產端收益率上升快於存款等資金成本,銀行淨息差可能隨着利率上升而擴大。嘉信此前五輪周期的統計也顯示,金融股首次加息一年后的中位數超額收益約為2.5個百分點。
但傑富瑞採用另一組歷史樣本后發現,金融板塊在首次加息一年后平均下跌0.2%,反而位居表現較弱的板塊之列。
這種差異並不矛盾。
銀行能否從加息中獲益,不只取決於短期政策利率,還取決於收益率曲線、存款成本、貸款需求以及經濟是否會因為緊縮而顯著放緩。如果短端利率快速上升,而市場開始預期經濟衰退、長期收益率升幅有限甚至下降,銀行淨息差未必能夠改善。
房地產和可選消費通常承壓最明顯
歷史統計中表現相對最弱的,則集中在房地產和可選消費。
嘉信數據顯示,首次加息一年后,房地產相對於標普500的中位數表現約落后4.3個百分點,是11個板塊中最差;可選消費約落后4個百分點;消費必需品和原材料分別落后約3.5個百分點,工業約落后2.1個百分點。
房地產受到利率的傳導最為直接。一方面,房地產投資信託基金通常使用大量債務融資,更高的融資成本會壓縮回報;另一方面,長期利率上升還會推高按揭貸款利率,削弱住宅購買力。
高盛指出,在當前這一輪利率上漲中,住宅建築類股票已經成為對長期利率最敏感的市場領域之一,自今年6月以來表現較等權重標普500落后16個百分點。
可選消費面臨的壓力則主要來自居民端。更高的信用卡、汽車貸款和住房貸款利率增加居民償債負擔,擠壓消費空間。
加息速度同樣關鍵
如果説2022年給歷史規律留下了最重要的一條警示,那就是:決定美股表現的不只是利率水平,更是利率上升的速度。
2022年通脹大幅上升迫使美聯儲快速追趕。從當年3月開始,美聯儲在短短九個月內將聯邦基金目標區間由0%—0.25%一路提高至4.25%—4.50%,期間連續實施多次50個和75個基點的大幅加息。
如此快速的緊縮,是2022年美股表現成為多個歷史統計中負面異常值的重要背景之一。
高盛研究顯示,過去數十年中,在利率温和上升時,美股通常仍能夠取得正回報;真正容易出現明顯市場壓力的情況,是收益率上漲速度超過正常水平約兩個標準差。
按照當前市場波動水平,高盛估算,這大約對應於10年期美債收益率一個月內上漲50個基點,或兩周內上漲30個基點。
簡而言之,「緩慢加息」和「快速加息」可能產生完全不同的結果。
推薦文章
自低點已反彈逾50%!SpaceX近期有何催化?大摩:AI將帶來巨大增量,股價還能翻倍!

「AI放緩論」失靈?加息靴子落地,光通信、雲等AI交易卻捲土重來,發生了什麼?
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


