熱門資訊> 正文
海外研選日報0917 | 德銀:本輪美聯儲加息或成現代史上最淺一輪
2026-09-17 17:08
編者按:財聯社每天整理各大投行鍼對全球宏觀、公司和產業、商品等各個緯度的最新研究觀點,為投資者投資決策提供全方位的支持。
華爾街鋭評美聯儲加息
摩根大通:點陣圖和經濟預期,總有一個不對勁
摩根大通美國市場情報團隊在9月16日的報告中點評稱,美聯儲最新釋放的信息整體偏向進一步加息,實際緊縮幅度可能高於點陣圖目前所暗示的水平。
報告指出,如果沃什是認真要把通脹壓到2%,那麼當前點陣圖與經濟預測之間至少有一項存在明顯偏差;鑑於美國消費、企業狀況和資本開支依然強勁,報告更傾向於認為點陣圖所反映的利率路徑偏低。
根據報告引用的美聯儲預測,2026年仍有1次加息,2027年不再加息;未來約3.25年美國GDP增速都將保持在趨勢水平之上,失業率穩定在4.1%附近,核心PCE則預計到2029年纔回落至2%。與此同時,美聯儲預計2027年末核心PCE仍為2.5%。
報告據此提出一個關鍵矛盾:如果美聯儲堅定尋求將通脹壓回2%,但預計15個月后通脹仍比目標高50個基點,同時在這15個月中的12個月基本不採取進一步行動,那麼其通脹政策立場是否足夠嚴格值得觀察。
對於下一步政策路徑,報告認為新聞發佈會釋放的信息指向進一步加息,且次數可能多於點陣圖顯示。報告還提到,沃什此前傾向於在緊縮周期前期集中加息;若其繼續看好經濟,並預計AI帶來的通縮效應將在今年晚些時候或2027年顯現,那麼10月可能再次加息,整個加息周期可能在10月或12月結束。
市場策略方面,報告認為當前政策不確定性並未消除,接下來的美聯儲官員講話可能提供更多線索。在此之前宜保持謹慎,配置上傾向於做多科技股、做空中小盤股,並對部分國際市場保持偏空觀點。
高盛經濟學家David Mericle在9月16日發佈的報告中表示,美聯儲9月會議的鷹派程度超過預期。FOMC當天加息25個基點,將聯邦基金利率目標區間升至3.75%-4.00%;18名提交預測的官員中,16人預計年內至少還需加息一次,其中4人預計再加息兩次,且本次加息沒有反對票。
高盛因此將政策預測調整為10月再加息25個基點。報告認為,美聯儲既然強調加息有助於通脹「更及時回到2%」,連續兩次會議加息比隔次會議行動更自然。不過,高盛仍維持最終利率降至3.25%-3.50%的判斷,並預計2027年9月、12月和2028年3月各降息25個基點。
德意志銀行:本輪加息可能成為現代歷史上幅度最淺的一輪
德意志銀行在最新報告中回顧歷次美聯儲加息周期指出,市場在加息啟動之初往往低估最終緊縮幅度。如果當前市場定價及德銀經濟學家的預測正確,本輪加息周期最終可能成為現代歷史上幅度最淺的一輪;但歷史經驗顯示,實際加息路徑經常比周期開始時市場預期更為激進。
德銀統計顯示,歷史上的美聯儲加息周期平均持續22個月,中位數為15個月;累計緊縮幅度平均達到478個基點,中位數為313個基點。目前紀錄中幅度最小的是1986年至1987年的加息周期,美聯儲分4次累計加息僅137個基點。
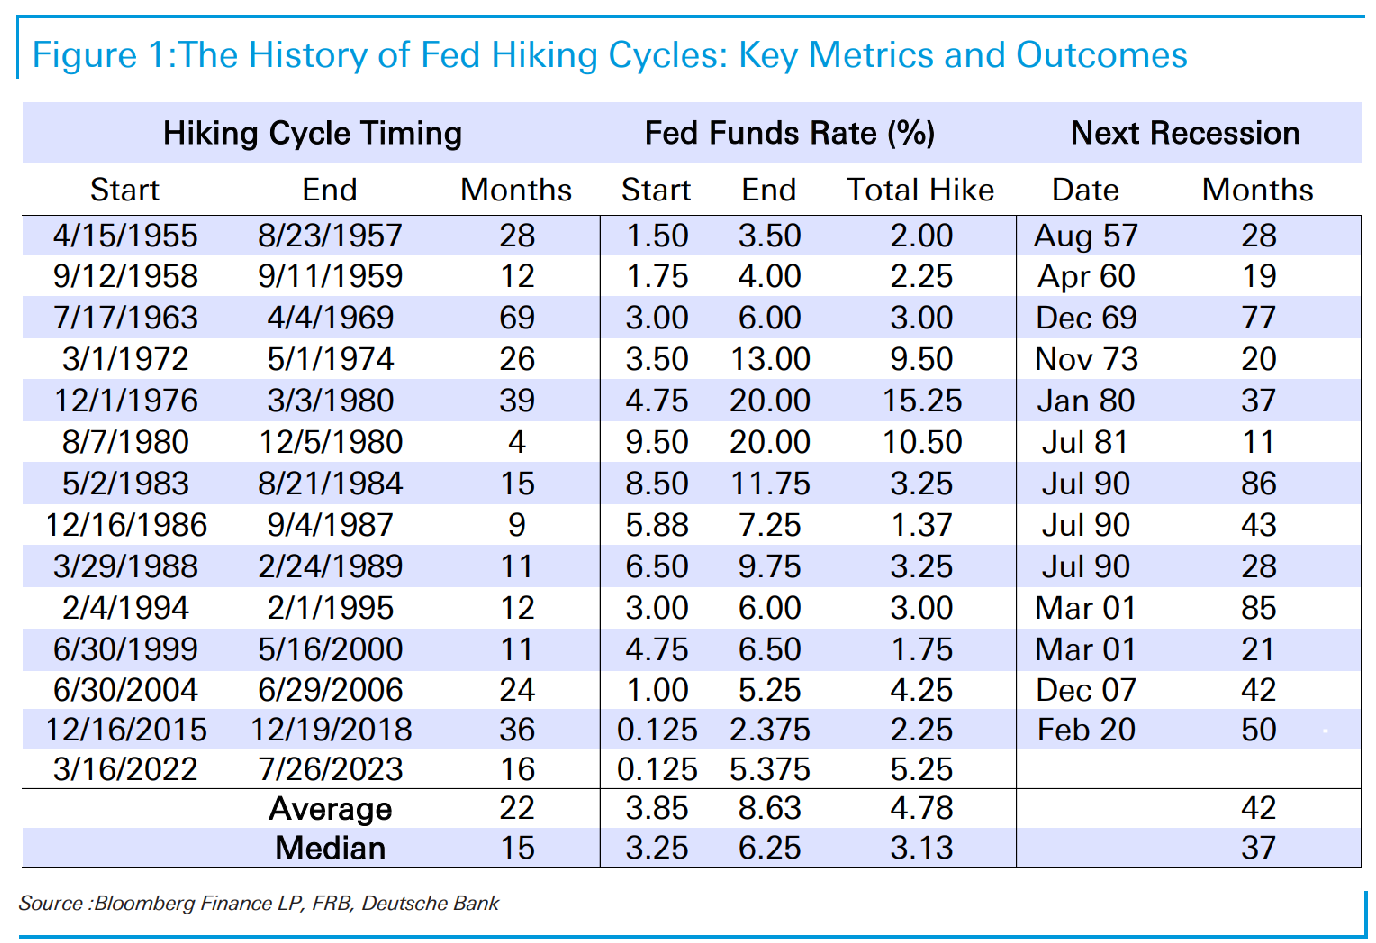
報告援引紐約聯儲2011年的一項研究稱,自上世紀80年代初相關調查開始以來,市場一直存在低估加息周期最終幅度的傾向。2015年可能是少數例外,當時市場預期的終端利率略高於最終實際水平;而在2022年,市場再次明顯低估了美聯儲最終的緊縮程度。
德銀還考察了加息與經濟衰退之間的時間關係。若從每輪首次加息開始計算,美國經濟歷史上平均在約3年至3.5年后進入衰退,但不同周期差異很大:1980年加息周期至1981年衰退之間僅隔11個月,而1983年加息周期至1990年下一次衰退則相隔86個月。
報告指出,始於2022年3月的加息周期距今已經過去54個月,美國經濟仍未陷入衰退。這也説明,加息周期與衰退之間不存在固定時滯,單純根據歷史平均值判斷經濟衰退時點存在較大侷限。
德銀同時提醒,上世紀80年代初以前,美聯儲主要通過準備金管理以及貨幣總量目標來影響短期利率,而非像今天一樣明確設定聯邦基金利率目標,因此不同歷史階段並非完全可比。不過,短期利率整體仍與當時的貨幣政策方向保持一致。
TS Lombard:美聯儲加息邏輯轉向經濟走強 后續次數取決於就業
TS Lombard在最新報告中指出,美聯儲此次加息的邏輯正在發生變化:此前重點是通脹在過高水平維持太久,如今更重要的問題轉向經濟在充分就業背景下繼續走強,而通脹仍未向目標取得足夠進展。報告認為,目前勞動力市場風險大致平衡,但通脹風險仍明顯偏向上行。
報告稱,美聯儲主席沃什此次釋放的信號,比會議前更加接近該機構未來12個月的政策判斷。能源價格並非當前通脹壓力的唯一來源,美國國內生成的通脹壓力纔是更大的問題,而能源價格上漲還可能通過第二輪效應進一步推高通脹。
新聞發佈會及最新經濟預測顯示,美聯儲將繼續警惕這些風險。因此,此次加息並非單純爲了維護政策信譽,而是在尋找一個足以壓制單位勞動力成本(ULC)增長和通脹的利率水平。
報告預計單位勞動力成本增速接下來可能重新加快。企業為抵消勞動力成本上升造成的利潤率壓力,消費者通脹與單位勞動力成本增長之間的正向差距,未來可能比過去20多年更加明顯。與此同時,經濟仍處於重新加槓桿階段,一次25個基點的加息不足以扭轉這一趨勢。
在政策路徑上,報告認為,此次決議目前至少指向再加息一次,但此后究竟還需要加息多少次,將主要取決於勞動力市場表現。
宏觀
摩根大通:美國中期選舉跟蹤
摩根大通美國市場情報團隊在9月16日發佈的2026年中期選舉報告中指出,經濟和可負擔性已成為選民最關注的問題。報告援引歷史數據稱,過去23次中期選舉中,總統所在政黨平均失去約27個眾議院席位和3個參議院席位。
當前參議院按黨團控制口徑為共和黨53席、民主黨陣營47席,報告重點關注阿拉斯加、艾奧瓦、緬因、北卡羅來納、俄亥俄和得州等關鍵選區。眾議院435席全部改選,控制門檻為218席;報告引用Cook Political Report數據稱,目前有21個「勝負難料」席位,其中16席由共和黨掌握。
政策議題方面,報告認為AI、對加拿大貿易關係以及伊朗衝突帶來的能源價格上漲正成為影響選情和市場的新變量。數據中心用電和用水已進入部分州的競選討論;加拿大是美國26個州的最大貿易伙伴,而艾奧瓦、緬因、北卡和俄亥俄同時屬於報告重點關注的參議院州。報告統計,截至9月15日,能源價格較上一期報告上漲16.5%。
摩根大通認為,不同國會控制格局對市場的影響主要體現在醫療補貼、國防、資本市場監管、能源審批、製造業和數字資產政策等方向。
若民主黨控制兩院,ACA醫保補貼延續和低收入消費相關板塊可能受益,而國防、能源審批、資本市場及數字資產監管放松預期可能降温;若共和黨控制兩院,則下一代國防、美國製造與供應鏈、資本市場、能源許可及數字資產相關方向可能相對受益,而ACA補貼相關醫療和低收入消費板塊可能承壓。
若形成分裂國會,政策推進空間將更有限,傳統國防和ACA相關方向相對佔優,而資本市場監管放松的預期可能減弱。
瑞穗證券:油價上漲抵消日元升值緩衝
瑞穗證券高級市場經濟學家Yusuke Matsuo在9月15日發佈的日本宏觀報告中指出,儘管9月以來日元因市場押注日本央行加快加息、提高終端利率而有所升值,但當前美元兑日元仍在150-155附近,從歷史角度看日元依然偏弱。匯率仍將是日本央行關注的通脹風險之一,不過短期內因匯率急劇惡化而採取行動的緊迫性有所下降。
與此同時,中東局勢推高油價,正在抵消日元升值對進口成本的緩衝。按「油價×匯率」簡單衡量,以日元計價的原油成本壓力在9月11日甚至高於7月31日日本央行上次會議時的水平。
瑞穗指出,日元升值能夠壓低更廣泛的進口商品價格,但油價上漲仍會通過電力、運輸和原材料成本向幾乎所有行業傳導。隨着日本基礎通脹逐步接近2%,疊加持續的成本壓力,瑞穗預計,即使日本央行如市場預期在9月加息,其后也不會改變進一步收緊政策的方向,而可能繼續以較此前更快的速度將政策利率推向中性水平,以減少貨幣寬松對物價的刺激。
產業
法巴:軟件「AI恐慌」高峰已過但分化加劇 工程軟件或成下一輪衝擊中心
法國巴黎銀行在9月16日發佈的軟件與IT服務行業報告中指出,過去一年由生成式AI引發的「SaaSpocalypse」正在從無差別殺估值轉向AI贏家與輸家的基本面分化。今年一季度,軟件板塊估值一度下修超過50%,部分公司隱含終值甚至被市場壓至接近零;近期板塊已反彈約30%,但多數公司估值仍明顯低於過去兩年中樞。
法巴認為,橫向應用軟件的「AI恐慌峰值」基本已過,市場開始獎勵真正實現AI商業化的公司。ServiceNow的AI業務ACV已超過10億美元,Salesforce Agentforce ARR超過15億美元,Workday AI ARR接近6億美元、同比增約200%;SAP、Sage等也已出現AI推動收入增速改善的跡象。法巴全球偏好的「5S」軟件贏家包括Sage、SAP、ServiceNow、Salesforce和Snowflake。
但風險尚未結束。法巴判斷,下一輪AI估值壓力可能轉向垂直軟件,尤其是工程軟件。該領域此前因專業壁壘較高而相對抗跌,但PhysicsX、Prometheus以及Frontier AI Labs等新進入者正在加速切入工程工作流,可能複製今年一季度橫向軟件經歷的「先無差別殺估值、后再區分贏家輸家」的過程。
個股方面,法巴將OVHcloud由跑輸大市上調至跑贏大市,認為其GPU擴張尚未充分計價;同時將達索系統由中性下調至跑輸大市,並將達索與Planisware列為最不看好的歐洲軟件股,主要擔憂工程軟件AI衝擊、基本面和相對估值。
高盛:ABF設備交期已延至2031年 客户主動加錢求貨
高盛在9月16日發佈的產業報告中指出,ABF載板擴產需求正在明顯升溫。高盛與全球高端ABF真空壓合設備龍頭Eternal Precision(長廣精機)管理層交流后獲悉,公司設備訂單交期已由此前的2028-2029年進一步延長至2031年,新增訂單主要來自最高端的90噸三段式真空壓合機,用於主要ABF廠商下一代載板擴產。部分客户甚至主動提出加價以縮短交期並確保設備供應,這一現象在2020-2022年上一輪景氣周期中並未出現。
高盛估算,若Eternal Precision產能在2027-2031年維持滿負荷,當前交期對應約1500臺中高端設備訂單,相比2022-2025年累計出貨約600台明顯增加,顯示本輪設備需求可能強於上一輪周期。高盛預計,ABF載板供需缺口在2026年下半年、2027年和2028年分別達到14%、34%和51%,即使主要供應商積極擴產,需求仍可能持續跑在供給前面。
Eternal Precision自身也在加速擴產,計劃到2027年中將年產能由264台提升50%至396台;2029年日本新廠投產后,總產能預計達到410台/年,若需求持續強勁,仍可進一步增加最多120台。公司預計2026年收入同比增長50%以上,高端設備佔比也將提升。
先進封裝方面,公司計劃2027年上半年開始出貨EMIB-T載板用新型真空壓合設備,首批客户以日本廠商為主;而玻璃核心載板商業化時點仍不確定,高盛判斷短期內難以實現,預計可能要到2029年以后。不過,高盛認為,EMIB-T、玻璃核心載板等先進封裝基板長期有望成為重要收入和利潤率驅動力,其量產后毛利率通常可達60%以上。
阿波羅全球管理首席經濟學家Torsten Slok在最新報告中表示,隨着AI基礎設施投資快速擴張,超大規模雲計算企業的債務風險正在上升。數據顯示,自2025年10月以來,大型數據中心開發商CDS與銀行CDS之間的利差已從接近0擴大至約60個基點,反映投資者對槓桿率上升、自由現金流轉負及資產回報的擔憂加劇。
不過,市場對此存在分歧。部分科技投資者認為,超大規模數據中心運營商利潤率正在改善,若趨勢延續,債務擔憂可能緩解。FactSet數據顯示,Alphabet、亞馬遜和Meta預期自由現金流分別為-257億、-300億和-257億美元,微軟則為+334億美元;四家公司預期債務權益比分別為13%、23%、34%和7.34%。
公司
Melius:英特爾兩年內或衝至200美元 14A代工與AI PC成關鍵催化
Melius Research分析師Ben Reitzes表示,英特爾股價未來兩年在樂觀情景下可能升至200美元,較當前水平接近翻倍。Melius目前給予英特爾「買入」評級,正式目標價為165美元。
Reitzes認為,核心催化劑來自英特爾代工業務和產品業務兩方面。代工端,如果英特爾14A製程能在2028年進入大規模量產,並獲得蘋果、特斯拉以及另一家超大規模雲廠商的訂單承諾,其代工業務年底估值有望達到約100美元/股,對應約4倍估值倍數。
產品端,如果服務器CPU定價保持堅挺,「智能體CPU」搭售趨勢延續至2028年,同時AI PC滲透率提升繼續推動客户端平均售價上漲,Reitzes預計英特爾產品業務盈利有望達到每股4美元以上。將代工與產品業務估值合併,其樂觀情景下股價可達200美元。
德銀:上調百威英博至「買入」
德意志銀行周三將百威英博(Anheuser-Busch InBev)評級由「持有」上調至「買入」,認為公司較高的新興市場敞口能夠對衝發達市場酒類消費走弱帶來的結構性壓力。
德銀分析師Mitch Collett指出,百威英博約64%的銷售額來自新興市場,61%的息税前利潤(EBIT)來自發展中地區,是歐洲必需消費品公司中對新興市場敞口最高的企業之一。公司在多個核心市場擁有領先份額,有助於維持收入增長和盈利韌性。
相比之下,美國等發達市場正面臨酒精消費率下降壓力。報道援引Gallup 2025年調查稱,僅54%的美國受訪者表示飲酒,為90年來最低水平。德銀認為,百威英博的新興市場業務結構可在一定程度上緩解這一壓力。
此外,公司在美國「Beyond Beer」非啤酒飲料業務表現強勁,為增長提供了第二條路徑。Collett認為,該業務有助於抵消核心啤酒品類疲軟,並可能成為推動公司股價進一步上行的重要因素。
Wolfe Research:Meta AI智能體中長期或帶來300億至500億美元收入機會
Wolfe Research在9月14日發佈的報告中指出,Meta新推出的個人AI智能體Muse以及Instinct的快速普及,正在引發市場對旅遊、電商、網約車和外賣平臺被AI智能體「繞過」的擔憂。Muse推出后,Expedia、Booking、DoorDash、Shopify和Uber等股票一度分別下跌5.4%、9.0%、3.5%、8.9%和5.2%。不過,Wolfe認為市場對現有平臺受到衝擊的擔憂可能過度,實際風險總體較温和。
報告稱,Muse和Instinct代表了一類面向普通消費者的「即用型」AI智能體,可直接替用户瀏覽網頁、比價、訂機票、叫車、點外賣和購物。Wolfe實際測試顯示,兩款產品均已能夠完成機票預訂、Uber叫車、外賣下單及亞馬遜購物等完整交易流程。Muse於9月8日上線美國市場,並一度進入iOS應用榜前三。
Wolfe估算,Muse中長期可為Meta創造300億至500億美元收入機會。其中,僅訂閲業務就可能達到約300億美元:假設Meta全球30億用户中5%訂閲、月費20美元;此外,若Muse滲透中國以外全球電商交易額的5%,並收取3%-5%交易抽成,還可貢獻數十億美元收入。Meta的核心優勢在於30億以上用户、長期積累的個人偏好數據、強大的分發能力及先發優勢。不過,報告也指出,在信用卡等敏感信息方面,消費者對Meta的信任度低於Google,而Google、OpenAI和Anthropic未來也可能推出類似產品。
推薦文章
華盛早報 | 納指四連升再破頂!閃迪漲近7%;黃仁勛稱英偉達是"全球首隻成長價值股";量子計算概念股夜盤普升

交易員大舉對衝 以防美聯儲加息力度不及預期
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片
Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
美聯儲加息25個基點!最新點陣圖:年內還將加息一次


