熱門資訊> 正文
全球長債收益率開始回落!沃什「抗通脹硬漢」形象立穩
2026-09-17 15:20
財聯社9月17日訊(編輯 瀟湘)周四(9月17日)亞洲時段,全球長期國債收益率普遍有所回落。此前,美聯儲隔夜如期加息,聯儲主席凱文·沃什誓言將遏制通脹,這令長債市場緊繃的情緒得以暫獲喘息;與此同時,交易員正密切聚焦周五日本央行的利率決議。
行情數據顯示,基準10年期美債收益率日內下跌逾4個基點至4.977%,有望終結此前連續八日的漲勢。澳大利亞與日本同期限國債收益率也普遍出現回落。
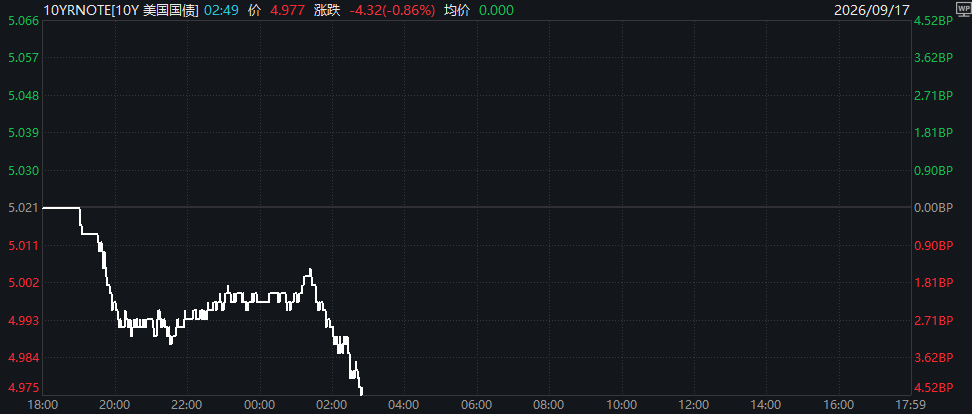
本月以來,隨着中東地緣局勢升級推高油價、加劇通脹預期,全球主權債平均收益率一度衝上了19年來的新高。一些業內人士曾一度擔心,如果沃什在本周的議息會議上未能通過加息呈現美聯儲遏制通脹的決心,長債收益率可能進一步失控……
不過好在,美聯儲在周三一如市場預期宣佈了加息25個基點,而點陣圖預測中值顯示,政策制定者預計年內還將再加息一次。
儘管在這場鷹派程度超預期的美聯儲議息會議后,各期限美債收益率最初曾一度全線上漲,但長債的拋售整體相對温和,在最初的「加息殺」后收益率也於亞洲時段重新回落,這反映出投資者相信政策制定者有能力控盤物價壓力。與此同時,長期通脹預期在美聯儲鷹派加息后也顯著走低。
「美聯儲別無選擇,只能順應預期加息,否則債市恐將面臨更猛烈的拋售,」Laffer Tengler Investments固定收益主管Byron Anderson指出。不過他也提到,「從現在起,市場預期與美聯儲的政策路徑將步入正面交鋒,這意味着波動將進一步加劇。區區一次加息無法持久安撫當前的債市,更無法解決通脹頑疾。」
美聯儲首選的通脹指標PCE物價指數7月份同比上漲了3.7%,仍接近2023年以來的最高水平,且高於美聯儲2%的長期目標。沃什表示,夏季的通脹數據並未表明基本趨勢已出現實質性改善。
利率期貨市場的定價顯示,美聯儲有53%的概率最早於下個月再次加息以抑制通脹。市場同時普遍預期本輪緊縮周期還將有三次加息。
在消化美聯儲決議的同時,一些投資者也正將目光轉向日本央行,該行於周四開始了為期兩天的政策會議。業內調查的所有日本央行觀察人士目前均預測,該央行周五將把政策利率從1%上調至1.25%,這將是該行自1990年以來最快的加息步伐。
周四亞洲時段國際油價的進一步回落,也對長債收益率的下行有所幫助。美、布兩油近兩日雙雙走低,WTI原油最新已跌破96美元/桶,日內跌1.54%,布倫特原油報100.4美元/桶,下跌1.6%。據知情人士消息,沙特阿美正着手繞開其輸油管道受損段,計劃在數日內恢復約一半運力,整體全面修復預計耗時約六周。
沃什眼中的債市危機
值得一提的是,美聯儲主席沃什在昨夜的新聞發佈會上,也一度談到了近來的美債拋售行情。這位美聯儲主席認為,在推高債券收益率的諸多因素中,市場對美聯儲抗通脹能力的信心喪失並不在其中。
沃什表示,借貸成本的上升實際上源於經濟強勁和資本支出的激增,這引發了對資金的激烈爭奪。「我在發言中提到的資本支出激增是真實存在的,所謂的超大規模雲服務商(Hyperscalers)正在市場上籌集資金,因此對資本的爭奪也是真實存在的,」沃什表示。
沃什還指出,全球範圍內的政治不確定性也在推高信貸成本。「全球熱點地區的局勢正在推高長期收益率,」沃什表示,這不僅僅關乎能源的現貨價格,或是玉米、大豆或小麥的現貨價格,更在於這些原料成本與終端裂解價差之間的裂痕,以及這種差價如何層層傳導至全美零售貨架的終端商品上。
沃什列舉的因素與紐約聯儲主席威廉姆斯本月早些時候的評論不謀而合。
威廉姆斯當時在接受採訪時曾表示,收益率上行的真正動力「源於美國經濟的韌性,以及AI、數據中心和廣泛科技投資所點燃的向好前景——這本質上是經濟實力的映射」。
那麼,沃什和威廉姆斯的美債拋售風暴成因清單中,沒有提到哪些呢?
答案是市場對通脹的直接擔憂,或是美聯儲能否將高通脹壓力降回2%目標水平的擔憂。此外,隨着美國政府債務水平突破40萬億美元大關,對美國財政赤字可持續性的擔憂也未被列入其中。這也令一些業內人士認為沃什的表態有些「避重就輕」之嫌。
無論如何,美債收益率近來的持續走高,曾極大左右了市場對本次利率決議的判斷。最終,美聯儲官員也以全票贊成的投票比例,將聯邦基金隔夜利率目標區間上調了25個基點至3.75%-4%。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議


