熱門資訊> 正文
加息之后,AI行情要算真賬了
2026-09-17 10:47
美聯儲的歸美聯儲,AI的歸AI。
昨晚,美聯儲一席毫無意外還是加息了25bp。
因為是市場早已經完全計價這次加息,所以昨晚在消息公佈后,美股市場除了金融消費板塊影響稍大外,科技板塊並沒有明顯波動。
最終納指僅微跌0.01%幾乎收平,道指則受金融權重拖累跌了1.21%。
今天港股開盤跌超1%,受美聯儲加息的衝擊都比美國要大得多。
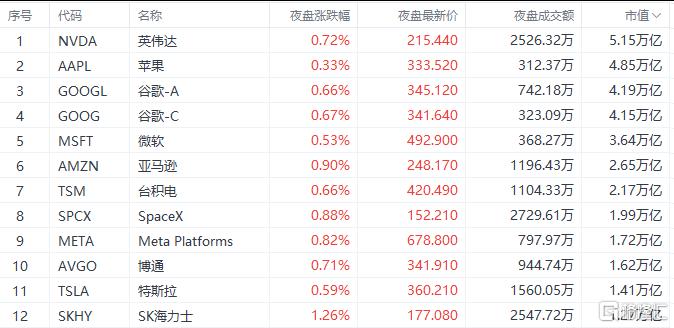
目前美股夜盤時段,市場進一步向上修復,截至目前納指夜盤漲幅約0.66%,所有頭部科技巨頭都錄得不同程度小幅上漲,加息帶來的衝擊似乎被市場消化得七七八八了。
參考高盛此前的研究,歷史上美聯儲啟動加息周期后,標普500短期三個月平均回撤約2%,但拉長到12個月維度平均漲幅能到9%,並不必然轉入熊市。
放到當下看,標普500遠期市盈率已經從年初22倍左右回落至19倍,估值提前消化了一部分收緊預期;
更關鍵的是,美國頭部企業的債務結構里大量是長期固定利率債務,加息對它們當期利潤的直接衝擊相當有限,目前美股也還沒有出現整體盈利周期反轉的明確信號,這是指數能扛住利空的底層底氣。
也正因如此,現在的美股其實進入了一個很清晰的三變量階段:利率決定估值的天花板,AI產業節奏決定企業盈利的底色,期權交易主導短期的波動起伏。
但扛住不跌不代表普漲,恰恰相反,這兩天市場內部的分化特別明顯。
加息落地的第一波情緒過去之后,資金很快就開始了結構性調倉:金融、可選消費這類對利率和經濟周期高度敏感的板塊率先回落,銀行股擔心長短期利差收窄壓縮盈利,消費股擔憂高利率持續會透支居民消費能力,雙雙走弱;
而另一邊,多數科技股尤其是AI基礎設施相關的龍頭卻維持住了上漲勢頭,英偉達、AMD、英特爾、Meta這些公司都出現了不同程度的修復。
有意思的是,就在9月14日,市場還在交易「AI增速放緩」的預期,費城半導體指數單日大跌近5.9%,當時芯片股幾乎全線承壓;纔過去兩天,板塊內部就已經走出了明顯分化,算力基礎設施方向率先反彈。
這其實已經説明,AI的主線邏輯並沒有被加息打斷,但也徹底告別了「沾AI就漲」的普漲階段,資金開始有選擇地抱團。
當下美股最核心的博弈點是:
一邊是AI產業還在瘋狂擴張,英偉達繼續推進Rubin平臺,Meta、谷歌這些巨頭還在大手筆砸錢建算力、自研芯片,企業端的資本開支熱度一點沒降;
另一邊卻是美聯儲重新收緊貨幣政策,資金成本越來越高,金融條件持續收緊。
以前市場最舒服的組合是「AI高增長+流動性寬松」,估值盈利雙擊;現在卻變成了「AI增長還在+資金成本持續上行」的擰巴組合,兩股力量互相拉扯。
接下來行情的核心問題其實只有一個:AI帶來的利潤增量,能不能跑贏資本成本上升帶來的估值壓縮?
如果能跑贏,AI牛市就還能延續;如果跑不贏,很可能會出現一種很反直覺的行情,即公司的業績還在增長,但股價卻未必跟着漲,這也將繼續是今年大家很容易踩的投資誤區。
這波AI行情其實已經悄悄走完了第一階段「講故事、炒預期」的時期,正式進入了第二階段「算回報、驗盈利」。
AI投資的下半場,拼的不再是誰的概念更響,而是誰能真真切切把AI的投入變成利潤,誰能證明投入產出的賬算得過來,誰纔有資格繼續享受高估值,這會是接下來AI行情真正的分水嶺。
另外,短期來看市場也還在等更多外部催化。
現在10年期美債收益率還穩穩站在5%以上,對指數估值持續壓制,市場整體處在微妙的平衡當中,短期很難有全面賺錢效應,更多是結構性機會。
通脹這邊也有供給側隱憂,關税抬高了大量進口商品成本,沒有廉價商品持續輸入,通脹很難徹底回落,不少資金也在等9月24日的中美會面,看看關税方面會不會釋放緩和信號。
油價同樣有變數,目前已經跌破97美元,伊朗外長近期訪華、特朗普下周也將和海灣領導人討論伊朗問題,地緣局勢如果緩和,油價還有進一步下行空間,反過來也會緩解通脹壓力。
總的來説,鷹派加息落地、長端收益率高位運行,這麼多利空壓下來美股沒有出現系統性大跌,反而夜盤還能穩步修復,這種「跌不動」的狀態本身就是一種隱性強勢。
接下來不用急着預判單邊漲跌,盯着美債收益率走向、AI企業盈利兑現進度,還有中美、中東的外部信號就夠了。
現在的美股,早已不是閉眼買賽道就能賺錢的階段,選對方向、算清投入產出的賬,比什麼都重要。
推薦文章
自低點已反彈逾50%!SpaceX近期有何催化?大摩:AI將帶來巨大增量,股價還能翻倍!

「AI放緩論」失靈?加息靴子落地,光通信、雲等AI交易卻捲土重來,發生了什麼?
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


