熱門資訊> 正文
海外美債持倉縮水504億背后:中國、日本雙雙減持,英國逆勢加註
2026-09-17 09:59
美國東部時間9月16日,美國財政部發布7月國際資本流動(TIC)報告。
數據顯示,截至7月底,海外投資者持有的美國國債規模環比6月減少504億美元至9.25萬億美元,創下2025年10月以來最低水平。
這也連續第二個月回落,進一步遠離今年5月約9.37萬億美元的階段性高位。
其中,作為美國第一大債主的日本在7月持有的美債從6月的1.117萬億美元降至1.104萬億;中國持有規模從6月的6334億美元下降至6180億美元,連續第二個月下降;
而作為第二大債主的英國逆市增持584億美元,持倉刷新5月所創最高紀錄。
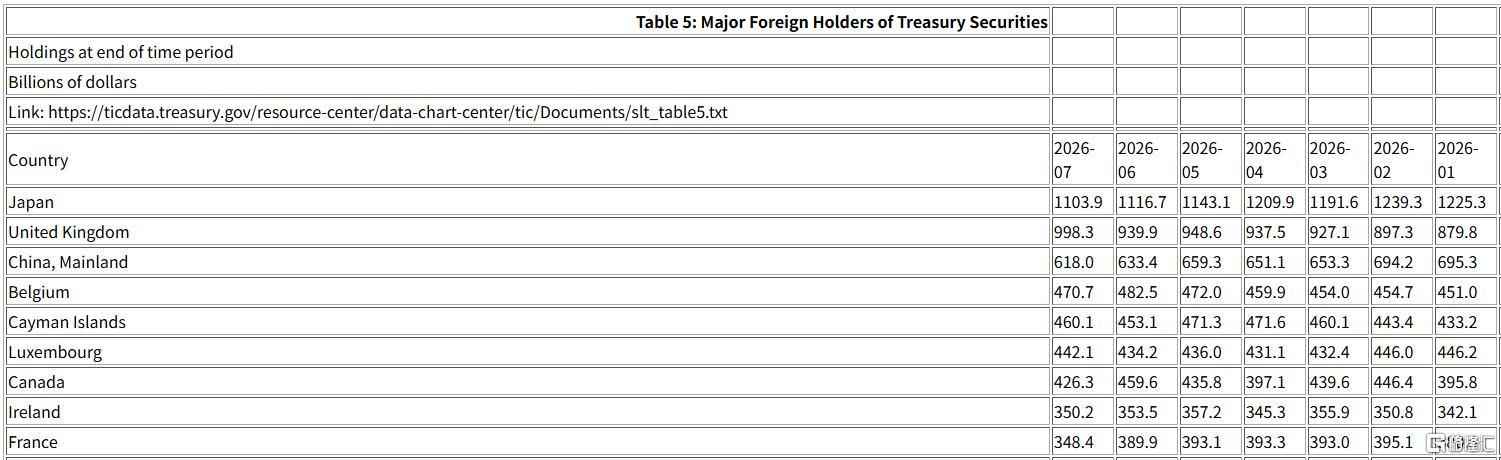
表面看,這是一份「外資撤離美債」,但若穿透託管口徑、估值效應與各國央行策略的分層結構,真實的資本圖景遠比單月余額變動複雜得多。
英國逆勢增持至近萬億美元
美國財政部數據顯示,7月十大海外美債持有者中,僅英國、盧森堡、開曼群島三國增持,其余七國均出現下降。
這種高度分化的格局,折射出各國在外匯儲備管理、匯率干預與資產配置上的不同邏輯。
作為美國國債第二大海外持有者,英國在7月大幅增加美國國債584億美元,達到了9983億美元,刷新歷史紀錄。
自2025年3月超越中國以來,英國在最近7個月內有6個月增持。
英國持倉的異常強勢,很大程度上源於倫敦作為全球美元清算中心的「託管樞紐」屬性。
許多中東主權財富基金、亞洲央行、對衝基金通過倫敦的託管賬户持有美債,這些資產在TIC統計中被計入英國名下,而非最終受益所有人所在國。
因此,英國持倉飆升不等於英國本土資金大舉買入美債,更可能是全球美元資本經倫敦通道的再配置。
此外,盧森堡、開曼群島分別增持美債79億美元、70億美元。
這三者共同指向一個被忽視的事實——美債的海外需求並沒有消失,而是在「終端持有者」和託管/基金節點」之間重新分佈。
倫敦、盧森堡、開曼這些金融樞紐的持倉變化,往往混合了央行儲備、資管再平衡與對衝基金槓桿配置。
日本、中國同步減持
日本7月美債持倉環比減少128億美元,降至1.1039萬億美元,連續三個月下降,創2025年1月以來新低,但仍穩居第一大海外持有國。
市場高度關注的是日美協調干預匯市的時間重合度。
日本財務省證實,7月31日美日兩國協調實施買入日元的匯率干預。
這是2011年東日本大地震以來首次日美協調干預匯市。
干預需要賣出美元資產、買入日元,而日本外匯儲備中持有大量美債,因此市場普遍猜測日本通過出售部分美債為干預行動融資。
美國財政部長貝森特在美國眾議院聽證會上將日本的美債持倉與匯率干預聯繫在一起。
貝森特指出,美國7月31日罕見與日本聯合入市買入日元,一個潛在的利好就是減少日本為支撐本幣而出售美國資產的需要。
「日元走強意味着日本政府無需出售美國資產來為外匯干預融資。」
7月,中國持有的美國國債規模減少154億美元,降至6180億美元,為2008年以來近十八年新低。
這是連續兩個月、最近11個月內第九個月下降,總排名維持第三。
中國美債持倉的長期下行趨勢,與外匯儲備多元化、人民幣國際化以及中美利差倒掛背景下外匯資產配置的再平衡密切相關。
法國、加拿大持倉下滑
此外,法國、加拿大兩國是7月海外美債持倉回落的核心拖累項。
7月,海外美債總持倉減少504億美元,而法國(減少415億)、加拿大(減少333億)合計降幅達748億美元,已超過整體降幅。
若剔除英國逆勢增持584億美元的對衝效應,海外持倉實際收縮幅度將顯著擴大。
這種劇烈波動並非「去美元化」信號。
法國、加拿大均為發達經濟體,外匯儲備與機構投資高度依賴美元資產,其操作對美債收益率波動極為敏感。
7月美債市場受地緣衝突、美國財政擔憂等衝擊,彭博美債指數下跌超1%,法加官方與私人機構更可能出於組合再平衡、匯率對衝成本上升或鎖定收益等市場化考量縮減敞口。
例如,加拿大養老金近年持續降低固定收益敞口,法國保險機構則因歐元區政府債收益率回升而回流本土資產。
簡言之,法加兩國的「領跌」是短期機構行為與估值效應的共振,不改變海外美債持倉的整體結構。
真正需要關注的是英國(託管樞紐)、日本(匯率干預)、中國(儲備多元化)的長期趨勢性變化。
推薦文章
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價

今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


