熱門資訊> 正文
華泰證券:港股盈利增速創2021年來新高,哪些方向仍有超額機會?
2026-09-17 09:36
港股1H26淨利潤同比增長21%,為2021年以來高位,主要由金融和資源品拉動,剔除金融和資源品后淨利潤同比增長3%。創新葯是剔除兩者后主要的高景氣方向。非平臺消費淨利潤實現止跌企穩,勝率開始提升。收入和利潤率的分化仍然存在,三分之一的公司增收不增利,互聯網是利潤率修復偏慢的主要拖累。現金使用方面,1H26 LTM股本延續淨發行,Capex增速及研發強度在互聯網大廠拉動下均處於高位,股息是股東回報的主要抓手,但需要注意,高股息對外資的吸引力下降,對南向資金仍有吸引力,但部分行業相對A股的股息率優勢收斂,性價比的評估已需下沉至選股。
核心觀點
盈利:超預期佔比迴歸常態,多數板塊業績后股價反饋轉向積極1H26,41%的公司EPS超出一致預期(FactSet,下同)5%以上,回到中報季均值水位,2025 年報季的低谷已修復。從股價反應看,超預期公司財報窗口超額收益中位數1.5%,正反饋主要在金融,不及預期公司的超額收益中位數0.1%,是2022年以來首個不及預期公司超額為正的中報季,或反映投資者對業績的容忍度提升。分板塊,創新葯超預期佔比最高(73%),恆科44%不及預期但超額收益為正,消費是重點板塊中唯一超預期個股超額收益為負的。財報季以來(7月31日至9月11日,下同),港股2026/27E淨利潤一致預期上修0.6%,集中在金融,恆科與互聯網均下修2.5%以上,消費板塊下修4.5%,是下修最集中的板塊。
收入與利潤率:收入復甦擴散,淨利率的改善節奏相對迟緩1H26非金融收入同比增長10%,剔除資源品后仍有8%,78%的公司正增長,中位數12%,均為2021年來最佳。利潤率則分化,毛利率21.1%,回到2016-18年平臺,淨利率5.8%,遠低於2018年的高點。銷售和研發費用導致分化,費用擴張的主力是互聯網的即時零售和AI投入。佔比上看,淨利率上升的公司52%,主要集中在大市值公司(市值前三分之一),修復並未明顯擴散。行業層面,有色、石化、醫藥收入增速加快且淨利率處10年高位;汽車、建材、建築、電商收入增長但淨利率在10年低位;食飲、家電當期利潤率尚可但預期已被下修。
現金使用:股息有望創新高,股本或延續淨發行,AI投資是主要投向上半年看,非金融Capex同比增長20%,延續回升勢頭,但增量近九成集中在少數公司,分佈在AI大廠、三大航、基建央企三條線;非互聯網Capex/折舊攤銷1.2x,與2019年以來持平,更多是更新存量產能的維持性投入。另一端,1H26 LTM股息同比增長10%,回購則有所收縮。展望2026年全年,一致預期股息同比增長12%、非金融Capex同比增長13%、非金融研發費用同比增長22%,回購按上半年運行率外推收縮約11%。以2025年末市值計算,2026E股東現金回報率回升至4.1%,抓手主要是股息,但預計派息率小幅回落,股息增長主要來自盈利增長。
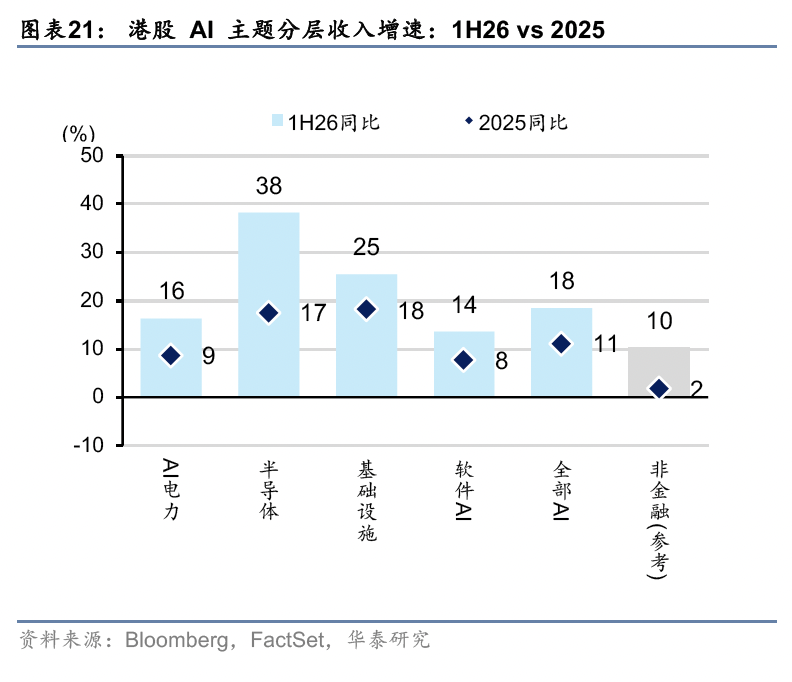
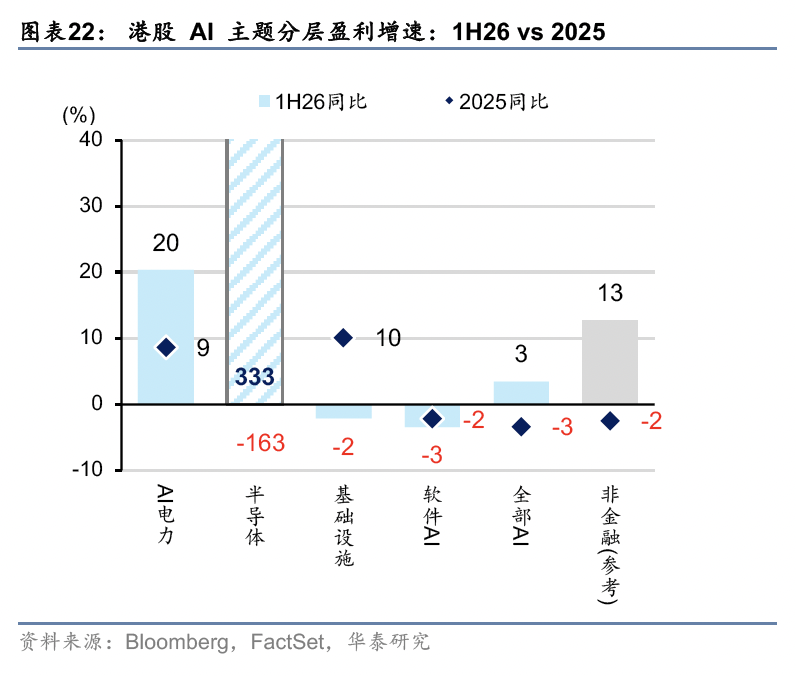
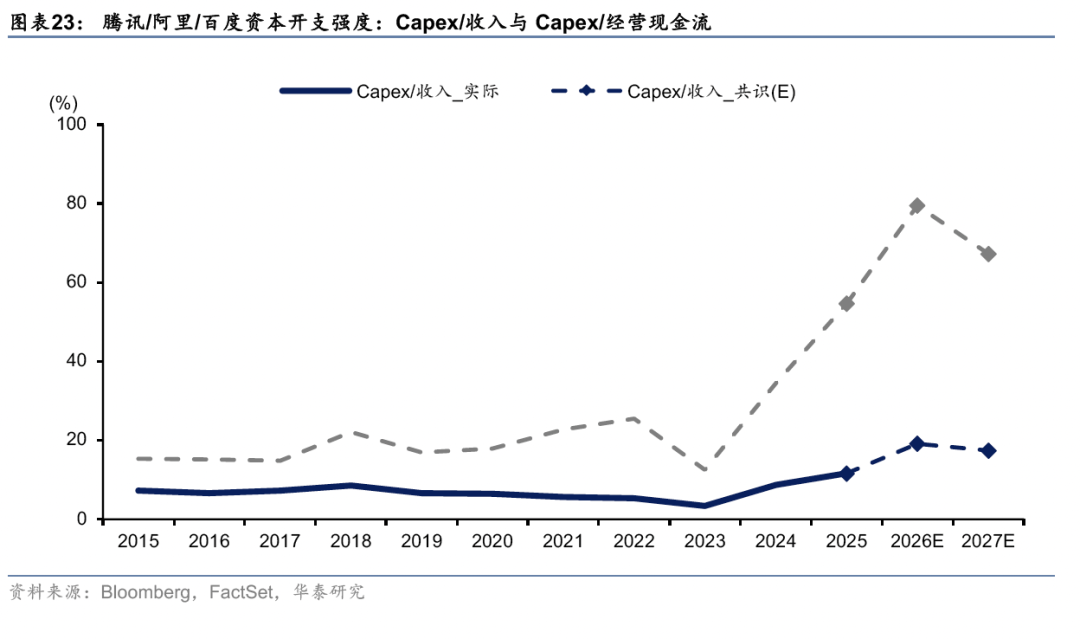
AI:利潤向硬件轉移,三大雲商2026E Capex大幅上修港股AI主題籃子(共58家,下同)1H26收入同比增長18%、淨利潤同比3%,硬件端的利潤份額從2025年的12% 升到 20%,主要拉動來自存儲、光纖和 PCB等環節。三大雲商收入整體維持較快增長,但收入一致預期年初以來僅上修4%,傳統業務的拖累仍存。同期,騰訊、阿里、百度三家2026E Capex一致預期年初以來上修72%,Capex/經營現金流預計升至80%。
消費:非平臺消費淨利潤增速止跌企穩1H26港股消費板塊收入同比增長10%,淨利潤同比下降7%,淨利率從1H25的6.8%降至5.7%,拖累主要來自平臺。剔除阿里、美團、京東三大平臺后,其余消費公司淨利潤同比增長9%,實現止跌企穩,但拉動集中在少數公司。結構上,商品消費淨利潤同比轉正至5%,服務消費剔除平臺后同比增長27%,與2025年持平。珠寶、免税、教育是增長較好的細分方向。從一致預期看,財報季以來下修的主要是2026E利潤率;即便如此,消費板塊2026E一致預期仍隱含下半年收入與淨利潤增速明顯加快,可能存在進一步下修的空間。
高股息:對南向資金仍有一定吸引力
股價上漲使恆生港股通高股息低波動指數成份股的未來12個月預測股息率從6月末的6.0%降至9月初的5.2%。相對10年期中債的利差為3.6pp,相對10年期美債的利差僅為0.5pp,是2013年以來最低水平。港股高股息對南向資金仍有吸引力,但對外資性價比偏低。銀行等行業的股息率已降至2013年以來的低位(1%分位)。高股息板塊的股息增長主要依賴盈利而不是派息率提升(2026E DPS一致預期同比增長11%,低於淨利潤的14%),煤炭等現金流壓力增大的行業,派息率或存下行風險。
風險提示:1)樣本代表性不足,非12月財年公司的日曆化處理可能帶來偏差;2)數據口徑與模型測算偏差,整體法受大市值公司主導,實際值基於FactSet和彭博的標準化處理,與原始財報可能不同;一致預期受FactSet覆蓋度等因素影響。
正文
盈利:金融強勢,創新葯延續景氣,恆科與消費仍在出清
業績超預期角度,1H26 EPS超預期佔比41%,較2025年年報季迴歸常態。1H26有41%的公司超預期(高出一致預期5%)、34%不及預期(低於一致預期5%),其余符合預期。超預期佔比較2013-25年全部業績季的均值高約3pp,與歷史中報季均值基本持平,反觀2025年年報,超預期佔比僅24%,顯著低於年報季的常態區間。
更重要的是股價反應,市場對EPS超預期的個股反饋積極而對EPS不及預期的個股反饋並不消極,反映投資者對業績的容忍度較高,籌碼也已有所出清。1H26超預期公司相對恆指的超額收益中位數1.5%(非金融為0.7%),8月最后一周披露的公司超預期后超額收益中位數升至1.9%,正反饋在財報季后段明顯增強;不及預期公司的超額收益中位數0.1%,2013-25年曆史均值為−0.4%,這是2022年以來首個不及預期公司超額收益為正的業績季。
板塊層面,創新葯超預期佔比最高,恆科預期已在低位,消費則仍有待出清。創新葯中73%超預期(較2013-25年曆史均值+39pp),財報后超額收益中位數2.3%;恆科中只有30%超預期、44%不及預期(超預期佔比較2013年來均值−23pp),但12家不及預期公司的超額收益中位數仍有0.9%,反映投資者對恆科成份股的業績容忍度上升。但消費是唯一超預期個股的超額收益中位數為負的重點板塊(−2%),投資者對消費板塊的業績指引仍缺乏信心。
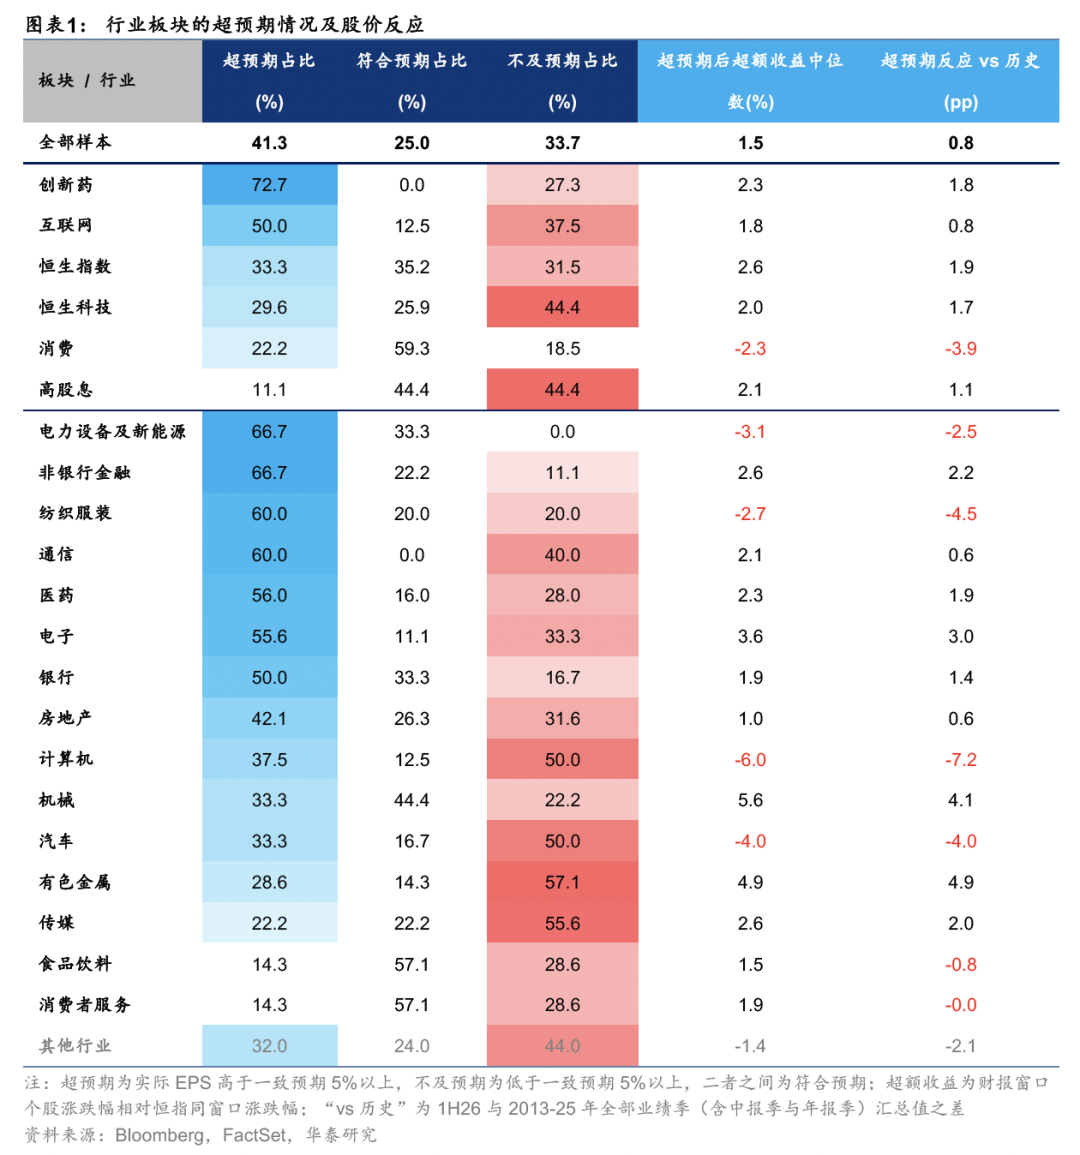
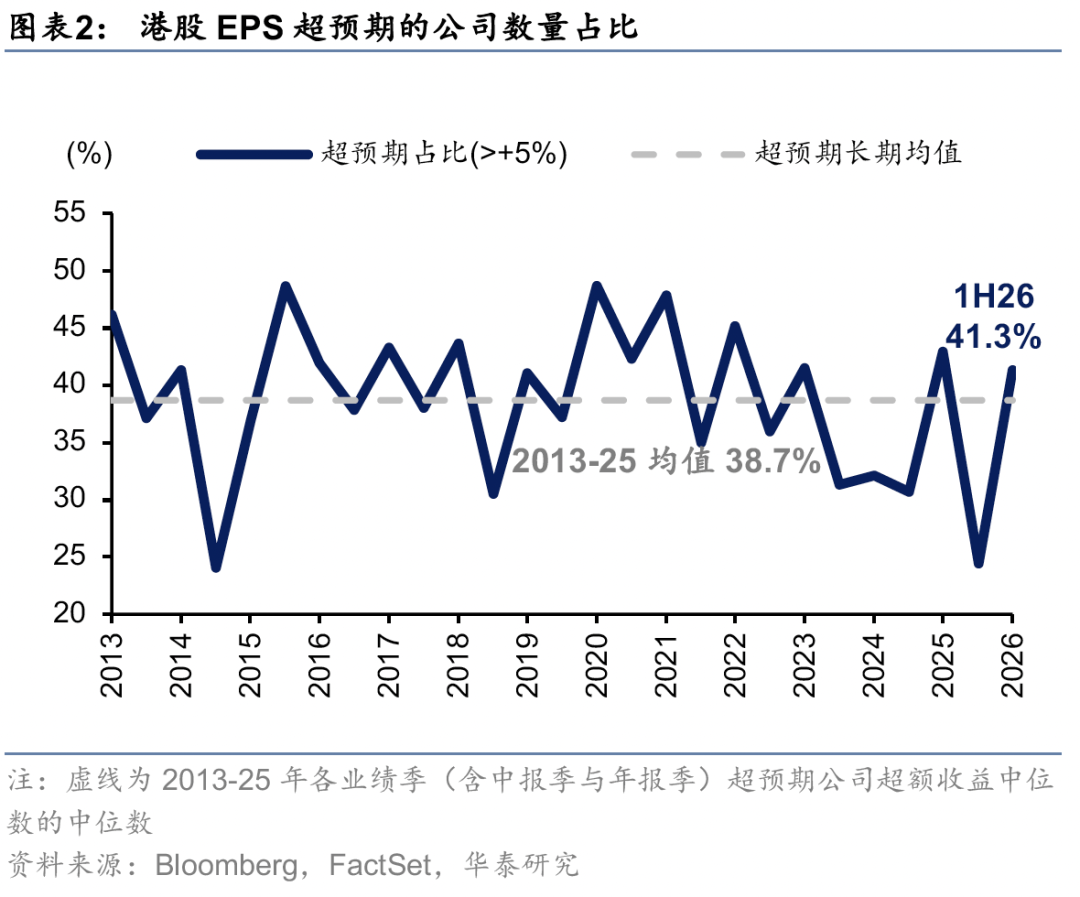
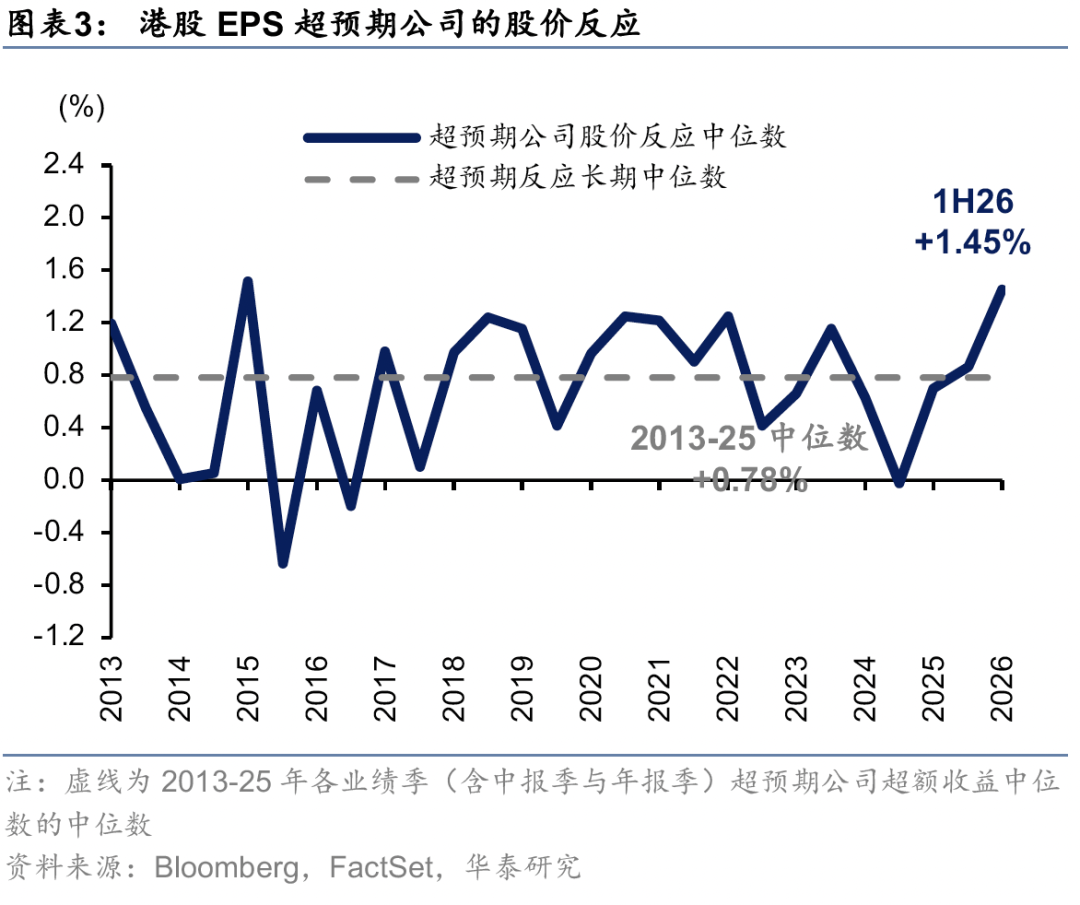
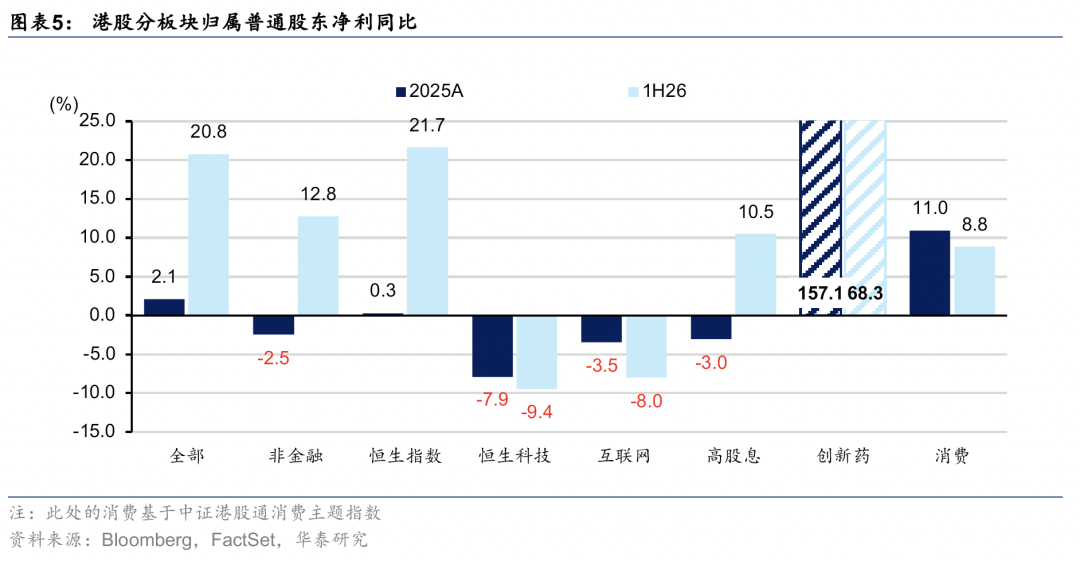
盈利增速角度,1H26港股整體淨利潤同比增長21%,為2021年以來最高,但主要受少數公司拉動,廣度修復不及總量。金融是絕對主力,同比增長28%,非金融同比增長13%,分別貢獻15pp和6pp;金融中國壽一家拉動3.9pp。剔除拉動前十的公司后,整體淨利潤同比增長14%。廣度的修復跟不上總量,全樣本淨利潤增速中位數11%,正增長公司佔比65%。
板塊層面,高股息由負轉正,創新葯高增長延續,消費小幅降速,互聯網仍在下滑。以石化、銀行為代表的高股息板塊淨利潤同比從2025年的−3%轉正至1H26的11%;創新葯淨利潤同比增長68%,延續高景氣;消費(中證港股通消費主題指數)淨利潤同比增長9%,仍在小幅降速;互聯網淨利潤同比下降8%,降幅邊際擴大。
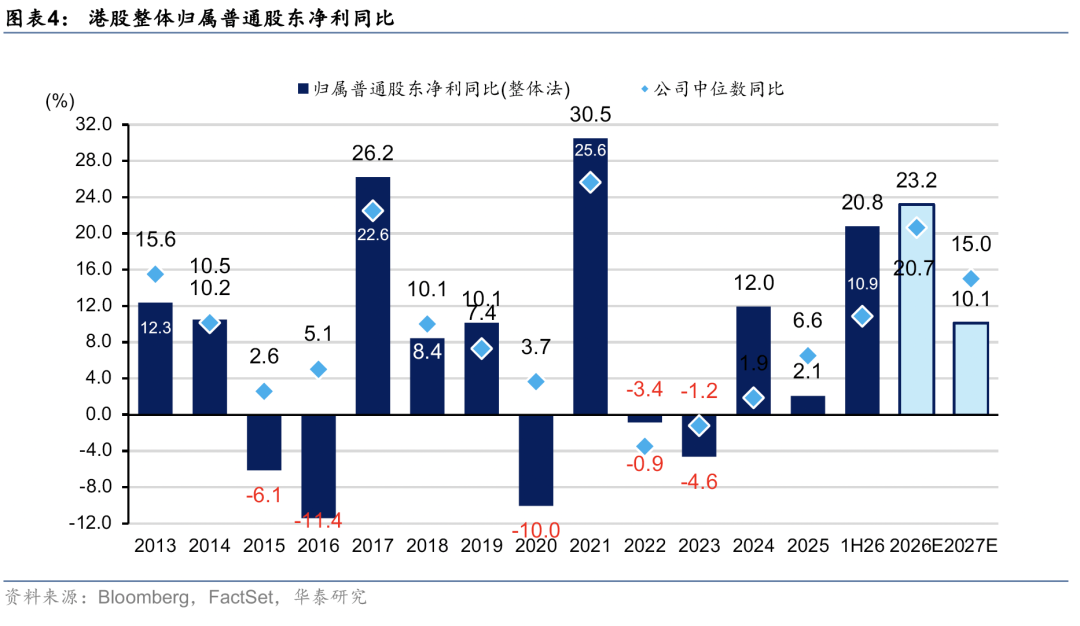
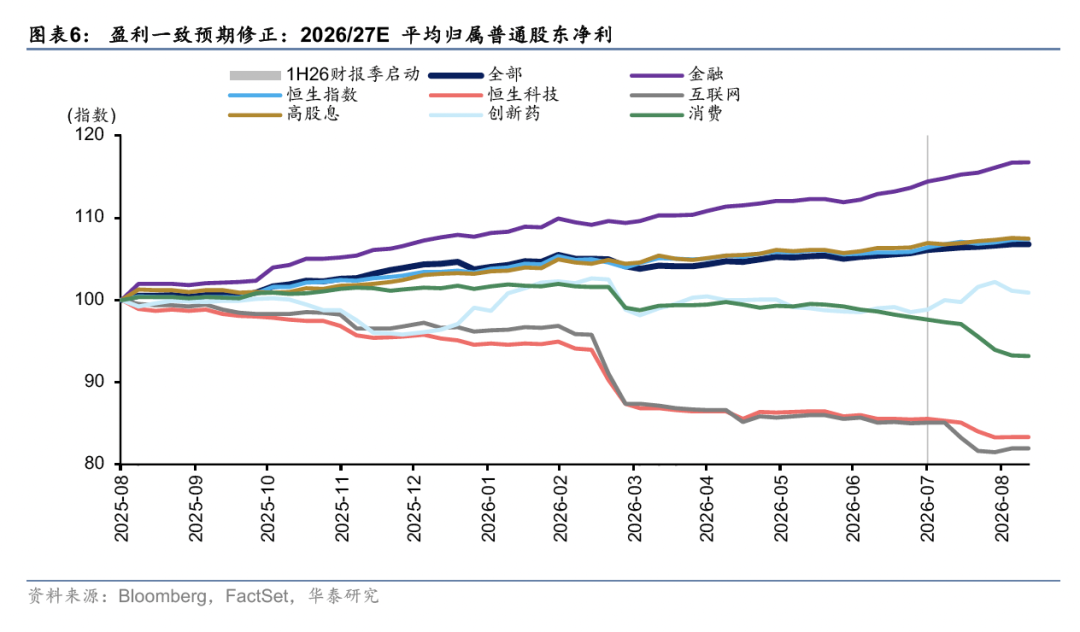
預期修正角度,截至2026年9月11日,港股整體2026/27E淨利潤一致預期較2025年8月末上修6.7%,財報季以來(2026年7月31日至9月11日,下同)上修0.6%,但基本集中在金融,恆科和消費仍在下修。金融上修16.7%(財報季以來2%),高股息上修7%,並非增長預期的改善。恆科和互聯網在財報季以來再度下修約3pp,仍未企穩,恆科的預期已經偏低,但不及預期的公司仍然偏多。消費是財報季以來下修最集中的板塊,與超預期后下跌互相印證,反映市場對未來增長的信心仍然不足。
收入和利潤率:收入復甦擴散,淨利率仍在相對低位
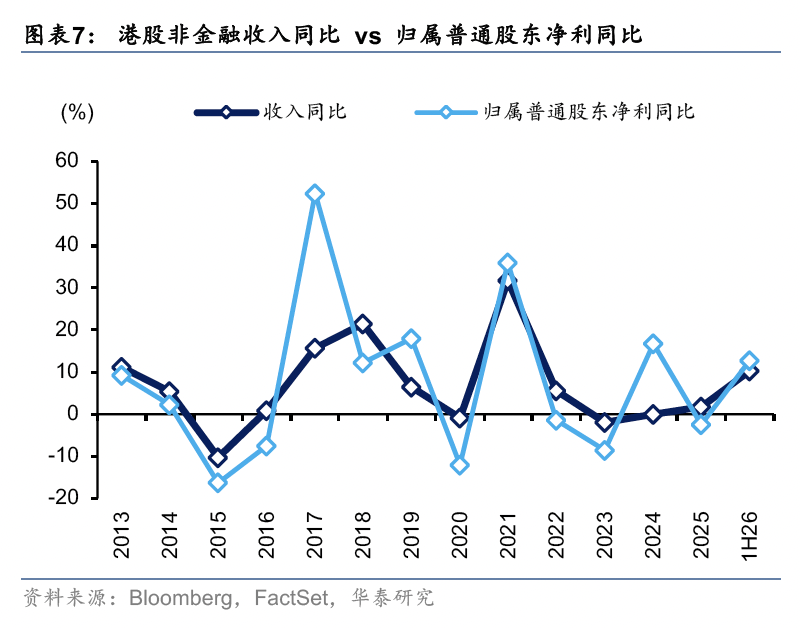
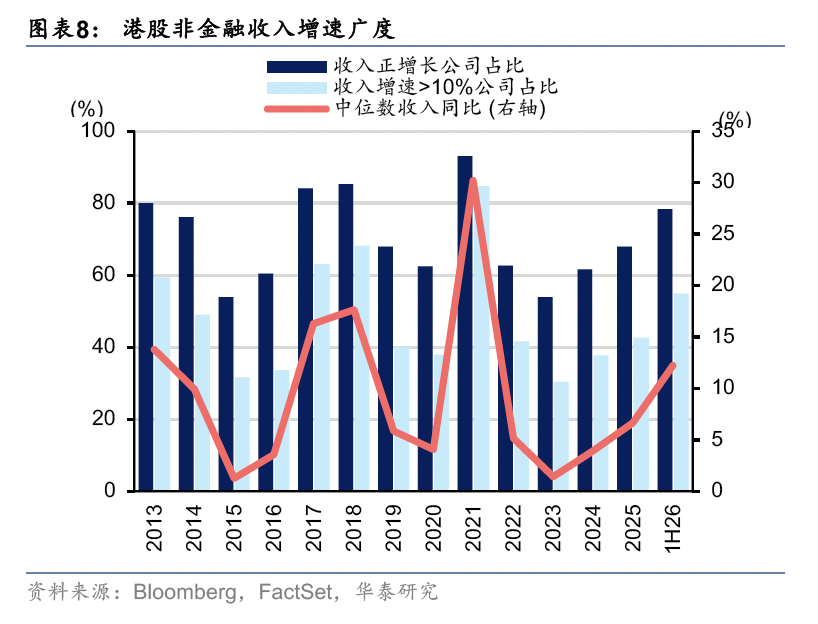
非金融收入1H26同比增長10%,是2021年以來的最高增速,且復甦具有一定的廣度。隨着通脹的温和回升,港股非金融的收入增速回升。從拉動結構上看,資源品貢獻了10%中的4pp,剔除資源品后8%的收入增速仍是2021年以來最高。多數行業收入增速加快,電子、家電、農業減速較為明顯,個股層面,78%的公司收入正增長,55%增速超10%,收入增速中位數12%,均為2021年來新高。
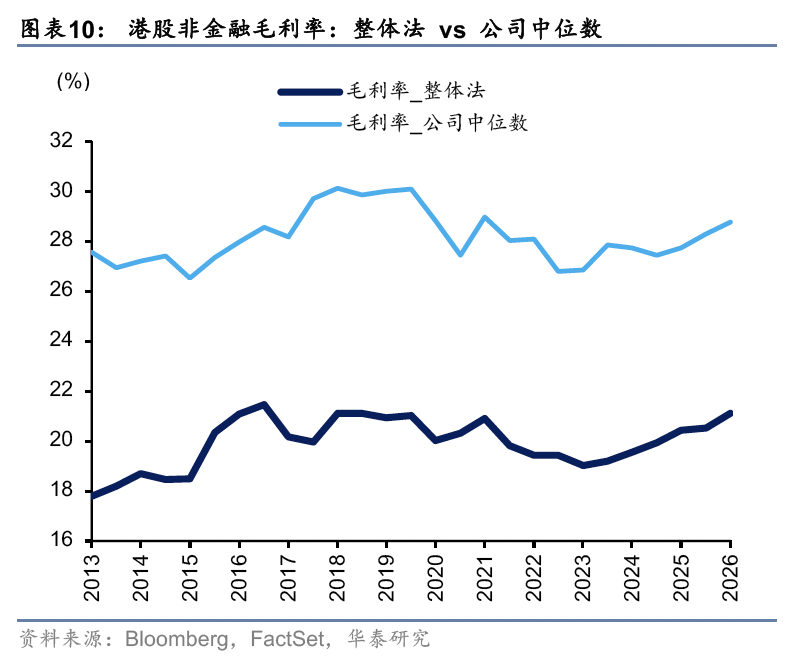
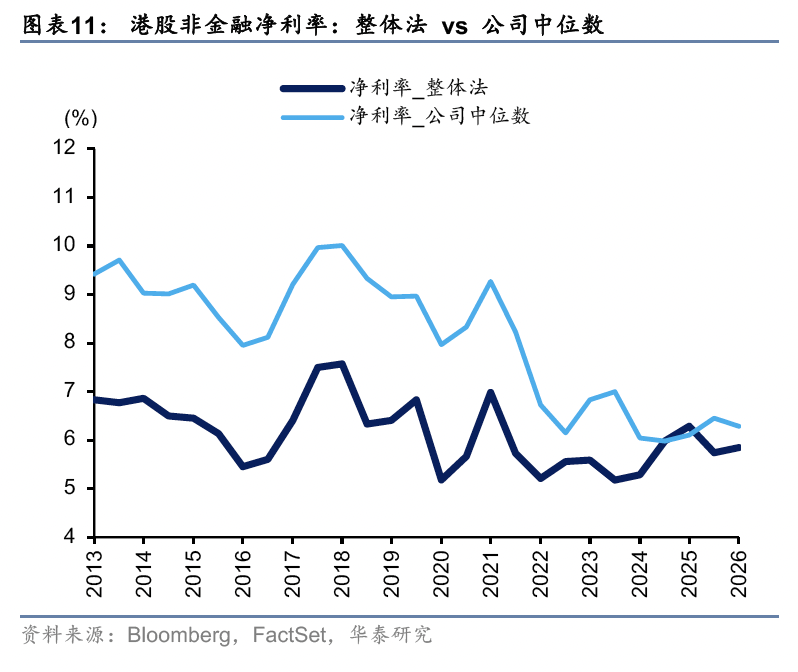
毛利率回到2016-18年的平臺,淨利率則仍在相對低位,反映費用端的壓力仍然比較大。1H26淨利率(滾動12個月口徑,以消除上下半年的季節性差異,下同)5.8%,較2025年末的5.7%微升,但低於1H25的6.3%,也遠低於2018年7.6% 的高點,毛利率 21.1%,回到 2016-18 年的平臺。造成兩者差異的主要原因是銷售費用和研發費用的上升,費用擴張的主力則是互聯網(即時零售)。結構上看,對比整體淨利率和淨利率中位數,龍頭公司的淨利率逐步改善,但中小公司的淨利率壓力仍然較大,增收不增利的現象仍然較為普遍,龍頭公司的控費能力更強。
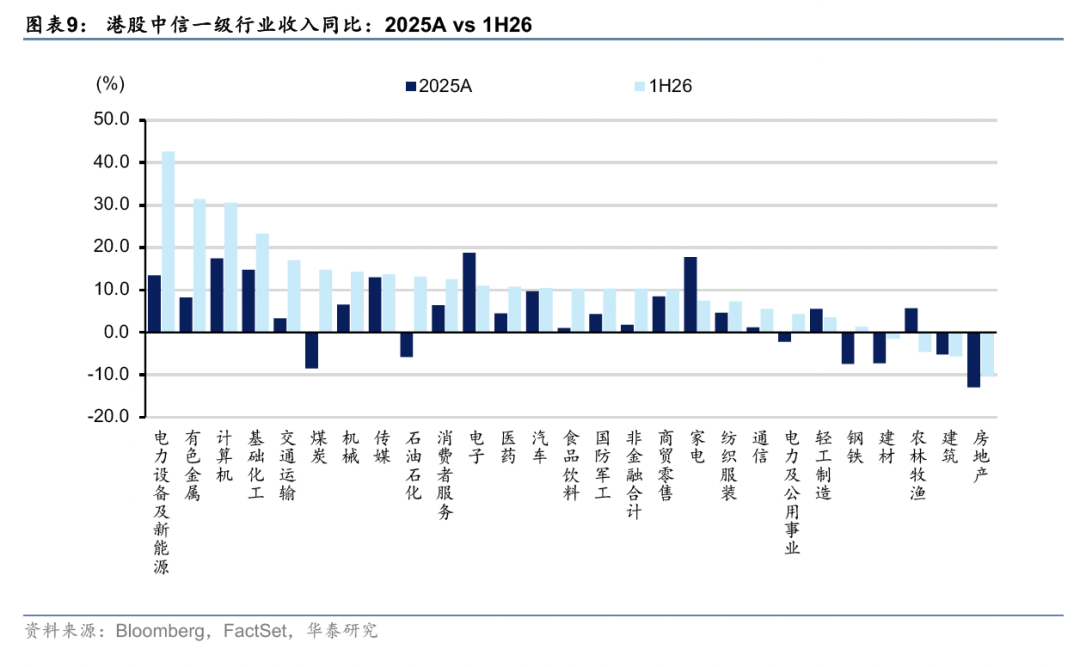
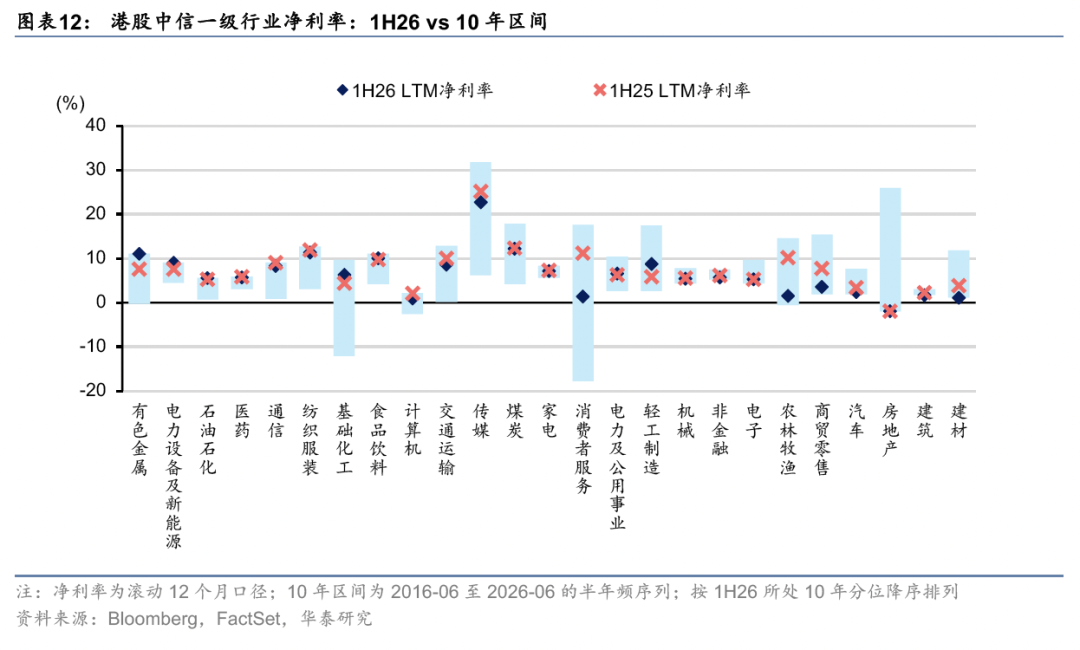
結合上半年收入與淨利率的表現,行業層面可歸納為三類——高景氣、弱格局、低預期。第一,收入增速加快,利潤率處於10年高位且仍在上行的行業,包括有色、石油石化、醫藥等,關鍵在景氣的持續性。第二,收入增長但淨利率十年低位的行業,包括汽車、建材、建築、電商等,關鍵在於競爭格局改善的節奏。第三,實際利潤率尚可,但預期下修的行業,包括食品飲料和家電,投資者開始計入成本壓力上升的預期。
現金使用:股息穩增,股本淨發行延續,AI Capex加碼
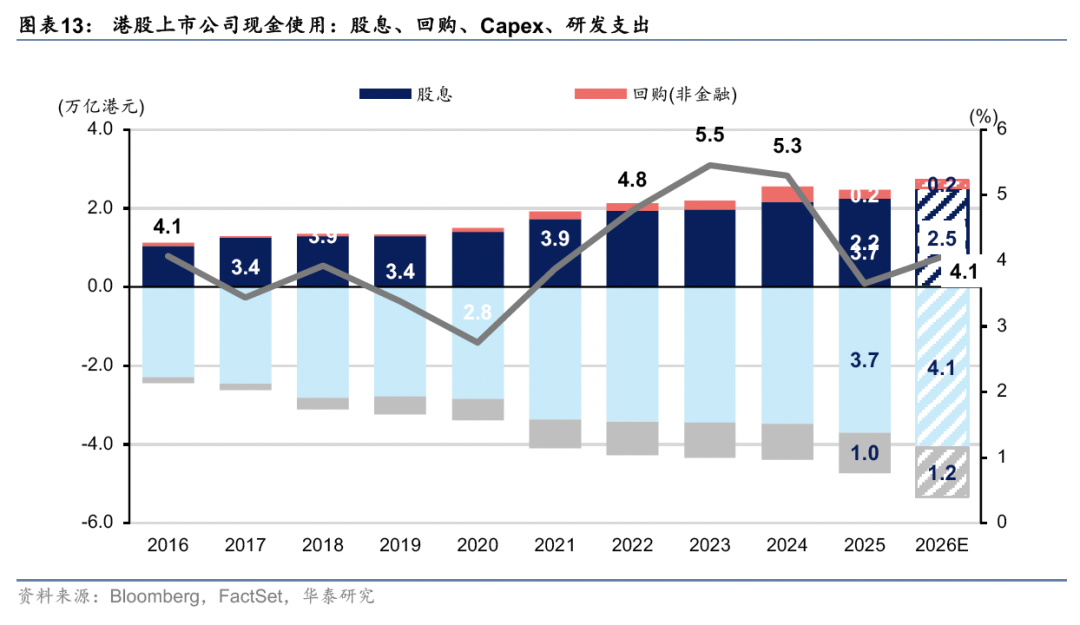
現金使用方面,26年上半年股息延續穩增,非金融回購收縮、AI Capex加碼。展望2026年全年,一致預期股息同比增長12%,回購按上半年運行率外推收縮約11%,非金融Capex同比增長13%,非金融研發費用同比增長22%,現金支出繼續向投資端傾斜,主角是AI大廠。對應到股東回報上,以2025年末市值計算(避免年內股價上漲壓低比率),預計2026年股東現金回報率(股息與回購之和/市值)回升至4.1%,主要抓手是股息。股息的增長主要來自盈利的增長,公司的派息意願並未上升(2026E派息率預計從38%回落至37%)。
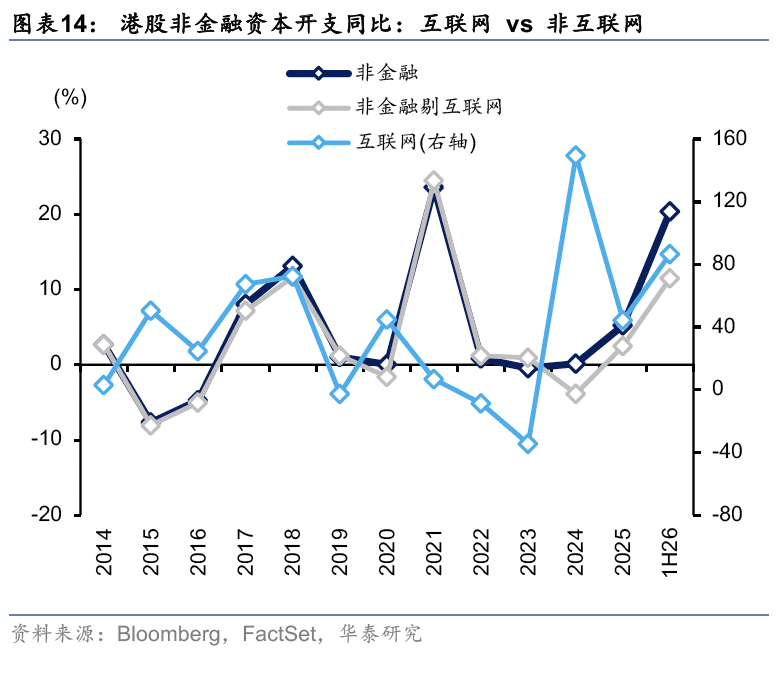
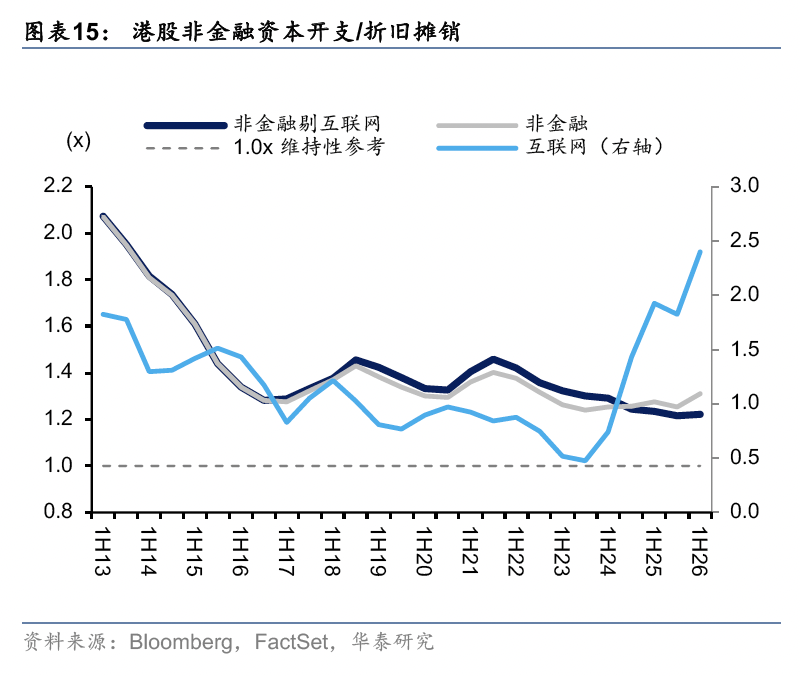
非金融Capex 底部在2024年,1H26延續回升。1H26非金融Capex同比回升至20.3%,剔除互聯網后為11.5%,廣度同步改善:正增長佔比從 2024 年 43% 升到 59%,中位數從−6%升到13.5%。但是,增量的近90%來自十家公司,分為三個鏈條:互聯網大廠的AI投入(騰訊、阿里、快手、百度四家拉動 11pp),三大航(3pp),建築央企(中鐵、交建、鐵建 3pp)。另一方面,汽車(主要是部分龍頭)、建材、煤炭等Capex 在收縮。值得注意的是,非互聯網Capex/折舊攤銷1.2x,與 2019 年以來持平,我們認為是維持性投入回到常態,而非產能擴張。互聯網是唯一在做擴張性投入的板塊:Capex/經營現金流從 2023年的11%升到1H26(LTM)的66%,騰訊、阿里、百度三家1H26(LTM)更是達到77%。
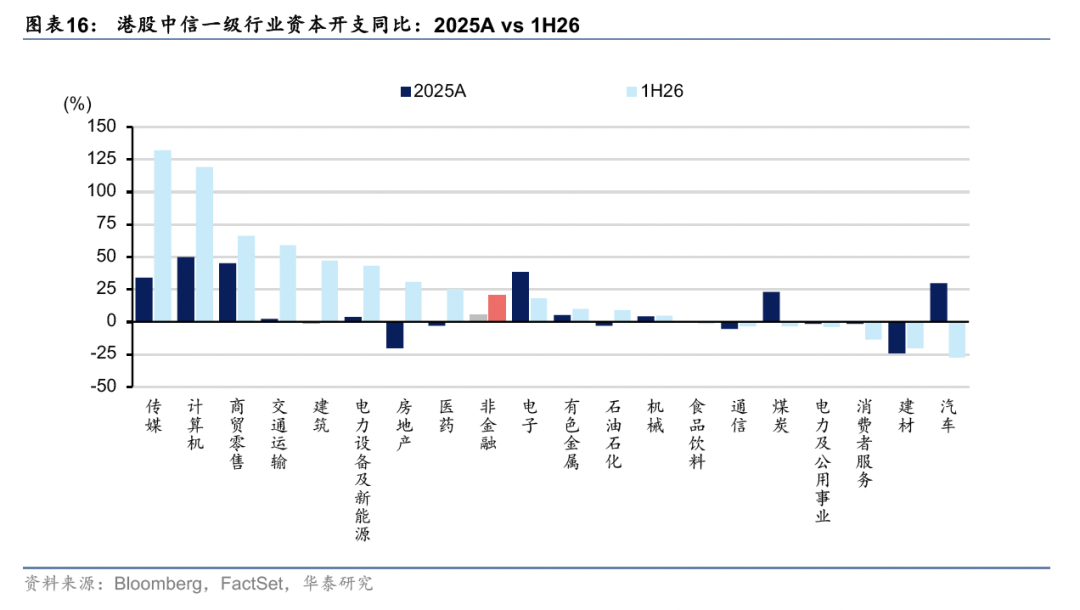
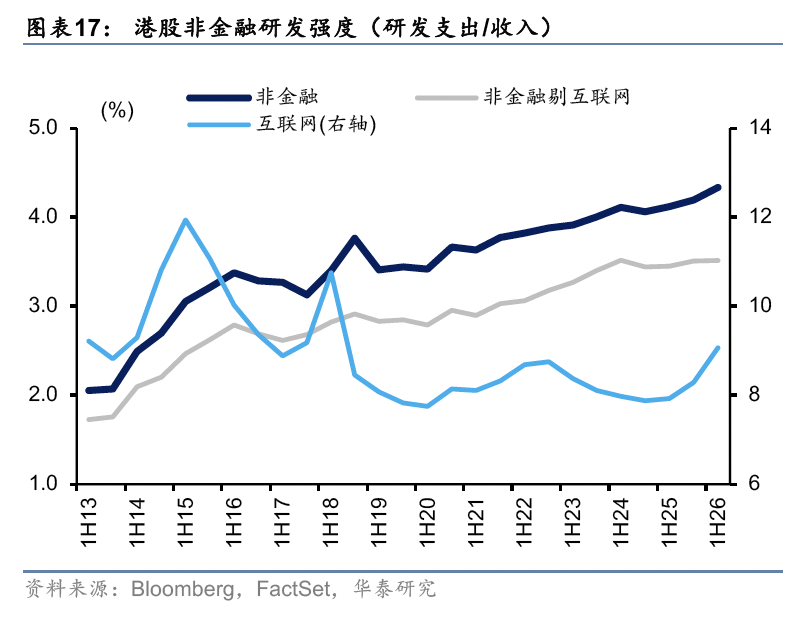
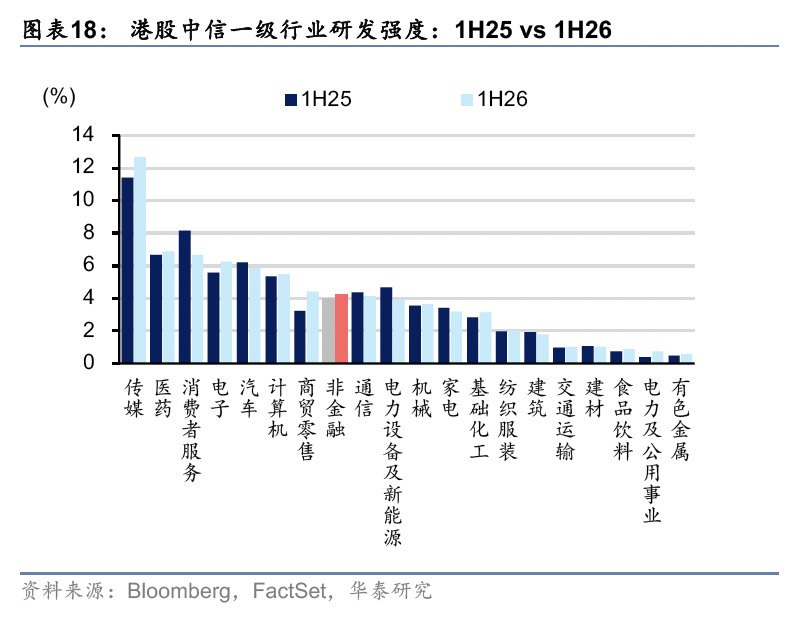
研發強度創新高,但結構上高度集中。1H26研發支出增速17%,研發強度(LTM)達到4.3%,創新高。結構上看,非互聯網研發 +10%,與收入同步、強度持平,研發強度的新高几乎完全由互聯網拉動,多數製造業的研發強度在下降(電新、汽車等等較為明顯)。進一步下沉到個股,研發強度上升的公司不足50%,部分汽車龍頭的Capex和研發強度均明顯下降。
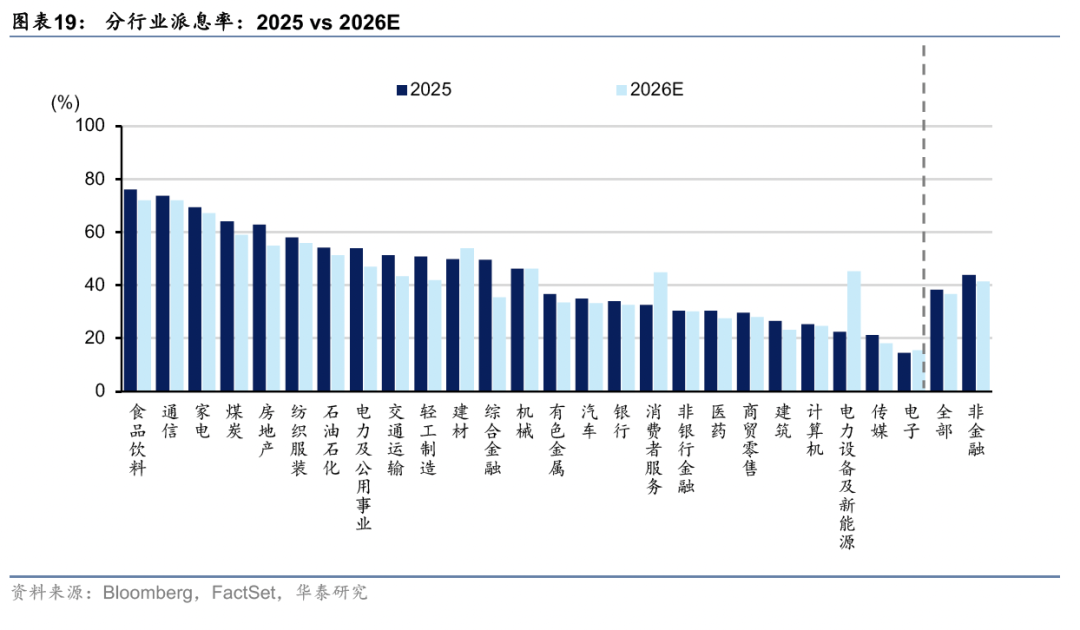
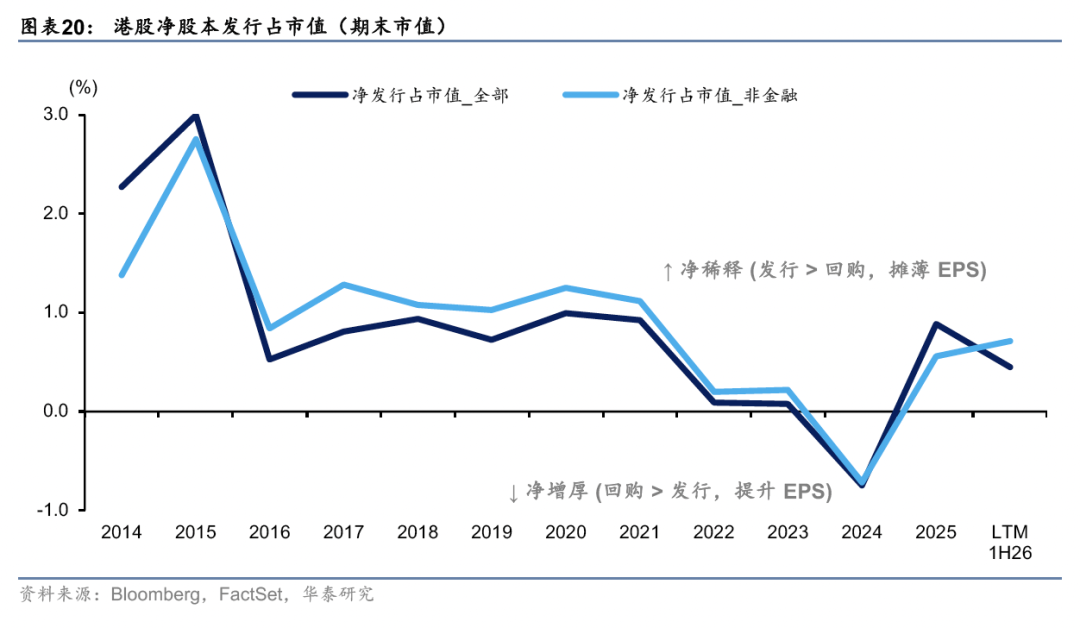
港股股東回報的抓手主要來自股息,而從股本變動看,港股整體仍處於淨發行狀態,EPS被攤薄。派息率這一端,2025 年全部/非金融分別為38%和44%,比2024年各升1.4pp/1.8pp,但是, 2026E一致預期回落至37%和42%(1H26 LTM分別為38.5%和43.0%,基本持平),多數行業的派息率下調,上調的只有消費者服務(美團扭虧)、電新(寧德)、建材、電子。有色在盈利大漲的同時派息率從 2024年的40%降到34%(2026E)。淨發行這一端同樣偏弱,2025年全部港股淨發行佔市值反彈至0.9%,A股公司赴港上市的大型IPO影響較大,剔除金融后淨發行仍有0.6%,滾動12個月口徑下1H26非金融進一步升至0.7%,一方面是寧德、中芯、神華的港股發行與配售,一邊是阿里、美團的回購受到 AI Capex 和即時零售補貼的擠壓。
AI:利潤向硬件轉移,互聯網大廠的26年Capex大幅上修
港股AI鏈的收入維持較高增速,但利潤增速落后。港股AI鏈整體1H26收入增速18%,接近非金融整體(+10%)的兩倍,但淨利僅3%,淨利率從1H25的12.3%降至10.7%,主要受互聯網大廠拖累。結構上看,利潤增量向硬件鏈(存儲、PCB、光纖等)轉移,而軟件鏈(尤其是大廠)仍是資本開支的主要承擔方。上半年表現亮眼的大模型龍頭收入提速,但經營利潤的虧損擴大。
對於大廠而言,雲端確實在變現,但傳統業務增長乏力仍在制約整體的收入預期。阿里雲收入同比從1Q24的3%逐季升到2Q26的45%;百度AI雲基礎設施收入保持較高增速(2Q26約50%);騰訊金融科技及企業服務分部同比增長約9%,但截至2026年9月11日,三家的收入一致預期年初以來僅上修4%,財報季以來持平,雲的高景氣被電商、廣告、遊戲等主業稀釋。
與此同時,港股大廠的Capex預期卻在快速上修,佔經營性現金流的比重明顯提升。從一致預期看,騰訊、阿里、百度三家2026E Capex一致預期年初以來上修72%,三家合計2026年預測Capex/經營性現金流或將達到80%,結構上看,騰訊Capex預期上修幅度較大,但經營性現金流較為健康,阿里及百度的Capex增長或需更多依賴外部融資支持。
消費:非平臺消費利潤增速止跌企穩
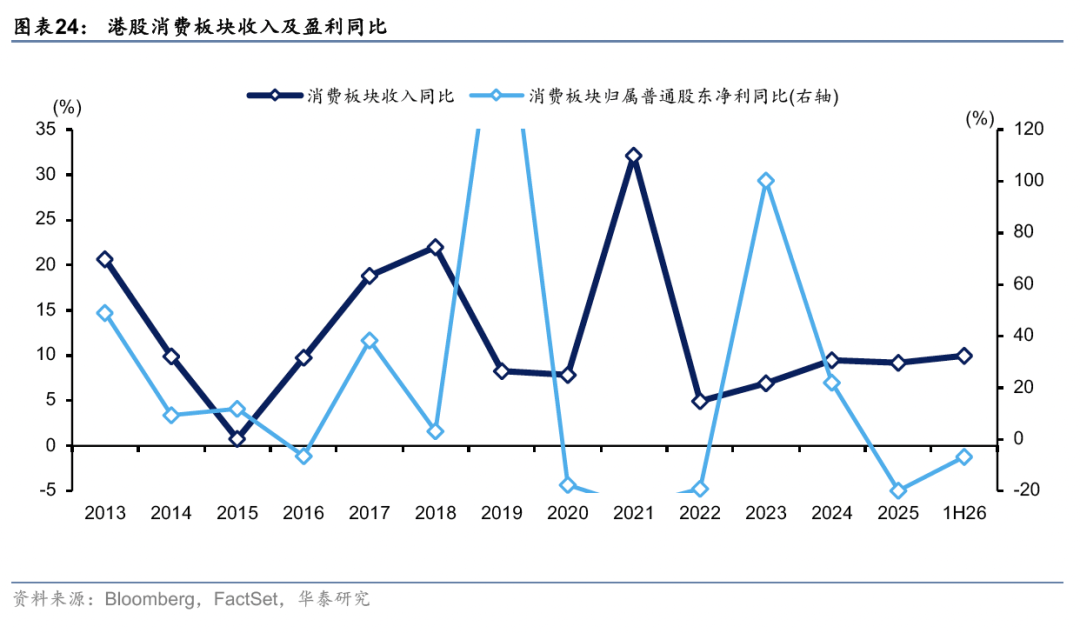
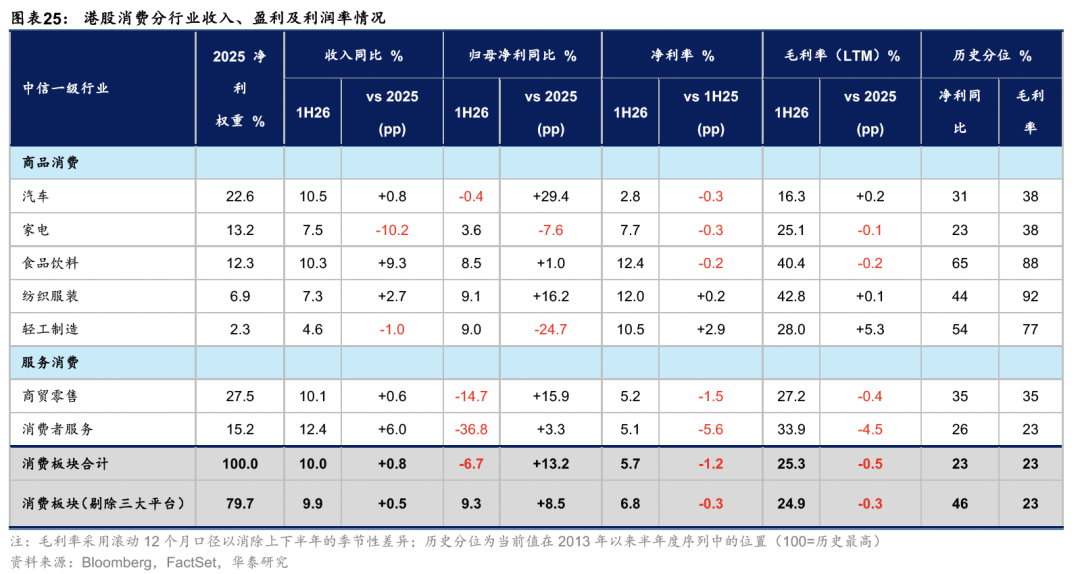
1H26消費板塊收入同比增長10%,淨利同比下降7%,利潤則受平臺補貼拖累。港股消費板塊整體2025年淨利潤同比下降20%,1H26同比下降7%,降幅收窄,淨利率從1H25的6.8%降至5.7%,拖累主要在平臺消費(主要是美團/阿里/京東)。剔除三大平臺后,其余消費公司整體淨利潤同比增長9%,較2H25的−9%回升,但動能主要來自蔚來減虧、地平線機器人扭虧的拉動(合計貢獻約10pp),剔除兩者后其余公司基本持平,實現企穩。
行業內部的分化比行業之間更大,定價權決定盈利能力。服務消費端,商貿零售中剔除阿里和京東后,淨利同比增長54%。金價驅動的珠寶高增長(老鋪黃金、周大福等),而現製茶飲(古茗等)則增收不增利。消費者服務剔除美團后淨利潤同比增長9%,其中免税、教育等細分方向表現較好,餐飲收入彈性尚可(同比增長13.2%)但淨利彈性偏小(4%),博彩內部分化較為明顯。商品消費端,紡服呈現品牌(安踏)強,代工(申洲國際)弱的特徵;食品飲料淨利潤同比增長9%,飲料乳品優於食品;家電收入增速下滑至個位數,國補高基數的影響較為明顯;汽車淨利潤同比下降0.4%,新勢力內部分化。
消費板塊整體的盈利預期繼續下修,但預期可能仍然偏高。消費板塊2026E淨利潤一致預期在財報季以來(2026年7月31日至9月11日,下同)下修4%,較2025年8月末累計下修23%;收入一致預期財報季以來只下修2%,下修的主要是利潤率。下修集中在汽車(財報季以來−13%)、食品飲料(−4%)和商貿零售(−3%),財報季以來上修的是消費者服務(8%)和輕工(3%)。前者主因美團,其虧損幅度較大,對板塊造成明顯拖累,但好於市場預期。值得注意的是,即便經過這一輪下修,消費板塊整體2026E一致預期仍隱含收入同比增長16%、淨利潤同比增長12%(僅計基期盈利的公司),而1H26實際是收入同比增長10%、淨利同比下降7%,隱含下半年收入和淨利潤均需明顯加速才能兑現預期。在平臺補貼尚未退出、國補高基數仍在的背景下,斜率偏陡的一致預期或仍有進一步下修的空間。
高股息:對南向資金的吸引力尚存
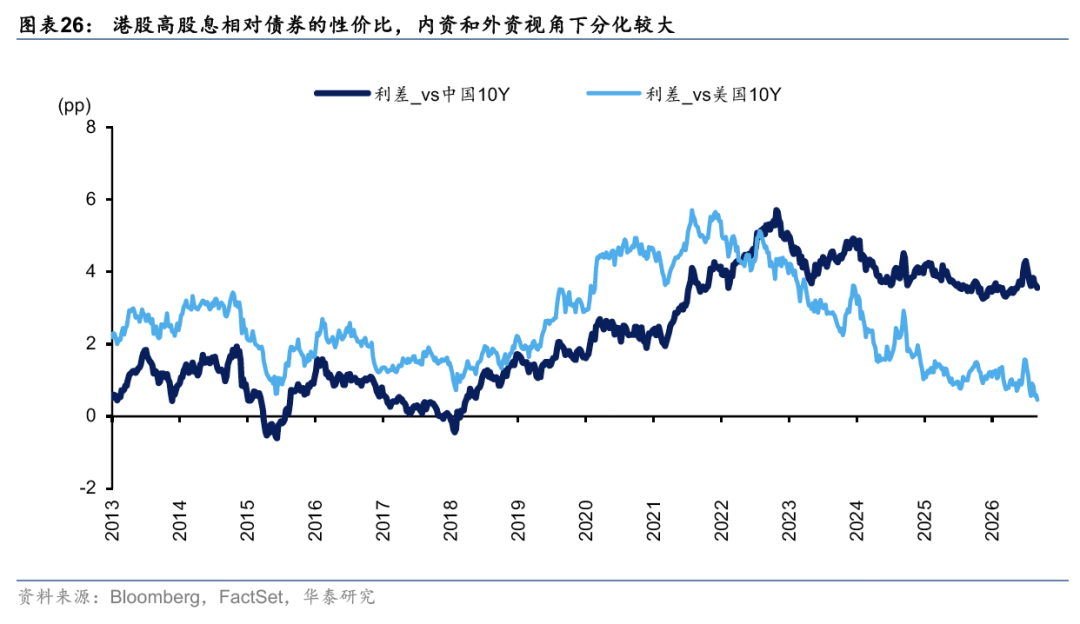
股息率相對國債的溢價對內地資金而言尚存,對外資吸引力或不足。恆生港股通高股息低波動指數成份股的NTM股息率(FactSet,下同)從6月末的6.0%降至9月初的5.2%。從股債性價比看,高股息板塊股價上漲后,股息率相對中國10年期國債的利差從4.2pp收窄到3.6pp,對美國10年期國債則降至0.5pp(10年期美債利率走高亦有貢獻),是2013年以來最低。港股高股息對南向資金仍有吸引力,但對外資的吸引力或不足。
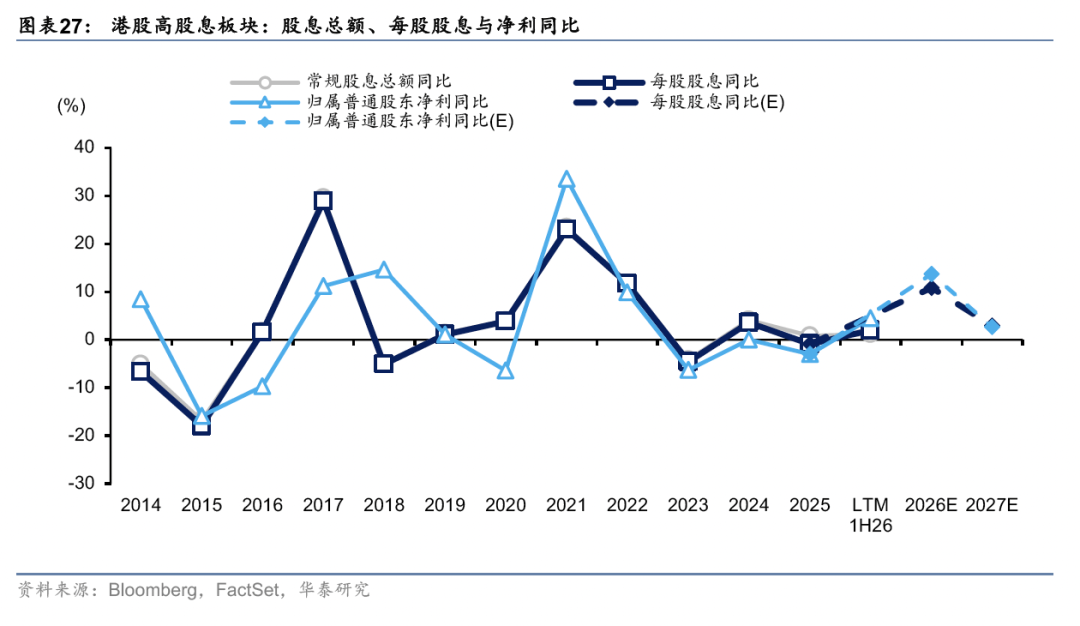
2026 年或為股息增速的高點,行業間分化。高股息板塊2026E一致預期每股股息同比增長11%,淨利潤同比增長14%,派息率從2025年的42%略降至41%,股息增長主要靠盈利而非分紅意願。2027E一致預期每股股息與淨利同比均回落到3%左右。分板塊看,銀行NTM股息率4.8%,處於2013年以來1%的歷史低分位;石油石化5.4%、煤炭5.3%,處於68%和53%分位;板塊整體5.2%,處於41%分位。現金端,2025年,非金融成分自由現金流對股息的覆蓋比率1.2倍,同期Capex/收入回升到8.6%,扣除資本開支后可供分紅的現金流所剩空間或有限,煤炭等行業的壓力已經顯現,2025年股息總額與DPS均同比下降9%。
風險提示
1)樣本代表性不足。本文樣本為618只港股,按市值與流動性篩選,未覆蓋全部港股上市公司;新鴻基地產、攜程等未披露公司及阿里巴巴、周大福等非12月財年公司的日曆化處理可能帶來偏差。
2)數據口徑與模型測算偏差。整體法測算受大市值公司主導,金融佔港股利潤池一半以上;公司層中位數僅統計基期為正的公司。實際值基於FactSet和彭博的標準化處理,與原始財報可能不同;一致預期受FactSet覆蓋度等因素影響。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


