熱門資訊> 正文
「債王」岡拉克:美聯儲本該加息更多,應該直接加50個基點!
2026-09-17 07:29
被業內譽為「新債王」的雙線資本(DoubleLine)創始人傑夫·岡拉克(Jeff Gundlach)認為,美聯儲周三的加息幅度仍然不夠。如果由他決定,他會直接將聯邦基金利率上調50個基點,而不是25個基點。
「我會説這是‘一錘定音’,」岡拉克周三在CNBC《收盤鈴聲》(Closing Bell)節目中表示。他借用了「一次到位」的説法,暗示美聯儲本可以通過更大幅度的單次加息,讓市場更快完成利率重新定價。
岡拉克表示,50個基點的加息幅度本可以讓市場與聯邦基金利率「校準一致」。目前,2年期美債收益率已經比聯邦基金利率高出100多個基點,而2年期美債通常被視為反映市場對短期美聯儲政策預期的關鍵指標。
岡拉克此前就主張美聯儲採取比實際幅度更大的加息措施。他認為,2年期美債收益率一直在「領先」美聯儲,而周三的市場走勢進一步驗證了這一判斷。
「我會直接加50個基點,然后看看數據怎麼走,」岡拉克説。
他尤其擔心市場和政策制定者沒有「充分尊重」美國當前的通脹壓力。
債市已經押注更多加息
與岡拉克的判斷相呼應的是,債券市場在美聯儲周三加息后迅速重新定價。
交易員目前預計,到明年年中還會有3次加息,比美聯儲決策公佈前多出一次。掉期市場顯示,下一次加息最早可能就在下個月出現。
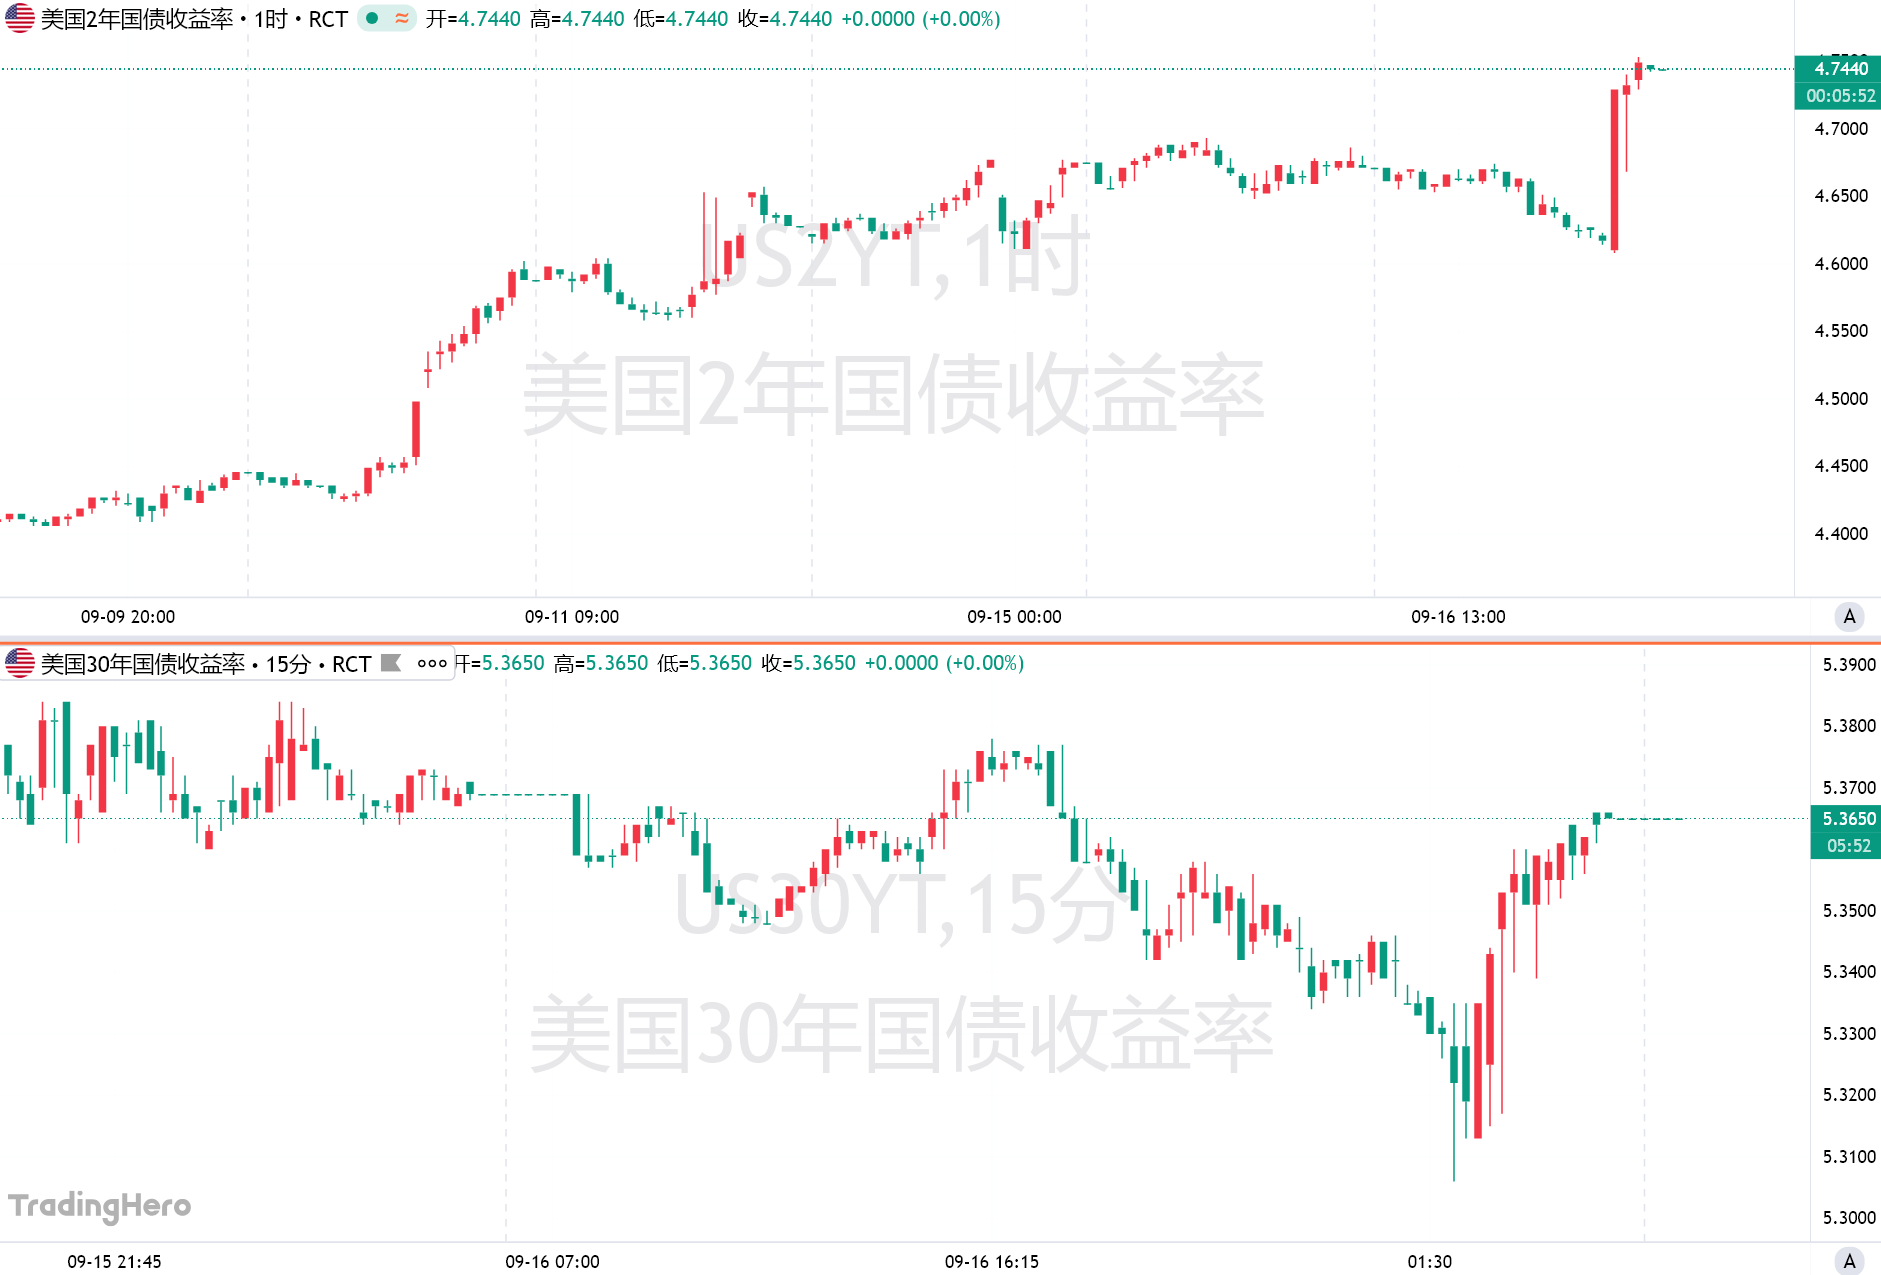
重新定價推動2年期美債收益率升至2024年以來最高水平。2年期收益率從美聯儲公佈決定前的4.6%升至4.74%。
與此同時,長期美債收益率的漲幅相對有限,長期通脹預期也明顯下降。2年期與30年期美債收益率之間的利差收窄至2025年3月以來最窄的收盤水平,收益率曲線進一步趨平。
這一走勢反映出市場正在形成一種新的判斷:美聯儲可能願意通過更長時間維持緊縮政策,來壓低持續高於目標的通脹。
摩根大通資產管理公司的投資組合經理普里婭·米斯拉(Priya Misra)表示:「我們正在從對美聯儲可信度的擔憂,轉向對美聯儲聚焦將通脹拉回目標的經濟影響的擔憂。」
沃什的表態改變了市場預期
美聯儲主席凱文·沃什(Kevin Warsh)周三雖然沒有承諾未來一定會繼續加息,但他的表態明顯強化了市場對進一步收緊政策的預期。
沃什在新聞發佈會上表示,近期數據「並沒有告訴我潛在趨勢已有實質性改善」。
美聯儲則在會后聲明中表示,此次加息「將支持更及時地迴歸委員會2%的目標」,即通脹目標。
貝萊德高級投資組合經理傑弗里·羅森伯格(Jeffrey Rosenberg)在彭博電視上稱:「這是沃什的可信度會議。市場認為這是一位可信得多的美聯儲主席。」
此前,沃什在7月維持利率不變后,對於如何降低價格壓力的表態較為模糊,曾引發長期美債遭到拋售。
如今,市場對他的理解發生變化。
自沃什5月執掌美聯儲以來,2年期與30年期美債收益率利差出現的三次最大單日波動,分別發生在他6月和7月兩次政策會議后的新聞發佈會,以及8月在懷俄明州美聯儲年度會議發表演講之后。
股市下跌,岡拉克批評沃什「不透明」
岡拉克並不意外於股市對沃什的最新表態作出負面反應。
周三晚些時候,道瓊斯工業平均指數一度下跌700點,而且在沃什舉行新聞發佈會期間及隨后進一步擴大跌幅。
岡拉克表示,他看到股市下跌並不意外,並批評沃什的發佈會「內容相當單薄」,同時稱這位美聯儲主席「不透明」。
他還不認同沃什推動成立特別工作組、評估美聯儲多個關鍵運營領域的做法。
「這就像一家遇到麻煩的公司想要聘請顧問,」岡拉克説。「顧問總是想弄清楚公司里的人到底想聽什麼,然后他們就告訴他們想聽的話。」
通脹、油價和AI借貸仍是債市壓力
市場對進一步加息的預期並非只來自美聯儲本身。
過去五年,美國通脹持續高於美聯儲2%的目標。近期公佈的數據進一步強化了市場預期。8月核心通脹漲幅高於預期,美國就業增長也明顯加快,失業率保持穩定。
駿利亨德森投資者公司(Janus Henderson Investors)投資組合經理丹尼爾·西盧克(Daniel Siluk)表示,美聯儲實際上是在告訴市場,美國經濟更強勁、勞動力市場更緊俏,而通脹也比此前認為的更加具有粘性,因此政策需要在更長時間內保持緊縮。
能源價格也是重要因素。美國和以色列2月對伊朗發動襲擊后,中東能源供應受到擾動,油價上漲,全球債券收益率隨之走高。
此外,企業為AI支出進行的大規模融資也在增加市場債務供應,併爲美國經濟注入新的刺激。
LB Macro首席執行官路易吉·布蒂廖內(Luigi Buttiglione)表示,在供需衝擊下,提高利率、削弱需求是應對通脹的唯一辦法。「很難看出債券和股票如何能承受這種逆風。」
對美聯儲而言,周三的25個基點加息已經是2023年以來首次收緊政策。但從債券市場的定價來看,投資者押注的並不是一次性行動,而是一個可能持續的加息過程。
這也是岡拉克認為25個基點「不夠」的原因:市場已經走在了美聯儲前面,接下來真正需要驗證的,是沃什能否繼續用實際行動兑現對抗通脹的表態。
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


