熱門資訊> 正文
海外研選日報0916 | 高盛:中東石油出口仍有韌性,為何供應風險卻在上升
2026-09-16 17:59
編者按:財聯社每天整理各大投行鍼對全球宏觀、公司和產業、商品等各個緯度的最新研究觀點,為投資者投資決策提供全方位的支持。
宏觀
高盛:美國非農商業部門勞動收入份額緣何下降?
高盛9月15日發佈報告稱,與上世紀90年代平均水平相比,美國非農商業部門勞動收入份額截至2026年二季度已下降約7.5個百分點,表面上意味着經濟增長與技術進步的收益更多流向資本。不過,其中約40%並非資本與勞動之間真實的收入再分配,而是由統計及收入分類變化造成。
一是1986年税改提升了税收穿透實體的吸引力,促使不少企業改變組織和報税方式。部分企業所有者過去以工資形式領取的收入,此后被列為經營利潤;二是計算機、軟件等短壽命資本品佔比上升,推高折舊率,由於勞動份額以包含折舊的總增加值為分母,其數值被動下降;三是股權薪酬佔高技能員工報酬的比重提高,但統計僅在歸屬或行權時確認,激勵性股票期權收益甚至不計入工資,導致勞動報酬被低估。
其余約60%、即4.5個百分點的降幅則屬於真實變化,主要源於三項相互交織的結構性因素。
首先,企業加價率和行業集中度持續上升,「超級明星」企業通常勞動密集度較低,其擴張同時提高利潤份額並壓低整體勞動份額。其次,自動化替代的崗位任務多於新創造的任務,資本品價格下降也使機器替代人工更具吸引力;1993年至2007年,機器人滲透率增幅越大的製造業,勞動份額降幅往往越大。
此外,廉價進口、業務離岸外包、工會弱化及勞動力需求集中削弱了勞動者議價能力。高盛警告,若人工智能自動化任務的速度繼續快於新增勞動任務,美國勞動收入份額可能進一步下降。
全球央行
摩根大通:美聯儲決議結果的五種情景假設
摩根大通9月15日發佈最新美聯儲決議情景分析。市場已充分計入9月加息25個基點,並預計2026年內累計加息52個基點、到2027年一季度末累計加息76個基點。小摩列出五種可能結果,並補充測算其對市場的可能影響。
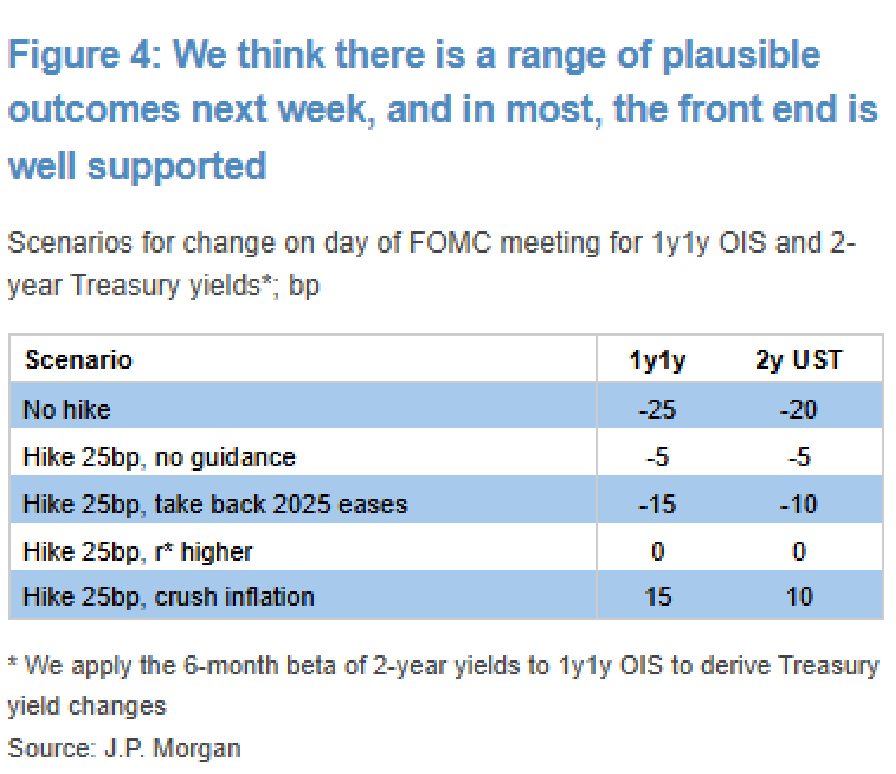
第一種是意外不加息。這將損害美聯儲信譽,並可能推高長期通脹預期。雖然一年后隔夜指數掉期利率可能下降25個基點、兩年期美債收益率下降20個基點,但10年及30年期收益率或上升,標普500預計下跌1.25%至1.75%。
第二種是加息25個基點但不給出指引,也是市場共識情景。前端利率可能小幅下降,收益率曲線趨陡,標普500預計上漲0.25%至0.75%,大盤股相對受益。
第三種是加息並暗示撤回2025年的降息。市場將按本輪累計加息75個基點交易;若后續加息集中在10月和12月,而非12月和明年3月,快速完成緊縮可能更受歡迎,標普500預計上漲0.5%至1%。
第四種是宣佈中性利率上升。若AI投資提升生產率和潛在增速,當前政策利率可能較中性水平低100至150個基點。長期利率及債市波動將上升,標普500預計下跌0.25%至1%。
第五種是承諾迅速壓低通脹。市場將計入更高終端利率,並擔憂美聯儲以經濟和就業為代價恢復物價穩定,標普500可能下跌1%至2%,甚至終結本輪牛市。
市場
富國銀行近日將2026年底標普500指數目標點位從7950點下調至7700點,並警告美股短期可能出現5%至10%的回調。值得注意的是,該行並未看空企業盈利,反而將2027年和2028年標普500每股收益預測分別上調至425美元和460美元。
富國銀行認為,美股正步入本輪行情的周期尾聲,后續主要風險將從盈利轉向估值收縮。當前投資者股票配置比例已升至72%,創1969年以來新高;在10年期美債收益率突破5%的背景下,合理配置比例約為60%,兩者相差12個百分點,超配程度甚至高於互聯網泡沫時期。若未來每股收益年均增長7%,美股未來五年的超額收益空間仍將十分有限。
盈利層面,截至2027年,美股每股收益十年複合增速預計達到14%,僅在上世紀50年代的戰后牛市中出現過;2027年盈利周期性溢價預計達到42%,同樣創1950年代以來新高。富國銀行由此判斷,估值收縮可能在2027年顯現,2028年盈利還將面臨AI資本開支放緩的壓力。
配置方面,該行將科技板塊評級由「超配」下調至「標配」,將醫療保健升至「超配」。其流動性指標已降至年內最低,預計11月前繼續走弱,加之市場對波動風險定價不足,投資者宜側重優質防禦性資產,並警惕高波動標的。
隨着美聯儲加息預期升溫、10年期美債收益率突破5%,市場對美股前景的擔憂加劇。不過,瑞銀認為,首次加息並非決定美股中長期走勢的關鍵,企業盈利和經濟基本面纔是核心變量。
瑞銀覆盤1954年以來的16輪美聯儲加息周期發現,標普500指數在首次加息后的12個月內平均上漲10.8%,且從未在一年內跌入熊市。基於此,該行維持標普500指數2026年底8100點、2027年年中8400點的目標不變。
判斷加息后市場表現,瑞銀最關注ISM製造業指數的新訂單分項。當前該指標仍顯示美國製造業處於擴張區間,加上人工智能領域資本投入預計至少延續至2027年,宏觀環境更接近經濟持續擴張,而非走向衰退。這意味着,只要企業盈利保持增長,美股仍有望消化貨幣政策收緊帶來的壓力。
與此同時,加息風險已部分反映在估值中。受美債收益率上行影響,標普500遠期市盈率已從年初的22倍降至約19.5倍。瑞銀認為,估值回調基本兑現了當前加息預期,投資者無需因首次加息過度恐慌,但仍需密切關注製造業新訂單和盈利增長能否延續。
大宗商品
高盛:中東石油出口仍有韌性,為何供應風險卻在上升?
高盛9月14日報告稱,沙特關閉日輸送能力700萬桶的東西輸油管道,加之伊朗與海灣國家推迟討論霍爾木茲海峽航運問題,布倫特原油已逼近每桶110美元,中東石油供應風險明顯上升。
今年4月,該管道遇襲僅導致石油流量減少70萬桶/日,持續4天;但本輪襲擊可能更嚴重,威脅延布港近期約200萬桶/日的出口,修復時間預估從「很快」到8周不等。
沙特8月石油出口環比減少280萬桶/日,但過去兩周已恢復至6月均值,主要得益於出口由紅海港口轉向東部港口。與6月相比,紅海出口仍低330萬桶/日,蘇伊士運河及SUMED管道僅彌補30萬桶/日,而霍爾木茲海峽及其他東部港口出口增加330萬桶/日。
波斯灣8月原油產量環比下降120萬桶/日,較戰前水平減少約710萬桶/日。沙特和伊朗產量承壓,伊拉克及阿聯酋則有所回升。高盛估算,8月全球石油市場缺口約100萬桶/日,但外部機構與可見庫存數據的平均值顯示,缺口可能達到300萬桶/日。
波斯灣近期石油出口約1600萬至1700萬桶/日,相當於戰前的70%;可見出口僅約1300萬桶/日。高盛估計,出口淨損失已達670萬桶/日。若2027年海灣地區平均產量仍較戰前低400萬桶/日,布倫特油價可能突破120美元。
產業
德銀:AI「末日論」背后 科技預測為何屢屢失準?
德意志銀行9月15日報告稱,科技史表明,即使最傑出的人物也常常誤判新技術的發展速度及現實影響。當前關於AI導致人類滅絕、就業崩塌或創造鉅額經濟價值的預測,同樣應謹慎看待。未來五年,僅大型雲服務商的AI投資就可能超過5萬億美元,能否在芯片淘汰前產生回報,仍取決於落地速度和使用強度。
近期AI安全人員離職、智能體參與網絡攻擊,以及實驗室接近「遞歸式自我改進」的説法,推動「AI滅絕」關注度激增。但谷歌趨勢顯示,其熱度仍低於「AI泡沫」、「深度偽造」、「AI風險」和網絡安全等更現實議題。
歷史上的技術預言好壞參半。1995年,互聯網先驅鮑勃·梅特卡夫曾預測互聯網次年崩潰;2007年,微軟前CEO鮑爾默斷言iPhone不會獲得顯著份額,但此后iPhone累計銷量超過30億部。2016年,傑弗里·辛頓預計AI將在5至10年內取代放射科醫生,實際過去十年該職業人數反而增長約10%。
德銀認為,預測失準主要源於四點:複雜系統並非線性運行;人類存在樂觀、確認和錨定等認知偏差;現實信息有限且反饋滯后;企業、投資者、政策制定者及媒體均有放大極端敍事的激勵。研究顯示,虛假新聞被轉發的概率比真實新聞高70%,觸達1500人的速度快6倍。
報告並未否認AI的顛覆性,而是強調技術能力不等於經濟影響。AI最終價值更多取決於企業工作流程整合,而非模型參數繼續提升。未來也不會只由硅谷決定,而將在普通企業和實際應用中形成。目前AI天氣模型可將預測極限由8天延長至9天,並以快10萬倍、節能1萬倍的方式生成預報,顯示人機協作可能比簡單替代更具現實意義。
伯恩斯坦:AI「踩剎車」會讓芯片支出降温嗎?
伯恩斯坦9月14日發佈的報告稱,Anthropic首席執行官達里奧·阿莫代伊呼籲放慢前沿AI模型的能力提升,短期可能重新引發市場對AI投資可持續性的擔憂。不過,放慢模型迭代並不意味着芯片和算力支出將同步降温。
阿莫代伊提出三步「節奏控制框架」:一是引入獨立第三方評估機構,覈查並披露AI企業履行安全承諾的情況;二是由美國出臺覆蓋所有本土AI公司的統一監管;三是推動全球協調,建立某種合作機制。
伯恩斯坦強調,阿莫代伊主張的是將模型進步速度從「極快」降至「較快」,並非停止訓練。與此同時,AI芯片需求正由訓練逐步擴展至推理,尤其隨着智能體應用興起,現有算力尚不足以滿足當前模型需求,更遑論下一代模型。
因此,芯片企業近期公佈的AI收入目標應已反映實際投資計劃,相關支出大幅下調的可能性較低。
伯恩斯坦認為,更安全的AI反而更容易獲得長期採用,第三方評估有助於緩解政治和社會阻力。該行繼續看好AI基礎設施建設,將英偉達、博通及半導體設備板塊列為首選方向,分別給予400美元和575美元目標價。
美銀:上調美國半導體行業展望 未來四年年均增長18%
美國銀行最新報告將2026年至2030年美國半導體行業複合年增長率預測由14%上調至18%,主要原因是存儲芯片和服務器零部件需求強於此前預期。到2030年,半導體行業潛在市場規模預計達到3.2萬億美元,高於此前預測的2.7萬億美元。
存儲和數據中心將成為主要增長動力,汽車與工業芯片市場復甦也將提供增量。美銀指出,半導體行業用了約50年才實現1萬億美元銷售額,但當前約1.7萬億美元的市場規模有望在未來四年內翻倍。
設備端增長同樣加速。美銀將2026年晶圓製造設備市場預測由1440億美元上調至1560億美元,同比增長33%;將2027年預測由1900億美元上調至2100億美元,同比增長34%。上調主要源於存儲設備需求,尤其是DRAM擴產力度增強。
具體來看,DRAM設備支出預計由2026年的610億美元升至2027年的850億美元。到2030年,全球晶圓製造設備市場規模可能達到3600億美元,2026年至2030年的複合年增長率為23%。
需求指標仍較穩健。數據中心和AI客户繼續增加訂單並鎖定產能,DRAM與NAND價格環比保持穩定。英偉達B200 GPU租賃價格目前約為每小時5.72美元,較3月約6.10美元的峰值低不足10%,顯示高端算力需求仍有支撐。
摩根大通:AI推高網絡安全需求 看好CrowdStrike等五隻股票
摩根大通9月15日的最新報告稱,AI加速落地正在擴大網絡攻擊面,使網絡安全支出更具剛性和不可削減性。由於安全預算已佔企業IT總預算的10%以上,AI應用擴張可能在未來三年帶來超過4300億美元的新增網絡安全支出。
該行重點看好五家公司:CrowdStrike和派拓網絡是規模最大的兩家純網絡安全廠商,均擁有覆蓋多個安全領域的綜合平臺;Okta有望受益於AI系統普及帶來的身份管理需求;Zscaler的優勢在於雲端防火牆及零信任安全;Varonis則專注於保護暴露的敏感數據,在AI智能體獲得更多企業數據訪問權限后,其產品重要性進一步提高。
摩根大通指出,AI數據中心和算力基礎設施擴張,會同步增加流量檢查、身份驗證及數據保護需求。考慮到企業軟件採購和部署周期,相關需求預計將在2026年第四季度逐步反映到公司業績,並於2027年進一步加速。
公司
高盛:沃爾瑪持續搶佔市場份額 電商迎來「最賺錢季度」
高盛9月15日發佈報告,總結沃爾瑪美國公司總裁兼CEO戴夫·古吉納在第33屆全球零售大會上的發言,以及高盛此前與沃爾瑪投資者關係團隊晚餐交流的要點。管理層稱,美國消費者仍具韌性,但支出更為謹慎,低價和便利性正幫助沃爾瑪持續擴大市場份額。
返校季銷售表現穩健,沃爾瑪佔全美返校用品銷量逾50%,大學開學季的牀品、小家電等品類需求強勁。公司計劃在假日季繼續投資低價策略,並在四季度推出更多新品。
美國電商銷售二季度增長24%,連續第10個季度增幅超過20%,並連續第六個季度實現盈利,創下單季利潤新高,即使剔除廣告業務仍保持盈利。目前96%的美國人口可在3小時內收貨,60%可在30分鍾內收貨,約70%的訂單實現當日或更快送達。
AI購物助手Sparky的周活躍度環比增長逾60%。其視覺搜索功能可將轉化率提高57%,使用Sparky的顧客平均訂單金額提升40%。二季度美國平臺業務銷售額增長52%,沃爾瑪履約服務承擔約50%的平臺商品量,收費較競爭對手低約15%。
高盛維持沃爾瑪「買入」評級及132美元目標價,較周二收盤價有22%的上漲空間。
貝倫貝格:減重藥行情仍有空間 上調禮來評級
貝倫貝格最新報告將禮來評級由「持有」上調至「買入」,並將目標價從1220美元上調至1400美元。
分析師表示,市場對禮來繼續領跑快速增長的肥胖症藥物市場已有較高預期,但公司2026財年業績指引仍存在上調空間;減重藥成功所支持的外部管線投資價值,也尚未被市場充分計入。
貝倫貝格預計,GLP-1熱潮將繼續推動禮來增長,尤其是給藥方式更便捷的新產品陸續上市。儘管起步較慢,口服GLP-1藥物Foundayo即將獲批糖尿病適應症,有望釋放顯著需求。此外,禮來其他在研藥物中,多款產品具備數十億美元銷售潛力,可降低公司對減重藥業務的依賴。
瑞銀:Palantir估值雖高,仍是AI軟件「相對便宜」標的
瑞銀重申Palantir「買入」評級,並將目標價由220美元上調約14%至250美元。
瑞銀認為,Palantir將前沿AI模型轉化為大型企業實際應用的能力進一步得到驗證,客户需求依然強勁。
受高估值擔憂及科技股輪動影響,Palantir年內下跌近3%;但此前三年分別上漲167%、340%和135%。目前其股價約為2027年預期自由現金流的51倍。瑞銀認為,儘管絕對估值不低,但公司擁有軟件行業領先的增長和利潤率,相較Snowflake和CrowdStrike仍具吸引力。
市場折價主要源於增長見頂及基礎模型廠商進入數據軟件層的擔憂。不過,Palantir同時佔據AI、數據和現代國防科技三大高增長領域,理應享有顯著估值溢價。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


