熱門資訊> 正文
乘聯分會:9月1-13日全國乘用車市場零售51.5萬輛 同比下降23% 環比增長4%
2026-09-16 16:11
智通財經APP獲悉,9月16日,乘聯分會發布周度車市掃描。9月1-13日,全國乘用車市場零售51.5萬輛,同比去年9月同期下降23%,較上月同期增長4%,今年以來累計零售1,223.1萬輛,同比下降21%;9月1-13日,全國乘用車廠商批發55.0萬輛,同比去年9月同期下降22%,較上月同期增長22%,今年以來累計批發1,773.3萬輛,同比下降6%。
新能源:9月1-13日,全國乘用車新能源市場零售36.2萬輛,同比去年9月同期下降10%,較上月同期增長16%,今年以來累計零售703.6萬輛,同比下降12%;9月1-13日,全國乘用車廠商新能源批發41.1萬輛,同比去年9月同期增長1%,較上月同期增長26%,今年以來累計批發1,018.9萬輛,同比增長9%。
滲透率:9月1-13日,全國乘用車市場新能源零售滲透率70.3%;9月1-13日,全國乘用車廠商新能源批發滲透率74.7%。
生產:9月第一至二周,全國純燃料輕型車生產21.5萬輛,同比下降51%,較上月同期增長71%;9月第一至二周,混合動力與插混總體生產17.4萬輛,同比下降20%,較上月同期增長33%。
2026年9月全國乘用車市場零售銷量走勢
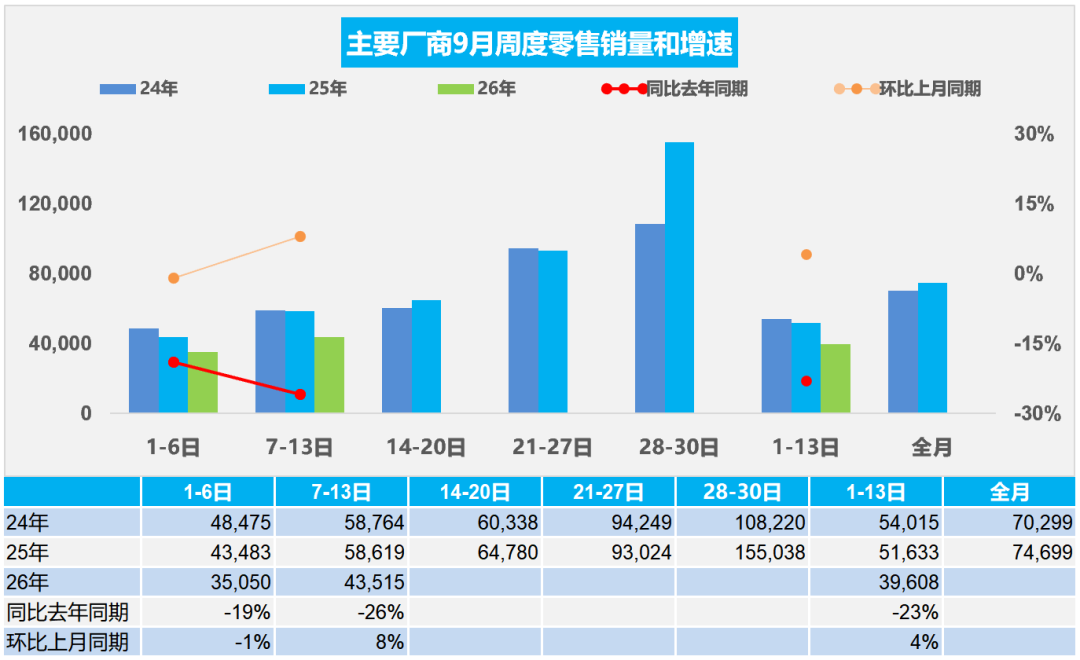
9月第一周全國乘用車市場日均零售3.5萬輛,同比去年9月同期下降19%,較上月同期下降1%。
9月第二周全國乘用車市場日均零售4.4萬輛,同比去年9月同期下降26%,較上月同期增長8%。
9月1-13日,全國乘用車市場零售51.5萬輛,同比去年9月同期下降23%,較上月同期增長4%;今年以來累計零售1,223.1萬輛,同比下降21%。
9月市場進入傳統「金九銀十」消費旺季,終端客流有望持續回暖。宏觀層面,8月製造業PMI環比回升、CPI平穩,經濟呈現「需求邊際回暖、總量低位企穩」的運行特徵,為車市回暖提供底部支撐。但9月面臨去年同期的超高基數——2025年9月部分地區補貼停發前的搶購熱潮推動當月零售創下歷史峰值,高基數的效應將進一步抑制今年9月回升效果。
9月,乘用車市場進入傳統銷售旺季,地方促消費政策與車企促銷活動持續,利好消費者需求釋放,前期上市的新品持續上量,新上市的澎程系列等新車帶來人氣提升支撐市場表現。往年「金九」是大盤普漲,首購、換購一起釋放,燃油、新能源都能分到增量;今年是存量博弈,此消彼長,增量基本集中在新能源,燃油車似乎沒有新增需求。
7月末以來年內汽油累計上調已超830元/噸,而電動車新品魅力愈強,燃油車消費意願持續受抑制。上游原材料價格有所回落,加之行業「反內卷」共識逐步深化,上游利潤暴漲;但價格壓力從上游向整車端傳導,雖然庫存不高,但經銷商運營壓力仍在持續加大。
2026年9月全國乘用車廠商批發銷量走勢
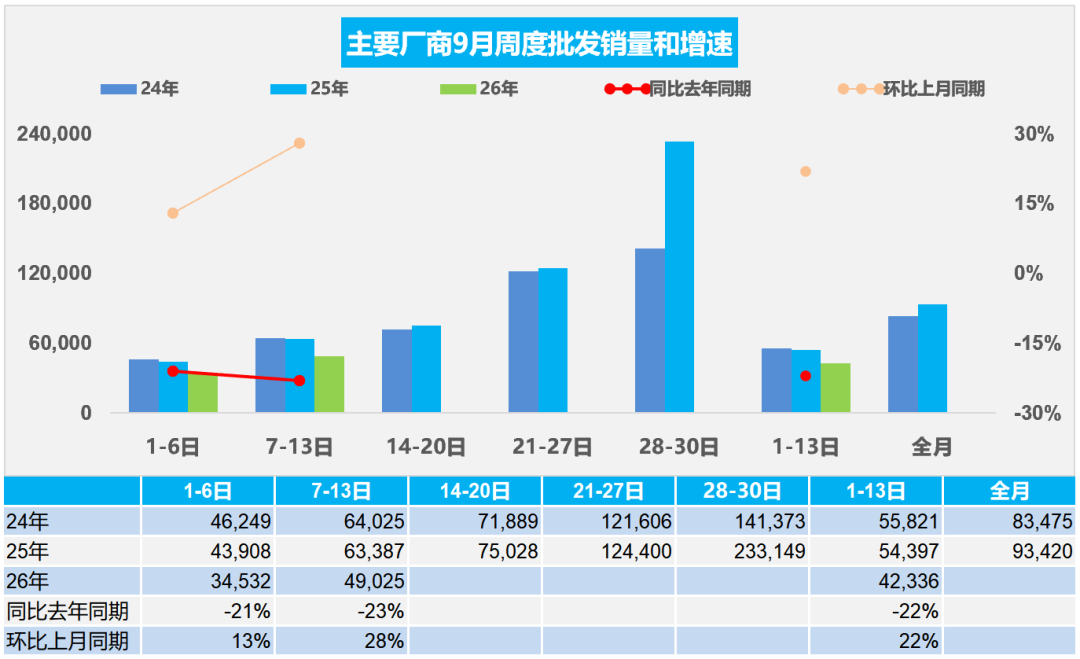
9月第一周全國乘用車廠商日均批發3.5萬輛,同比去年9月同期下降21%,較上月同期增長13%。
9月第二周全國乘用車廠商日均批發4.9萬輛,同比去年9月同期下降23%,較上月同期增長28%。
9月1-13日,全國乘用車廠商批發55.0萬輛,同比去年9月同期下降22%,較上月同期增長22%;今年以來乘用車累計批發1,773.3萬輛,同比下降6%。
往年"金九銀十"燃油車能分到的蛋糕,今年高油價下的油車需求會被進一步壓縮。由於燃油車零售持續大幅度下降,9月前兩周的燃油車內需生產下降51%,因此廠商銷量總體低迷,前兩周燃油車廠商批發下降53%。新能源車大部分品牌目前缺乏熱銷車型,但廠商還要穩定的生產節奏,作為龐大的產業鏈體系,不可能按照訂單簡單的排產,還要考慮產銷目標。大部分廠商銷量和直營訂單銷售已經轉為目標銷售,沒有積壓訂單也要實現部分車型的銷量目標,因此前兩周的廠商直營零售稍有改善,新能源滲透率異常偏高。
2026年8月汽車工業增加值增長8.7%
今年以來,擴內需、促消費政策措施持續落地見效,我國消費市場發展質量不斷提升,消費新業態新模式活力迸發。低端車市是車市發展的關鍵,由於低端車市不旺,消費必然不旺。
1—8月份,社會消費品零售總額327,569億元,同比增長1.1%。其中,汽車消費額25,805億元,同比下降14%;除汽車以外的消費品零售額301,764億元,增長2.7%。8月份,社會消費品零售總額39,824億元,同比增長0.4%。其中,汽車消費額3,279億元,同比下降19%;除汽車以外的消費品零售額36,545億元,增長2.5%。1—8月份,新建商品房銷售面積49,880萬平方米,同比下降12.1%;其中住宅銷售面積下降13.0%。
8月份,規模以上工業增加值同比實際增長5.2%,其中8月汽車工業增加值增長8.7%,汽車工業生產表現很強。1—8月份,規模以上工業增加值同比增長5.3%,汽車增長7.4%。
2026年1-8月汽車生產2,031萬輛,同比下降3%,新能源汽車生產1,059萬輛,同比增長11%,滲透率52%;燃油車生產972萬輛,同比下降15%;2026年8月汽車生產270萬輛,同比下降3%,新能源汽車生產165萬輛,同比增長22%,滲透率61%;燃油車生產105萬輛,同比下降26%。
2026年1—8月份,汽車行業固定資產投資同比下降6%,仍高於-7.2%的各行業平均水平。近期投資壓力大的是第三產業,尤其是公共基礎設施、教育、文化、衞生投資下降劇烈。
當前,雖然極力穩定國際油價,但高油價衝擊產業鏈供應鏈穩定和消費需求仍較明顯,高物價,衣食支出暴增,有效需求不足、市場缺乏活力等問題挑戰仍然存在,行業穩增長任務依然艱鉅。
由於2026年以舊換新的乘用車補貼力度遠低於商用車,因此商用車補貼推動新能源零售增長特別好,新能源乘用車暴跌。目前乘用車低端消費壓力很大,期待未來能有長效的強力接續政策,減免購車人員個税、推動新能源車下鄉、設立經濟型電動車標準、優化C7經濟型電動車駕照申領、給200公里以下續航的合規純電動車車購税更大優惠、鼓勵結婚和生育購車等更多的改善措施,拉動購車消費促進經濟增長。
8月全國皮卡出口佔70%
皮卡產銷: 2026年8月份皮卡市場銷售5.4萬輛,同比增長29.5%,環比下降3.9%,處於近5年的當月高位水平。1-8月銷量45.5萬輛,增長17.8%。
國內市場和出口市場格局差異化明顯。長城汽車持續保持強勢皮卡領軍地位,國內外表現均較平穩。受出口持續同比增長促進,上汽大通、江淮汽車、鄭州日產、長安汽車表現較強。在國內皮卡零售市場,長城汽車、江鈴汽車、鄭州日產、雷達汽車、江西五十鈴等表現較好,國內「皮卡一超多強」格局繼續保持。
皮卡出口:皮卡的海外市場遠大國內市場需求,不要指望國內市場的不切實際的預期,出海是皮卡企業高增長的唯一選擇。2026年8月全國皮卡出口3.8萬輛,同比增長82%,環比下降5%;2026年1-8月全國皮卡出口26.6萬輛,同比增長45%,行業出口佔比繼續保持高位。2024年皮卡出口佔比皮卡總銷量的45%,2025年皮卡出口達到50%,2026年累計皮卡出口達到55%,2026年8月皮卡出口達到70%,中國自主皮卡出口提升較好。
新能源皮卡:2024年全國新能源皮卡銷量2.1萬輛,同比增長170%;2025年新能源皮卡7.3萬輛,增長243%,2026年8月新能源皮卡0.9萬輛,同比增長150%,環比下降2%;2026年1-8月新能源皮卡6.2萬輛,同比增長18%;形成年初新能源皮卡稍弱於燃油皮卡總體增速的走勢。
隨着電動化和乘用化的發展,皮卡市場的空間仍將逐步改善。8月新能源皮卡銷量中:比亞迪皮卡海外銷量4,300輛、吉利雷達電動皮卡2,202輛、鄭州日產1,058輛、長安增程皮卡606輛,其它皮卡企業的新能源車也有一定規模。伴隨着國內新能源皮卡市場啟動,逐步培育市場,預計中國皮卡未來將會更快的發展來滿足國內外需求。
2026年8月乘用車市場價格段跟蹤
2026年車市銷量萎縮劇烈,單價有所提升,低端市場需求不足,消費被動升級。影響價格變化的主要是結構變化和銷量變化,量價關係是相反的價高量跌、價低量增。2025年乘用車均價是16.8萬元,較2024年均價下降1.6萬元。2026年8月乘用車均價17.1萬元,均價較同期提升0.5萬元。其中常規燃油車價格持續上升,市場萎縮在中低端很明顯,而高端萎縮慢,因此從2021年的16.6萬元上升到2024年的18.8萬元。2025年隨着高端燃油車的較快萎縮,2025年的均價降低到17.7萬元,常規燃油車2026年8月均價17.9萬元,燃油車市場全面劇烈萎縮。
而新能源車的均價近期逐步下降,從2023年的均價18.4萬元,下降到2024年的均價18.0萬元,新能源車2025年的均價16.0萬元,價格下降明顯。但2026年8月是16.6萬元,漲價0.8萬元,量跌價升,體現新能源車消費的結構性變化,入門級消費被抑制。
2026年豪華車均價33萬元,較2025年下降0.3萬元;2026年8月豪華車均價33萬元,較同期升0.2萬元。2026年合資品牌17.2萬元,較2025年基本持平;2026年8月均價17萬元較同期基本持平。2026年新勢力23.4萬元,較2025年下降0.7萬元;2026年8月均價22.2萬元,較同期下降1.7萬元。2026年自主品牌均價12.9萬元,較同期增長0.7萬元;2026年8月自主品牌均價12.9萬元,較同期增長0.8萬元。
中國汽車普及僅有254輛/千人,而汽車消費普及是未來最重要趨勢,電動化的低成本帶來車價持續下降是趨勢。目前隨着車購税免税政策退出后,新能源車免税技術指標的升級,部分短續航和高耗電車型面臨改款壓力。8月的A00級電動車劇烈萎縮帶來均價的上升,購車門檻提升,可購買群體規模下降,2026年銷量增長壓力較大。
推薦文章
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、機器人公司本末科技、羅博特科、彤程新材在列

港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
一周財經日曆 | 特朗普將就美伊戰爭做出「重大決定」!美聯儲多位官員下周密集發聲;納指100季度調整將生效;港股中秋節正常交易
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高
高盛首席策略師稱AI正存生「盈利泡沫」,而非「估值泡沫」
招股最后一天,四方精創把港股IPO的門關上了
凱西・伍德:馬斯克旗下SpaceX存在10萬億美元市場機遇


