熱門資訊> 正文
就在今晚!美聯儲「加息之錘」即將落下?
2026-09-16 15:36
財聯社9月16日訊(編輯 瀟湘)對於全球金融市場而言,今晚無疑將迎來一個極為關鍵的時刻——美聯儲大概率將啟動三年多來的首次加息……
按照日程安排,美聯儲將於北京時間周四凌晨2點,公佈最新的利率決議聲明和季度經濟預期概要(涵蓋市場備受矚目的利率點陣圖),屆時人們將得知美聯儲是否在本月會議上加息,以及美聯儲官員在點陣圖中究竟預計今年會加息一次還是多次。而到了北京時間2點半,美聯儲主席沃什主持召開的會后新聞發佈會也將正式開始,市場情緒很可能進一步爆發。
本次美聯儲議息會議召開之際,全球債券市場暴跌不止,10年期美債收益率一舉向上突破了5%大關並觸及了2007年以來最高水平。與此同時,能源價格飆升也令業內對美國通脹的擔憂有增無減,不久前發佈的美國8月核心CPI環比漲幅超出預期,進一步為美聯儲決策層提供了收緊政策的更多理據。
事實上,在許多業內人士看來,相比於今晚加不加息,美聯儲眼下更難回答的問題是,此后利率走向將會如何?
在中期選舉前七周加息本就已足夠複雜,若美聯儲就此踏上持續加息的軌道,則無疑可能面臨更大的政治阻力。而與此同時,在傑克遜霍爾年會上將自己逼入「鷹派」牆角后,美聯儲主席沃什的政策信譽也正面臨嚴峻考驗。如果沃什仍迟迟無法通過實際行動,來兑現自己試圖遏制通脹的決心,抑或交出的答卷不夠令鷹派的「債券義警」們滿意,則包括美國國債在內的多類市場無疑可能面臨更大的衝擊……
今晚美聯儲聲明首要看點:加息靴子是否落地?
正如我們在過去幾個交易日中反覆介紹過的,華爾街交易員目前已經幾乎斷定聯儲會此次會加息25個基點,華爾街各大機構也紛紛作出了相應的預測調整。
與美聯儲會議日期掛鉤的利率互換合約顯示,交易員認為,美聯儲主席凱文·沃什及其同僚今晚加息25個基點——將聯邦基金利率目標區間上調至3.75%–4%的概率約為94%。這相當於市場已將約23個基點的緊縮幅度完全計入價格……

根據業內可追溯至2008年的數據,每當加息預期達到如此高的水平時,美聯儲無一例外都會實施加息。
德意志銀行策略師甚至根據聯邦基金期貨數據得出結論:若周三不加息,這將是自1994年(美聯儲正式開始在每次議息會議結束時公佈利率決議)以來,在例行政策會議上出現的「最大鴿派意外」。
華爾街機構的預測,目前也同樣呈現了一邊倒的態勢。業內媒體上周末對101位經濟學家的最新調查顯示,85%的受訪者預計美聯儲本周將加息,僅15%預計按兵不動;放眼未來,約53%的預測機構認為到2027年3月底前美聯儲還將再加息一次。
下圖是素有「新美聯儲通訊社」之稱的著名記者Nick Timiraos在9月利率決議前夕做的最終梳理。可以看到,在他統計的20家大型機構中,目前只有兩家預計美聯儲今晚將按兵不動。

多數市場人士認為,沃什在傑克遜霍爾的鷹派表態疊加偏熱的8月核心CPI,已將美聯儲按兵不動的門檻抬得極高。此時若選擇維持利率不變,無異於推翻自己剛剛立下的「降通脹不達標絕不罷休」的聲明,進而嚴重透支美聯儲的政策信譽。
例如,此前整整一年都堅定預測美聯儲將按兵不動的高盛,就終於在上周五8月CPI出爐后「繳械投降」,在其基準預測中加入了本周9月FOMC加息25個基點的判斷。而與高盛一樣作出類似轉變的還有花旗、摩根士丹利、摩根大通、道明證券、匯豐、三菱日聯、富國銀行等等……
不過,市場共識之中其實依然有雜音存在。正如Timiraos統計中所羅列的,認為本周美聯儲不會加息的牛津經濟研究院(Oxford Economics)便仍告誡投資者切勿輕視鴿派邏輯。該機構預計本次會議表決將極其膠着,其認為連續三個月相對温和的通脹數據,勉強足以拼湊出維持現狀的微弱多數票。
牛津經濟研究院承認,油價反彈和高企通脹為風險管理導向的緊縮提供了理由,但官員們通常不會對市場的每次脈衝做出膝跳反應,且持續收緊的金融環境已經在為抑制通脹代為出力(這也是沃什在上次議息會議后所闡述的)。
今晚聲明文本會有哪些變化?
在沃什治下,FOMC聲明本就已極盡簡練,業內人士預計,本次聲明除了宣佈加息(若作出這一決定的話)的措辭變更外,也僅會做出最低限度的必要修補。例如補充一句「加息旨在助力通脹迴歸2%目標」等,但美聯儲可能絕口不會提未來路徑或觸發再度加息的門檻指標。

自沃什上任以來,FOMC可以説已極大程度改變了行文風格,前兩次均只以寥寥數語描述決策背景和經濟環境。
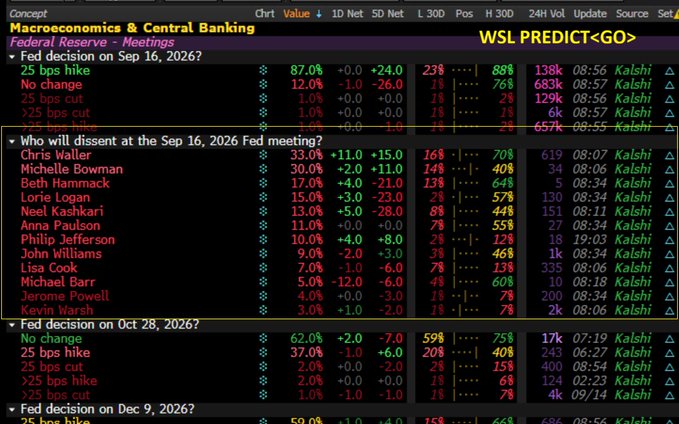
今晚聲明中更具懸念的部分,或許還是在於利率決定,究竟會引來幾張反對票?
美聯儲前次按兵不動的決定,遭遇了三位票委提出的鷹派異議——克利夫蘭聯儲主席哈馬克、明尼阿波利斯聯儲主席卡什卡里和達拉斯聯儲主席洛根當時主張加息25個基點。值得關注的是,以理事身份參與表決的前美聯儲主席鮑威爾迄今還沒有投過反對票。
若美聯儲今晚最終決定加息,上述三張上次會議的反對票無疑將消失,但顯然不排除一些鴿派官員會「鬧騰」——其中尤以美聯儲理事沃勒為首。在此次美聯儲靜默期前夕,沃勒理事扮演了最堅定的鴿派平衡手。他暗示若8月通脹延續向好態勢,自己傾向於在9月保持觀望,但他同時也保留了迴旋空間——如果通脹數據過熱,他「會考慮加息」。
高盛目前預計沃勒將投下反對票,因近三個月核心PCE折年率(含修正影響)已放緩至2.5%左右,低於他設定的2.8%的紅線。當然,高盛認為,今晚出現「全票通過」或「兩人反對」加息也是不容忽視的備選情景。
摩根大通資產管理公司首席全球策略師David Kelly認為,即使目前看起來FOMC內部存在明顯分歧,但如果多數委員最終決定加息,一些原本態度搖擺的官員也可能選擇加入,以便向公眾和總統展示更統一的立場。他認為,最終反對票可能只有兩票、一票,甚至沒有反對票。
在知名預測平臺Kalshi上,沃勒也是交易員認為今晚最可能反對加息的人選,投下反對票的概率約為33%,緊隨其后的則是另一位由特朗普提名的理事鮑曼。
點陣圖會暗示美聯儲將連續加息嗎?
作為每個季度末的季度性決議,本次美聯儲議息會議投資者還需要特別關注的,無疑是美聯儲的利率點陣圖。
部分市場人士甚至斷言,本場美聯儲議息大戲的核心懸念可能就在於:2026年的利率點陣圖中位數究竟顯示加息一次還是兩次?
按慣例每年發佈四次的這一散點圖以匿名形式展現了FOMC成員對未來利率軌跡的展望,但沃什曾公開對此表達不滿,而且他在6月首次以主席身份主持的議息會議上就沒有提交自己的預測——這一次他很可能仍會照舊,這也意味着點陣圖上可能依舊只會有18個點(代表沃什以外的18位美聯儲官員)。
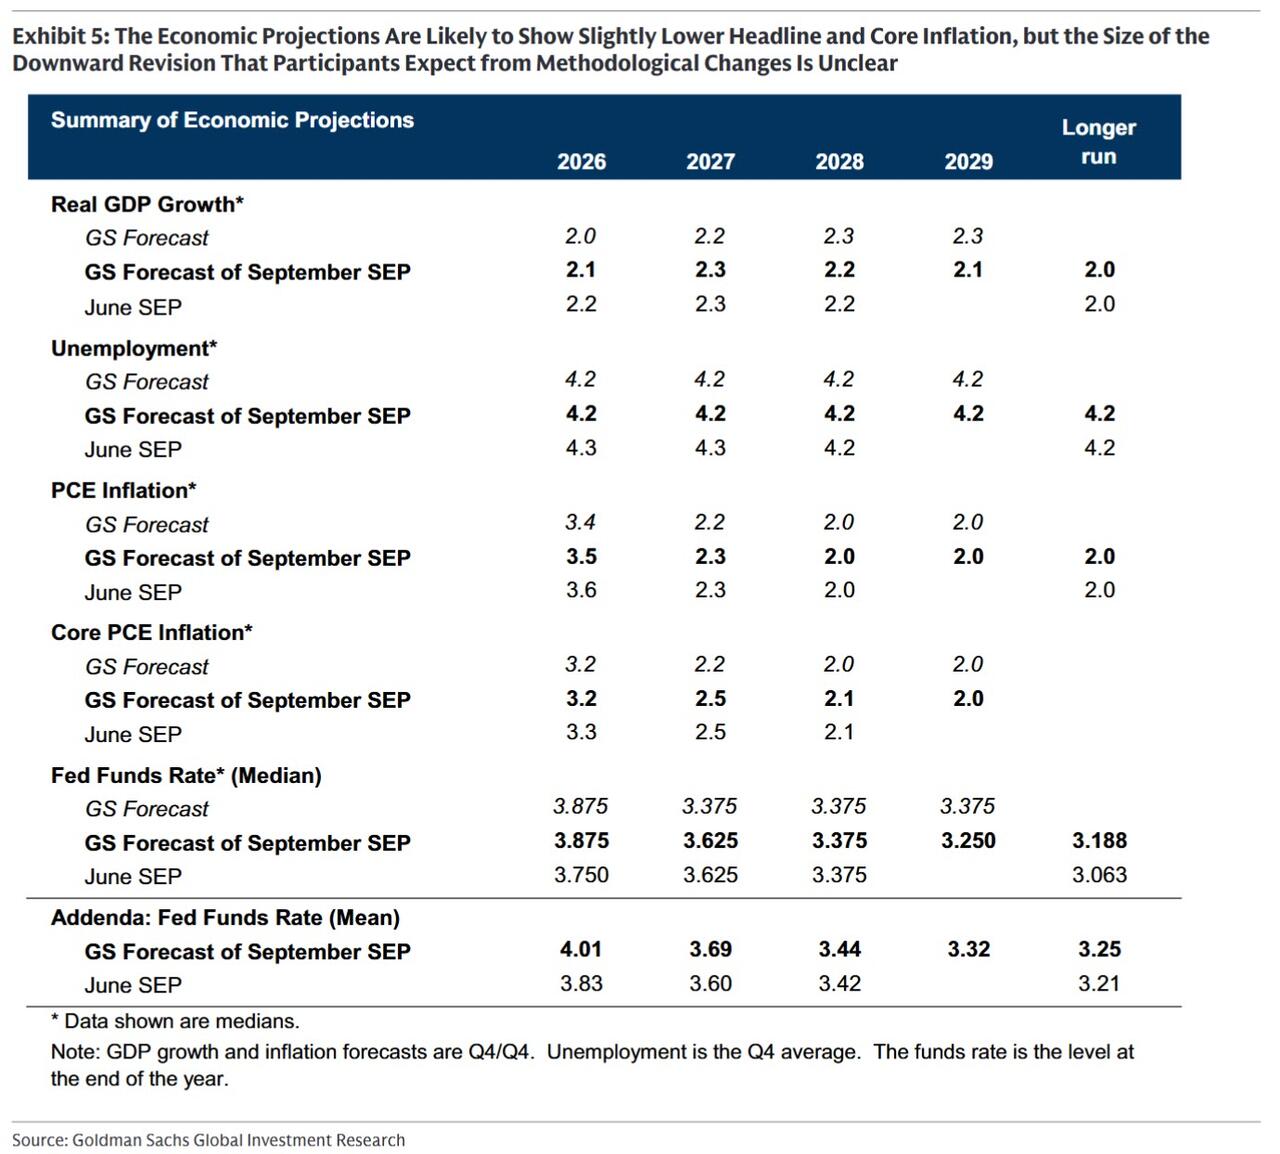
高盛預計點陣圖將以10比8的微弱優勢顯示年內僅加息一次(沃勒等人眼中可能為零加息),因為部分委員對本次加息本身就心存疑慮,極力希望避免進一步推高緊縮預期。

但風險在於,若更多委員將加息視作對高油價、AI投資浪潮的合理對衝舉措,甚至當成新一輪緊縮的起點,那麼形成支持加息兩次的多數陣營也並非不可能。
在6月的上份點陣圖中,美聯儲官員們還曾預計過明年和后年會各降息一次,這一更遠端的「降息預期」是否依然保留存在,也是今晚的看點之一。高盛認為,在2027和2028年的利率預測上,點陣圖中位點可能仍預計將顯示各降息一次,分別停留在3.625%和3.375%,但均值均有小幅上行風險。
此外,長端中性利率預測無論在均值還是中位數上均可能小幅抬升,並在未來一年內逐步移向3.25%–3.50%區間——畢竟經濟在限制性利率下表現越久,委員們就越容易確信當前利率其實離中性不遠;同時,AI投資對均衡利率的拉動效應也正被越來越多官員所採納。
至於詳細的經濟預測,高盛認為美聯儲官員大概率會微幅下調總體及核心通脹預期,主因是計入了本月晚些時候PCE統計口徑修正的下行影響——沃勒此前演講已透露美聯儲研究團隊對該修正寄予厚望。此外,GDP與失業率預測可能僅會有微調。
沃什今晚會作何言辭?
從時間線來看,北京時間周四凌晨2點半開始的沃什新聞發佈會,無疑可能掀起今晚這個議息夜行情的最終高潮。全市場都將屏住呼吸仔細聆聽他說出的每個字及其背后可能隱含的用意。沃什最近一次公開發言是8月底在傑克遜霍爾年會上鷹氣十足的表態,彼時美元和短端美債收益率都在加息押注走高的刺激下大幅上揚。
BMO Capital Markets策略師Vail Hartman表示,即便美聯儲今晚最終加息,但若點陣圖或沃什的記者會釋放出對通脹更耐心的鴿派信號,債券市場也容易受到拋盤衝擊。
此前,沃什上月在傑克遜霍爾的演講曾通篇聚焦於通脹。他認為,儘管夏季數據略超預期,但潛在通脹趨勢「並未取得實質性改善」,並警告除非降通脹進程重現明確突破,否則美聯儲仍有重任在身。
沃什當時在重申物價穩定重要性的同時,判定勞動力市場已基本處於充分就業狀態。論及經濟增長,他將當下美國經濟描繪為韌性十足且在持續走強,特別點名AI驅動的資本開支是關鍵引擎。對於外部關於政策偏緊的指責,他直言「很難」將當下的金融條件定性為具有限制性,理由是信用利差極窄、銀行信貸標準寬松且美股走勢如虹。強勁的經濟動能疊加頑固的通脹,讓美聯儲幾乎找不到任何降息的藉口——儘管一如既往,沃什並未給出任何明確的前瞻指引。
值得一提的是,從歷史上看,自上世紀90年代美聯儲將聯邦基金利率確立為調控借貸成本的核心工具以來,美聯儲僅在1997年進行過一次「單次即止」的加息。這也令前美聯儲副主席克拉里達預測,美聯儲本周可能採取的加息行動「絕不會是一次就收手」。
不過,高盛認為,美聯儲本周的核心戰術仍是「降温」:無論是聲明還是點陣圖,都會極力避免暗示后續必定加息。
深入探究高盛的邏輯,該行並不認為眼下加息具備充分的宏觀經濟必要性——這也正是我們上周文章中所提到的:美聯儲陷入「死局」:加息沒用?但也得加!
高盛指出,目前美國經濟所面臨的供給端衝擊非加息能解。宏觀經濟常識早已證明,有限的利率上調無法有效沖銷體量巨大的供給側衝擊。這意味着,無論美聯儲是否象徵性地加碼利率,最終仍只能等待歷史衝擊隨時間自然消解。部分FOMC成員極有可能持類似觀點,並將近幾個月的數據視為積極信號。因此,高盛斷定美聯儲絕不願在本周釋放任何未來繼續加息的鷹派暗示。
今晚金融市場會如何走?
作為今年對美股預測「每發必中」的華爾街第一大行,摩根大通市場情報團隊在最新研報中指出,鑑於本周加息25個基點已被完全計入,同時市場已在激進押注到2027年一季度末累計加息超三次(76個基點)。該團隊與機構客户認為今晚的核心博弈正聚焦在四點:
沃什究竟能給出多少指引透明度?
市場定價75個基點的終極加息幅度是否反應過度?
鑑於沃什偏好「緊縮前置」,他是否會激進選擇9月/10月/12月連續加息,抑或在9月后於10月或12月單次突襲加息50個基點?
阻力最小的政策路徑——是否乾脆就是徹底抹平鮑威爾在2025年底實施的「預防性降息」?
摩根大通的基準判斷為:
關於透明度: 「少(説)即是多」的留白策略概率最高;
關於加息幅度:年內加息2次(累計50個基點)更合理,因年底前原油供給端很可能達成引發價格回落的協議。
關於加息節奏:若總加息幅度僅為50個基點,FOMC很難支持密集開火,因此「9月/12月」加息的組合比「9月/10月」更具可信度。
關於推翻去年降息: 沃什堅信AI的技術爆發正處於全面釋放生產力、掀起去通脹浪潮的奇點前夜,因此他絕不會簡單粗暴地將「撤回此前的預防性降息」視為醫治當下通脹的良藥。
值得一提的是,財聯社昨日曾撰文介紹過摩根大通對美聯儲決議五類情境的剖析。而目前,小摩也進一步對這五類情境下的市場表現予以了補充完善。其中頗為令人大跌眼鏡但仔細想來其實也較為合理的一層結果是,小摩認為今晚美聯儲不加息,反而是對美股市場最大的利空之一。而加息本身其實並沒有多麼「可怕」……
情境①:不加息
小摩認為,一旦這一情境下通脹預期飆升,導致10年期/30年期美債收益率大幅走高,這對股市將是一個嚴重利空。預計標普500指數在此情境下將下跌1.25%-1.75%。
情境②:加息,但不提供前瞻性指引
這似乎是目前的市場共識觀點,此情形下收益率曲線可能進一步陡峭化,但長端收益率的漲幅將受到抑制。股市將參考債券市場對(12月和2027年3月)利率定價作為指引,這可能將提振股市,且大盤股將更具優勢。預計標普500指數在此情境下將上漲0.25%-0.75%。
情境③:加息,並指引將退出2025年的寬松政策
此情境下股市將按本輪加息周期總幅度為75個基點來運作,關鍵問題在於沃什是否會考慮在10月/12月加息,而不是12月/明年3月。更迅速的行動可能會受到更正面的看待,但這同樣假設沃什會給出前瞻指引來進行解釋。預計標普500指數在此情境下將上漲0.5%-1%。
情境④:加息,同時抬高R*(中性利率)
若美聯儲未就R*的具體位置提供任何指引,市場將參考經濟理論,該理論表明當前利率可能比該水平低約100個基點至150個基點,且加息節奏將至關重要,同時需關注美聯儲是否會在2026年的任何一次會議上考慮加息50個基點。債券波動率上升將對股市構成利空。預計標普500指數在此情境下將下跌0.25%至1%。
情境⑤:加息、誓言粉碎通脹
小摩認為這是另一個尾部風險情景,沃什在此情景下暗示的最終聯邦基金利率實質上將遠高於其他情景,股市的反應可能會如同2022/2023年加息周期的重演,這可能會終結本輪美股牛市。預計標普500指數在此情境下將下跌1%-2%。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


