熱門資訊> 正文
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
2026-09-16 14:18
過去一周,黃金走勢頗為顛簸,現貨金價在周一一度跌穿4300美元關口,最低觸及4253美元附近,日內跌幅超過1.6%,創下一個多月以來的新低。這一下跌只因交易員都在定價美聯儲的加息預期。CME FedWatch的數據顯示,市場定價的加息概率高達92.4%——至少25個基點,基本已經躺在價格里了。政策聲明之后還有沃什的新聞發佈會,這位新任美聯儲主席的每一句話,都可能成為扣動金價下一步方向的扳機。
但周三亞太時段,在美聯儲靴子即將落地之前,黃金似乎開始搶跑美聯儲的「鴿派」預期:現貨金價回升至4330美元附近,黃金期貨一度拉昇至4382美元。
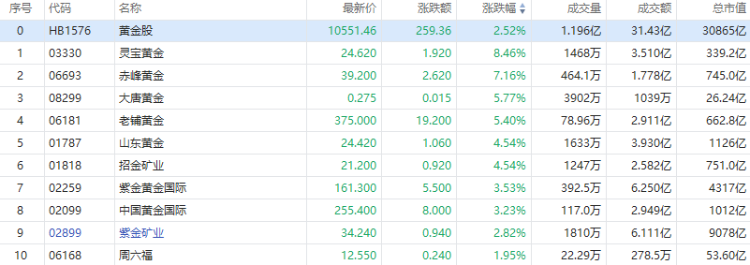
黃金股的表現更是耐人尋味。在上周四那一輪由加息預期重定價引發的拋售中,紐曼礦業(NEM.US)的跌幅不到2%,伊戈爾礦業(AEM.US)也不過3%左右。同期白銀則跌超4%,跌幅是黃金的四倍多。今日港股方面,靈寶黃金升逾8%,赤峰黃金升逾7%,老鋪黃金升逾5%,山東黃金、招金礦業升逾4%,紫金礦業升近3%。
美聯儲的「兩難」,市場已經看穿了
美聯儲這次面對的局面的確棘手。8月核心CPI環比上漲0.3%,油價重新站上100美元甚至一度突破109美元,通脹回落的趨勢不僅停滯了,還出現了反彈的苗頭。中東方面,沙特在經歷了一周來自伊朗支持的武裝力量襲擊后,對包括麥加和吉達在內的多個區域發佈了安全警報。能源供給風險疊加通脹粘性,使得美聯儲在9月會議上按兵不動的政治成本變得極高。
但如果因此認為美聯儲會一路鷹派到底,可能低估了市場正在定價的另一種可能性。
BubbleBubble Report創始人Jesse Colombo表示,如果美聯儲如期加息,不確定性消除后金價可能小幅修復;但如果美聯儲選擇不加息,金價將「大漲」,有望開啟邁向5000美元的上行行情。
這個判斷背后有一個值得認真對待的邏輯:本輪通脹的一部分來自供給端衝擊——能源價格由地緣衝突推升,而非需求過熱。貨幣政策對供給型通脹的調節效果本身就有限。Colombo還提到了另一股力量——AI基礎設施投資催生的資本開支通脹,各大雲廠商在算力上的投入規模以萬億美元計,這類支出對利率的敏感度遠低於傳統消費和投資。
換句話説,美聯儲可能在被迫加息來應對一個加息解決不了的問題。
更微妙的是政治層面的變量。特朗普政府已經公開表達了對低利率的偏好,白宮國家經濟委員會主任哈塞特在被問及沃什加息是否正確時,雖然表示「尊重」美聯儲的決定,但同時也闡述了美聯儲不應加息的理由。有機構同時指出:如果沃什釋放比市場預期更鴿派的信號,債券投資者出於對衝通脹風險的需求,反而會要求更高的收益率。這意味着,「鴿派加息」這條路徑本身也充滿了矛盾——美聯儲試圖通過加息維護抗通脹信譽,但如果市場認為這次加息只是做做樣子、后續不會繼續收緊,長端收益率反而可能走高。
BMO資本市場的比爾·哈特曼表示:美聯儲想要維持抗通脹公信力,同時選擇維持利率不變,難度極大。市場不僅要警惕超預期的暫停加息,即便是「鴿派加息」——點陣圖或發佈會釋放偏謹慎的信號——同樣會令市場對資產重新定價。
中金公司的框架提供了一個有用的視角:如果9月加息,未來可能不會繼續加息,市場或開始交易「利空出盡」;如果9月不加息,對黃金更加有利。兩種情景下,黃金的中期方向都不悲觀。這大概是當前市場最核心的定價分歧所在——短期利率在往上走,但市場對美聯儲能否維持限制性政策立場的信心,並不像期貨價格所顯示的那麼強。
交易平臺Naga.com的市場分析師Frank Walbaum對此也總結道:「鷹派美聯儲可能進一步壓低金價,但任何偏軟的措辭都可能緩解加息押注,幫助金屬反彈」。
美債收益率的故事,不只是機會成本
10年期美債收益率突破5%這件事,被普遍解讀為黃金的利空,因為持有無息資產的機會成本在上升。這個邏輯本身沒錯,但不完整。
如果拆開來看,本輪長端收益率上行的驅動力,很大一部分來自財政層面的擔憂,而非單純的經濟增長或通脹預期。美國政府的借貸需求在持續膨脹,債券供給壓力對長端利率構成了結構性推力。State Street的策略師Aakash Doshi指出,當前推高長期利率的因素「看起來並非高於趨勢的GDP增長或企業利潤率」。換句話説,收益率在漲,但漲的原因不是經濟太熱。
這就引出了一個關鍵的推論:如果長端收益率上行的核心驅動力是財政信用風險,那麼它對黃金的影響方向,可能與傳統利率模型預測的相反。黃金作為「信用對衝」資產的屬性,在這種環境下會被激活。8月美債收益率飆升期間,金價不降反升,就部分驗證了這一點——信用邏輯已經在某種程度上壓倒了機會成本邏輯。
德國商業銀行分析師最近在一份報告指出,金價到目前為止沒有承受更大的壓力,這多少有些令人意外。他們給出的解釋是,持續的財政擔憂——反映在長期國債收益率的高企上——以及美國政治風險的升溫,正在給黃金託底。
BubbleBubble Report還提到了一個容易被忽略的數據點:本輪金價的回調幅度相對有限,可能與全球央行持續購金的趨勢有關。央行分散外匯儲備配置的需求,在美債信用受到質疑的背景下,構成了黃金需求的底部支撐。
礦商的「槓桿」是個被過度簡化的故事
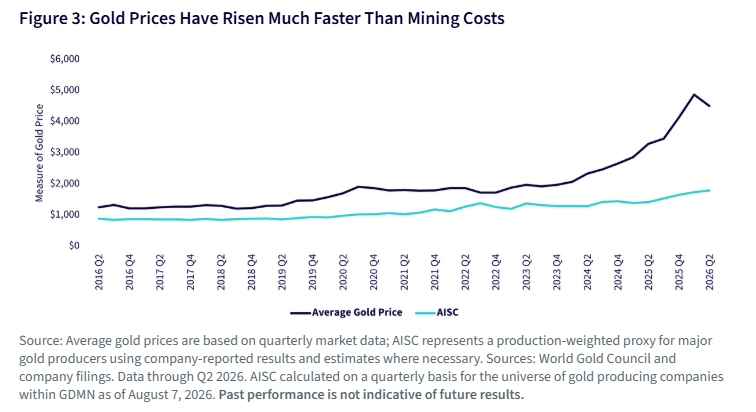
回到黃金股。市場對黃金股最常見的敍事是「金價上漲時,礦商的利潤增長快於金價漲幅,因為開採成本相對固定」。這個邏輯本身沒錯。當前行業層面的全維持成本(AISC)利潤率已經接近每盎司3000美元,而開採成本在金價上漲的過程中幾乎沒有太大變化。當成本端固定、售價端上升時,利潤率以百分比計確實會跑得比價格更快。這就是所謂的「經營槓桿」。
但這只是故事的一半。
9月11日那輪拋售中,礦商跌幅小於金屬,原因恰恰在於經營槓桿只是影響礦商股價的一個變量。一座礦的儲量壽命、資產負債表上的債務、環保和許可以及更廣泛的股票市場風險敞口,這些因素完全不受金價驅動。研究員Dirk Baur、Allan Trench和Lichoo Tay的長期研究直接指出:黃金礦業股票在長周期內結構性跑輸實物黃金。原因不復雜——礦商必須不斷投入勘探和收購來補充被挖掉和賣掉的儲量。這個再投資循環,加上疊加在金價之上的股票市場風險,是實物黃金不具備的負擔。
WisdomTree的分析也指向同一個方向:過去十年礦商的AISC上升速度遠慢於金價,這意味着結構性的利潤率擴張可能比當前股權估值所反映的更持久。2025年黃金礦商在金屬價格上漲的背景下充分展示了經營槓桿的放大效應,VanEck認為這種槓桿在2026年可能繼續推動礦商跑贏金屬本身。但這個判斷成立的前提是金價處於上行趨勢,或者至少不出現大幅下跌。
花旗銀行全球大宗商品團隊最近在一份研報中指出,大型黃金礦商相對於金條被低估了。該行將紐曼礦業和伊格爾礦業列為首選標的,並指出當前黃金股票的估值隱含的金價大約比現貨低500美元/盎司。花旗預計到2027年底金價將達到5000美元/盎司,即使金價只是維持在當前水平,黃金股也有跑贏的空間。
支撐這一判斷的核心是自由現金流。花旗指出,大型礦商的成本雖然在上升,但上升速度遠低於金價漲幅,利潤率仍在擴張。更關鍵的是,這些公司的資本配置策略日趨理性,在再投資和股東回報之間保持了平衡。花旗特別提到,股息收益率是將礦業股與持有實物黃金區分開來的重要因素——如果金價下跌,股息可以提供一定的下行保護,這在2012至2016年的黃金熊市中得到了驗證。
具體到個股,花旗給紐曼礦業的現貨自由現金流收益率約為6%,給伊格爾礦業的約為4.5%。紐曼礦業第二季度調整后每股收益2.10美元,營收61.2億美元,略低於分析師預期,但財報公佈后Raymond James上調了目標價。伊格爾礦業的季度盈利和營收同樣小幅不及預期,但公司實現了超過13億美元的創紀錄季度自由現金流。
黃金股的估值錯配,可能纔是真正的機會
把上面幾條線串起來,可以看到一個不太對稱的圖景。黃金本身面臨短期利率上行的壓制,但金價的抗跌程度超出了利率模型的預測,説明市場在定價一些超越利率的因素——財政信用風險、美聯儲政策可信度、地緣政治不確定性。這些因素短期內不會消失。
黃金股的情況則更復雜。如果美聯儲最終走向「鷹派暫停」或「鴿派加息」——即加息一次但后續不再繼續——那麼利率預期見頂的轉折點對黃金和黃金股的提振可能相當顯著。
WisdomTree的觀察值得留意:儘管金價在2026年更加區間震盪,但礦商的基本面案例依然成立,利潤率的結構性改善尚未被股權估值充分反映。這意味着,如果金價在美聯儲政策路徑明朗后企穩甚至反彈,礦商層面的估值修復空間可能比金價本身的漲幅更具吸引力。
當然,這里面的風險也很清楚。如果通脹持續超預期,美聯儲被迫進入一個比市場定價更長的加息周期,長端收益率繼續攀升,那麼黃金和黃金股都會面臨更大的壓力。StoneX的Daniel Pavilonis表示,「高利率、強美元」的組合正在持續侵蝕黃金的投資吸引力,如果利率繼續上行,價格可能進一步下探。這個風險不能忽視。
但問題在於,市場當前92%以上的加息定價,已經把相當一部分鷹派情景計入了價格。真正沒被充分定價的,是加息之后會發生什麼。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


