
原創精選> 正文
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
2026-09-16 15:01
華盛資訊9月16日訊,美聯儲可能又要按下「加息鍵」。
今夜凌晨2點,美聯儲將公佈最新議息結果。根據CME數據,當前市場預計本周加息概率已超92%。同時,隨着油價重新突破100美元、8月通脹超預期,美國10年期國債收益率再次升破5%,華爾街對政策路徑的判斷迅速轉鷹。
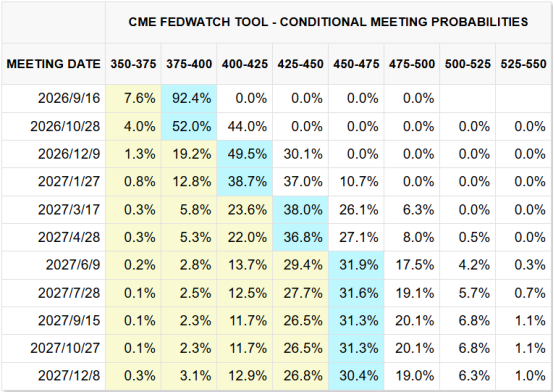
市場真正糾結的已經不只是「本周會不會加25bp」,而是——這究竟是一次性的預防式加息,還是新一輪緊縮周期的開始?
美聯儲加息意味着全球股市一定下跌嗎?以史爲鑑,回看過去20年三輪主要加息周期,答案並沒有這麼簡單。
短期擾動衝擊全球股市
| 加息周期 | 首次加息 | 最后一次加息 | 利率變化 | 加息次數 | 累計加息 |
| 2004—2006 | 2004/6/30 | 2006/6/29 | 1.00%→5.25% | 17次 | 425bp |
| 2015—2018 | 2015/12/16 | 2018/12/19 | 0—0.25%→2.25%→2.50% | 9次 | 225bp |
| 2022—2023 | 2022/3/16 | 2023/7/26 | 0—0.25%→5.25%→5.50% | 11次 | 525bp |
過去20年,美國經歷了三輪較完整的加息周期,分別是2004-2006年、2015-2018年及2022-2023年。
2004年的特點是「小步快走」,在24個月內美聯儲連續17次加息25bp,累計加息幅度425bp。
2015年-2018年是就持續時間最長,也是利率曲線走勢最平坦的一輪加息,在長達36個月的加息周期中,共加息9次。
2022年爲了壓制數十年來最高通脹,美聯儲在短短16個月內累計加息525bp,其間更是連續祭出75bp的大幅加息。
在三輪不同節奏的加息周期下,股市的表現差別也相當大。
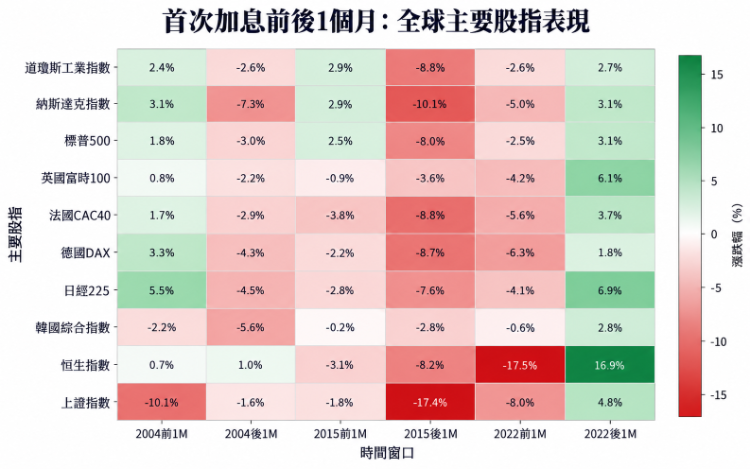
2004年和2015年,首次加息真正落地前,全球股市幾乎沒有出現明顯恐慌。2004年加息前一個月,道指和納指甚至分別上漲約2.4%和3.1%;2015年美股三大股指均漲超2%,其他股指小幅回落。
但2022年有所不同。在3月第一次25bp加息正式落地前一個月,道指已經跌3%,納指也下挫逾5%,全球其他主要股指也紛紛下跌。
港股的反應更加劇烈。首次加息前一個月恆生指數大跌超17%。不過,這一輪暴跌不能全歸因於美聯儲,當時中概股退市風險、互聯網監管、房地產壓力、疫情以及俄烏衝突等因素同時衝擊港股。
每輪加息開始前全球股指大多走勢分化,劇烈波動產生在加息落地后一個月。2004、2015年首次加息完成一個月內,全球股指集體下挫,平均分別跌3.3%、8.4%。
然而,在2022年首次加息完成后一個月,提前反應的全球股指反而集體反彈,開始交易「利空落地」,幾乎收復加息前一個月的跌幅,平均漲幅超5%。
拉長整個加息周期:全球股市大多上漲
全球股市在加息預期和落地的節點往往產生劇烈波動,但如果拉長看整個加息周期,全球主要股指大多上漲。
特別是2015年-2018年的加息周期,美國股市並沒有因為美聯儲加息而崩盤,反而在2015-2017期間走出了比較穩健的牛市。當時美聯儲加息節奏相對緩慢,同時美國經濟和企業盈利保持增長。2017年全球經濟同步復甦,美國企業盈利改善,再疊加税改預期貫穿全年,市場迎來盈利和估值共同抬升的「戴維斯雙擊」。僅2017年一年,納指就上漲約28%,道指上漲25%,標普500上漲19%。
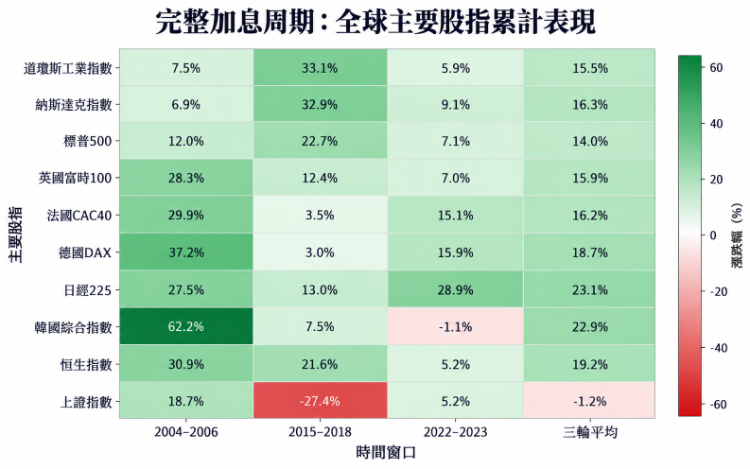
此外,甚至最激進的2022—2023年加息周期,標普500最終仍上漲約7.1%,納指上漲約9.1%,道指漲近6%。
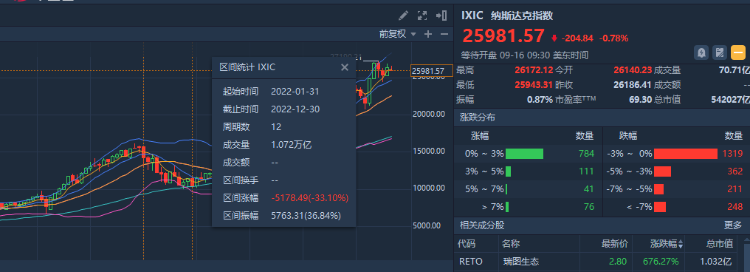
但需要注意的是,在激進加息周期中劇烈波動不容小覷。2022年加息最密集期間,美股一度經歷深度熊市,納指全年大跌33%,標普500全年跌近20%。不過隨着2023年通脹回落、加息接近尾聲以及科技股反彈,美股三大指數到最后一次加息時已收復大量失地。
大行怎麼看:「預防式加息」or「連續加息」?
目前大摩、高盛等華爾街大行對本周25bp的判斷已經趨於一致,但針對后續路徑,華爾街大多傾向於慢加息、邊走邊看數據。
大行 |
9月判斷 |
后續路徑 |
節奏判斷 |
| 摩根士丹利 | +25bp | 9月、12月分別+25bp,12月后美聯儲將隨着通脹放緩而暫停加息 | 偏慢 |
| 摩根大通 | +25bp | 年內預計再加一次 | 偏慢 |
| UBS | +25bp | 9月、12月分別+25bp | 偏慢 |
| 高盛 | +25bp | 暫未押注連續會議加息,2027仍預計存在降息空間 | 觀察型/偏慢 |
| 美銀 | +25bp | 9月、10月、12月連續+25bp | 偏急 |
- 大摩:今年加息兩次,明年將停止加息
摩根士丹利的經濟學家改變了對美聯儲政策的預測,轉而認為美聯儲會在9月和12月分別加息25個基點。
「我們預計美聯儲將在本周會議上加息25個基點,而且不會有異議,」 首席美國經濟學家Michael Gapen在研報中稱,「美聯儲一旦行動,很少只動一次」。他預測,12月之后美聯儲將隨着通脹放緩而暫停加息。
- 高盛:加息不等於美股牛市結束
高盛已經將9月判斷調整為加息25bp,不過暫時沒有把隨后連續加息作為基準情景,並仍預計2027年存在重新降息的可能。高盛認為,一次加息未必會阻止美國股市繼續上漲。當前企業盈利增長仍強,美股估值也並非極端;與此同時,25—50bp的政策調整不足以讓大型科技公司改變數千億美元級別的AI資本開支計劃。
相比政策利率本身,高盛認為長期美債收益率突然快速上衝對股票構成的風險反而更大。
- 小摩:如果盈利夠強,回調反而可能是機會
摩根大通目前預計本周加息25bp,並預計今年稍后仍可能再加一次。但股票策略師Mislav Matejka認為,如果加息幅度較為温和,同時企業盈利保持強勁,股市有能力消化利率上升。對於油價上漲和債券收益率走高引發的短期調整,摩根大通反而認為,在三季度財報季到來之前,市場回落可能形成買入機會。
- UBS:預計9月、12月各加一次,但仍看好股票
UBS也已經上調了加息預測,目前預計9月和12月各加息25bp,將年底聯邦基金目標區間推升至4.00%—4.25%。但UBS同樣沒有因此全面轉空股市,其認為如果貨幣緊縮發生在GDP增長、就業、企業利潤以及AI投資仍然較強的環境中,更高利率並不必然破壞風險資產的基本面,短期波動甚至可能提供重新配置股票的機會。
- 美銀:最鷹派,年內可能連續加三次
相比之下,美銀對利率路徑的判斷明顯更激進。美銀預計,美聯儲將在9月、10月和12月連續三次加息25bp,即2026年累計加息75bp。背后的判斷是美國經濟和勞動力市場仍有韌性,同時通脹壓力並未完全消退。這也是市場需要警惕的另一種情景:如果美銀判斷兑現,那麼本周就不是孤立的一次25bp,而是新一輪連續緊縮的起點。
加息后怎麼辦?兩種情景,兩套交易邏輯
從歷史的加息周期來看,温和漸進式加息和激進加息對資本市場會產生不一樣的效果。
- 情景一:預防式加息或慢加息——交易「利空兑現」
中金表示,小幅加息甚至是「預防式加息」,因為幅度小,擾動也有限,甚至很多時候預期提前計入,加息兑現往往意味着利空出盡。對市場未必是壞事,都是「反着做」。
高盛也認為,25—50bp的加息不會改變全球大型科技公司的AI資本開支計劃。高盛特別提到,很多AI「賣鏟人」和半導體股后續仍有上行空間。
除了AI,高盛還點名體驗型消費,包括郵輪、現場活動等,認為高收入消費群體仍保持較強支出能力。
- 情景二:連續、大幅加息——真正進入防守模式
另一種風險更大的情況,是油價持續失控、通脹再次全面上升,迫使美聯儲連續、大幅收緊。
中金認為,如果出現持久且大幅加息,融資成本和金融條件將明顯收緊,對實際經濟和資本市場都會造成更長期的衝擊;與此同時,現金、貨幣基金以及短久期國債的相對吸引力將明顯上升。這種環境最接近2022年的劇本。
板塊層面,能源值得重點關注。2022—2023年的緊縮周期恰好與俄烏衝突、能源供給緊張和高通脹重疊,高油價支撐能源企業盈利和現金流,即便美聯儲快速加息的情況下,能源板塊整個周期仍上漲約16%。
而在真正的急加息環境里,需要更加謹慎的則是:高估值、弱盈利、高負債,以及高度依賴外部融資的公司。因為當無風險利率持續抬升,市場會越來越不願意為多年以后才能兑現的盈利支付高估值。不過,中金同時認為,目前連續大幅加息的基礎並不充分,美國基本面也未必承受得住長時間緊縮。
股指ETF
| 股指 | 相關ETF | |
| 納斯達克指數 | $QQQ 、 $SQQQ 、 $TQQQ | |
| 道瓊斯指數 | $DIA 、 $RSP | |
| 標普500指數 | $SPY 、 $IVV 、 $VOO | |
| 恆生指數 | $02800.HK 、 $07500.HK 、 $07200.HK | |
| 恆生科技指數 | $03033.HK 、 $03032.HK 、 $07552.HK 、 $07226.HK 、 $03067.HK |
各位投資者朋友
今夜會如期「加息」嗎?
美聯儲會后續政策路徑怎麼走?
歡迎評論區討論!
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。


