熱門資訊> 正文
海外研選 | 伯恩斯坦:數據中心模塊化浪潮重排「賣鏟人」座次
2026-09-15 20:36
財聯社9月15日訊(編輯 史正丞)AI數據中心的建設競賽,正在給賺得盆滿缽滿的電氣和IT設備供應商出一道新考題:不僅要比拼產品質量,還得能幫客户早日開機。
伯恩斯坦在9月14日發佈的報告中指出,隨着自備電源逐步緩解供電約束,施工周期和機電工程勞動力短缺正成為新的瓶頸。將更多安裝、集成和測試搬進工廠的模塊化(Modularisation)建設,有望加快交付,並改變供配電、冷卻和機房基礎設施供應商之間的利益分配。
設備到了,安裝師傅找不到
爲了儘快獲得電力,數據中心開發商已開始為「速度」買單。報告比較的數據中心建設瓶頸周期顯示,電網接入需要5至7年,不同類型的燃氣輪機需要等待2至5年,往復式內燃機要1至2年,燃料電池不到1年。報告顯示,自備電源在已運行數據中心中的佔比僅6%,在建項目達到22%,儲備項目達到40%。
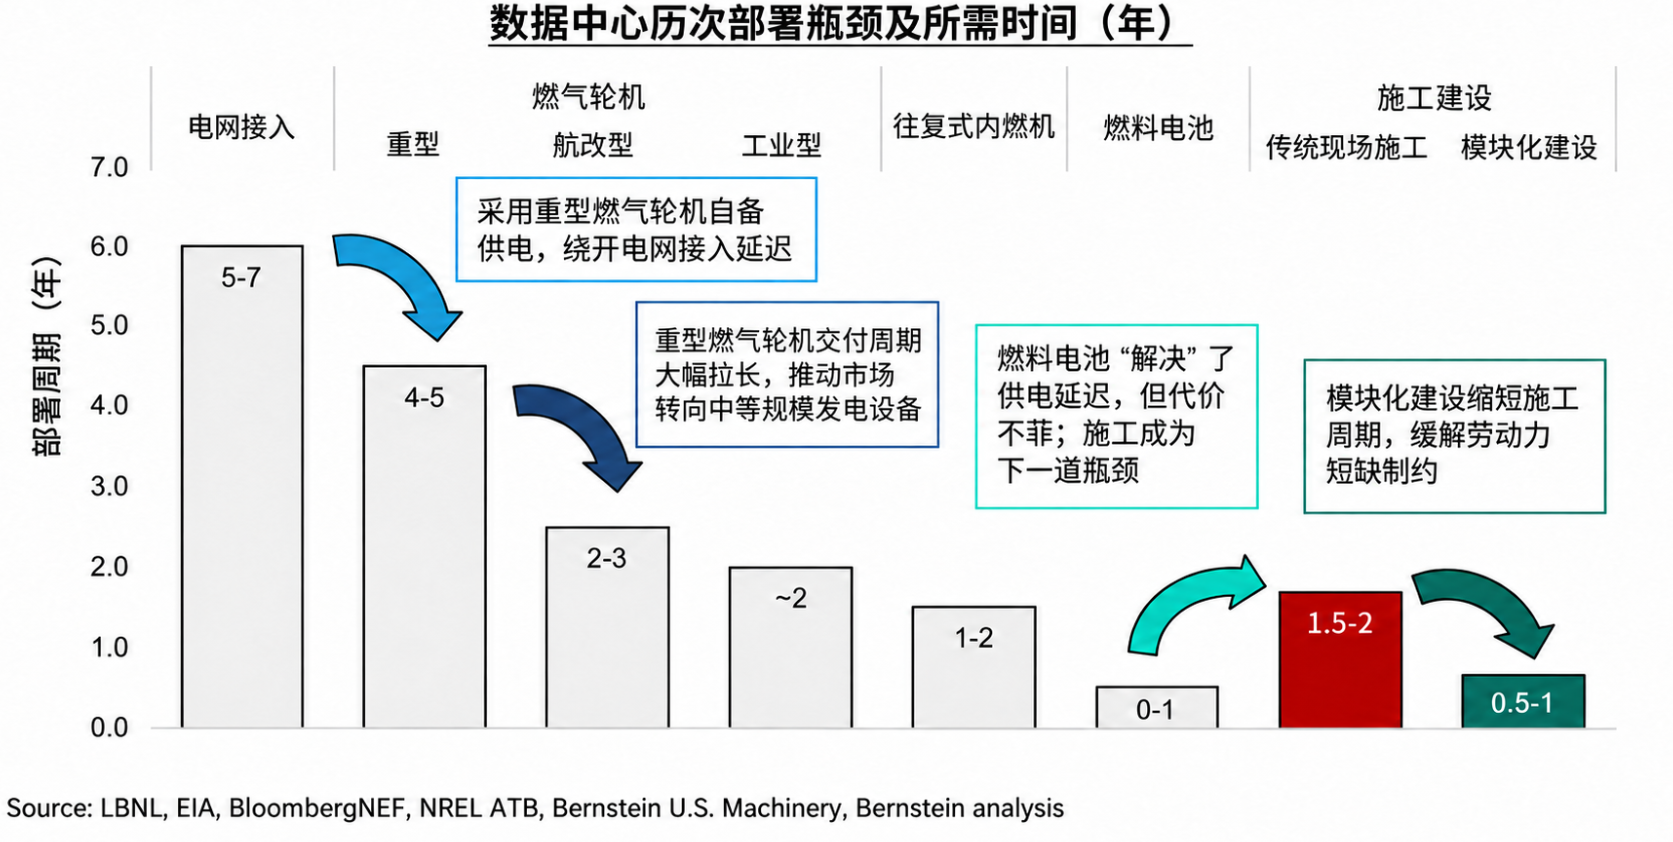
即便電源可以加急安排,工地也未必跟得上。新興數據中心運營商Crusoe的案例顯示,採用自備電源后,數據中心仍需18至24個月建設,其中實體施工和安裝超過15個月。
更進一步的問題則是「設備到了,安裝師傅找不到」。
報告指出,約70%的數據中心項目集中在僅擁有30%相關機電及管道工程勞動力的地區,項目分佈與勞動力供給之間的錯配,進一步加劇了施工用工壓力。
因此,施工周期與勞動力供給的雙重約束,推升了數據中心對模塊化建設的需求。
模塊化建設的核心,是讓設備先在工廠完成更多組裝、集成和測試,再運往現場安裝。標準設計、重複採購與工廠生產,可以和現場準備同步推進,並減少每道工序之間的等待時間。
電力模塊通常集成UPS、電池、開關設備和母線等;IT模塊則整合機架、佈線、配電和冷卻設施。需要説明的是,在該報告的測算口徑中,IT模塊主要指機房基礎設施,並不包含GPU服務器。
施耐德的案例顯示,模塊化方案可將部署周期從88周縮至34周;ABB稱,預製可縮短約30%的部署時間,疊加預設計后可縮短約50%;維諦採用模塊化方案后,現場作業時間為10周,遠低於傳統方案的70周。
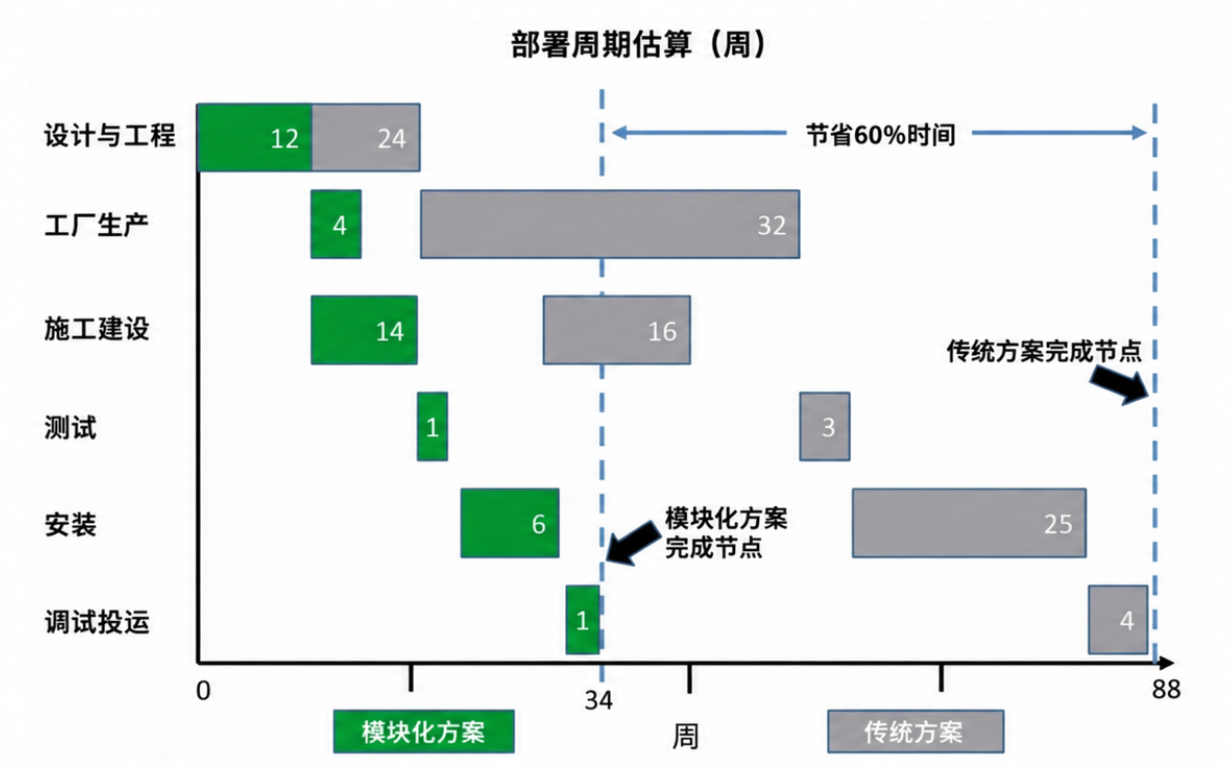
(施耐德測算,模塊化配置可將部署周期縮短60%,來源:報告)
伯恩斯坦預計,模塊化及預製化方案將在本十年末成為數據中心新增建設的主流方式。分析師們預期,2026至2030年模塊化新增容量將實現24%的年複合增長率,高於整體市場的14%;模塊化容量佔新增容量的比例將從2026年的40%升至56.9%。其中,新型AI雲廠商和託管商等客户通常更能接受標準方案,有望推動需求增長。
從單品採購到系統採購,誰有資格來「配餐」?
模塊化對設備商的意義,遠不止多賣幾個預製箱體。
傳統模式下,設備可由業主或EPC/MEP承包商向多家制造商採購;在設備商主導的模塊化模式中,設備商更多掌握系統設計、採購與集成權,並主要依靠自身產品線完成供貨。
從「挨個點菜」轉向「點套餐」,意味着誰有資格「配餐」, 誰就更有機會決定哪些品牌能上桌。
報告認為,產品線完整的設備商可通過內部供應鏈提供模塊所需設備內容的80%至90%。這意味着綜合型廠商有機會從單一設備銷售轉向承接更大範圍的系統訂單,而產品覆蓋較窄的廠商,可能更多以二級供應商身份進入其他廠商主導的模塊方案。
在伯恩斯坦的代表性情景中,最具優勢的綜合設備商市場份額可能由約20%升至23%。
值得注意的是,只把電力設備做成模塊還不夠。如果冷卻、機架和佈線仍需大量現場作業,整體交付速度依然受限。因此,報告將相對稀缺的IT模塊及其與電力模塊的協同,視為綜合設備商擴大訂單的重要機會。
三家領跑,其他廠商各有進退
在伯恩斯坦看來,施耐德、維諦和伊頓最具備把握這一變化的綜合條件,但優勢並不相同。
施耐德的長處是產品覆蓋、客户基礎和製造佈局。報告稱,報告統計顯示,施耐德專用於模塊化及預製方案的製造設施面積超過100萬平方英尺,兩年增長270%。與Compass的五年30億美元協議,以及與Switch、Digital Realty的供應產能協議,也體現出客户關係積累。
維諦技術則採取更具進取性的整體交付路線。SmartRun IT模塊覆蓋1.5MW現有方案,並規劃支持未來架構的4.3MW至6.2MW方案;OneCore架構可由12.5MW單元擴展至1GW園區,將電力、IT、冷卻和服務納入統一體系。
伊頓通過併購與合作補強模塊化能力:收購Fibrebond擴大預集成電力模塊佈局,並藉助Flexnode進入4.5MW計算模塊。不過,報告認為,伊頓自有品牌MW級IT模塊及整體方案的成熟度仍落后於施耐德和維諦。
其他廠商的處境,則説明「產品多」與「系統做得完整」之間還有距離。
按報告的產品覆蓋矩陣,nVent現有產品所對應的設備類別佔IT模塊可尋址價值量約91%,但公司尚不能獨立提供完整IT模塊。羅格朗擁有較廣泛的機房側產品,收購Girtz后又增強了電力模塊集成能力;在形成完整方案前,仍可能面臨採購向綜合供應商集中的壓力。
ABB和西門子在電力模塊領域具備一定基礎,但IT模塊覆蓋不足。西門子通過臺達補齊UPS能力,並與羅格朗、Cadolto合作開發模塊化邊緣數據中心;報告指出,這種對合作夥伴的依賴也會稀釋其能夠獲取的項目價值。
投資評級和目標價
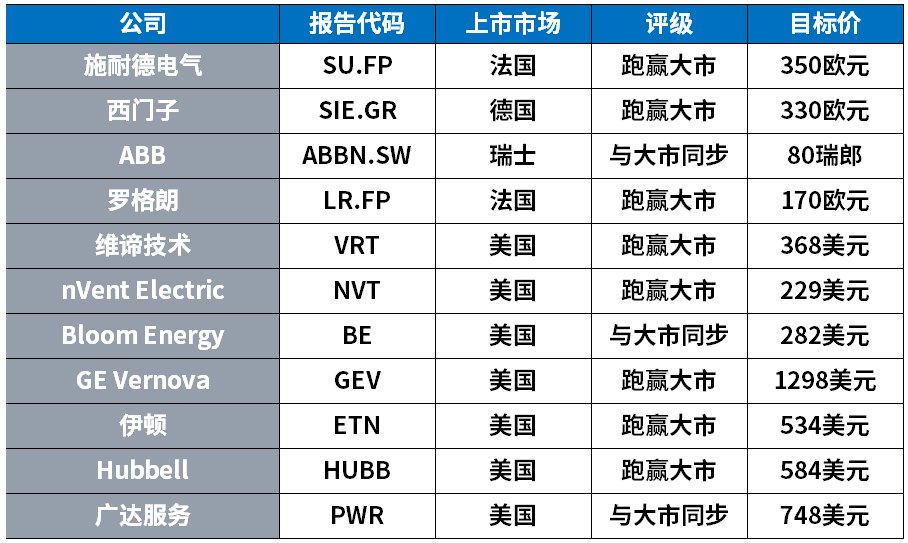
伯恩斯坦將施耐德、維諦和伊頓視為模塊化趨勢下投資敞口最明確的綜合型設備商,三家公司均獲「跑贏大市」評級,目標價分別為350歐元、368美元和534美元。
其中,維諦目標價較最新收盤價超過50%,為三者中目標價潛在空間最大的一家。