熱門資訊> 正文
AI「降温」議論難擋硬件端景氣 港股半導體板塊反彈傅里葉漲約20%
2026-09-15 15:40
財聯社9月15日訊(編輯 馮軼)今日港股半導體板塊在大市持續走弱格局下率先出現強反彈信號。
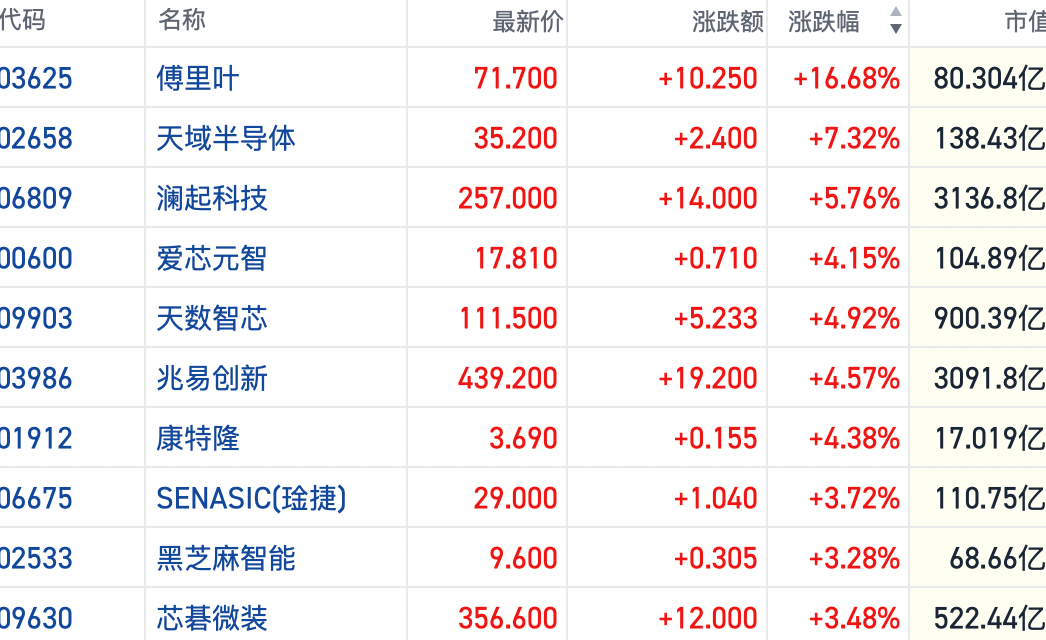
截止發稿,一批半導體芯片股逆勢走強,傅里葉(03625.HK)漲近20%,天域半導體(02658.HK)漲超7%,瀾起科技(06809.HK)等多隻個股跟漲3%以上。
消息面上,近期臺積電、英偉達等產業鏈頭部廠商再度釋放景氣利好。
據媒體報道,臺積電3nm、2nm先進製程與CoWoS先進封裝產能持續供不應求。供應鏈人士透露,英偉達、蘋果等持續佔有臺積電先進製程與封裝資源。此外,有記者從從產業鏈獲悉,蘋果已接受三星電子2027年一季度存儲芯片報價,較今年三季度報價上漲30%-40%。
此外,摩根大通分析師稱,因AI需求強勁,光刻機巨頭阿斯麥正研究2028年生產超110台EUV設備。數據顯示,阿斯麥2026年低數值孔徑EUV產能約65台,計劃明年、后年逐年提高30%。
有分析稱,AI服務器持續放量,將拉動GPU、HBM、PCB等關鍵環節的新增產能投入。隨着雲廠商資本開支持續擴張,產業鏈景氣有望沿「服務器出貨—關鍵物料緊張—上游擴產—設備訂單」進一步傳導。
值得一提的是,近日OpenAI、Anthropic等AI行業巨頭呼籲放慢技術發展腳步,一度引發市場對產業鏈增長放緩的擔憂。
但需要指出的是,相關討論主要集中在AI股票的估值,模型能力及應用端商業化的發展。而在數據中心等硬件層面,半導體景氣度仍持續受益上游資本開支的確定性。
TrendForce最新預計,Google、Amazon等北美五大雲廠商及中國四大CSP廠商2026年資本開支合計將超過8867億美元,同比增長約90%。Dell’OroGroup更是預計,全球數據中心資本開支將在2026年就突破1萬億美元,並於2030年超過3萬億美元。
綜合來看,由於眾多科技巨頭在資本開支層面持續上修,AI算力建設仍在向縱深發展。需求端的爆發和供應瓶頸也正從GPU進一步向服務器、PCB及高速材料、光通信、散熱、電源等基礎設施環節擴散。
國泰海通證券也認為,在外部環境仍存不確定性的背景下,國內政策向驗證應用深化,國產化仍是中長期主線。其中,半導體設備材料與國產算力進展較為突出。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


