熱門資訊> 正文
從中報看黃金股:高金價,何時兑現為利潤與分紅?——讀懂黃金股票指數的「放大器」邏輯
2026-09-15 14:44
經歷一輪調整后,國際金價近期迎來反彈。與此同時,不少投資者發現,黃金板塊股票的階段性反彈力度明顯強於金價本身。
以中證滬深港黃金產業股票指數和倫敦金現為例,在7月21日至8月12日的反彈階段,黃金股指數上漲約26%,同期金價上漲約10%,區間漲幅約為金價的2.6倍;8月13日金價高位整固,黃金股指數單日回調約4.9%,波動幅度同樣更大。這組數據表明,黃金股在特定階段可能放大金價波動,但這種放大並不是穩定不變的倍數關係。
(注:以上僅為對中證滬深港黃金產業股票指數和倫敦金現貨價格歷史表現的客觀展示,不預示指數及其相關基金未來情況,不作為任何投資收益保證或投資建議。)
那麼黃金股為什麼會成為金價的「行情放大器」?這種彈性在什麼條件下更容易兑現?要回答這些問題,需要從金價驅動、礦企盈利和權益市場定價三個層面展開。
最新披露的2026年中報,正好為這條傳導鏈提供了現實檢驗:高金價能否轉化為利潤增長,利潤能否沉澱為經營現金流,以及現金流何時通過分紅回饋到股東。
金價為何反彈:宏觀壓力緩和,長期買盤仍在
本輪金價反彈,首先來自美國宏觀數據和貨幣政策預期的邊際變化。美國7月非農就業減少2.3萬人,5月和6月就業數據合計下修10.3萬人,顯示勞動力市場正在降温;7月CPI同比由3.5%回落至3.4%,核心CPI同比由2.6%降至2.5%,通脹壓力也出現一定緩和。
美聯儲7月會議仍將聯邦基金利率目標區間維持在3.50%—3.75%,但就業與通脹數據轉弱,使市場對美聯儲貨幣政策進一步收緊的擔憂有所緩和,高利率對黃金的邊際壓制開始減弱。不過,能源價格仍處於高位,美聯儲內部也存在加息聲音,后續利率路徑仍可能反覆。
圖:全球央行季度淨購金量(2014—2026年上半年)
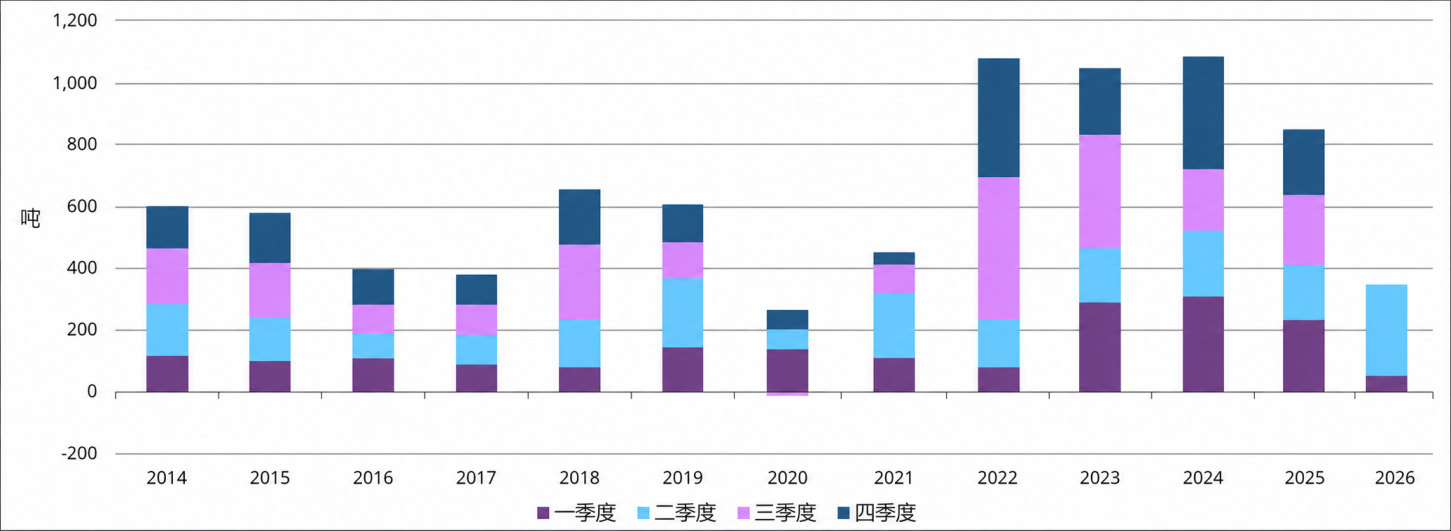
注:各年度柱形由一至四季度央行淨購金量堆疊構成,正值代表淨買入,負值代表淨賣出;2026年僅包含第一、第二季度數據。2026年一季度淨購金量經修訂為57噸,二季度回升至289噸,上半年合計約345噸。數據來源:Metals Focus、Refinitiv GFMS、世界黃金協會《Gold Demand Trends: Q2 2026》;數據截至2026年6月30日。
相較於短期流動性預期的擾動,央行購金和儲備多元化構成了更穩定的中長期需求基礎。世界黃金協會數據顯示,2026年二季度全球央行淨購金289噸,較修訂后的一季度57噸顯著回升,並創下二季度歷史新高。地緣局勢、財政擴張和國際儲備多元化需求仍在,使黃金的長期支撐邏輯並未發生根本變化。
因此,本輪行情並非單一事件推動,而是「就業和通脹降温緩解宏觀壓力、央行購金穩定長期需求、地緣風險提升避險價值」共同作用的結果。
為何黃金股更有彈性:金價之外還疊加經營槓桿
實物黃金ETF與黃金股雖然都受到金價影響,但兩者獲取收益的邏輯並不相同。實物黃金ETF主要跟蹤黃金現貨價格,其收益表現與金價漲跌較為接近;黃金股指數持有的則是黃金採掘、冶煉及銷售企業,本質上屬於權益資產,其表現不僅取決於金價,還取決於礦企成本、產量、儲量和市場估值。
對於黃金礦企而言,營業收入主要取決於「金價×銷量」,而人工、電力、耗材和設備折舊等生產成本在短期內通常不會與金價同步變化。在銷量、單位成本等其他因素相對穩定時,金價上漲會擴大單位利潤空間,使利潤增幅可能高於金價漲幅,這就是黃金股經營槓桿的重要來源。維持性資本開支則主要影響自由現金流及后續分紅能力。
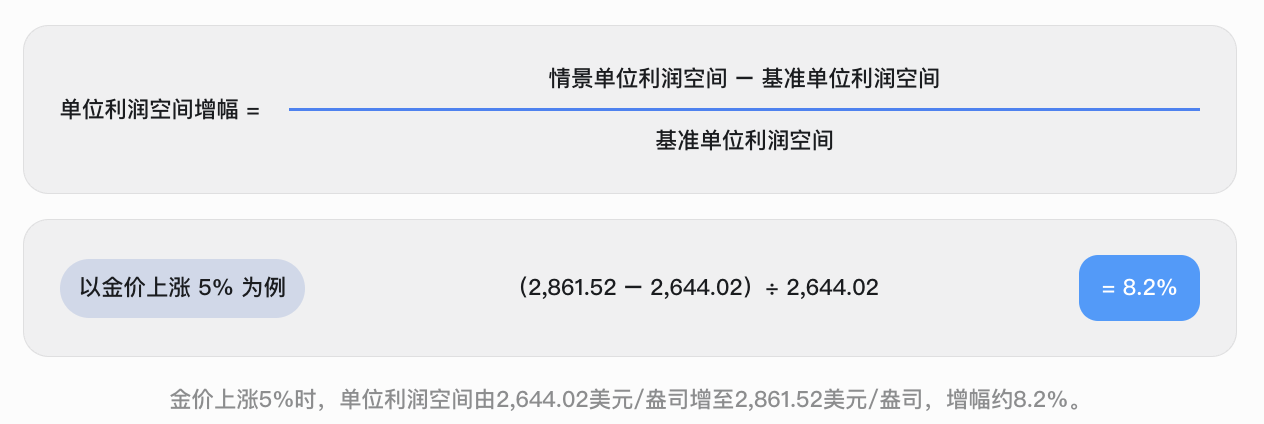
以世界黃金協會披露的2025年第四季度全球金礦行業平均全部維持成本(AISC)1706美元/盎司為例,按照2026年8月13日約4350美元/盎司的金價進行簡化測算,基準單位利潤空間約為2644美元/盎司。如果AISC保持不變,金價上漲10%,單位利潤空間可擴大約16.5%,明顯高於金價本身的漲幅。
圖:全維持成本(AISC,含特許權使用費及生產税)與季度平均金價(美元/盎司)
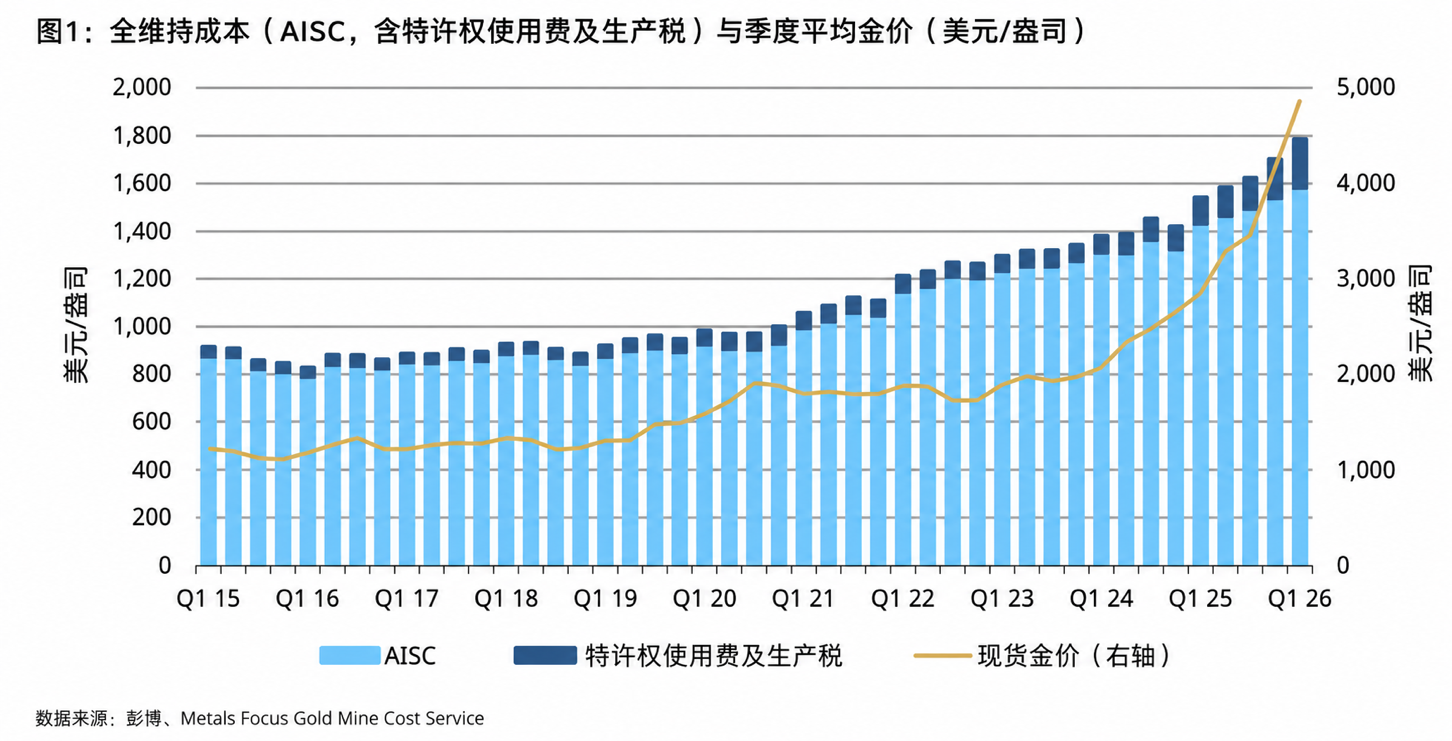
數據來源:彭博資訊、金屬聚焦(Metals Focus)《金礦成本服務》;數據截至2026年第一季度末(2026年3月31日)。以上僅為對全球金礦行業全維持成本與季度平均金價歷史表現的客觀展示,不預示指數及其相關基金未來情況,不作為任何投資收益保證或投資建議。
從2015年至2026年一季度,全球金礦全部維持成本及特許權使用費、生產税整體呈上升趨勢,但金價尤其自2024年以來上漲得更快,推動金價與成本之間的單位利潤空間顯著擴大。這説明高金價兑現為礦企盈利,並不要求成本停止上漲,關鍵在於金價漲幅能否持續覆蓋成本抬升;若產量與成本執行保持穩定,擴大的單位利潤空間就有望進一步轉化為利潤和經營現金流。
圖:金價上漲,黃金股利潤空間為何彈性更大?
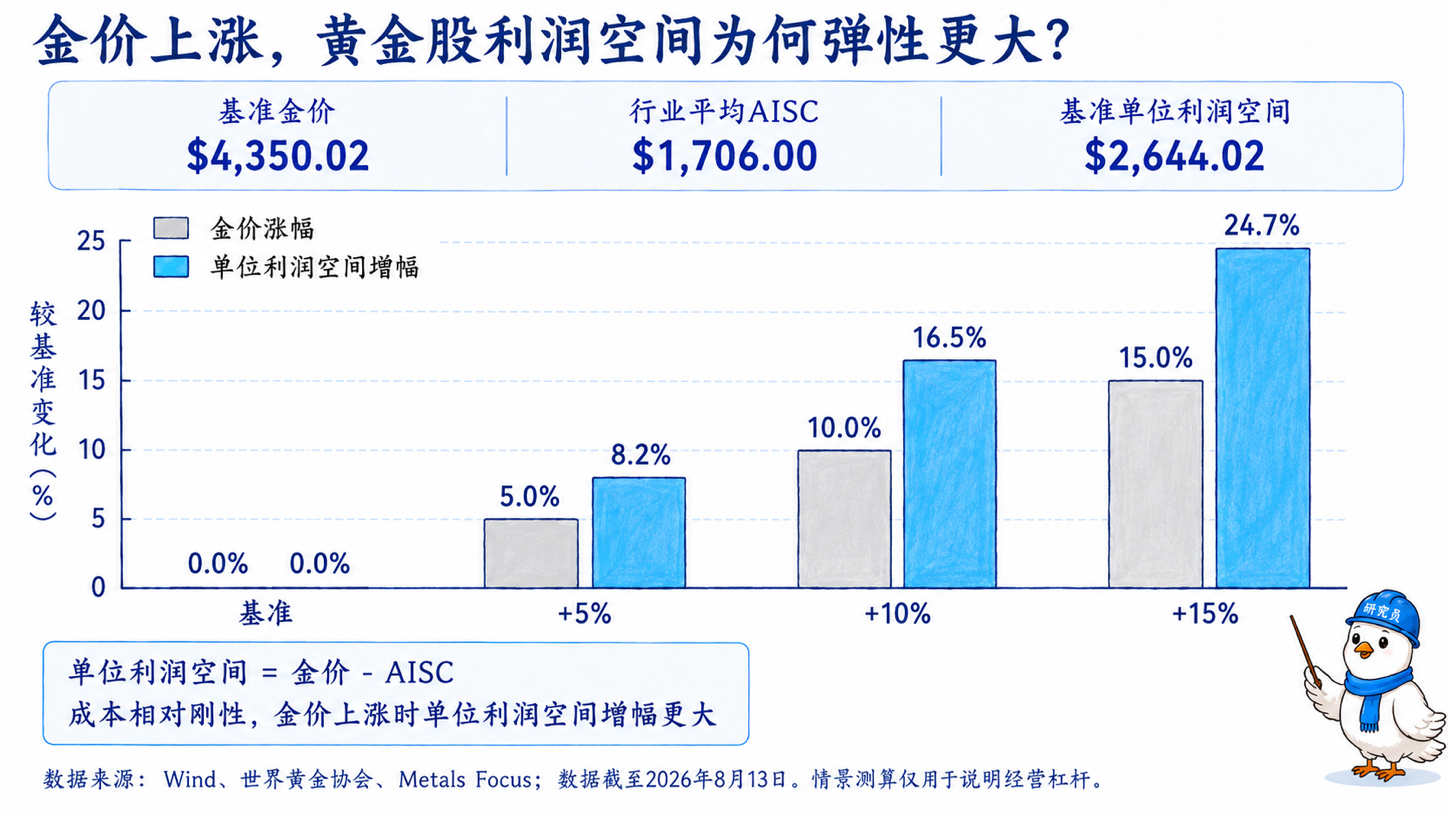
數據來源:Wind,世界黃金協會《Gold Demand Trends: Q1 2026》Supply章節,Metals Focus。基準金價為Wind倫敦金現(XAUUSD.GI)截至2026年8月13日取值4,350.02美元/盎司;AISC為世界黃金協會披露的2025年第四季度全球黃金礦業平均全部維持成本1,706美元/盎司,底層數據由Metals Focus提供。單位利潤空間=金價-AISC;各情景假設AISC保持不變,其余數據均為內部測算。情景測算數據不預示相關基金未來表現,不作為投資收益保證或投資建議,僅用於展示產業整體趨勢。
2026年中報已經驗證了這條傳導鏈的前半段。以公開披露的代表性礦企為樣本,三家A股公司上半年歸母淨利潤同比增長約26%—62%,均快於各自營業收入增速;一家港股礦企樣本在綜合AISC約1,678美元/盎司的情況下,上半年歸母淨利潤約14.5億美元,並首次宣佈每股1.50港元中期股息。由於會計口徑、資產結構和產量基礎不同,各公司數據不宜簡單橫向比較,但共同信號較為清晰:當金價中樞抬升、銷量與成本總體可控時,單位利潤空間擴張可以推動利潤增速快於金價和收入。與此同時,部分樣本二季度利潤環比回落,也説明產量、品位、檢修和成本擾動會影響彈性兑現。因此,中報確認的是高金價向利潤端的傳導已經發生;能否進一步轉化為穩定分紅,還要繼續觀察經營現金流和資本開支。
中報數據來源:中金黃金、山金國際、山東黃金2026年半年度報告及紫金黃金國際2026年中期業績公告;報告期均截至2026年6月30日。樣本僅用於説明行業傳導,不構成個股推薦。
這也解釋了為什麼在金價上行階段,黃金股往往表現出更高彈性。但這種彈性並非固定存在,更不是穩定的「2—3倍關係」。只有當金價中樞持續高於成本、礦企成本保持穩定、產量指引順利兑現,同時權益市場估值沒有明顯收縮時,經營槓桿才更容易轉化為股價表現。反之,如果金價只是短期脈衝式上漲,或者礦企同時面臨成本上升、產量下滑和資本開支擴張,黃金股的彈性也可能明顯弱化。
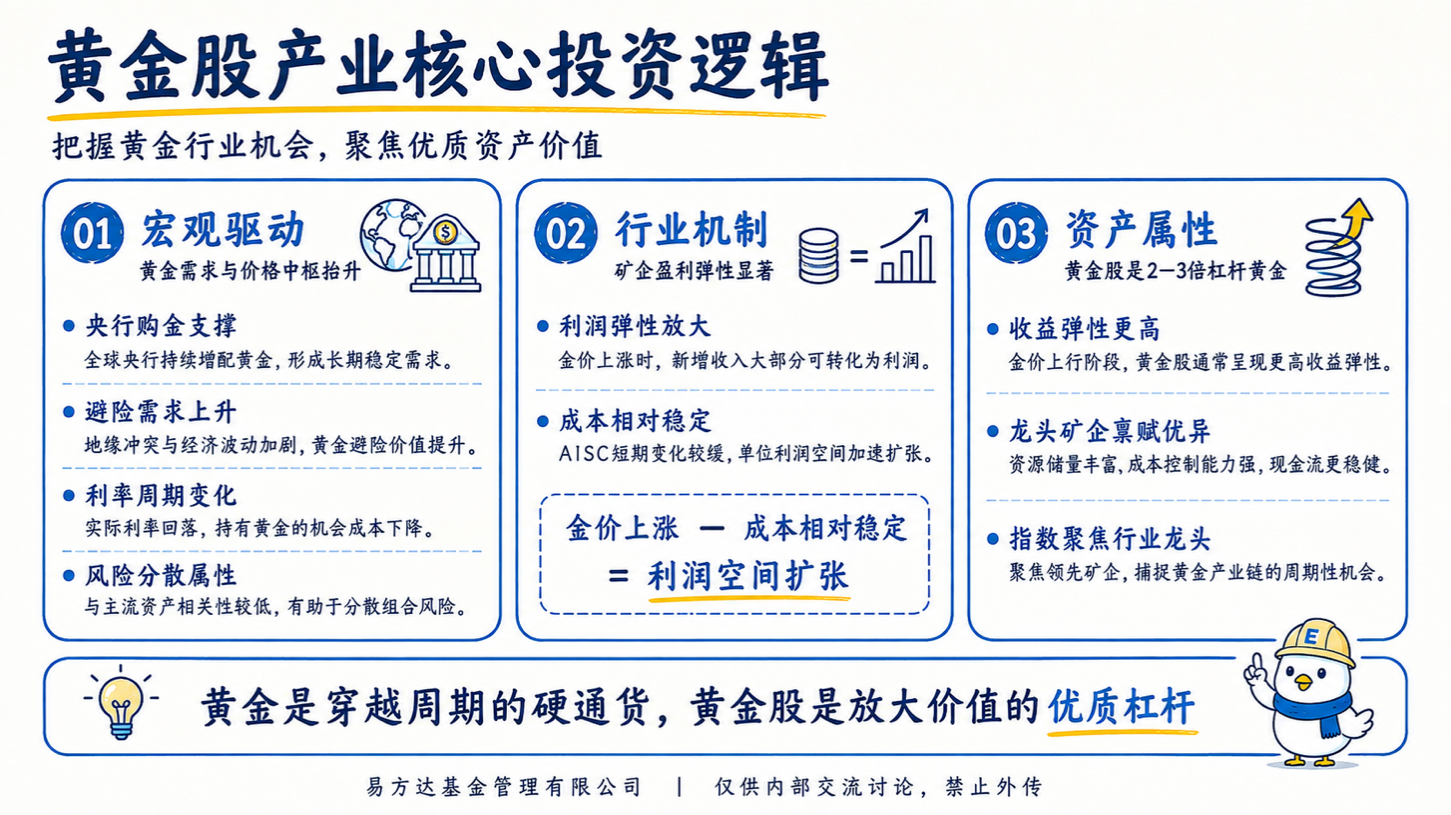
綜合來看,黃金股的「放大器」邏輯可以拆解成兩條相互關聯、但並不等價的傳導鏈:第一條是「宏觀環境抬升金價中樞 → 成本相對剛性放大單位利潤 → 利潤預期推動權益市場重新定價」,解釋黃金股為什麼可能獲得高於金價的收益彈性;第二條是「會計利潤轉化為經營現金流 → 扣除資本開支、擴產和償債需求 → 剩余自由現金流決定分紅空間」,決定高利潤能否真正轉化為股東回報。
圖:黃金股產業核心投資邏輯
滬深港指數有什麼不同:覆蓋更完整的黃金產業鏈
中證滬深港黃金產業股票指數同時覆蓋內地與香港市場中業務涉及黃金採掘、冶煉和銷售的上市公司,成份結構以黃金礦企為主,並適度覆蓋冶煉及黃金零售等產業鏈環節。
相較於只觀察單一A股黃金板塊,滬深港市場的組合能夠納入更多港股黃金礦企,補充不同資源稟賦、礦山佈局和成本曲線的黃金企業,有助於降低對單一公司和單一市場風格的依賴。同時,指數化工具也能夠在一定程度上分散個別礦山產量不及預期、成本超支或項目建設延期帶來的公司經營風險。
不過,指數分散並不意味着風險消失。黃金產業指數仍然集中於單一行業,整體表現會受到金價、權益市場風險偏好和礦企經營狀況的共同影響。
彈性的另一面:上漲放大,回撤同樣可能放大
黃金股可以理解為「金價β+權益市場β+企業經營變化」的疊加。金價上漲時,礦企盈利預測上調、資源價值重估和市場估值修復可能形成共振,推動黃金股表現強於金價;但當金價回落、股票市場風險偏好下降或礦企經營不及預期時,這幾項因素也可能同時反向作用。
圖:2025年以來黃金股相對金價展現更高彈性(歸一化處理,基期設為100)
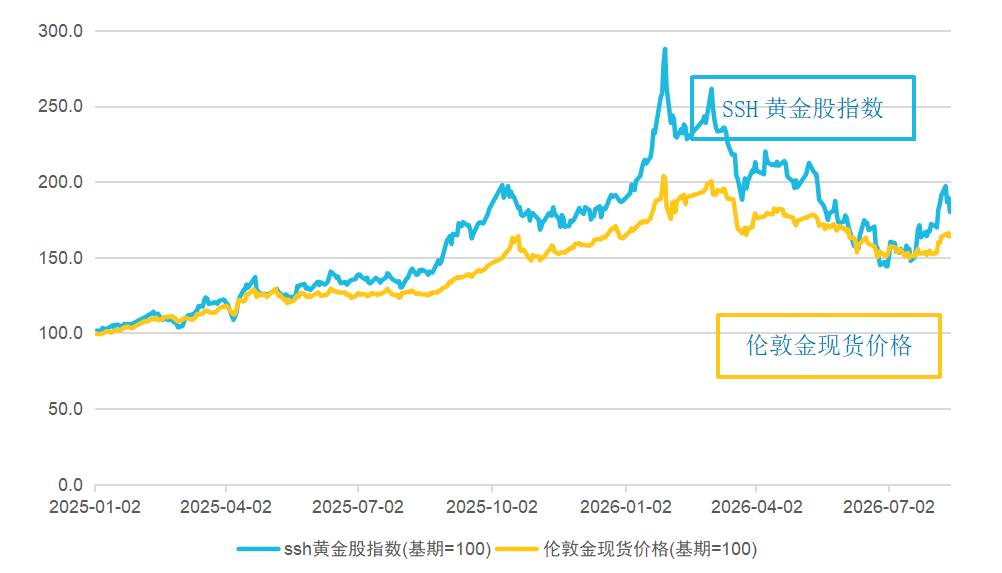
數據來源:Wind,數據區間為2025年1月2日至2026年8月13日。
圖注:注:黃金股採用SSH黃金股票指數(931238.CSI),金價採用倫敦金現XAUUSD;以2025年1月2日為基期進行歸一化處理,基期設為100。以上僅為對中證滬深港黃金產業股票指數和倫敦金現貨價格歷史表現的客觀展示,不預示指數及其相關基金未來情況,不作為任何投資收益保證或投資建議。
從歷史表現看,黃金股與金價總體同向,但波動通常更大。在金價上行階段,黃金股可能獲得更高收益彈性;在金價下跌階段,黃金股的回撤也往往明顯大於實物黃金。因此,黃金股並不是實物黃金的簡單替代品,也不能被視為低波動的避險工具。
圖:金礦企業利潤空間增幅領先金價
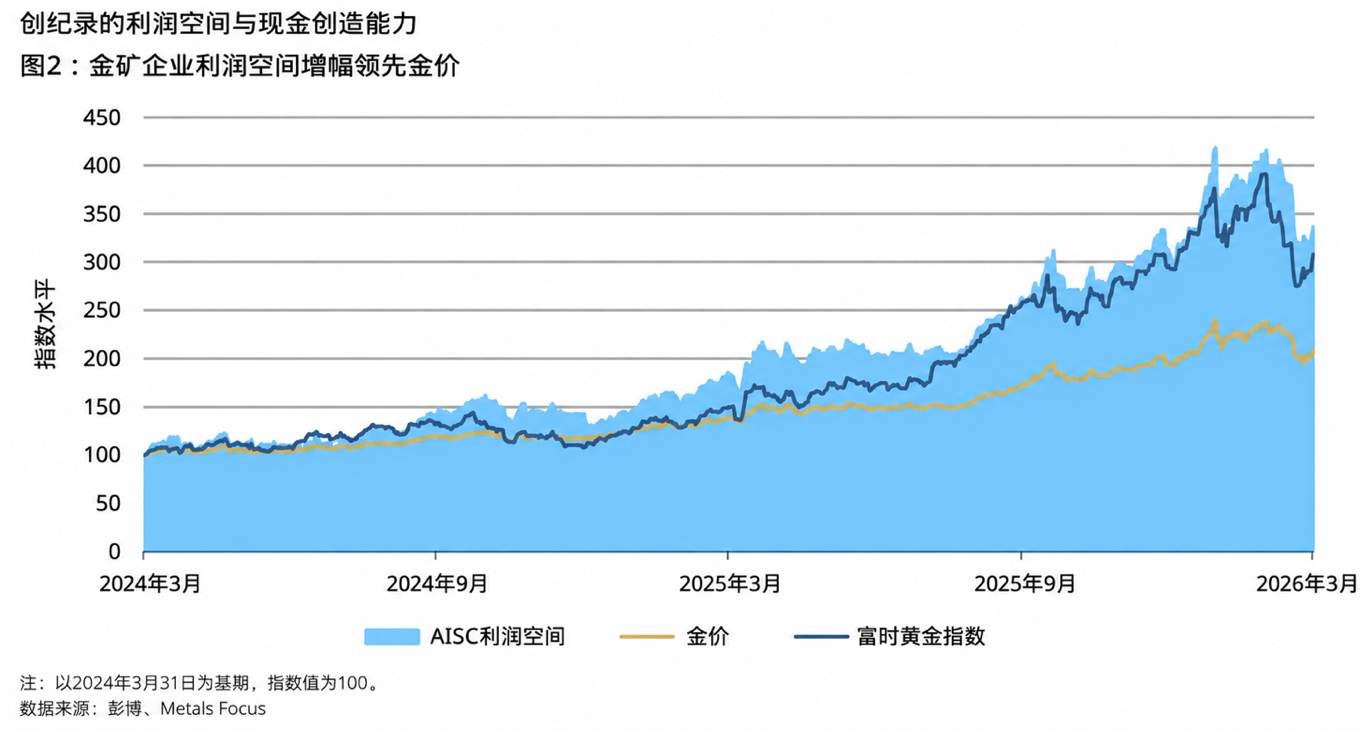
數據來源:彭博資訊、金屬聚焦(Metals Focus);以2024年3月31日為基期,數據截至2026年3月31日。以上僅為對金礦企業利潤水平和金價歷史表現的客觀展示,不預示指數及其相關基金未來情況,不作為任何投資收益保證或投資建議。
進一步將AISC利潤空間、金價與富時黃金指數統一為基期100后可以看到,AISC利潤空間的增幅明顯領先金價,富時黃金指數也整體隨利潤空間上行。這意味着,金價是黃金股行情的起點,但真正決定放大幅度的,是金價變化經過成本、產量和估值傳導后形成的利潤預期;傳導條件不同,黃金股相對金價的彈性也會隨之變化,並不存在穩定不變的倍數關係。
當下如何選擇:避險需求與彈性需求對應不同工具
如果投資者更看重避險、資產分散和對黃金價格的直接跟蹤,實物黃金ETF與金價的關係更為直接,權益市場和礦企經營因素對其影響相對較小,更適合作為黃金類資產中的基礎工具。
如果投資者判斷金價正處於持續上行周期,同時能夠承受更高波動和更大回撤,則可以進一步關注中證滬深港黃金產業股票指數對應的工具。此時需要跟蹤的不只是金價方向,還包括礦企AISC變化、產量指引、儲量補充、資本開支和資產負債表狀況。只有「金價中樞穩定、成本可控、產量兑現」同時出現,黃金股的經營槓桿才更可能轉化為股東回報。
從利潤增長到分紅兑現,還需跨過現金流與資本配置兩道門檻。中報樣本顯示,中金黃金上半年經營活動產生的現金流量淨額為16.41億元,同比顯著改善;紫金黃金國際已宣佈中期股息,同時也有樣本公司未安排中期分紅。原因在於,會計利潤需要先轉化為經營現金流,並在覆蓋維持性資本開支、擴產投入、併購支出和債務償還后,剩余自由現金流纔可能成為穩定派息的基礎。因此,判斷高金價何時兑現為股東回報,不能只看利潤增速,還要同步觀察經營現金流、資本開支強度和分紅政策。需要注意的是,成份股公司的分紅並不等同於指數基金分紅。
(注:中金黃金、紫金黃金國際為中證滬深港黃金產業股票指數的成份股,以上信息旨在介紹板塊整體動態信息,基於客觀事實,僅作為展示,不代表個股推薦。)
整體來看,判斷黃金股不能只看金價方向,而應沿着「金價中樞—單位利潤空間—中報利潤—經營現金流—資本開支與分紅政策」逐層驗證。當前中報已經顯示,高金價正在向利潤端傳導,但分紅的持續性仍取決於現金流質量和資本配置。黃金股的吸引力在於放大金價上行階段的盈利彈性,代價則是承受更高的權益波動;是否選擇黃金股工具,應結合投資者的收益目標和風險承受能力予以審慎判斷。
黃金股相關產品
從指數化工具看,易方達黃金股指數發起式A/C(021362/021363)跟蹤中證滬深港黃金產業股票指數。該指數從內地與香港市場中選取50只市值較大,業務涉及黃金採掘、冶煉和銷售的上市公司證券,或可以作為投資者觀察與參與黃金產業鏈整體貝塔機遇的一個高效工具。相較單一個股,指數工具通常能夠較好地分散個股經營風險;但其本質仍是權益資產,波動和回撤通常高於直接跟蹤金價的產品,更適合在充分理解經營槓桿與波動特徵的基礎上予以關注。
風險提示:黃金股指數基金屬於權益類基金,其淨值不僅受黃金價格影響,還會受到權益市場波動、礦企經營、成本變化、匯率及估值調整等因素影響,波動和回撤可能顯著高於直接跟蹤黃金價格的產品。本文觀點及數據僅供參考,不構成任何投資建議,基金有風險,投資需謹慎。
推薦文章
自低點已反彈逾50%!SpaceX近期有何催化?大摩:AI將帶來巨大增量,股價還能翻倍!

「AI放緩論」失靈?加息靴子落地,光通信、雲等AI交易卻捲土重來,發生了什麼?
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


