
熱門資訊> 正文
近30年市場崩盤全應驗!保證金債務 14 個月狂飆 77%,美股最兇險信號已亮起
2026-09-14 08:09
智通財經APP注意到,過去四年的大部分時間里,股市勢不可擋。 AI 基礎設施的建設熱潮,將久經考驗的道瓊斯工業平均指數、基準標普 500 指數以及創新驅動的納斯達克綜合指數推升至數個新高。
然而,即便是歷史性的 AI 驅動行情,也無法把華爾街的所有逆風統統掩蓋起來。估值處於歷史高位的股市,疊加 AI 泡沫形成與破裂的前景,只是威脅着讓投資者猝不及防的催化劑之一。
但假如歷史告訴投資者,AI 並非華爾街最大的泡沫呢?某種遠比它更危險的東西,在過去 30 年里預測道瓊斯指數、標普 500 指數和納斯達克綜合指數大幅下跌方面擁有無可挑剔的記錄,如今似乎正處於一場泡沫破裂事件的邊緣。
華爾街的風險偏好呈拋物線式飆升
可以説,股市最險惡的警告來自美國金融業監管局(FINRA)每月公佈的未償保證金債務數據。
保證金是指投資者為做空或買入證券而向經紀商借入的、需要付息的資金。當它被用於購買股票或交易所交易基金(ETF)時,保證金便充當了槓桿。
換言之,如果投資者認為某隻證券將上漲,並使用經紀商提供的保證金(借入資金)買入股票,那麼一旦走勢符合預期,收益就會被放大。反之,如果使用保證金期間證券走勢相反,虧損也會被放大。
經紀商持有的保證金債務總額,可被視為衡量投資者風險承擔意願的一個粗略指標。幾十年來,隨着所有上市公司總市值的增長,未償保證金債務穩步攀升完全是正常現象。真正的危險信號,出現在風險承擔在相對較短的時間內呈拋物線式飆升之時。
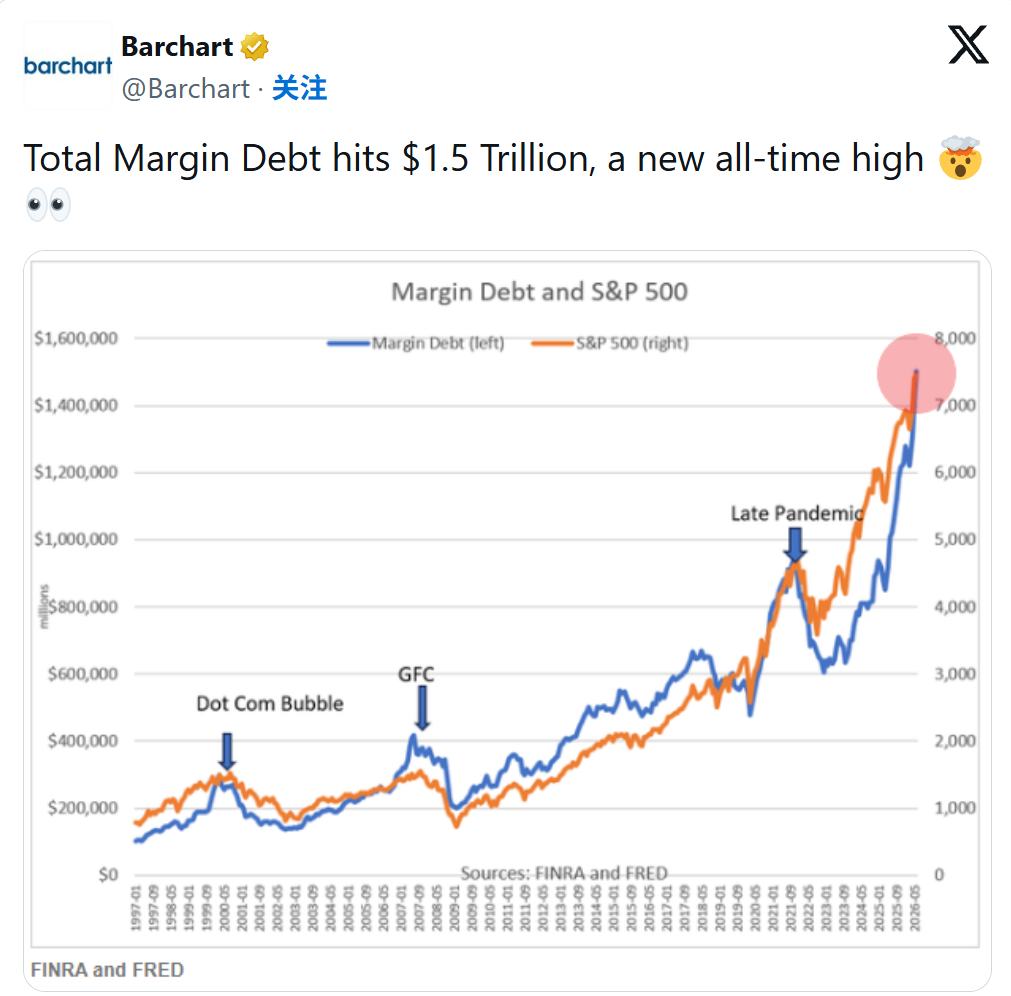
例如,未償保證金債務在 2026 年 6 月飆升至 1.502 萬億美元的歷史最高水平。在 2025 年 3 月股市因關税上演短暫恐慌之后,保證金債務在 14 個月內飆升了 77%。這是未償保證金債務異常快速的增長,而歷史顯示,此類走勢對道瓊斯工業平均指數、標普 500 指數和納斯達克綜合指數而言,后果都是災難性的。
回顧過去三十年,共有四次出現未償保證金債務在相對較短的時間內攀升至少 65% 的情形:
1999 年 3 月至 2000 年 3 月:在 2000 年 3 月互聯網泡沫破裂之前,保證金債務躍升 80%,達到當時創紀錄的近 3000 億美元。互聯網泡沫破滅后,標普 500 指數和納斯達克綜合指數分別下跌了 49% 和 78%。
2006 年 6 月至 2007 年 7 月:在金融危機爆發前的 13 個月里,未償保證金債務上升 66%,至約 4160 億美元。到 2009 年 3 月,大衰退最終使基準標普 500 指數下跌了 57%。
2020 年 3 月至 2021 年 10 月:新冠疫情期間的多輪財政刺激,點燃了華爾街創紀錄的風險承擔行為。在 19 個月內,保證金債務暴漲 95%。到 2022 年 1 月,熊市成形,在九個月內分別抹去了道瓊斯指數五分之一、標普 500 指數四分之一和納斯達克指數三分之一的市值。
2025 年 4 月至 2026 年 6 月:未償保證金債務在 14 個月內從約 8510 億美元激增至 1.502 萬億美元。
問題在於:FINRA 宣佈,7 月未償保證金債務降至 1.417 萬億美元。儘管單月數據不足以構成趨勢,但歷史表明,投資者可能正在見證華爾街這場險惡的風險承擔泡沫的破裂。
災難孕育了絕佳機會
儘管歷史永遠無法保證華爾街一定會發生什麼,但某些事件對未來具有不可思議的預測能力。保證金債務的拋物線式增長,恰好是少數擁有完美預測記錄的事件之一。
對投資者而言值得慶幸的是,歷史事件作為預測工具是雙向有效的。
股市回調、熊市,乃至令人恐懼的崩盤事件,都是不可避免的。由於情緒往往推動股市下行,再多的財政或貨幣政策操作,也無法阻止兩位數的百分比跌幅時不時地出現。
然而,重大的下跌往往有兩個共同點:它們持續時間短暫,並且對有耐心的投資者而言,代表着絕佳的出手機會。
5 月下旬,Bespoke Investment Group 的分析師在 X上發佈了一組數據,比較了自 1929 年 9 月大蕭條開始以來標普 500 指數 27 輪牛市與熊市的持續時間。Bespoke 的計算揭示了華爾街樂觀情緒與悲觀情緒之間的顯著差距。
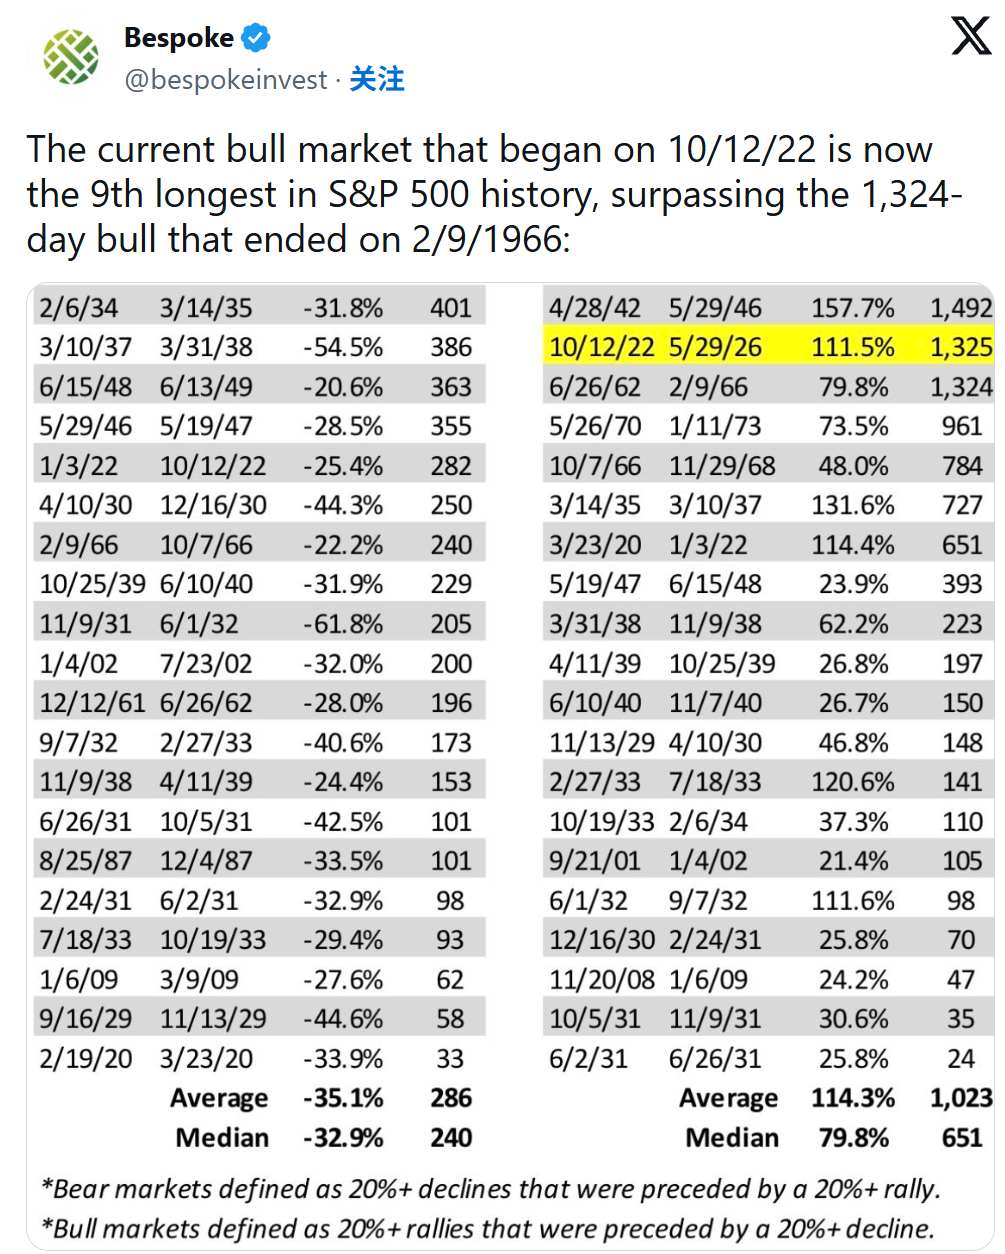
一方面,標普 500 指數熊市的平均持續時間僅為 286 個自然日,約 9.5 個月。此外,在過去 97 年里,沒有任何一次 20% 或以上的下跌持續時間超過 630 個自然日。
相比之下,Bespoke 計算得出,標普 500 指數牛市的典型持續時間為 1023 個自然日,約為平均熊市時長的 3.6 倍。而且,27 輪牛市中有 10 輪持續了至少 1324 個自然日。
從統計上看,做一名長期樂觀主義者是值得的。如果正如過去 30 年的歷史所暗示的那樣,股市的風險承擔泡沫正處於破裂的早期階段,不妨將其視為長期投資者終將出手的機會。


