熱門資訊> 正文
【USDA月報前瞻】美豆優良率再次被下調,新季美豆單產懸念重重
2026-09-09 16:06
USDA將於北京時間9月12日(周六)凌晨0點公佈9月供需報告(點擊查看金十期貨日曆)。在此次報告中,美國農業部將結合農户調查和衞星遙感數據,對2026/2027年度新季美豆單產進行客觀預估,並對種植面積進行修正,為新季美豆產量提供基本面依據。8月供需報告通常包含對新季作物的首次實質性產量預測,因此其公佈數據對美豆期貨市場具有顯著影響。
關注焦點
1.關注新季美豆單產及總產量調整
據糧油市場報,
1. 單產:在Pro Farmer發佈單產預估后,USDA再次下調了美豆優良率。氣象預報顯示,后續主產區雖有降水,但區域分佈仍存在差異。綜合來看,市場對新季美豆單產的預估存在分歧,單產數據的最終調整將是本期9月USDA報告的核心焦點之一。
2. 壓榨:受生物柴油相關政策推行影響,美國大豆壓榨利潤和生物柴油消費預期整體表現強勁,帶動美國本土大豆壓榨量持續處於高位。
3. 出口:美豆對華出口節奏整體符合前期市場預期。鑑於8月報告已對新季美豆出口預期做出相應調整,市場普遍預計在即將來臨的9月USDA供需報告中,對美豆壓榨量及出口量的預估或維持相對穩定。
4. 綜合來看,國內豆類市場正持續關注國際基本面動態的傳導效應。即將來臨的9月USDA供需報告中,關於美豆單產、壓榨量、出口量及期末庫存的最終調整,將是評估后期全球大豆供需格局的核心依據。
2. 機構微幅下調美豆產量預估
一大宗商品研究機構稱,2026/27年度美國大豆產量預估較前次微幅下調(不足1%)至1.217億噸,主要反映大平原地區作物狀況評分持續走低,儘管上中西部核心種植帶單產預期依然較高。美國農業部(USDA)在8月12日發佈的最新月度供需報告(WASDE)中,將2026/27年度美豆產量定為1.2299億噸,較7月預估值1.2179億噸小幅上調,增量主要來自種植面積擴張,但部分被單產下調所抵消。本次評估中,預計美豆播種面積為8675萬英畝,同比增加6.8%,與USDA8月預估的8677萬英畝基本一致;單產預估為52.1蒲式耳/英畝(USDA預估為52.7蒲式耳/英畝),據此推算總產為44.7億蒲式耳(USDA預估為45.2億蒲式耳)。而8月17日至21日結束的ProFarmer中西部作物巡查團給出的單產和總產預估分別為53.3蒲式耳/英畝和45.72億蒲式耳。
機構前瞻美國農產品基本面
StoneX下修美國2026年玉米單產預估,維持大豆單產預估不變
商品經紀商StoneX將美國2026年玉米平均單產預估下調至182.9蒲式耳/英畝,8月4日公佈的前一分報告中預估為184.8蒲式耳/英畝。但StoneX將美國玉米產量預估從此前的161.60億蒲式耳上調至162.07億蒲式耳。StoneX表示,其產量計算依據的是美國農業部(USDA)的種植面積數據。美國農業部曾在8月12日上調了全美玉米的種植面積預估。在大豆方面,StoneX將美國2026年大豆平均單產預估維持在53.0蒲式耳/英畝,較8月4日公佈的數據持平。StoneX預測美國大豆產量為45.47億蒲式耳,高於之前預測的44.70億蒲式耳。
中財期貨:市場普遍預期9月USDA報告將調減美豆單產
國外方面,截至8月27日當周美豆對華淨銷售97.2萬噸,需求強勁;美豆優良率58%跌破60%關口,市場普遍預期9月USDA報告將調減美豆單產,報告公佈前CBOT高位整固。國內油廠大豆周度壓榨量連續9周超220萬噸,豆粕供給充裕;菜粕庫存低位、水產旺季剛需支撐,豆菜粕價差高位,菜粕相對偏強。9月USDA報告是短期方向決定因素:若單產如預期下調,粕類仍有上行動力;反之高位回吐風險大。建議輕倉觀望、報告落地后再順勢操作。
中儲棉信息中心:美棉產量或仍難持在8月報告的水平
對於美國農業部(USDA)9月棉花報告,部分機構、國際棉商、大型貿易企業判斷USDA繼續下調2026/27年度美棉產量的概率較低,或仍難持在8月報告的水平。
其一、美國大部棉區迎來降水,棉花長勢得到恢復,單產、總產下滑的勢頭得到遏制。USDA每周作物生長報告顯示,截至2026年8月30日當周,美棉優良率為39%,仍遠低於去年同期的51%,但較前一周的37%小幅回升2個百分點,且西南棉區、中南棉區、東南棉區旱情緩解后,不僅利於伏桃、蓋頂桃膨大及吐絮,而且西得州棄耕率上調的預期也明顯減弱。
其二、6-8月美國在美伊和平談判的窗口期報復性採購海灣地區氮肥、鉀肥等農資,再加上從歐洲、烏克蘭等多渠道補充及油價階斷性回落,美棉種植對化肥、農藥等需求得到有效保障,物化持續投入使單產大幅下調的預期減弱。
其三、從調查來看,截至8月底美棉吐絮率已超過30%,天氣對主產棉區得州單產的影響已明顯減弱(得州南部採收穩步推進),再加上9月初熱帶風暴登陸帶來降水,東南棉區、中南棉區棉花長勢繼續好轉,單產/總產預期有所回升,再次下調美棉產量的條件不充分。
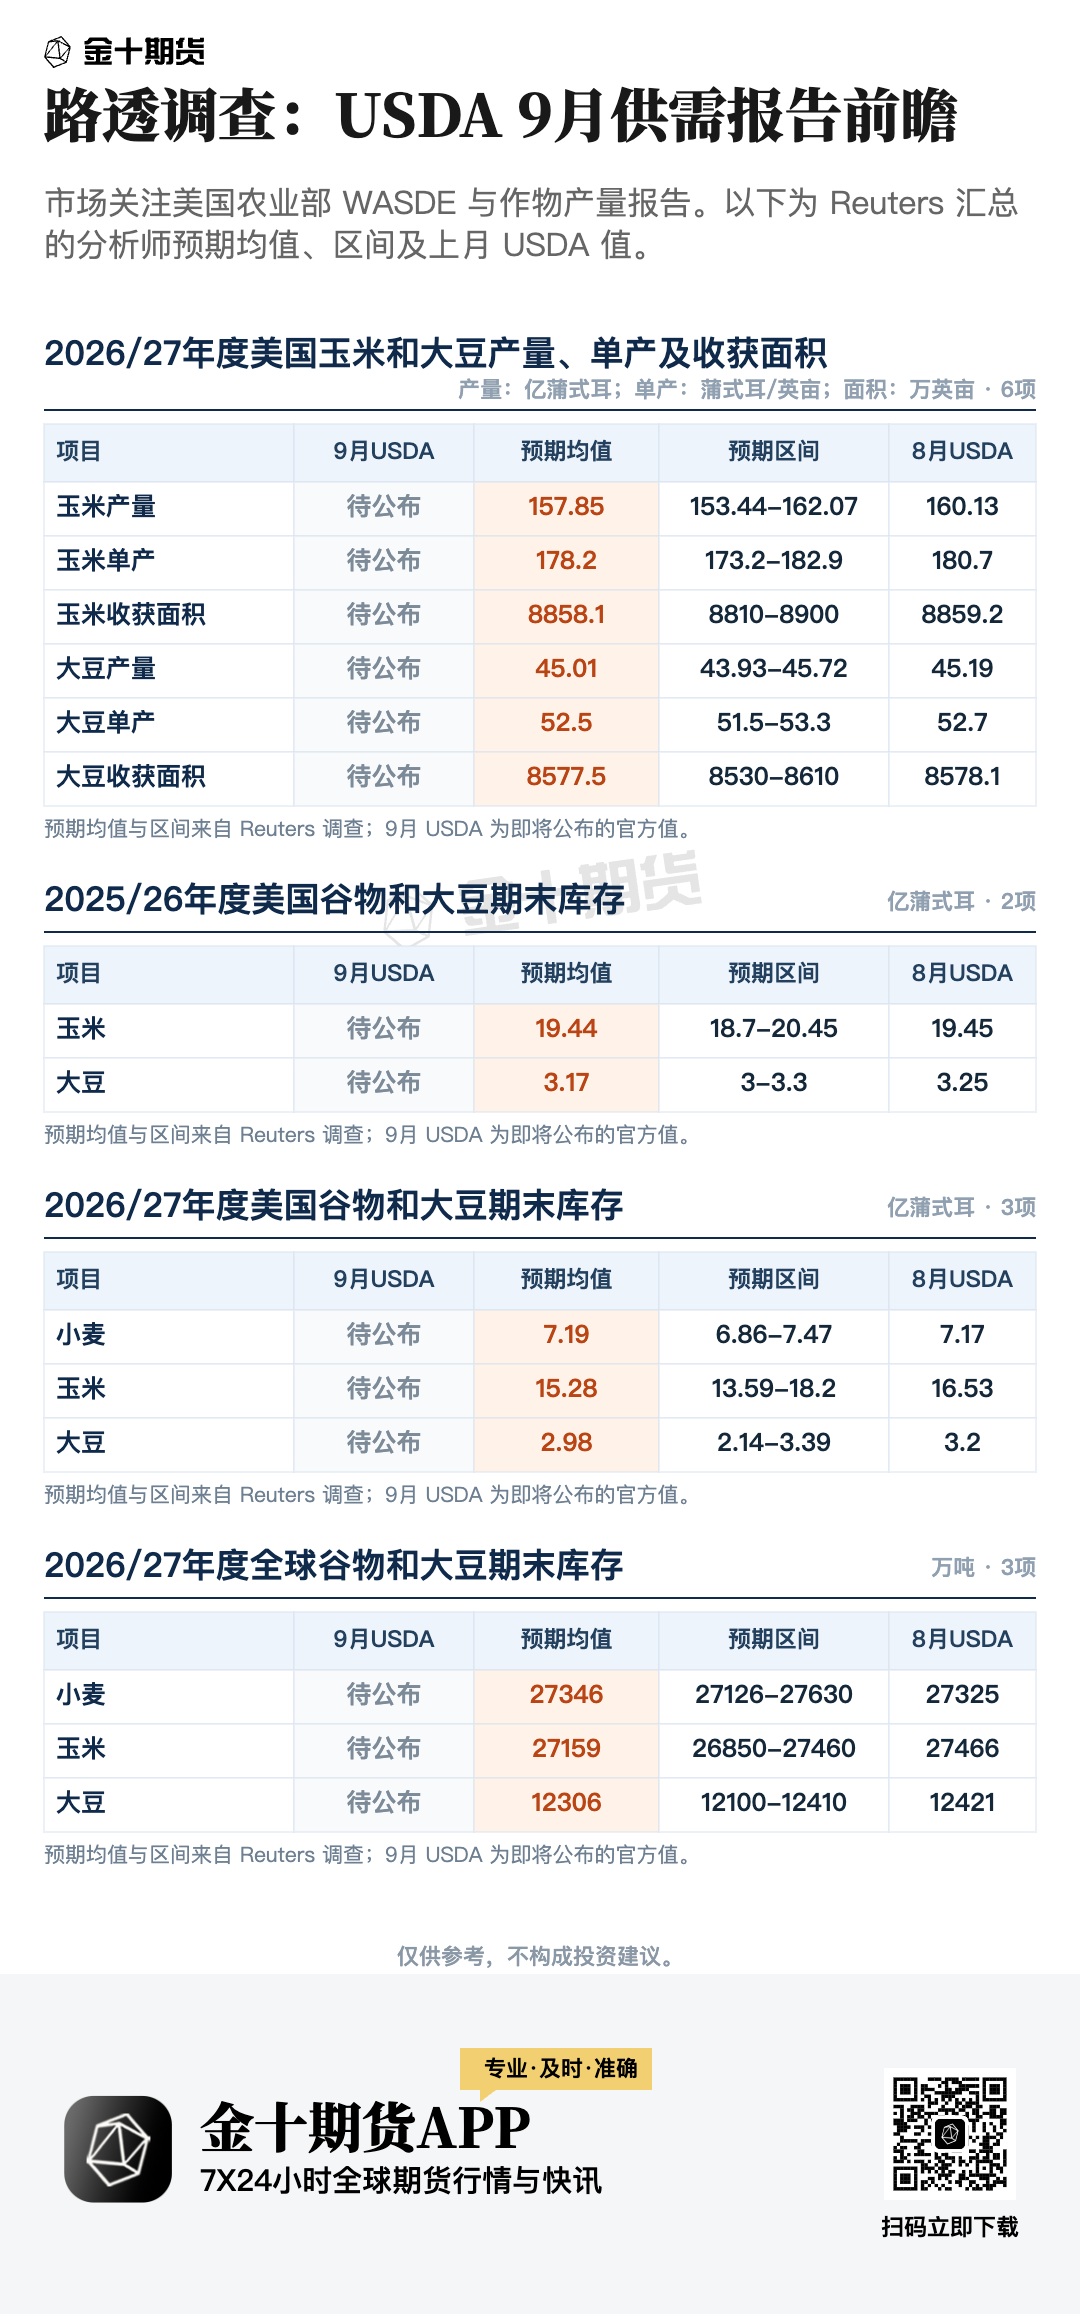
路透前瞻9月報告
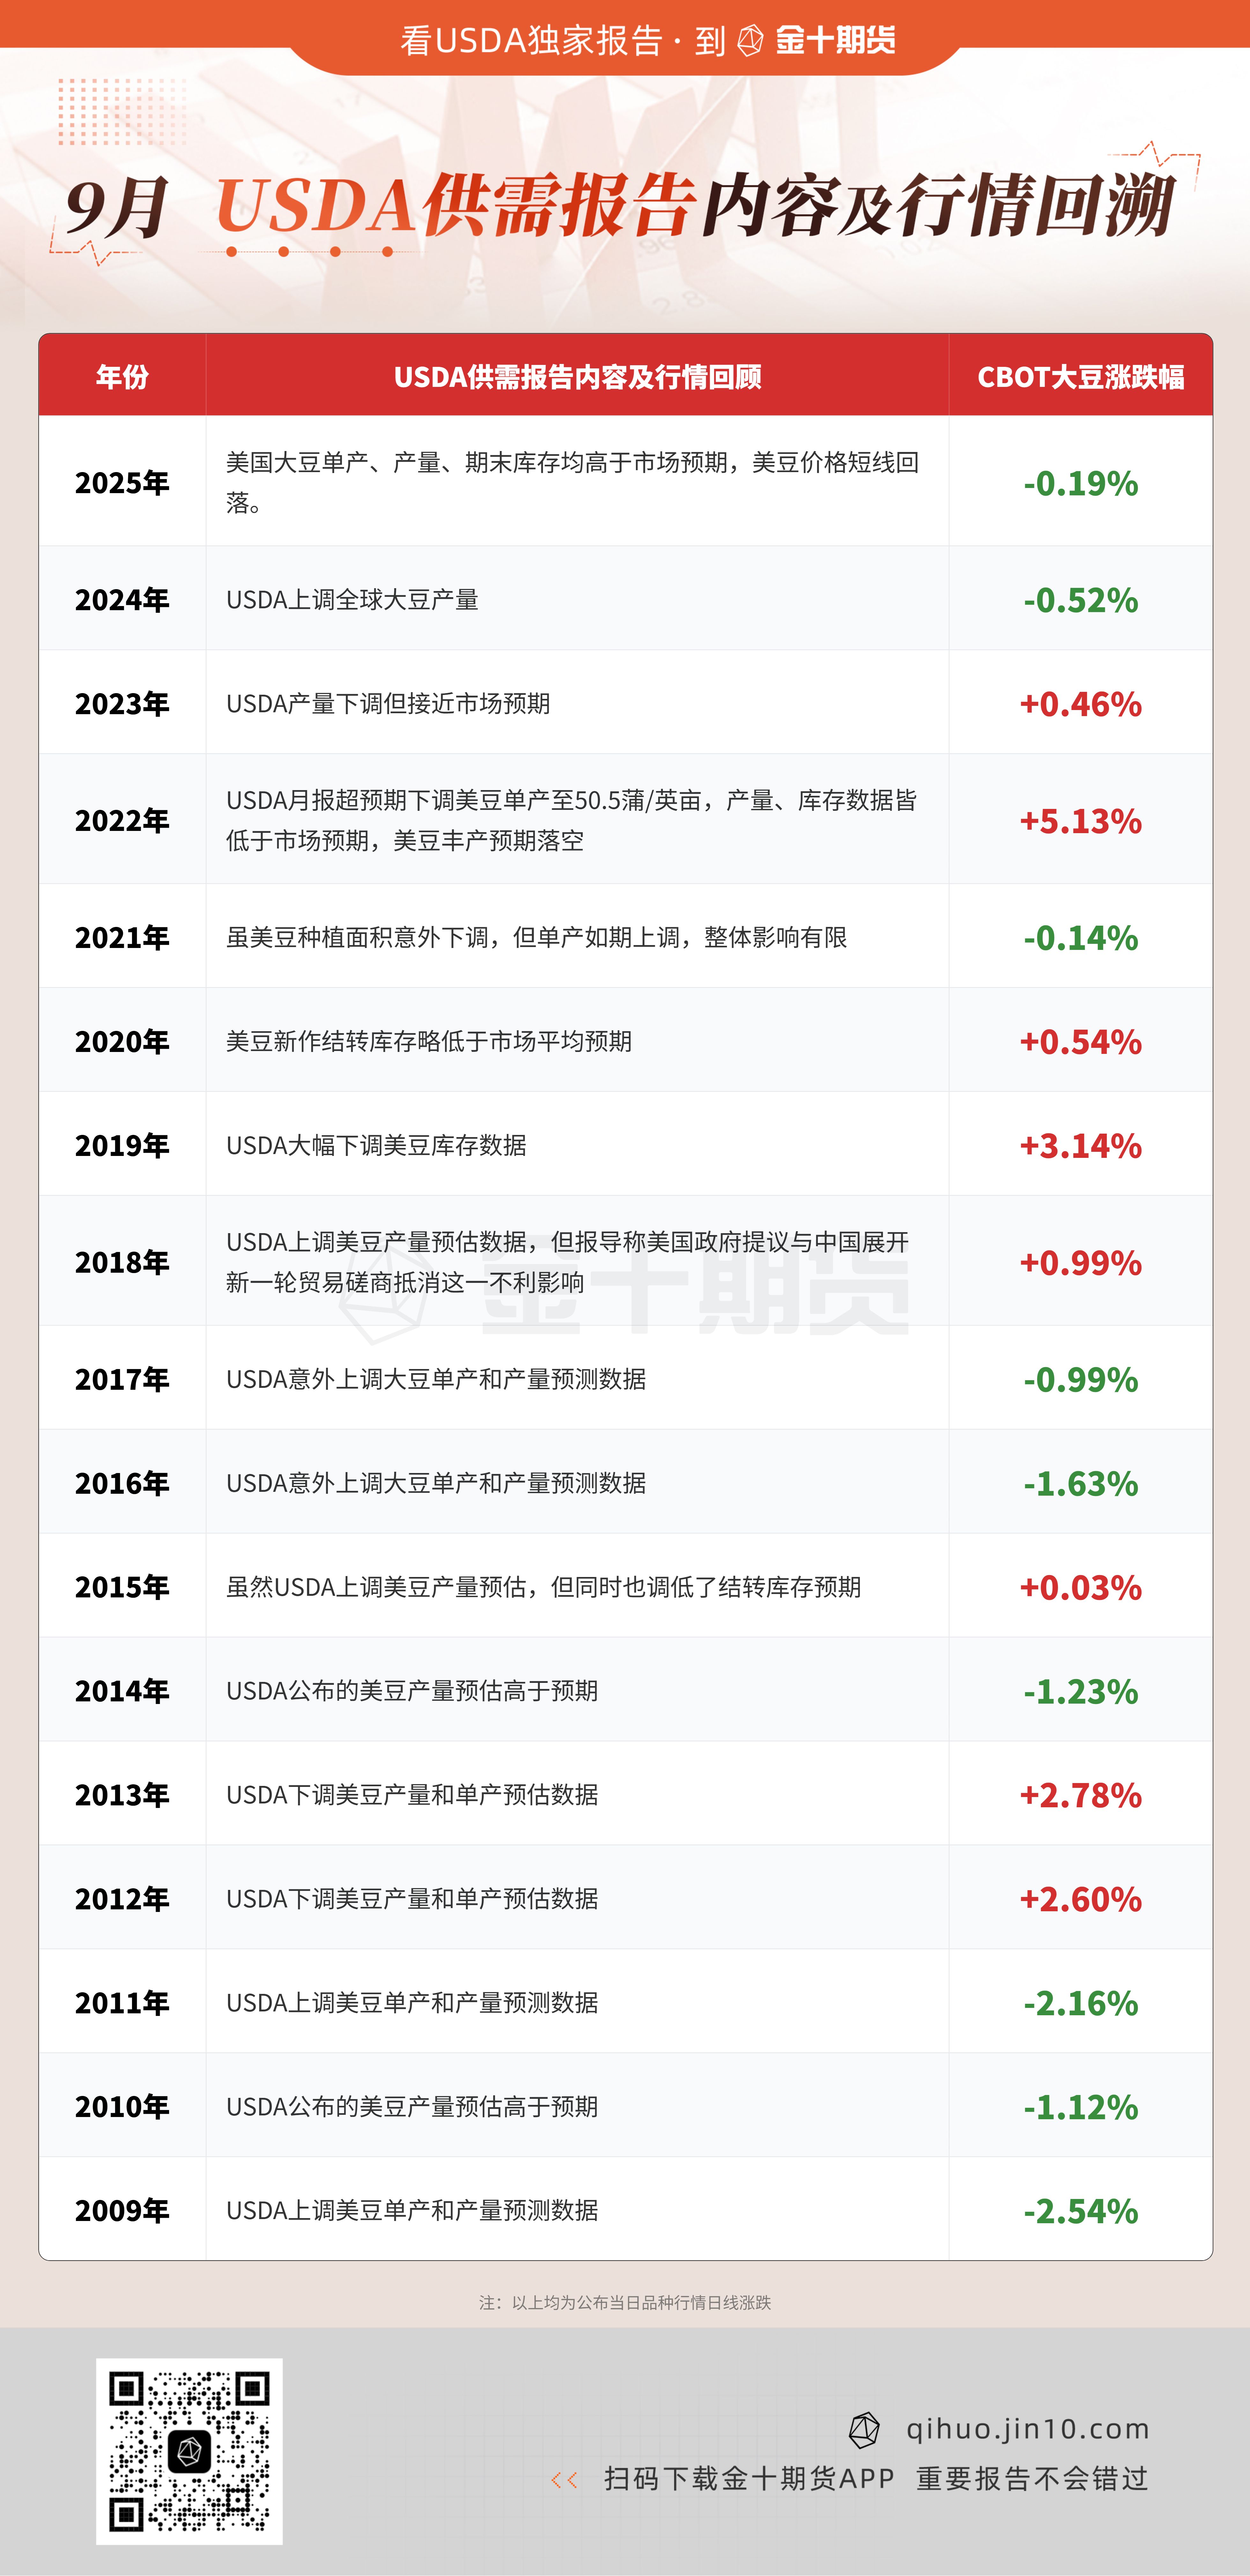
過去幾年9月USDA月報對行情的影響