
熱門資訊> 正文
一紙減持公告,海底撈盤中暴跌超12%,港股餐飲消費股集體撲街
2026-09-09 14:29
來源:格隆匯
9月9日的港股市場,餐飲板塊的投資者們恐怕沒什麼胃口吃火鍋了。
今日,海底撈盤中一度暴跌超12%,股價最低觸及10港元,創下2024年8月以來的新低。
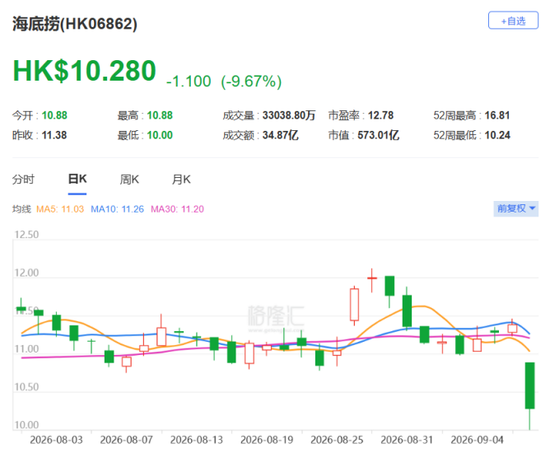
截至發稿,跌幅仍超9%,總市值蒸發至不足600億港元。
而這把火併非只燒了海底撈一家——整個港股餐飲消費股幾乎是集體撲街。
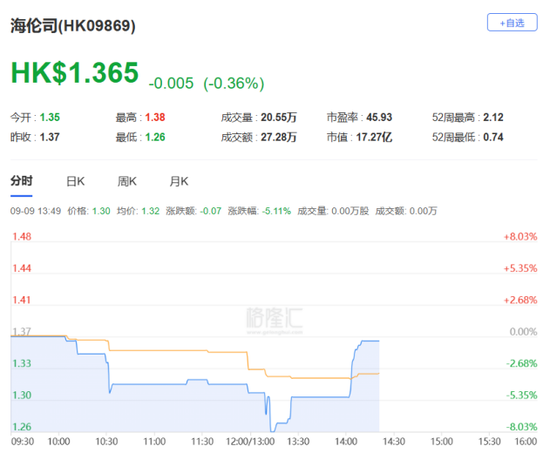
海倫司盤中一度跌超8%,頤海國際、古茗跌超4%,九毛九跌超3%,就連華住集團也未能倖免,跌超2%。
這場暴跌的導火索是一紙減持公告。
據外媒報道,海底撈董事長兼CEO張勇的妻子舒萍,計劃通過瑞銀以每股10.6至10.7港元的價格出售2.59億股股份,這一價格較前一交易日收盤價11.38港元折讓約6.7%。
市前交易時段,約2.59億股的大額成交已經完成,每股成交價10.62港元,涉及金額約27.5億港元。
這2.59億股相當於海底撈已發行股份的約4.6%、自由流通量的約12%,而張勇與舒萍二人合計持股約9.3%。
換句話説,這一把減持幾乎削掉了夫妻二人持股總量的一半。
摩根士丹利在第一時間發佈研報指出,此次減持令人「感到意外」 ,因為就在今年5月,張勇還以13.39港元的價格增持了1135萬股海底撈股份。
短短四個月,從增持到妻子大規模減持,這種左右手互搏的操作難免讓投資者心生疑慮。
大摩直言,在市場重新確信公司盈利增長將加速、且確認股東不會再進行進一步減持之前,此類減持將在短期內對股票情緒造成顯著壓力。
不過,大摩仍維持對海底撈的「超配」評級,重申目標價16.50港元。海底撈官方則迴應稱,此次減持屬於股東個人的財務安排。
但把鍋全甩給老闆娘減持,未免有些簡單化了。
海底撈今年以來本就走勢疲軟,累計跌幅已超過23%。
即便在8月25日發佈的2026年中期業績看似「雙增」——上半年營收223.37億元,同比增長7.9%;核心經營利潤25.13億元,同比增長4.4%,但是市場似乎也並不買賬。
細看之下,歸母淨利潤僅17.67億元,同比微增0.47%,幾乎是原地踏步。
外賣業務收入暴漲121.2%至20.51億元,確實亮眼,但這一板塊佔集團收入的比重也僅從4.5%提升至9.2%,遠不足以撐起整個集團的利潤增長引擎。
翻檯率從去年同期的3.8次/天提升至3.9次/天,進步聊勝於無。
花旗此前曾指出,2026年上半年中國消費品行業業績表現參差,餐飲營運商營商環境嚴峻,持續對集團盈利構成壓力。
在消費復甦「雷聲大、雨點小」的背景下,餐飲龍頭也難以獨善其身。
從板塊層面來看,海底撈的暴跌更像是一根導火索,引爆了整個餐飲板塊的估值焦慮。
港股餐飲股本就面臨着多重壓力,如消費復甦節奏不及預期、行業競爭日趨白熱化、租金與人力成本持續高企。
海底撈作為板塊龍頭,其大股東的大幅減持向市場傳遞了一個不太美妙的信號,那就是,連創始人家族都在高位套現,這個板塊的估值到底還撐不撐得住?
於是,資金用腳投票,九毛九、呷哺呷哺、海倫司等一眾餐飲股紛紛跟跌,即便是同屬消費鏈條上的平臺型公司也受到波及,跌幅均超2%。
對於整個港股餐飲板塊而言,海底撈這一跌,或許只是揭開了行業估值重估的序幕。
當餐飲一哥的股東都開始急於套現,市場需要重新思考的,不只是海底撈一家公司的價值,而是整個餐飲賽道在資本市場的定價。


